1% 客户贡献 80% 收入:AI 商业大厦下的客户集中度与算力债务墙
Ruben Dominguez 拆解了生成式 AI 产业链的资金与承诺链条,指出 1% 客户贡献 80% 企业收入的高集中度背后是风险投资的倒挂补贴,而 2027 年集中到期的 1.3 万亿美元照付不议算力债务将真正检验整个互保循环的偿付能力。

科技商业分析师 Ruben Dominguez 于 2026 年 9 月 10 日在 The AI Corner 发表长文 《The True Biggest Risks in the AI Thesis》,剖析了当前生成式人工智能商业体系面临的结构性脆弱点。1 行业舆论普遍聚焦于模型参数的迭代速度或二级市场的估值高低,作者指出,真正的系统性压力源自整条产业链极端的客户集中度,以及前沿实验室与基础设施供应商之间总额超过 1.3 万亿美元的未到期算力债务。
表面渗透率与 1% 的付费现实
2026 年 7 月的行业数据显示,美国付费使用人工智能订阅或算力接口的企业客户呈现多元化分布:Anthropic 在付费企业中的渗透率为 43.5%,OpenAI 为 39.7%,xAI 为 4%。
企业财务与支付服务平台 Ramp 追踪的实际交易记录显示,付费企业数量的扩散并未带来分散的收入结构。OpenAI 与 Anthropic 的企业端营业收入中,排名前 1% 的企业客户贡献了 80% 的总金额,这一集中度比例在过去三年间未曾发生显著改变。2
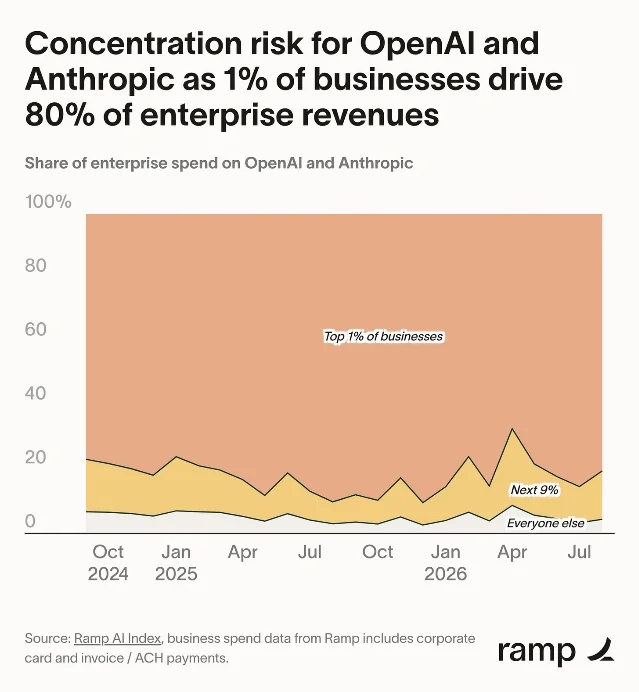
中位数企业与头部企业的单兵支出存在巨大断层:普通企业员工平均每年在人工智能工具上支出 11.95 美元,前 1% 的头部企业员工平均每年支出高达 7,400 美元,两者相差超过 600 倍。这批贡献了绝大部分收入的头部客户主要由两类企业构成:一类是将核心产品构建在外部大模型之上的原生初创公司,另一类是因同业竞争防守需求而维持高额采购的科技成熟企业。
风险投资补贴转译为模型收入
头部初创企业支付给模型实验室的资金,大部分并非来自终端软件客户的真实业务利润,而是由风险投资机构的注资直接垫付。
在当前的商业实践中,诸多应用层初创企业向客户销售固定月费的软件订阅包,允许客户在实际使用中消耗远超订阅定价的底层模型调用额度,其中的算力成本差额由初创公司自行吸收。初创企业之所以能够维持这种单笔亏损的交付模式,依赖于风险投资基金对资金缺口的持续注资。
法律人工智能初创公司 Harvey 展现了这种资本结构的典型特征。Harvey 累计完成股权融资超过 15.5 亿美元,包括 2026 年 9 月新筹集的 5.5 亿美元,其年化运行收入约为 3.5 亿美元。3 在 2025 年内,Harvey 单年融资额超过 8 亿美元,当期期末的年化运行收入约为 1.9 亿美元,其年度股权融资规模接近当期年化收入的 4 倍。
Crunchbase 的全球投融资汇总显示,2025 年全球风险投资总额的 50% 流向了人工智能初创企业。4 这意味着模型实验室所确认的企业级收入,高度依赖全球风险资本对下游应用层的定向注资,而非终端市场自发的内生造血闭环。
单一客户变动对实验室营收的直接冲击
编程辅助工具 Cursor 的经历呈现了客户过度集中对模型实验室造成的财务波动。Cursor 在 2025 年的四个月内通过两轮融资筹集了 32 亿美元资金,主要用于支付高昂的外部大模型算力账单。5
截至 2025 年年中,Anthropic 最大的两家客户合计贡献了其 40 亿美元年化营收中的 30%(约 12 亿美元),投资机构普遍评估 Cursor 是其中的核心构成者。在同一时期,Cursor 预计在 2026 年为 OpenAI 带来超过 10 亿美元的营业收入,占 OpenAI 预期 300 亿美元年度收入的 3% 以上。
2026 年 8 月下旬,SpaceX 以约 600 亿美元的估值收购了 Cursor 的母公司。随后 OpenAI 发布官方声明,以过往合同争议为由,决定在 2026 年 11 月 12 日彻底终止 Cursor 调用其模型接口的权限。6 Anthropic 紧接着公开表态,承诺为 Cursor 扩充专用算力支持。这项变动表明,在客户高度集中的产业链条中,一个独立于产品功能和终端用户需求的并购事件,能够在数日内直接转移数亿美元规模的实验室核心营收。
2027 年到期的 1.3 万亿美元算力债务
在收入端依赖少数初创企业的同时,前沿模型实验室在支出端向云基础设施和芯片企业背负了巨额的长期采购承诺。
OpenAI 与 Anthropic 向微软、谷歌、亚马逊、SpaceX、甲骨文、Cerebras 等超大规模云厂商和新型算力服务商做出的算力采购承诺,累计总额已超过 1.3 万亿美元。《华尔街日报》报道指出,OpenAI 规划到 2030 年的云计算支出超过 7500 亿美元。7 The Information 披露,Anthropic 在过去 11 个月内签署了约 5170 亿美元的算力采购协议。8
这批采购合同普遍包含「照付不议」(Take-or-Pay)条款,采购方在约定期限内必须按合同全额付款,无论自身是否实际使用了对应的数据中心计算容量。由于相关数据中心目前多数处于规划或施工阶段,两家实验室前期支付的准备金规模相对有限。大规模的算力交付与合同清算将从 2027 年起集中启动,仅在亚马逊 AWS 与微软 Azure 两大平台上,两家实验室 2027 年预计需要支付的固定算力费用就达到 900 亿美元。
实验室当前的财务收支状况与即将到期的债务规模形成了对照:OpenAI 在 2025 年录得营运支出 340 亿美元,对应营业收入为 130.7 亿美元;2026 年第二季度,OpenAI 的营业利润率降至 -183%。
集中度向云巨头与芯片厂商的向上蔓延
算力采购合同的集中特性,让基础设施层企业的业绩高度绑定在少数两家模型公司身上。
在微软 2026 财年披露的 333.3 亿美元人工智能相关收入中,约 100 亿美元来自微软向自身企业客户销售的软件与算力服务,其余约 70% 的收入直接来自 OpenAI 履行的算力采购承诺。OpenAI 一家的合同支出占据了微软全公司营业总收入的 7% 以上。
分析师预测显示,在下一个财年中,谷歌云整体营业收入中预计有 48%(约合 840 亿至 1000 亿美元)挂钩于 OpenAI 与 Anthropic 两家客户的算力支出。
硬件制造与专业算力服务商的收入结构表现出类似的集中度:英伟达在最近两个财季中,44% 的营业收入来自前 3 大客户;博通预计在下一财年将 Anthropic 与 OpenAI 列为公司第一大与第二大客户。在算力租赁与能源供应领域,CoreWeave 总计 1040 亿美元的未交付订单中,OpenAI 占据约 224 亿美元;新能源开发商 SB Energy 总计 4390 亿美元的在手合同中,99.4% 的额度专门用于满足 OpenAI 的数据中心供电需求。
闭环互保结构与偿付检验边界
作者总结了整条人工智能产业链条的组织形式:底层是依靠风险投资维持高额补贴的应用初创公司,中层是背负万亿美元照付不议合同的两家前沿实验室,顶层是将未来营收锚定在实验室订单上的云计算巨头与芯片制造商。整条产业链条的每一层,都在依靠相同的一批核心企业相互做出采购承诺与资金垫付。
在当前的阶段,由于风险投资仍在补充初创公司的亏损,数据中心机房尚未完全交付,巨额采购承诺停留在合同阶段而非即期发票,整套体系维持着账面上的平稳扩张。Cursor 的事件验证了这一传导链条的敏感程度:单一商业主体的所有权转移便足以重构头部实验室之间的收入分配。
作者据此得出结论:人工智能技术的实用价值并不构成核心疑虑,整套商业模式的真正考验在于 2027 年。随着 1.3 万亿美元的算力债务由规划逐步转化为刚性账单,这个高度封闭的资金互保循环是否能够由真实的外部商业造血维持运转,将决定整座商业架构的最终稳定性。
References
- 1The True Biggest Risks in the AI Thesis
the-ai-corner.com
- 2Ramp AI Index August 2026
ramp.com
- 3
- 4AI Startup Funding Trends 2025
news.crunchbase.com
- 5Coding Assistant Cursor Raises $2.3B
techcrunch.com
- 6
- 7
- 8Anthropic Clinched $517 Billion Compute Deals in 11 Months
theinformation.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.