印度研发出资首次过半:51.8% 占比下的深科技断层与企业风投缺席
Jayant Mundhra 拆解了印度企业研发出资首次达到 51.8% 背后的资本机制,指出在研发占 GDP 仅 0.83% 的受限盘子下,能填补深科技死亡之谷的企业创投依然由外国芯片巨头主导,而本土财团充沛的现金储备尚未转化为对创新风险的实质承担。

宏观商业分析师 Jayant Mundhra 于 2026 年 9 月 11 日在 BharatNama 发表长文 《#53: Why does India Inc fund just 52% of India's research?》,剖析了印度企业资产负债表与前沿科技研发之间的传导阻滞。1 印度科技部发布的最新统计表明,印度私营部门资助的研发资金占比达到 51.8%,企业出资规模在统计口径上首次超过各级政府总和。作者对比国际基准与产业资本机制指出,这项指标建立在极小的总体研发盘子之上,连接企业资产负债表与硬科技研发的核心纽带应当是企业风险投资,但印度本土大型财团至今在这个领域保持观望。
研发占比跨线与总体资金规模的差距
印度科技部公布的《2025-26 年研发统计数据》记录了一项历史节点:私营企业出资在全国研发支出中的占比升至 51.8%。2 这标志着印度工商业出资规模首次在总量上超越公共财政研发拨款。
横向对比揭示出印度与其他工业国之间的结构差距。在主要经济体中,企业资助研发的比例均大幅高于印度:
资金总池的厚度放大了上述差距。印度研发支出占国内生产总值的比重仅为 0.83%。2 相比之下,以色列的研发支出占比约为 5%,韩国达到 4.8%,美国达到 3.5%,日本为 3.3%,中国达到 2.4%。印度企业是在一个规模受限的资金池内取得了多数出资份额。
欧盟委员会发布的《2025 年欧盟工业研发投资记分牌》展现了微观主体的差距:全球研发投入排名前 2000 位的企业中,印度仅占据 17 个席位,合计研发支出约为 64 亿欧元,占榜单总额的 0.44%;美国在榜单中拥有 674 家企业,中国拥有 525 家企业。4 印度上市企业群体的总体研发投入在全球统计中依然属于极小边缘。
企业创投跨越深科技死亡之谷的机制
作者提出,推动工业资本投向发明创造的高效通路,依靠企业风险投资(CVC)对外注资,优先于企业内部实验室的慢速积累。
企业创投与传统财务型风险投资在期限与诉求两项维度上存在分水岭:
- 存续期限的差异:传统风险投资基金属于闭合式基金,依靠外部有限合伙人出资,运作周期通常为 10 年,基金管理人必须在存续期结束前清算资产以实现分配。企业创投则直接依托母公司的资产负债表或常青基金运作,母公司作为核心出资方,消除了在特定年份强制卖出股权的清盘压力。
- 投资目标的差异:财务型基金追求财务内部收益率的最大化。企业创投要求适度财务回报的同时,重点获取战略运营权益,包括引入互补技术、锁定上游供应链、拓展分发渠道,以及搭建应对破坏性创新的早期预警体系。
上述差异直接关乎深科技创业的生存概率。软件与消费互联网享有高资本效率与短研发周期的优势,能够契合传统风投的退出节奏。半导体、电解槽、商业卫星与原创新药需要重度前期资本开支,并在取得稳定现金流之前经历漫长的验证周期。退出周期的拉长会拉低传统闭合基金的年化回报率,促使财务基金回避这类资产。
在技术原型向商业产品跨越的“死亡之谷”阶段,企业创投能够提供财务投资人缺乏的三重支持:
- 充当首位锚定客户,将实验室的技术方案直接转化为可预测的商业收入订单;
- 借调高额固定资产,包括晶圆制造产线、工业测试场地、临床医疗网络或全国性分发物流;
- 提供跨周期耐心,依靠免除清盘倒计时的常青资本结构陪伴技术研发落地。
全球主流化趋势与印度本土出资的断层
《World of Corporate Venturing 2026》报告统计显示,2025 年全球共有 3068 家企业参与初创企业股权投资,同比增长 29%;企业支持的交易总金额达到 2290 亿美元,同比增长 75%。5 在全球初创企业融资事件中,约五分之一的轮次包含企业投资者;全球流向初创企业的所有风险投资资金中,超过半数进入了包含企业投资者的轮次。产业资本已经演进为全球风险投资的核心主力。
贝恩公司发布的《2026 年印度风险投资报告》勾勒出印度的对照图景:2025 年企业创投与家族办公室合计仅占印度总交易金额的 20% 左右。在这部分交易中,70% 至 75% 的交易金额属于 1000 万美元以下的小额支票。6 印度本土企业的参与规模偏小、介入阶段偏晚,且该比例合并了家族办公室的份额。
印度本土形成长期专业运作记录的企业创投极为罕见,主要标杆是招聘网站 Naukri 母公司 Info Edge:
- Info Edge 自 2010 年建立企业创投账本,截至 2026 年 6 月累计在 135 家企业配置约 490 亿卢比本金,账面公允价值增至 4130 亿卢比;7
- 这项资产配置实现了约 8.4 倍的资本回报倍数与 33% 的毛内部收益率;
- Info Edge 在消费互联网板块依靠 Zomato 与 Policybazaar 母公司,将 280 亿卢比投资转化为 3720 亿卢比账面价值,并在 2026 年 3 月设立规模 25 亿卢比的 A88 一期基金,投向早期深科技。
其余本土常态化出资实体较为有限,包含塔塔资本医疗保健基金(第二期基金规模 1.3 亿美元,已完成 95% 资金配置)、Pidilite Ventures(围绕粘合剂主业投资建材数字化平台),以及少数几家大型财团的边缘探索。相比于印度的宏观经济体量,本土出资名单呈现明显的断层。
美国芯片巨头领投本土硬科技联盟的现实反差
2025 年 9 月启动的“印度深科技联盟”(India Deep Tech Alliance)将长期资金承诺提升至 25 亿美元,计划在五年内向人工智能领域投放 10 亿美元,并在半年内向 50 余家企业部署了约 1.1 亿美元资金。8
该联盟的企业核心出资方由美国芯片企业占据:英伟达担任创始成员与战略顾问,高通创投深度参与并另外设立了 1.5 亿美元的印度 AI 专属投资基金。进入这一深科技联盟的印度本土企业仅有 Info Edge Ventures 一家。
这项出资格局发生在一组财务对比之下:印度本土工业财团当前正处于 35 年来财务杠杆最低的阶段,资产负债表沉淀的现金规模占到总资产的 11% 左右。9 与此同时,印度深科技创业领域在 2025 年吸引了 21 亿美元投资(占全印风投资金的 15%),AI 领域融资额跃升 58% 至 12.2 亿美元。需求端的技术创业正在扩张,本土工业财团在供给端的硬科技出资环节却整体退后。
投资条款博弈与地理极化格局
初创公司创始人面对企业创投资金时往往持有谨慎考量,博弈集中在两项合同条款之中:
- 优先购买权(ROFR):企业创投倾向于要求获得对公司第三方收购要约的排他匹配权。母公司视该条款为防止核心技术流向竞争对手的防守盾牌;对创始人而言,这项限制会实质阻碍外部潜在收购方启动尽职调查,外部收购方不愿在耗费数月谈判后面对母公司的临门匹配。
- 董事会观察员席位(Board Observer):传统财务领投方倾向索取拥有投票权的董事会席位,企业创投则普遍选择无投票权的观察员权益。董事会正式席位承担对初创企业的法定受托责任,在母公司战略利益与初创企业发生利益冲突时将使指派董事陷入法律责任;观察员席位能够获取业务情报与会议材料,同时规避法定信义义务。
- 业务排他与商业俘获:接受某一家电信或工业巨头的投资,可能导致同赛道的其余寡头客户终止采购。因此成熟创业团队更倾向于将企业资本视为商业客户关系的载体,在股权架构上保持距离。
出资动作在地理分布上延续了极化现象。在 2025 年印度初创企业募集的 130 亿美元资金中,班加罗尔获取约 60 亿美元(占比 46%),德里国家首都辖区获取约 26 亿美元,孟买获取约 23 亿美元。三大中心城市包揽了全国超过 80% 的早期融资。企业创投团队倾向于在自身创新部门所在的同城区域寻找标的,进一步巩固了投资网络在地理维度的封闭状态。
政策管道齐备与未来检验指标
在监管与资本基础设施层面,印度近年铺设了多条国家级通道:
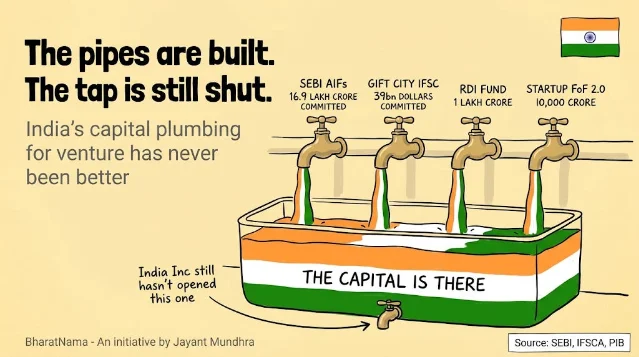
- 备选投资基金(AIF)规模扩张:截至 2026 年 3 月 31 日,印度 AIF 行业累计募集承诺达到 16.9 万亿卢比,同比增长 25%,实际完成投资约 6.8 万亿卢比;
- 税收穿透制度落地:印度所得税法第 115UB 条款赋予第一类与第二类 AIF 税收穿透待遇,基金层面对非营业收入免税,收益以原始性质直接穿透至出资人;
- 天使投资门槛重塑:印度证券交易委员会(SEBI)将天使基金限定为合格投资者,取消 5000 万卢比最低基金规模门槛,并将单笔最低投资金额由 250 万卢比降至 100 万卢比,投资上限提高到 2.5 亿卢比;
- 母公司投资限额明确:印度公司法第 186 条规定,企业在未取得股东特别决议的前提下,对外投资限额可达到实收资本加自由公积金及证券溢价的 60%,或自由公积金及证券溢价的 100%(以较高者为准);
- GIFT 国际金融城离岸管道:截至 2026 年 3 月,GIFT 离岸基金承诺规模达到 390 亿美元,实际募集约 195 亿美元;
- 财政母基金启动对接:规模达 1 万亿卢比的研发创新基金(RDI Fund)于 2026 年 5 月签署首批 5 份协议(包括向 Dhruva Space 拨款约 10.5 亿卢比);10 规模 1000 亿卢比的“印度初创母基金 2.0”(FoF 2.0)于 2026 年 4 月完成通知,明确向深科技与创新制造业倾斜。11
作者指出,韩国企业主导研发的核心机制在于研发税收抵免、公共采购首单支持与政府联合投资,但韩国将研发资源高度压入四大财阀集团的模式无法在印度推行。印度经济具备联邦化与地域分散的特征,需要由大量中型企业创投建立多元化的投资组合网络。
作者总结提出跟踪印度企业参与科技研发真实进展的五个观察指标:
- RDI 基金拨款兑现进度:科技发展局在 2026 年 4 月前收到 124 份总计超过 1000 亿卢比的提案,关注第二批资助协议能否在季风季度顺利签署;
- FoF 2.0 资金的投向分布:作为执行机构的小企业发展银行(SIDBI)在首轮资金周期中,是否将承诺额度实质分配给深科技类别的 AIF;
- 印度深科技联盟的本土扩容:英伟达与高通领衔的深科技出资阵营中,能否迎来印度本土工业巨头的加入;
- 科技部后续研发数据:私营部门 51.8% 的出资占比属于单年基数波动,还是进入持续上升轨道;
- 天使基金监管合规达标情况:SEBI 设定的 2026 年 9 月 8 日合规过渡期结束后,存量天使基金在合格投资者新规下的存续比例。
作者借此梳理出印度商业界在科技转型中的制度分界:印度企业已经开始在账面上承担研发支出的份额,但直面深科技长期创新风险的资本供给机制,依然等待本土工业体系从观望转向实质下场。
References
- 1#53: Why does India Inc fund just 52% of India's research?
bharatnama.substack.com
- 2R&D Statistics 2025-26
nextias.com
- 3
- 4The 2025 EU Industrial R&D Investment Scoreboard
publications.jrc.ec.europa.eu
- 5World of Corporate Venturing 2026
worldofcorporateventuring.com
- 6
- 7Info Edge Shares Startup Portfolio Value Surges
niftytrader.in
- 8India Deep Tech Alliance Issues Inaugural Report
prnewswire.com
- 9India Inc is Flush with Cash but Private Investment is Still Missing
business-standard.com
- 10
- 11
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.