AI研报晨读|2026-06-17:硅片涨价、工业 Agent 与电力瓶颈成三条主线
截至 6 月 17 日 00:30,北京时间,公开信源显示国内券商继续围绕 AI 硬件材料涨价和工业 AI 落地寻找弹性;海外投行则把 AI 基建讨论延伸到服务器市场上修、电力瓶颈与数据中心融资。本文结构化梳理本期可核验的评级、目标价状态、关键数据和今日跟踪清单。

截至 6 月 17 日 00:30,北京时间,公开可核验信源里新增的 AI 相关券商/投行观点,主线并不分散:国内券商继续沿着「AI 硬件材料涨价」和「AI 应用落地」找弹性,海外投行则把问题从 GPU 订单延伸到电力、融资和数据中心资产负债表。目标价完整调整披露仍偏少,本期只把公开页面明确写出的评级、估值和目标价状态纳入表格。
开盘前先看 5 条
| 方向 | 最新机构观点 | 对盘面的含义 |
|---|---|---|
| 半导体硅片 | 中信证券 6 月 16 日研报称,AI 需求驱动半导体硅片进入上行周期,量增逻辑在 2025 年出现,涨价逻辑在 2026 年二季度出现。1 | AI 硬件交易从光模块、PCB 扩散到上游材料,重掺硅片和 12 英寸轻掺硅片是今日重点跟踪。 |
| 工业 AI | 华泰证券 6 月 16 日维持中控技术「买入」评级,理由是工业 AI Agent 闭环执行落地、商业模式从 CAPEX 转向 OPEX。2 | 应用层不是泛讲大模型,而是看能否进入工业现场、带来持续性服务收入。 |
| 游戏 AI | 华泰证券认为,AI 正推动游戏行业从内容工业走向智能互动工业,受益方向包括研发工业化、AI 原生玩法、平台与全球化发行体系。3 | 游戏板块若再起,需要验证 AI 降本和新玩法收入,而不是只看概念热度。 |
| 海外硬件 | 高盛上修 2026-2030 年 AI 服务器市场预测,预计 2030 年 AI 服务器市场规模达 1.24 万亿美元。4 | 全球 AI 硬件景气仍在,但高盛同时把厂商分化写进评级,不能简单买一篮子。 |
| 电力瓶颈 | 摩根士丹利称,AI 融资与能源融资正在合流,变压器平均交付周期已达 128 周,发电机升压变压器为 144 周。5 | 算力链的瓶颈正在外溢到电网设备、储能、燃气轮机、水资源和劳动力。 |
国内券商:硬件材料继续涨价,应用只认可「落地收入」
1. 中信证券:硅片的关键不是「涨没涨」,而是供给弹性太慢
凤凰网 6 月 16 日的券商晨会汇总显示,中信证券判断「硅片涨价如期落地,上行周期才刚开始」,并预计下半年国内外仍会继续涨价。该研报还提到,重掺硅片和海外轻掺硅片紧缺较明确,国内轻掺硅片有望受益于海外订单溢出。3
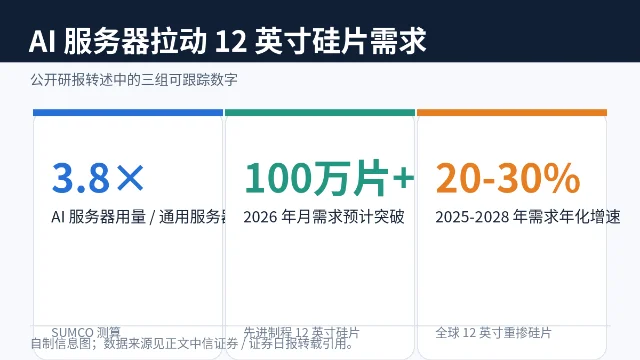
证券日报在 6 月 17 日凌晨进一步补充了这条线索。按 SUMCO 测算,AI 服务器对 12 英寸硅片需求量是通用服务器的 3.8 倍;2026 年 AI 相关应用对先进制程硅片月需求预计突破 100 万片,占全球 12 英寸总需求超过 10%。中信证券测算,2025-2028 年全球 12 英寸重掺硅片需求年化增速为 20%-30%。1
这条线的交易重点不在「AI 服务器继续增长」这个共识,而在供给侧的慢变量。中信证券称,海外五大厂商中仅环球晶圆有大规模扩产计划,建设与验证周期超过 2 年;即便按最乐观测算,2028 年全球 12 英寸重掺硅片产能预计在 75 万片/月以上,行业供应仍将维持紧缺。1
2. 中控技术:华泰给的是「工业 AI 收入」逻辑
华泰证券 6 月 16 日维持中控技术「买入」评级,公开转述的理由很具体:公司入选 2026 浙商 AI 智能体 TOP40,基于三十余年 DCS 数据积累和行业 know-how 开发 TPT 大模型 2.0,推动工业 AI Agent 闭环执行落地。2
华泰的三条逻辑分别是:DCS 数据和场景壁垒、产品投资回报清晰且客户付费意愿强、商业模式由赚 CAPEX 转向赚 OPEX。公开页面还提到,公司 2026-2028 年 AI 收入目标为 10/25/50 亿元,并将营业收入与工业 AI 收入纳入股权激励双指标考核。2
对 A 股 AI 应用来说,这比「模型能力提升」更能落到估值表:收入目标、考核绑定、客户付费场景和 OPEX 化,都能被后续季报验证。
3. 游戏 AI:华泰强调从制作效率走向互动玩法
6 月 16 日券商晨会中,华泰证券称 AI 正推动游戏行业从内容工业向智能互动工业演进。该行列出的三类受益方向是:AI 驱动研发工业化升级,AI 原生玩法带来交互体验和付费模式变化,AI 降低开发门槛后平台与全球化发行体系受益于供给扩容。3
这个判断给游戏板块定了一个更高门槛:只讲降本已经不够,市场会追问新玩法能否留住用户、是否改变付费率和生命周期。短线可看情绪,复盘时更应盯产品测试、流水和海外发行数据。
A 股反馈:AI 硬件开始沿材料链扩散

6 月 16 日早盘,创业板指涨超 2%,PCB、MLCC、玻璃纤维、光通信等 AI 硬件细分方向领涨。财联社援引中信证券观点称,四家台系 MLCC 厂商对需求高度乐观,认为本轮 AI 需求拉动超越 2018 年日系厂商从消费电子转向汽车电子带来的转单效应,缺货可能延续至 2027 年后。6
玻纤方向也有券商观点接力。财联社午报援引天风证券称,2026 年 6 月初,市场常用规格电子布完成年内第五轮提价,均价达到 7.4 元/米,较 2025 年三季度低点上涨 100%,核心驱动力来自 AI 算力需求带来的结构性需求抬升。6
科创板晚报还补了一条海外产业链信号:摩根士丹利称,受 AI 数据中心需求持续增长推动,硬盘行业供需趋紧程度超出预期,消息带动西部数据盘前涨近 8%、希捷科技涨超 6%。7
这几条放在一起看,AI 硬件交易正在从「光模块一条线」变成「连接、封装、散热、存储、上游材料」多点轮动。好处是行情承接面更宽;坏处是涨价叙事会越来越挑数据,缺少真实订单和价格验证的分支容易快速回撤。
海外投行:AI Capex 还没降温,瓶颈换了名字
1. 高盛:AI 服务器市场上修,但厂商不再同涨同跌
高盛结合 650 Group 的 2026 年一季度数据,上调全球服务器市场中长期预测,预计全行业 2025-2030 年复合年均增长率达到 38%。其中,2026-2030 年 AI 服务器市场规模预期平均上调 18%,2030 年市场规模预计达 1.24 万亿美元,前值为 9610 亿美元。4
高盛给出的更关键细节是分化。公开转述显示,戴尔一季度 AI 服务器整体市占率从 5% 提升至 17%;高盛维持戴尔、慧与的「买入」评级,目标价保持不变,同时维持超微电脑「卖出」评级。4
这对 A 股映射有两个提示:第一,海外 AI 资本开支没有给出见顶信号;第二,硬件链条会开始按客户结构、交付能力和毛利率筛选公司,简单按「AI 服务器」概念排序的有效性会下降。
2. 摩根士丹利:AI 融资正在变成「电力+算力」融资
摩根士丹利最新报告的重点不是「科技公司还要花多少钱」,而是它们能不能拿到足够电力。报告称,目前电力变压器平均交付周期已达 128 周,发电机升压变压器交付周期达到 144 周,而疫情前正常交付周期通常只有 12-16 周。5
同一报告还提到,美国未来十年预计短缺约 30 万名电工,现有电工劳动力中超过五分之一已满 55 岁;标普数据显示,全球 43% 的数据中心位于水资源压力较高地区;美国已有 14 个州的立法机构正在考虑某种形式的数据中心暂停建设措施。5
这解释了为什么国内「算电协同」、电网设备、储能和燃气轮机会被反复拿来和 AI 放在一起交易。下一阶段的算力供给,可能不只由 GPU 交期决定,也由变压器、并网排队、水资源和地方审批共同决定。
3. 巴克莱与奥本海默:数据中心资产和 SpaceX 外溢效应继续扩大
财联社海外研选 6 月 16 日汇总显示,巴克莱估算亚马逊 2025 年数据中心总用电量可能约为 91 太瓦时;该行还预计,数据中心 ABS 和 CMBS 未偿规模已达 640 亿美元,到 2028 年底可能扩至 1800 亿美元。8
奥本海默则把 SpaceX 放进通信和 AI 基础设施框架中:其预计 Starlink 2030 年全球宽带用户预测由 7000 万上调至 1 亿,美国卫星宽带用户由 1000 万上调至 1500 万;该行还将 2035 年太空经济收入预测由 5000 亿美元上调至 8000 亿美元。8
这些观点对今日 AI 板块的直接指向并不都是「买算力」。更实际的跟踪清单包括:数据中心融资成本、租约现金流证券化、卫星宽带对传统运营商的挤压,以及储能在「电力先于算力」中的位置。
评级与目标价变动表
| 标的/方向 | 机构 | 本期公开动作 | 目标价/估值信息 | 关注点 |
|---|---|---|---|---|
| 中控技术 | 华泰证券 | 维持「买入」评级。2 | 公开转述未披露目标价;披露公司 2026-2028 年 AI 收入目标 10/25/50 亿元。2 | 工业 AI Agent 是否形成可持续 OPEX 收入。 |
| 戴尔、慧与 | 高盛 | 维持「买入」评级。4 | 目标价保持不变。4 | AI 服务器订单、企业 IT 支出和白牌竞争。 |
| 超微电脑 | 高盛 | 维持「卖出」评级。4 | 目标价未调整。4 | AI 服务器需求超预期、利润率和客户多元化是潜在上行风险。 |
| 特斯拉 | 奥本海默 | 维持「Perform」评级。8 | 未给目标价;上调 2026-2028 年收入和调整后 EPS 预测。8 | SpaceX 数据中心和 AI 算力扩张对固定式储能需求的拉动。 |
今日跟踪清单
- 硅片涨价链:立昂微、西安奕材、沪硅产业等 12 英寸硅片产能、重掺产品比例、客户验证和长协调价节奏。中信证券的逻辑需要价格和订单继续兑现。1
- AI 硬件材料轮动:MLCC、电子布、玻纤、铜箔、硬盘、PCB 是否继续有涨价函、交期延长或订单上修。没有价格数据的分支,尽量当情绪交易处理。6
- 工业 AI 应用:中控技术这类标的,后续应看 AI 收入是否单独披露、OPEX 收入占比是否提升、股权激励指标是否能按期完成。2
- 海外电力约束:摩根士丹利把电力、变压器、水资源和审批列为 AI 扩张限制项。A 股映射到电网设备、储能、燃气轮机和算电协同,但要区分「有订单」与「有故事」。5
- 研报质控风险:方正证券近期地产研报把 2024 年 6 月 7 日国务院常务会议表述错标为 2026 年 6 月 7 日,被媒体指向 AI 辅助写研报中的信息污染和人工审核缺位。9 对依赖二手研报摘要的投资者来说,今天的行动建议很简单:看到「最新政策」「首次」「加速落地」这类表述,先点原文核日期。
References
- 1半导体硅片行业进入上行周期
baijiahao.baidu.com
- 2入选2026浙商AI智能体TOP40 华泰证券维持中控技术「买入」评级
baijiahao.baidu.com
- 3A股三大指数开盘涨跌不一,创业板指高开0.79%
finance.ifeng.com
- 4高盛——美国科技板块:硬件行业——2026年一季度服务器市场份额及行业展望更新
baijiahao.baidu.com
- 5海外研选|摩根士丹利:AI融资与能源融资正在合流 「电力+算力」时代来临
baijiahao.baidu.com
- 6
- 7科创板晚报:DeepSeek首轮融资或落地 长盈通明起停牌核查
finance.sina.cn
- 8海外研选日报0616:奥本海默:SpaceX将重塑1.6万亿美元通信市场
finance.sina.cn
- 9研报现超级「乌龙」,都是AI惹的祸?方正证券再曝合规漏洞
stock.10jqka.com.cn
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.