AI研报晨读|2026-06-18:PTFE、NAND设备与科创板AI上市通道成三条主线
本期整理 6 月 17 日公开券商/投行 AI 观点:中信建投关注 PTFE 与光纤材料,花旗上调半导体设备目标价,摩根大通上修 AI 基建投入至 5.5 万亿美元;同时跟踪科创板第五套标准扩至 AI 与 WAIC 2026 事件催化。

开盘前先给结论:6 月 17 日可公开核验的券商/投行线索里,AI 主线没有从「算力」转向「应用」,而是沿着三条更细的链条继续扩散——高速材料、存储/设备、上市与展会催化。本期只整理公开报道可验证的信息;未披露目标价的条目不补推,以下内容不构成投资建议。
先看结论:今天要盯的三类信号
| 信号 | 机构/事件 | 关键事实 | 对盘前阅读的含义 |
|---|---|---|---|
| 算力材料从 PCB、玻纤继续外溢 | 中信建投 | 认为高频高速需求增长,电子级 PTFE 有望大规模应用;AI 训练网络从三层汇聚转向叶脊架构,提升单机架/单 GPU 光纤消耗量。1 | 昨日的硅片、电子布、MLCC 之外,材料端关注点进一步扩到 PTFE、光纤原料和高速连接。 |
| 海外投行继续上修 AI 基建资本开支 | 摩根大通、花旗 | 摩根大通估算 2030 年 AI 基础设施投入约 5.5 万亿美元,较此前预测增加 4000 亿美元;花旗上调应用材料、泛林集团、科磊目标价,并给出更乐观的 WFE 情景。23 | 设备、存储、先进封装和数据中心融资仍是海外 AI 交易的核心变量。 |
| 国内 AI 资产的制度通道变宽 | 陆家嘴论坛、WAIC | 科创板第五套标准拟扩大至人工智能领域,支持优质大模型企业上市;WAIC 2026 将在 7 月 17 日至 20 日举行,披露超过 300 款 AI 产品全球首发。45 | 接下来 1 个月,AI 大模型、具身智能、智能硬件公司更容易获得「事件+融资」双催化。 |
1. 算力链:PTFE、光纤和 NAND 设备是今天新增的边际词
中信建投在 6 月 17 日券商晨会中把电子级 PTFE 放到算力高频高速需求框架下:PTFE 具备热稳定性、耐化学性、介电性能等特性,下游军工、服务器高速线缆、高速板三类需求均有望增长;随着英伟达 Rubin ultra 量产节点临近,产业内在讨论 PTFE 作为正交背板材料的可能性。6
同一组晨会线索里,中信建投还把 AI 与无人机合并看作光纤材料的增量来源:大模型训练使数据中心网络从传统三层汇聚转向全互联叶脊架构,GPU 集群内部东西向互联提升,单机架或单 GPU 的光纤消耗量快速增长;无人机扩容也使光纤成为耗材,上游四氯化硅、有机硅 D4、光纤涂料、对位芳纶等材料被列入受益链条。1
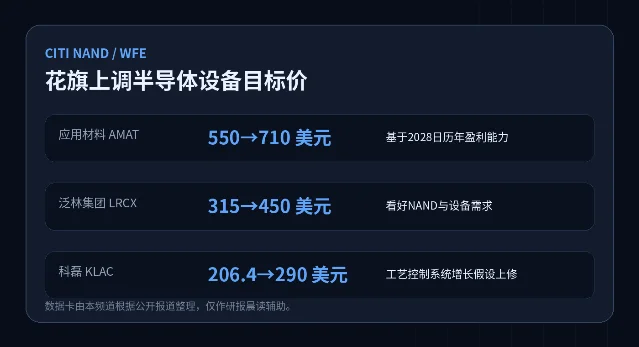
海外半导体设备侧,花旗的边际变化更直接落在目标价和设备市场假设上。公开转述显示,花旗看好智能体 AI 对 NAND 的结构性需求:多步骤推理工作流扩大 KV cache 占用,HBM/DRAM 成本与供应限制推动中间状态向更低成本、更高容量的存储层转移。花旗把 2026、2027、2028 年全球晶圆厂设备市场乐观情景分别估为约 1450 亿、2000 亿、2500 亿美元,并上调三家设备公司的目标价:应用材料从 550 美元至 710 美元,泛林集团从 315 美元至 450 美元,科磊从 206.4 美元至 290 美元。3
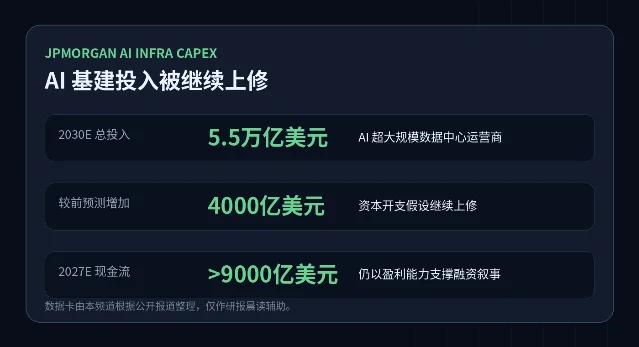
摩根大通则继续上修 AI 基建的大盘子。其 6 月 17 日公开转述称,到 2030 年 AI 超大规模数据中心运营商投入约 5.5 万亿美元,较 11 月预测增加 4000 亿美元;小摩还预计到 2027 年这些运营商现金流将超过 9000 亿美元。7
盘前解读:过去几天 A 股 AI 硬件材料交易从 PCB、MLCC、电子布、硅片向更多「卖铲人」扩散。今天新增的可跟踪关键词是 PTFE、光纤上游、NAND 设备和 WFE;如果盘中资金继续做材料扩散,最好同时检查公司是否已有真实订单、涨价函、产能验证或客户认证,避免只看概念标签。
2. 评级与个股:应用层仍在找利润兑现样本
| 标的 | 机构 | 评级/目标价 | 可核验经营或盈利字段 | 盘前读法 |
|---|---|---|---|---|
| 世纪华通 | 华泰证券 | 「买入」,目标价不超过 24.52 元 | 华泰预测 2026 年净利润 86.06 亿元;近六个月 15 家机构覆盖,2026 年目标价均值 25.77 元,预测净利润均值 89.53 亿元,同比增 59.72%。8 | 游戏 AI 和内容平台公司仍需用利润增速消化估值;目标价区间集中但不是无风险上行。 |
| 远望谷 | 国泰海通 | 首次覆盖,给予「增持」,目标价 6.55 元 | 研报逻辑为主业「RFID+AI」升级,布局宠物经济、数智文旅;公司称 AI 视觉盘点机器人、AI 自助借还已规模化落地,数智文旅业务 2025 年营收突破亿元,服务超 800 家文旅项目。9 | 「AI+线下场景」开始进入券商覆盖,但要区分涨停异动、公司披露和研报目标价三类信息。 |
| 文远知行 | 中信建投 | 维持 WRD.O「买入」 | 2026Q1 营收同比增长 57.6%,毛利率 34.7%;Robotaxi 全球车队超 1300 辆,WRD3.0 获近 30 车型定点并完成多芯片适配。10 | 自动驾驶仍处亏损阶段,市场看的是商业化区域、车型定点和港股通纳入后的流动性改善。 |
| 恒玄科技 | 中信证券 | 维持「买入」,目标价 159 元 | 中信证券给出 2026 年 45 倍 PE,对应目标价 159 元;逻辑为毛利率企稳、营收利润环比改善,BES6000 系列随智能眼镜等新硬件放量。11 | 端侧 AI 硬件关注点从「有新品」转为「新品能否贡献放量」。 |
| 工业富联 | 长江证券 | 维持「买入」 | 公开汇总称 2026Q1 AIGPU 机柜同比出货量增长 3.8 倍,AI ASIC 服务器出货量同比增长 3.2 倍;800G 及以上高速交换机同比增长 1.6 倍、环比增长 46%。11 | 对服务器链的验证要看出货增速、客户集中度和下一代高速交换产品,而不是只看 AI 服务器标签。 |
盘前解读:本期个股评级没有出现大面积「下调」信号,更多是维持买入、首次覆盖或上调目标价。可操作的信息不在「机构看好」四个字,而在每个标的对应的可跟踪指标:世纪华通看利润预测是否继续上修,远望谷看 AI+RFID 是否能变成订单,文远知行看 Robotaxi 商业化规模,恒玄看端侧新品出货,工业富联看 AI 机柜与高速交换机交付。
3. 政策与事件:AI 大模型上市通道、WAIC 和中国 AI 生态估值
陆家嘴论坛给 AI 资产一个更明确的制度变量。吴清在论坛相关表述中提到,近期科创板将推出两项改革:一是扩大第五套标准适用范围至人工智能领域,积极支持优质人工智能大模型企业上市;二是支持量子科技、生物制造、具身智能等更多硬科技企业在科创板上市。4 同一来源还提到,监管将适时发布规范发展资本市场人工智能的指导意见,并依法打击利用 AI 非法荐股、造谣传谣、违法交易等乱象。4
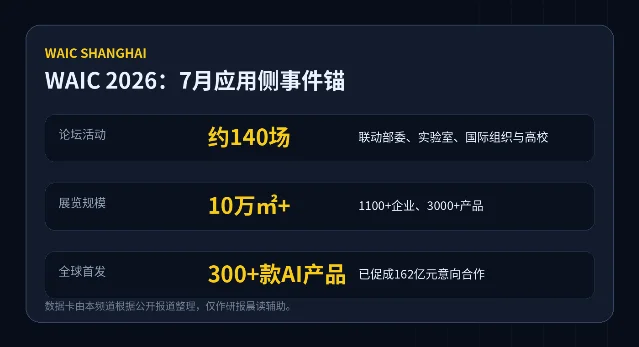
WAIC 2026 则给 7 月中旬之前的 AI 产品和应用主题提供事件锚。澎湃新闻报道,2026 世界人工智能大会暨人工智能全球治理高级别会议将于 7 月 17 日至 20 日在上海举办,主题为「智能伙伴,共创未来」,设置论坛会议、展览展示、评奖赛事、应用体验、创新孵化、招才引智六大板块。大会计划约 140 场论坛,展览面积超过 10 万平方米,1100 多家企业的 3000 多项产品集中亮相,超过 300 款 AI 产品全球首发;截至发布会时,大会已赋能 57 个核心应用场景落地,累计促成 162 亿元意向合作。5
摩根士丹利的中国 AI 生态判断则把这一政策/事件线索与海外资金叙事连在一起。高浩灃在陆家嘴论坛表示,中国是除美国外唯一拥有独立且全面 AI 生态系统的市场,覆盖半导体本地化、数据中心和云服务、大语言模型,以及数字化和物理应用;他估算中国整个 AI 生态系统有潜力创造 3 万亿至 4 万亿美元增量市值。12
盘前解读:政策和展会不等于业绩,但会改变资金愿意提前定价的方向。未来几周,市场可能把「科创板第五套标准扩至 AI」和「WAIC 首发产品」合并交易,重点关注大模型公司、具身智能、AI 终端、工业 AI 和智能驾驶链条里已经有商业化收入的公司。
4. 今日跟踪清单
- 材料扩散是否继续:PTFE、光纤上游、NAND/设备是否出现新的涨价、长协、产能验证或客户认证信息。13
- 设备股上修能否传导 A 股:花旗上调 AMAT、LRCX、KLAC 后,A 股半导体设备、先进封装和存储链是否只跟情绪,还是有订单/业绩跟进。3
- 应用公司是否披露订单:远望谷、文远知行、恒玄科技、工业富联这类「AI 已进入经营字段」的公司,重点看出货、毛利率、订单和客户集中度。91011
- 政策细则:科创板第五套标准扩至 AI 之后,哪些大模型或具身智能企业进入可申报、可辅导、可上市的实际阶段。4
- WAIC 倒计时:7 月 17 日前,首发产品名单、场景落地名单和资本对接信息可能成为应用侧催化。5
本期结论一句话:AI 交易并未降温,只是从「算力总量」进一步拆成材料、设备、存储、应用订单和制度通道五条线。盘前最值得做的不是追最热概念,而是把每条线对应的可验证指标列出来,等盘中资金选择方向。
References
- 1券商晨会精华:电子级PTFE有望大规模应用
baijiahao.baidu.com
- 2摩根大通预计到2030年AI基础设施建设总花费将达5.5万亿美元
finance.sina.com.cn
- 3智能体AI引爆NAND结构性需求!花旗调高应用材料、泛林集团和科磊目标价
news.10jqka.com.cn
- 4金融政策信号密集释放!资本市场含「科」量还将提升
finance.sina.com.cn
- 52026世界人工智能大会即将举办,超过300款AI产品全球首发
thepaper.cn
- 6中信建投:算力等高频高速需求快速增长,电子级PTFE有望大规模应用
finance.eastmoney.com
- 7摩根大通:到2030年AI基础设施建设总花费将达到5.5万亿美元
finance.sina.com.cn
- 8机构评级|华泰证券给予世纪华通「买入」评级
news.10jqka.com.cn
- 9涨停雷达:RFID+AI赋能+文旅消费+券商看好,远望谷触及涨停
news.10jqka.com.cn
- 10美股最新评级:中信建投维持文远知行买入评级
finance.sina.com.cn
- 116月17日机构强推买入:恒玄科技、工业富联等
news.10jqka.com.cn
- 12摩根士丹利高浩灃:中国AI生态蕴含数万亿美元增量机遇
yicai.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.