长鑫科技的利润,先由存储涨价驱动:重资产如何穿越下一轮周期?
拆解长鑫科技2026年上半年DRAM收入、利润、产品升级、折旧与现金流,判断LPDDR6量产和持续扩产距离穿越存储周期还有哪些公开节点。

长鑫科技上市后的首份半年报,给出了一组极不寻常的数字:2026 年上半年营业收入 1503.10 亿元,归母净利润 776.05 亿元,扣非归母净利润 787.93 亿元,主营业务毛利率 84.84%,经营活动现金流净额 1311.56 亿元。1
这份成绩单当然说明公司已经站在 DRAM 景气周期的高点附近,但它还没有单独证明长鑫科技已经拥有穿越下一轮价格回落的盈利能力。
因为公司自己在半年报中写得很直接:收入和利润大幅增长,主要得益于全球 DRAM 产品供不应求、价格上涨和销售数量增加;报告期末固定资产账面价值 1815.63 亿元,上半年计提固定资产折旧 145.10 亿元。1
今天研究长鑫科技,重点不是重复“存储涨价带来高利润”,而是把三个问题放在一起看:公司卖的产品有没有继续升级,收入能不能从周期价格传导变成稳定的客户交付,重资产折旧和后续扩产能不能在价格回落时被规模效应消化。
01|先看它卖什么
长鑫科技主要从事 DRAM 产品的研发、设计、生产和销售,采用从晶圆制造到产品销售的 IDM 模式。DRAM 可以理解为设备运行时暂存数据的内存,服务器、个人电脑、手机和智能汽车都需要它。
公司目前的产品不是单一的一种内存,而是几条面向不同设备的产品线:
| 产品线 | 主要形态与应用 | 当前能确认的阶段 |
|---|---|---|
| DDR5 | 面向服务器、工作站和个人电脑,覆盖 UDIMM、SODIMM、CUDIMM、RDIMM、MRDIMM 等模组 | 公司官网披露最高速率 8000 Mbps、单颗密度最高 24Gb;产品组合已经覆盖多个下游场景。2 |
| LPDDR5X | 面向旗舰移动设备,也可延伸到低功耗终端 | 8533 Mbps 和 9600 Mbps 产品已于 2025 年 5 月进入量产,10667 Mbps 产品处于客户送样阶段。3 |
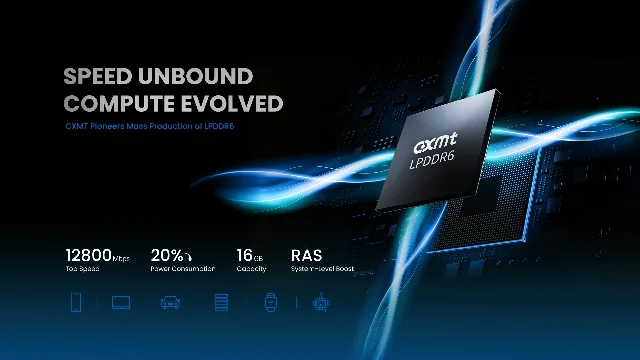
| LPDDR6 | 面向手机、PC、智能穿戴、智能汽车、边缘服务器和机器人 | 长鑫科技官网 2026 年 9 月 7 日宣布进入量产,16GB 封装芯片最高速率 12800 Mbps,首发商用终端为小米 18 Fold。4 |
| DRAM 晶圆、芯片和模组 | 向客户提供不同交付形态的产品方案 | 公司在 9 月 7 日业绩说明会上确认,已经形成 DDR 和 LPDDR 等多元化产品布局。5 |
这张表里最重要的不是“12800 Mbps”这个参数,而是产品阶段已经出现分层。
DDR5 是公司面向服务器、工作站和 PC 的成熟产品平台;LPDDR5X 不同速率的量产与送样状态并不相同;LPDDR6 已经进入量产,但公司官网仍然使用“正在扩大商业采用”的表述。产品进入量产,距离在多个客户、多个终端中形成可重复的规模收入,中间还隔着客户验证、采购、交付和价格谈判。
02|利润来自哪里
先把半年报的利润表和现金流量表放在一起:
| 指标 | 2026 年上半年 | 同比或期末变化 | 研究含义 |
|---|---|---|---|
| 营业收入 | 1503.10 亿元 | +873.64% | 公司解释为 DRAM 价格上涨与销量增加共同推动。1 |
| 归母净利润 | 776.05 亿元 | 上年同期为亏损 23.32 亿元 | 从亏损转为大额盈利,周期弹性极强。1 |
| 扣非归母净利润 | 787.93 亿元 | 上年同期为亏损 23.87 亿元 | 扣非利润高于归母利润,非经常性损益合计为负 11.88 亿元。1 |
| 主营业务毛利率 | 84.84% | 半年报披露存在周期波动风险 | 高毛利既包含供需和价格因素,也包含工艺、产能利用率和规模效应。1 |
| 研发费用 | 55.37 亿元 | 同比+51.27% | 占营业收入 4.56%,研发材料、测试服务和折旧摊销均是主要构成。1 |
| 经营现金流 | 1311.56 亿元 | 上年同期为 42.51 亿元 | 主要由销售商品收到的现金增加带动,但不能直接等同于可自由支配现金。1 |
这组数据首先证明了 DRAM 价格周期的力量。
公司上半年营业成本 229.34 亿元,收入同比增长 873.64%,成本同比增长 70.76%。收入和成本的增幅差距,直接体现在毛利率和利润的大幅释放上。半年报把收入增长的主要原因归结为全球 DRAM 供不应求、产品价格上涨和销售数量增加,而不是把全部增长归因于新产品溢价。1
第二个信号是,扣非归母净利润高于归母净利润,但非经常性损益并不简单。
半年报披露,非经常性损益合计为负 11.88 亿元,其中与金融资产、金融负债公允价值变动及处置相关的损益影响较大。公司当期投资收益 15.96 亿元,公允价值变动收益为负 29.49 亿元。把 776.05 亿元归母净利润直接当作纯粹的 DRAM 经营利润,会忽略金融工具和汇率相关项目对利润表的影响。1
第三个信号是,现金流确实已经转正,而且规模很大,但现金流的来源需要继续拆分。
上半年经营现金流 1311.56 亿元,主要原因是销售商品收到的现金增加;同期投资活动现金流净额为负 355.77 亿元,其中购建固定资产、无形资产和其他长期资产支付现金 215.94 亿元,另有大量结构性存款和定期存款的收支。对一家正在持续扩产的 DRAM 公司,经营现金流转正是重要改善,但不能因此跳过资本开支和资金使用效率的观察。1
03|高利润背后的经营质量
长鑫科技的资产负债表,和利润表一样有强烈的周期特征。
截至 2026 年 6 月 30 日,公司货币资金 1434.26 亿元,交易性金融资产 388.32 亿元,应收账款 66.53 亿元,存货账面价值 351.30 亿元,固定资产账面价值 1815.63 亿元,在建工程 367.78 亿元。总资产 4680.78 亿元,归母净资产 1347.22 亿元。1
| 资产与负债项目 | 2026 年 6 月 30 日 | 半年报提供的变化 | 读法 |
|---|---|---|---|
| 应收账款 | 66.53 亿元 | 较 2025 年末增长 336.63% | 收入大幅增长后,回款周期和客户信用需要继续核对。1 |
| 存货账面价值 | 351.30 亿元 | 较 2025 年末增长约 22.96% | 原材料、在产品和产成品都在占用资金,价格回落时会带来跌价压力。1 |
| 合同负债 | 12.56 亿元 | 较 2025 年末增长 180.77% | 芯片经销商通常预付 100%货款,合同负债是订单与交付之间的时间差。1 |
| 固定资产 | 1815.63 亿元 | 占总资产 38.79% | 产能优势的另一面是折旧和减值风险。1 |
| 在建工程 | 367.78 亿元 | 期末仍处于建设投入中 | 后续产能释放需要价格、良率和利用率共同匹配。1 |
| 短期借款 | 111.47 亿元 | 较 2025 年末增长 15.21% | 扩产和运营资金需求仍然较重。1 |
合同负债尤其值得单独看。
半年报显示,期末合同负债 12.56 亿元,主要是销售产品预收款;公司一般要求经销商客户预付 100%货款,在商品控制权转移前确认合同负债。2026 年年初销售产品预收款 4.46 亿元已经在上半年确认收入,期末销售产品预收款 12.43 亿元预计在下半年确认收入。1
9 月 7 日业绩说明会上,管理层进一步解释,一季度合同负债对应的客户订单在二季度集中交付并结转收入,因此余额较一季度下降属于存储行业正常的渠道周转节奏。这个解释能说明合同负债的时间变化,但不能替代对收入确认、应收账款和存货周转的持续核对。6
更大的变量是折旧。
长鑫科技上半年固定资产折旧 145.10 亿元,同比增长 27.85%;公司在半年报中提示,持续产能建设会带来大额折旧,若市场价格下滑且规模效应长期不能显现,主营业务毛利率可能下降,固定资产也可能发生减值。1
换句话说,扩产不是只有“产能更多”这一面。产能利用率足够高时,固定成本可以被更多晶圆和芯片摊薄;利用率下降时,折旧会留在利润表里,存货和长期资产还可能需要减值。
04|产品升级能否穿越周期
长鑫科技需要证明的,不只是能在景气周期中卖更多 DRAM,而是能在周期高点提前把产品结构推向更高性能和更多应用。
DDR5 是这条路径的基础。公司官网披露,DDR5 产品最高速率 8000 Mbps、单颗密度最高 24Gb,产品形态覆盖服务器、工作站和个人电脑所需的多种模组。服务器内存的客户验证、稳定供货和长期服务要求,通常高于单纯的参数展示,因此后续要看服务器产品收入和客户订单是否继续增加,而不是只看发布了多少产品。2
LPDDR5X 和 LPDDR6 则代表移动端与低功耗场景的升级。
长鑫科技官网此前披露,LPDDR5X 的 8533 Mbps 和 9600 Mbps 产品已经量产,10667 Mbps 产品处于客户送样;9 月 7 日,公司又宣布 LPDDR6 进入量产,产品最高速率 12800 Mbps,并在小米 18 Fold 上实现首发商用。34
这带来一个重要但容易被忽略的区别:
- 量产说明制造和封装已经达到可持续生产的阶段。
- 客户送样说明产品正在进入验证和导入阶段,尚不等于规模收入。
- 首发商用说明至少有一个终端产品采用,但不等于已经形成广泛的客户覆盖。
- 收入增长还要经过采购、交付、验收和价格确认,最终才会进入财务报表。
因此,LPDDR6 是一个值得跟踪的增量,但目前更适合被写成“产品商业化进入新阶段”,不宜直接写成“已经改变了公司的收入结构”。
公司在业绩说明会上表示,产品在性能、质量和供应稳定性方面已具备与国际主流厂商竞争的能力;2026 年上半年境外收入占主营业务收入 63.84%,服务器领域产品收入和境外收入贡献增加。前者是管理层对竞争力的判断,后者是业务结构变化的线索,下一步仍需要财报的产品和区域收入披露来验证持续性。6
05|3.97 万亿元先放在行情栏
9 月 7 日收盘,长鑫科技股价上涨 6.7%,总市值达到 3.97 万亿元。这个数字来自 9 月 7 日业绩说明会后的行情报道,代表的是一个具体交易日的市场快照。6
它不能和 6 月 30 日的半年报数据直接拼成一个估值结论,也不能单独说明市场已经为 LPDDR6、服务器产品或下一轮扩产给出了多少确定性定价。
更适合的读法是:市场正在为三件事支付预期溢价,一是本轮 DRAM 供需紧张是否延续,二是长鑫科技能否把规模效应转成成本优势,三是 DDR5、LPDDR5X 和 LPDDR6 能否进入更多客户和终端。
长鑫科技上市后最终募集资金总额为 666.07 亿元,主要用于扩产。对于一家固定资产已经超过 1800 亿元、在建工程仍有 367.78 亿元的公司,市值观察必须和资本开支、折旧、产能利用率放在同一张表里。16
接下来盯五个节点
- 盯 DRAM 价格和毛利率。 公司半年报已经提示,DRAM 价格处于高位,持续大幅上涨不具备可持续性;后续看毛利率下降时,规模效应和产品结构升级能抵消多少价格压力。1
- 盯固定资产利用率和折旧。 上半年折旧 145.10 亿元,后续新增产能是否及时转入生产、良率是否稳定,会决定扩产对利润的帮助还是负担。1
- 盯产品阶段的转换。 LPDDR5X 10667 Mbps 从送样走向量产、LPDDR6 从首发商用走向更多终端,才是产品升级进入收入结构的证据。34
- 盯应收、存货和合同负债。 应收账款已经升至 66.53 亿元,存货账面价值 351.30 亿元,合同负债中销售产品预收款预计在下半年确认收入;下一份报告需要看交付、回款和存货跌价准备是否同步改善。1
- 盯经营现金流的可重复性。 1311.56 亿元经营现金流是强信号,但也受到本期销售商品收款大增影响;在扩产和高额资本开支持续的情况下,需要观察现金流是否能跨越价格周期保持稳定。1
长鑫科技已经证明,在 DRAM 供不应求时,收入、毛利和现金流可以同时释放。
下一步要证明的,是在价格涨幅收窄、折旧继续增加、全球厂商重新扩产时,产品升级和规模效应能否把这份利润留住。
本文仅作公司研究资料整理,不构成投资建议。
References
- 1长鑫科技2026年半年度报告
pdf.dfcfw.com
- 2
- 3
- 4
- 5长鑫科技:多元化产品布局强化竞争力
finance.eastmoney.com
- 6股价大涨!长鑫科技,最新发声
stcn.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.