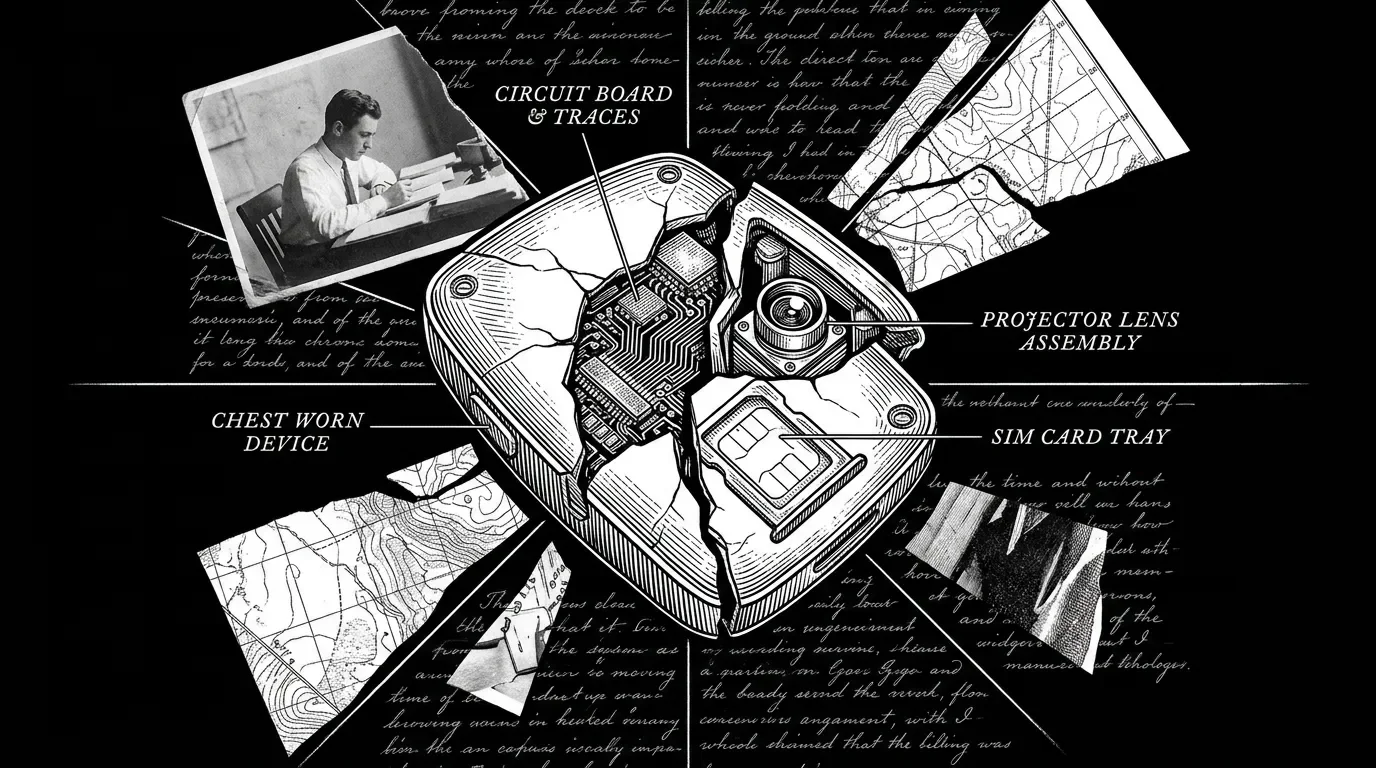
Humane AI Pin 失败拆解:$699 的无屏手机,卡死在激活与留存
首期拆解 Humane AI Pin:它不是输在 AI 硬件没有机会,而是把「替代手机」的终局叙事提前卖给用户,却没先证明一个高频、可靠、比手机更省事的任务。

Humane AI Pin 是一枚佩戴在胸前的 AI 硬件,卖给想少用手机的早期科技用户,靠 $699 硬件一次性收入加 $24/月联网与 AI 服务订阅赚钱;问题是,它把「替代手机」许诺给了一个还无法稳定完成手机基础任务的设备。
增长判断:它卡在 Activation → Retention,单一关键阻力是「首周可依赖任务太少」,单一杠杆动作应是砍掉「无屏手机」叙事,先把餐厅识别、语音笔记、即时翻译这类 3 个高频任务做到 95% 成功率;可观察成功信号是「首周完成 10 次以上成功任务的用户占比 >40%,30 日留存 >25%」。
增长因果链:高概念发布制造强 Acquisition,但 $699 + $24/月把期待阈值拉高,实际体验又被慢响应、发热、投影交互和功能缺口打断,导致首作体验失败、退货压过新增销售,最后只能把硬件业务卖成软件与团队资产;Top 3 前提是「AI 能稳定执行任务」「无屏交互比手机更省事」「用户愿意多带一个联网设备」。这三个前提,Humane 至少有两个没被产品证明。
X 关注流里的一个信号值得放在开头:张小珺最近把问题抛给 Anker 创始人 Steven Yang,讨论「消费电子是否需要为 AI 重新设计」1。Humane AI Pin 是这个问题的反面样本:不是消费电子不能为 AI 重做,而是新硬件必须先赢下一个比手机更快、更稳、更自然的任务。
Part G:增长系统
AARRR 全链路
| 环节 | 基本数据表 | 3 个必答问题 | 本段输出 |
|---|---|---|---|
| Acquisition 获取 | 公开事实:2023 年 11 月正式发布,定价 $699,另需 $24/月订阅;定位「不用手机的 ambient computing」3。估算:发布期 PR 触达很高,证据来自 TED、Time、主流科技媒体覆盖,置信度 B。 | 用户从哪里来?科技媒体、AI 早期采用者、反智能手机叙事人群。获客钩子是什么?「后手机时代」。用户买前相信什么?相信 AI 助手能替代手机碎片任务。 | 主要矛盾:获客故事太大,交付任务太小。可证伪阈值:如果发布后 90 天内自然搜索与评测导流仍能带来 >30% 新购,说明叙事没塌;实际退货与差评显示叙事被体验反噬。 |
| Activation 激活 | 公开事实:The Verge 评测写明 $699 + $24/月,结论是「it just doesn't work」;评测者说找不到一个能真正依赖的核心功能4。估算:首日激活成功不等于首周激活成功,置信度 B。 | 用户第一次 Aha 是什么?不用掏手机就完成一个真实任务。TTV 多长?理想应 <60 秒。失败点在哪里?慢响应、答错、不能设置闹钟/日历、投影难用。 | 最大摩擦:Aha Moment 不是「能问 AI」,而是「比手机少一步且更可靠」。可证伪阈值:首周用户完成 ≥10 次成功任务占比 >40%;若低于 20%,Activation 不成立。 |
| Retention 留存 | 公开事实:WIRED 给出 4/10,列出功能稀少、发热、回答慢且准确性混合、投影白天难看清等问题5。The Verge 报道 2024 年 8 月日退货量超过日销售量,约 7,000 台仍在用户手中6。 | 用户为什么回来?因为某个固定场景比手机顺手。哪个场景被验证?未披露。留存护城河是什么?没有形成。 | 主要矛盾:设备每天贴身佩戴,但没有每天非它不可的任务。可证伪阈值:30 日留存 >25%,周均主动调用 >20 次;若靠新奇感驱动,曲线会在评测期后断崖。 |
| Revenue 收入 | 公开事实:初始硬件价 $699,月费 $24;2024 年 10 月价格下调 $200;2025 年 2 月 HP 以 $116M 收购关键 AI 能力、团队与资产,硬件停止销售7。 | 硬件毛利能否覆盖获客与售后?未披露。订阅能否覆盖推理、蜂窝和云成本?未披露。价格能否支持规模化?没有证据。 | 最大杠杆:先证明高频任务留存,再谈硬件订阅复合收入。可证伪阈值:月费续费率 >60%、退货率 <8%、硬件贡献毛利为正。公开材料不足,置信度 C。 |
| Referral 推荐 | 公开事实:主流评测负面,MKBHD 被报道称其为「the worst product」;The Verge 在收购报道中引用了这一评价2。 | 用户愿意戴出门吗?会,但也容易被视为摄像头。别人看到后想买吗?评测后更可能观望。分享点是效率还是猎奇?偏猎奇。 | 主要矛盾:可见硬件天然有传播性,但负体验会让传播变成反向增长。可证伪阈值:NPS >30、用户生成正向演示视频占比 >60%。 |
PLG / CLG 判断、飞轮与北极星
Humane 不是典型 PLG。它必须先走 CLG + 体验驱动口碑:硬件价格高,安装和退货成本高,用户不可能像试一个 SaaS 那样无痛试错。它原本想建立的飞轮是「越多用户随身使用 → 越多真实语境数据 → AI 助手越懂用户 → 留存越高 → 订阅收入越稳」。断点在第一步:用户没有形成高频随身使用。
北极星指标不该是「设备出货量」,而应是「每台设备每周完成的可信任务数」。如果这个数低于 20,订阅没有意义;如果可信任务成功率低于 90%,硬件存在感越强,用户越烦。
Part O:市场机会
| 层级 | 估算口径 | 结论 | 置信度 |
|---|---|---|---|
| TAM | IDC 预测 2024 年全球可穿戴设备出货 5.379 亿台,其中耳戴占 60% 以上,智能手表 1.565 亿台,眼镜 180 万台,戒指 170 万台8。 | 大市场存在,但主流需求集中在耳机、手表、健康与通知,不等于胸针式 AI 设备有同等机会。 | A |
| SAM | 取「愿意购买高价新形态 AI 随身设备」人群:参考 IDC 对智能眼镜、智能戒指这类小形态出货量的预测,公开数据不足,估算为全球百万级到千万级潜在人群8。 | SAM 比「可穿戴」小两个数量级,验证入口应是窄场景,不是大众手机替代。 | C |
| SOM | Humane 曾希望第一年出货约 10 万台,但 The Verge 报道截至 2024 年 8 月约 10,000 台与配件发货、约 7,000 台仍在用户手中6。 | 首年可达市场没有跑出来,SOM 被产品体验压到万台级。 | B |
五梯队竞争格局:第一梯队是智能手机与手机内 AI 助手,用户已经付费且场景完整;第二梯队是 AirPods、Ray-Ban Meta、Apple Watch 这类既有佩戴入口;第三梯队是 Rabbit R1、AI Pin 这类新 AI 硬件;第四梯队是手机 App 里的 AI agent;第五梯队是未来嵌入汽车、电视、PC 的系统级 AI。Humane 选了最难的一条:没有既有入口,还要替代最强入口。
时间窗口并不差。2023-2024 年生成式 AI 热度足够高,媒体愿意给新硬件注意力。行业位置也不差,创始团队有 Apple 背景,投资人里有 Sam Altman、Microsoft、Salesforce Marc Benioff 等,TechCrunch 报道其融资超过 $230M3。失败点不是窗口,而是战略顺序:先卖未来生活方式,再补基本任务。
护城河打分:品牌 6/10,工业设计 6/10,AI 模型 2/10,数据飞轮 1/10,渠道 2/10,生态 1/10,专利/团队资产 5/10。强制结论:它有「被收购的技术资产」,没有「能独立增长的消费产品护城河」。
Part S:战略定位
- 战略角色:Humane AI Pin 应该是 AI 随身任务终端,不该直接定位为手机替代;发布时它被描述为可能替代智能手机的设备3。
- 核心问题:用户为什么要在已有手机、耳机、手表之外,再戴一个胸前设备?这个问题来自可穿戴市场的既有入口竞争,IDC 预测 2024 年耳戴与手表占主要出货8。
- 决策机制:每个功能都应通过「比手机少 2 步、成功率 >90%、隐私社交成本可接受」三项门槛;The Verge 与 WIRED 暴露的问题正是慢、错、投影难用与社交成本4。
- 增长引擎:创始人光环和媒体 PR 只负责冷启动,增长必须靠可复拍的真实任务演示;AI Pin 发布期靠创始团队与投资人背景获得高关注3。
- 留存护城河:不是外观,不是「无屏」,而是一个固定高频场景的数据与工作流记忆;退货压过销售的报道说明外观与叙事没有撑住留存6。
- 商业化:硬件 + 订阅成立的前提是月费对应持续价值;AI Pin 的订阅是 $24/月,如果用户只把它当玩具,月费会加速取消3。
- 抗压测试:当模型出错、网络慢、设备发热、投影不可见时,用户有没有备用路径?The Verge 和 WIRED 的评测都记录了慢响应、失败与投影问题,AI Pin 的备用路径常常是「拿出手机」5。
- 真护城河 vs 阶段红利:Apple 背景和 AI 热潮是阶段红利;公开报道显示 Humane 创始人来自 Apple、融资超过 $230M,但可依赖任务成功率才是真护城河3。
- 逆向建议:千万别走「先替代手机,再等待软件更新补体验」这条路。手机替代是终局叙事,不是首版 go-to-market;AI Pin 在停售前没有等到软件更新扭转硬件业务7。
战略定性:这不是一个「需求不存在」的失败,而是一个「定位跨度超过产品成熟度」的失败。可证伪指标很简单:如果一个高价新硬件在 30 天内不能让用户少掏手机 20 次/周,它就不是手机替代品。
Part C:竞品分析
| 产品 | 入口 | 价格/商业模式 | 核心优势 | 核心弱点 | 谁更可能赢 |
|---|---|---|---|---|---|
| Humane AI Pin | 胸前独立硬件 | $699 + $24/月,后降价;硬件已停售7 | 无屏、独立联网、强概念 | 任务成功率、发热、投影、价格、社交尴尬 | 不会赢消费硬件主战场,资产进入 HP 更合理 |
| 智能手机 + AI App | 用户已有设备 | App 订阅或系统内置 | 入口最强、屏幕完整、生态成熟;这是对 AI Pin「手机替代」叙事的直接反面参照4 | 不够「ambient」 | 会赢大多数通用任务 |
| 智能手表 | 手腕 | 硬件 + 服务 | 通知、健康、支付、运动已成熟;IDC 预测 2024 年智能手表出货 1.565 亿台8 | 输入弱、AI 对话弱 | 会赢轻任务与健康场景 |
| 智能眼镜/耳机 | 眼/耳 | 硬件 + 平台服务 | 视听入口自然,拍摄/语音顺手;IDC 预测 2024 年耳戴设备占可穿戴市场 60% 以上,眼镜出货 180 万台8 | 隐私与续航限制 | 会赢即时拍摄、导航、语音助手场景 |
| Rabbit R1 等 AI 小硬件 | 手持独立设备 | 硬件一次性 | 便宜、演示直观 | 仍要多带设备,App 执行能力受限;Jony Ive 后来把 Rabbit 与 Humane 都归入「bad products」的反例讨论9 | 只有在特定 agent 工作流跑通时才有机会 |
增长结构矩阵,1 分最低,5 分最高:
| 维度 | AI Pin | 手机 AI | 智能眼镜/耳机 |
|---|---|---|---|
| 获客叙事 | 5 | 3 | 4 |
| 首次任务成功率 | 2 | 4 | 3 |
| 佩戴/携带负担 | 2 | 5 | 4 |
| 社交接受度 | 2 | 5 | 3 |
| 输入自然度 | 3 | 4 | 4 |
| 输出清晰度 | 2 | 5 | 3 |
| 生态连接 | 1 | 5 | 3 |
| 续航 | 2 | 4 | 3 |
| 隐私解释成本 | 2 | 4 | 2 |
| 价格阻力 | 1 | 5 | 3 |
| 订阅合理性 | 2 | 4 | 3 |
| 数据飞轮 | 1 | 4 | 3 |
| 渠道能力 | 1 | 5 | 4 |
强制结论:谁会赢?短期是手机 AI,中期是耳机/眼镜与手表吃掉一部分环境感知任务。AI Pin 这种胸前新物种,只有在「职业刚需」里才可能重生,比如现场维修、医疗护理、仓储巡检,而不是大众替代手机。
Part P:产品设计
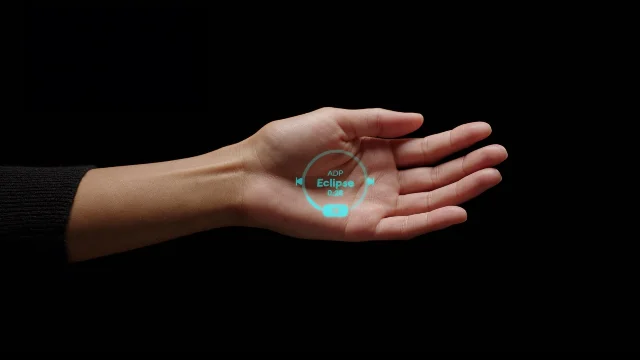
用户流程:购买 → 佩戴 → 触摸唤醒 → 语音提问或拍摄 → 云端处理 → 语音/掌心投影返回 → 数据进 Humane Center。Aha Moment 应该出现在「我没掏手机也完成了任务」这一秒,而不是「我看到了一个很酷的投影」。
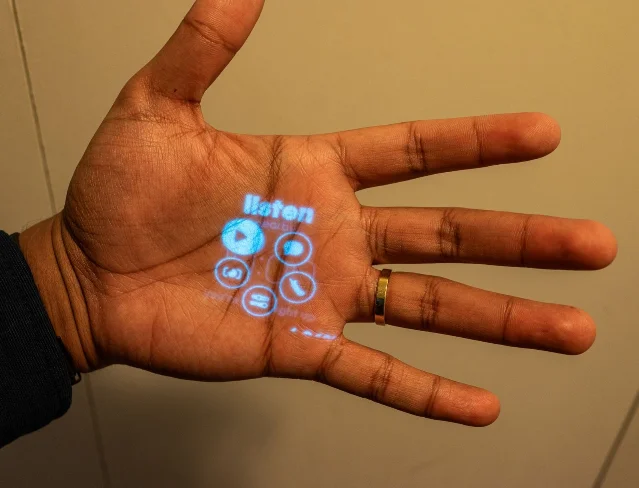
TTV 的硬阈值应是:从触发到可信结果 <5 秒,常用任务成功率 >90%,失败时给出可操作退路。The Verge 评测写到,AI Pin 处理请求常常很慢,有时要等 10 秒后失败;评测者多日测试后唯一能可靠依赖的是看时间4。这说明 TTV 被「等待 + 不确定」吃掉了。
产品内增长机制基本缺席。它没有 App Store 式生态,没有低门槛分享模板,没有能让旁观者立刻复现的强任务。AI 特性也没有变成数据飞轮,因为用户没有足够高频、足够成功地使用它;没有留存,就没有数据;没有数据,就没有更懂用户的个性化。
本段输出:最大杠杆不是再加 20 个功能,而是定义 3 个「手机明显更差」的任务,把所有资源压到成功率。可观察阈值:餐厅识别、语音备忘、即时翻译三个任务的端到端成功率分别 >92%,且每个任务的周复用用户占比 >30%。
Part E:商业模式
模式类型:高价硬件 + 强制联网订阅 + 云端 AI 服务。它看起来像 Apple Watch + iPhone 服务收入,但实质更像一个随身 SaaS 终端。问题在于 SaaS 要看活跃与续费,硬件要看退货与售后,Humane 两边压力都吃。
| 收入项 | 公开数据 | 判断 |
|---|---|---|
| 硬件 | 初始 $699,后降价 $200;公开毛利未披露7 | 价格锚定高端,但体验没有高端确定性。 |
| 订阅 | $24/月,停止支付会影响设备可用性,WIRED 写明必须付费才能工作5 | 月费把用户对持续价值的要求拉高。 |
| 云端成本 | 未披露。估算:LLM、视觉、蜂窝、存储都会吃掉订阅毛利,置信度 C;该设备需联网与 AI 服务才能工作,WIRED 写明停止支付数据账单会让设备不可用5。 | 没有高频留存,订阅毛利模型无从成立。 |
| 售后/退货 | The Verge 报道退货额超过 $1M,日退货量一度超过销售量6 | 硬件退货会直接吞掉现金与团队注意力。 |
商业化成立 5 标准打分:痛点强度 2/5,支付意愿 3/5,交付稳定性 1/5,毛利可见性 2/5,留存证据 1/5。强制结论:$24/月不是错,错在用户还没形成「不用会损失」的习惯前,就先被要求按生产力工具付费。
Part L:洞察提炼
战略动作:如果 Humane 想活下来,应该在 2024 年 4 月评测后立刻停止大众叙事,转为「有限 beta + 单场景高可靠」;把硬件 SKU 简化,把付费门槛降到租赁或押金制,把成功指标从出货量改成可信任务数。后来的 HP 收购说明 CosmOS、专利和团队仍有价值,但价值被转移到 PC、打印机、会议室等既有入口里2。
七位大佬视角可以这样压缩:俞军会问目标用户在什么场景下非用不可,如果答案只是「想少看手机」,那是态度,不是任务;梁宁会看爽点、痛点、痒点,AI Pin 的爽点在发布会,痛点在日常失败,痒点无法支撑 $6993;Andrew Chen 会盯留存曲线,高 PR 带来的获客如果首周留不住,就是负向放大器;曾鸣会看协同网络,没有开发者、服务、配件和数据生态,单点硬件很难滚动;李善友会问破界创新有没有奇点,AI Pin 有「无屏」概念,没有最小可用奇点;VC 投研会看退出价值,消费业务失败后,团队、专利、OS 仍被 HP 吸收,这是资产出售,不是产品胜利2;产品增长负责人会砍需求,把「替代手机」删掉,留下一个高频任务,直到它能自然复购。
核心洞察 Top 5:第一,AI 硬件最先卖的不是 AI,而是可靠性。第二,硬件新物种不能用发布会替代激活。第三,无屏不是价值,少一步才是价值。第四,订阅会放大不满,因为用户每月都在重新投票。第五,最危险的不是产品差,而是产品差却被大叙事包装成未来。
Part D:决策分析
战略定性:Humane AI Pin 是「战略败退 + 硬件关停」案例,不是单纯倒闭。2025 年 2 月,Humane 停止销售 AI Pin,设备在 2 月 28 日后不再连接 Humane 服务器,HP 以 $116M 收购其关键 AI 能力、CosmOS、团队与部分资产7。
时间线:
| 时间 | 事件 | 判断 |
|---|---|---|
| 2023-11 | AI Pin 发布,$699 + $24/月,主打 ambient computing3 | Acquisition 强,价格门槛也强。 |
| 2024-04 | 主流评测集中发布,The Verge 与 WIRED 给出负面体验4 | Activation 暴露。 |
| 2024-08 | The Verge 报道日退货量超过销售量,约 7,000 台仍在用户手中6 | Retention 与 Revenue 同时承压。 |
| 2025-02 | HP 收购关键资产,AI Pin 停售并停止云服务2 | 产品线失败,技术资产转场。 |
决策清单:
- 如果新 AI 硬件不能在首周证明一个高频刚需任务,停止扩大投放;AI Pin 的评测期没有证明稳定高频任务,随后出现退货压力6。
- 如果功能依赖云端,必须给离线/失败兜底路径;AI Pin 在云服务停止后不再连接 Humane 服务器,关键功能随之失效7。
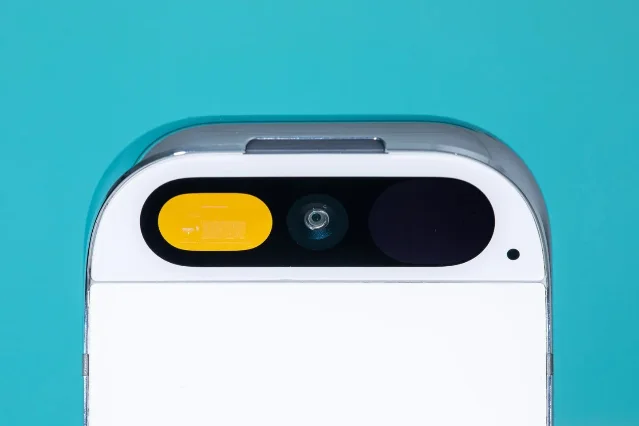
- 如果设备有社交尴尬成本,任务收益必须明显高于尴尬成本;AI Pin 的可见摄像头、掌心投影和佩戴方式都要求用户额外解释它在做什么5。
- 如果定价超过 $500,评测前必须用外部用户跑完退货压力测试;AI Pin 发布价 $699,后续退货压力被公开报道6。
- 如果主叙事是「替代手机」,先证明一条手机做得更差的任务链;AI Pin 发布时就把手机替代放进核心叙事,但评测没有验证这个承诺4。
可复用 Playbook:
- 先选职业窄场景:维修、医疗、仓储、客服现场,而不是大众生活方式。
- 先做任务 SLA:成功率、耗时、失败退路,而不是做发布会 demo。
- 先用租赁/试用降低风险:让用户用数据证明留存,再卖高价硬件。
- 先接入既有入口:耳机、眼镜、手表、手机,再考虑新设备。
三句话结论:Humane AI Pin 输在 Activation 与 Retention,而不是输在市场没有想象力。它把「未来的交互范式」提前卖给了今天的用户,却没给出今天可依赖的任务。模式库引用:这是典型「大叙事先行型 AI 硬件」失败,下一次看到类似产品,先问一个问题:如果把 AI 和发布会都拿掉,这个硬件本身每天还能被用几次?
References
- 1
- 2
- 3
- 4The Verge:Humane AI Pin review, not even close
theverge.com
- 5
- 6
- 7
- 8BusinessWire/IDC:2024 wearable device forecast
businesswire.com
- 9
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.