AI研报晨读|2026-06-24:科技股退潮、硬科技闭环与材料短板成三条主线
本期梳理6月23日至24日早间AI相关券商观点、海外评级变化与材料端短板信号,重点看科技股退潮后哪些环节仍有订单、价格和政策闭环支撑。

开盘前最需要先降噪的,不是再找一个 AI 新故事,而是判断资金从「算力稀缺」信仰撤退时,哪些环节还能被订单、价格或目标价支撑。6 月 23 日至 24 日早间的公开券商/投行转述里,三条线比较清楚:国内券商继续把 AI 硬件、具身智能和硬科技自主可控放在主线位置;海外评级仍在上调部分半导体设备和 AI 算力相关标的目标价;但科技股抛售、拥挤度和解禁压力也在提醒,AI 交易正在从「题材扩散」转向「短板兑现」。
本期覆盖北京时间 6 月 23 日至 24 日早间可公开访问的券商晨会、财经媒体转述和海外评级页面。海外投行原始研报多为付费/终端内材料,本文只使用公开可读转述,不把二级页面冒充为研报全文。
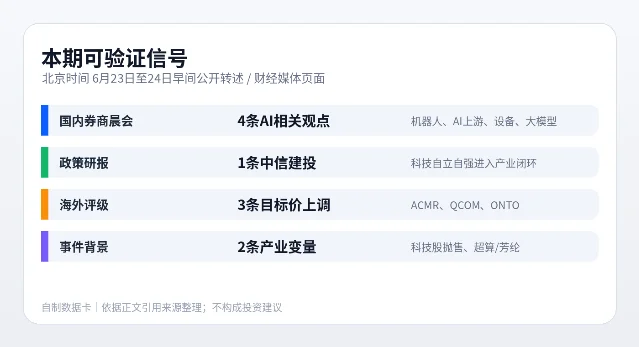
一句话结论:AI 交易进入「验证短板」阶段
昨天到今天早间,AI 板块的主线不是消失,而是变窄。
一边,公开券商转述仍在继续强化「AI 上游通胀、液冷、存储、具身智能、半导体设备」等方向:中信证券认为金融资源向硬科技倾斜后,AI 上游通胀、液冷、存储、具身智能主题热情有望爆发;中信建投则把半导体设备全球景气周期和设备零部件涨价作为继续跟踪点。1
另一边,公开市场的价格信号开始给「拥挤交易」打折。6 月 24 日财经早报转述称,科技股抛售冲击全球市场,纳斯达克 100 指数下跌 3.3%,芯片制造商指数下跌约 8%,美光科技收低 13%;同一篇还把市场焦点概括为 AI「算力稀缺」信仰是否开始动摇。4
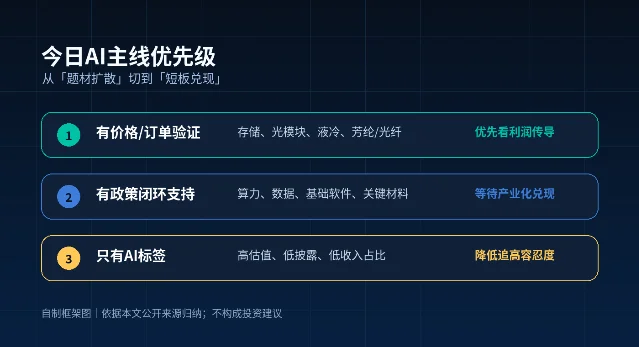
所以,今天早盘的处理方式不宜再按「AI 所有分支一起涨」来读,而要拆成三类:有订单/价格验证的短板环节,有政策闭环支持但等待产业化兑现的硬科技环节,以及只有估值想象、尚缺利润科目的高弹性题材。
国内券商:从「主题强度」转向「兑现路径」
| 机构/来源 | 公开观点 | 对 AI 板块的含义 |
|---|---|---|
| 中信建投 | 预计 2026 年有望成为人形机器人垂类应用大年,物理 AI 是人工智能下一波浪潮,机器人是 AI 较好的物理载体之一,并建议重视 Optimus 量产、国产机器人公司 IPO 推进等催化。1 | 具身智能仍是中期主线,但今天更适合作为「产业进度跟踪」而非单纯追高题材。 |
| 中信证券 | 认为 AI 上游通胀、液冷、存储、具身智能主题热情有望爆发。1 | 资金仍会寻找供需紧张和涨价环节,重点看价格能否传导到利润表。 |
| 中信建投 | 提到 SEMI 将 2026 年全球前段半导体设备市场规模增速预期由 16.5%上调至 23.5%,并指向半导体设备零部件涨价潮。1 | 半导体设备链的逻辑仍然偏硬,弹性可能更多在零部件与先进封装相关环节。 |
| 开源证券 | 建议继续围绕大模型、物理 AI、核心 AI 应用、算力租赁布局,并提到国产模型性能、融资、Token/ARR 增长与估值提升的正循环。1 | 应用与模型端的交易需要更多收入和调用量验证,短线弹性强但分化也会更快。 |
今天新增的政策线索,是中信建投对科技政策的研判:其公开转述称,中国科技政策正进入以高水平科技自立自强为核心的产业闭环攻关阶段,优先补足算力、数据、基础软件、关键材料、工业母机、高端仪器等薄弱环节。2
这句话对交易的影响在于:硬科技主题会继续有政策底,但市场可能更挑剔。中信建投同时强调,硬科技投资将从政策主题交易转向订单验证和产业化兑现。2这意味着,后续看研报时要把「政策支持」和「业绩兑现」拆开:前者决定方向还在,后者决定能否继续上估值。
材料端信号:光纤、芳纶与「木桶效应」
6 月 24 日公开报道把 AI 行情的变化概括为「缩圈」:资金从单纯的技术想象,转向有真实业绩支撑和供需缺口的硬核环节;短板处的供需失衡,正在替代单纯的故事,成为资本流向的准绳。5
这正好解释了为什么「光进铜退」「对位芳纶」这类材料链条开始被放大。证券时报转述上海证券报报道称,AI 算力集群对光纤光缆提出更高要求,对位芳纶因抗拉、抗震、抗弯折性能,成为保障特种光缆稳定运行的核心增强材料;报道还提到,数据中心建设带动光纤光缆需求增加,对位芳纶相关产品价格出现上涨。6
但这个方向不能只看「故事纯度」。同一证券时报页面的推荐区也列出泰和新材此前公告:2025 年公司泰普龙对位芳纶及其制品在光纤光缆领域收入占主营业务收入比例不足 10%,且 2026 年 1 至 5 月占比未发生明显变化。6这类风险提示很重要:材料端有可能从 AI 短板交易受益,但单个公司业绩弹性要回到收入占比、产能利用率和价格变化,而不是只看标签。
另一个事件背景是超算。IT 之家早报称,中国超算「灵晟」登顶 2026 年 6 月期 TOP500 超级计算机榜单,并在 HPCG 测试中位居第一。7它不是券商评级本身,但对 A 股 AI 交易有背景意义:国产算力叙事从模型、服务器,继续延伸到超算、网络、材料和基础软件,板块内部会更像「能力闭环」而不是单一大模型主题。
海外评级:目标价仍上修,但分歧没有消失
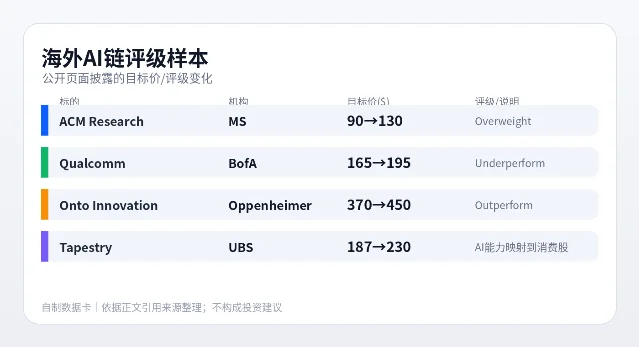
海外公开评级样本显示,AI 硬件和 AI 计算链条仍有上调动作,但这轮上调并不等于一致看多。尤其是 Qualcomm,BofA 上调目标价的同时仍维持 Underperform,说明「AI 多元化机会」和「竞争格局/估值压力」可以同时存在。
| 标的 | 机构动作 | 研报逻辑的关键词 |
|---|---|---|
| ACM Research | Morgan Stanley 将目标价由 90 美元上调至 130 美元,维持 Overweight,理由包括中国存储扩产带来的收入可见度、先进封装 ECP 采用信心提升,以及从中国湿法清洗龙头向更宽的 WFE 和先进封装设备平台转型。3 | 中国存储扩产、先进封装、WFE 平台化。 |
| Qualcomm | BofA 将目标价由 165 美元上调至 195 美元,但维持 Underperform;其预计公司将在 6 月 24 日投资者日说明数据中心机会,并给出 2027/2028 财年 20 亿至 50 亿美元近期可寻址机会的框架。8 | 端侧/车载/IoT/数据中心 AI 多元化,但竞争者包括 Nvidia、Broadcom、AMD、Marvell 等。 |
| Onto Innovation | Oppenheimer 将目标价由 370 美元上调至 450 美元,维持 Outperform,并把 2027 年收入和 EPS 预期上调 8%,理由包括 WFE 信号更强、估值可比公司上移,以及 Dragonfly G5 AI 平台信心提高。9 | 先进封装检测、2.5D 逻辑层、设备景气。 |
| Tapestry | UBS 将目标价由 187 美元上调至 230 美元,维持 Buy,并称其在软线行业具备较强 AI 能力,可支持更好的商业决策。10 | AI 已从硬件资本开支扩散到消费公司运营效率框架。 |
美光仍是今天盘后最重要的海外验证点之一。TheStreet 称,美光将于 6 月 24 日盘后发布 2026 财年三季报,市场共识看收入约 350 亿美元、调整后 EPS 为 20.57 美元;文章还强调,HBM 收入在第二财季首次超过 10 亿美元,投资者需要看到这一里程碑之后的继续加速。11
这对 A 股也有映射意义:如果美光 HBM、存储价格和 AI 服务器需求继续强,A 股的存储、设备、材料、光模块链条会有情绪支撑;如果业绩或指引低于「超级周期」预期,拥挤环节的估值回撤可能会放大。
今日开盘前跟踪清单
- 先看科技股风险偏好:隔夜科技股和芯片股抛售后,A 股 AI 硬件链若低开,优先区分「跟跌」和「基本面证伪」。前者可能给强业绩环节提供换手,后者要回避。4
- 再看短板环节是否继续扩散:光模块、PCB/CCL、存储、液冷、光纤/芳纶等,都要看价格、订单和产能利用率的可验证信息。没有收入占比的标签股,弹性可能很大,回撤也会很快。6
- 跟踪 6 月 24 日晚美光财报:HBM 收入、毛利率、下一季度指引,比单日股价更重要。它会影响市场对「AI 存储超级周期」的持续信心。11
- 硬科技政策线不要只看口号:中信建投转述里提到的算力、数据、基础软件、关键材料、工业母机、高端仪器,是后续政策与产业化的方向;但交易上要用订单验证和利润兑现筛选。2
今日基调:AI 主线仍在,但交易难度上升。能被公开目标价上调、订单紧张、涨价或产业政策闭环验证的环节,继续有研究价值;只靠「AI 相关」四个字的标的,今天更容易被市场从篮子里剔除。
References
- 1券商晨会观点速递
finance.sina.cn
- 2中信建投:中国科技政策进一步进入产业闭环攻关阶段
stcn.com
- 3
- 4
- 5四大证券报头版头条内容精华摘要_2026年6月24日
finance.sina.cn
- 6AI算力需求传导 「纤维之王」对位芳纶步入高景气周期
stcn.com
- 7IT早报 0624:时隔8年中国超算「灵晟」登顶全球TOP500
ithome.com
- 8
- 9
- 10
- 11
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.