6月23日AI研报晨读:WFE上修、算电协同与HBM涨价传导
梳理6月22日公开券商与投行转述中关于AI设备、算电协同、存储涨价和国产大模型的关键研报信号,帮助读者在开盘前把握AI板块的机构关注方向。

6 月 22 日的公开转述里,AI 交易没有降温,只是从「买算力」继续往上游拆。国内券商把焦点放在晶圆制造设备、供电测试、算电协同和国产大模型;海外投行则把存储涨价、HBM 重新定价、苹果成本传导、智谱目标价上修放到同一条链上看。
本期覆盖截至北京时间 6 月 23 日早间可读的公开券商、投行与财经媒体转述。未拿到原始研报全文的条目,均按公开转述处理;未披露评级或目标价的地方不补推断。
开盘前先看三条主线
| 主线 | 机构信号 | 对盘面的含义 |
|---|---|---|
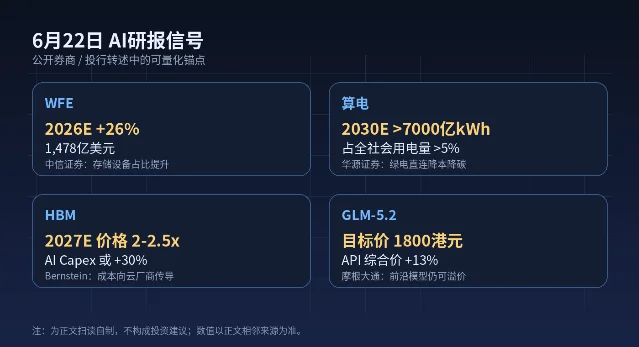
| 半导体设备继续上修 | 中信证券预计 2026/2027 年全球 WFE 市场规模分别同比增长 26%/35%,达到 1,478/1,995 亿美元,并指出存储设备占比进一步提升。1 | 设备链不再只是「AI 概念外溢」,而是被存储扩产和资本开支直接拉动。A 股里设备、零部件和材料的估值弹性仍会跟着存储价格预期走。 |
| 算力瓶颈转向电力与供电 | 华源证券称,2025 年我国算力中心用电量已达 1,960 亿千瓦时,预计 2030 年超过 7,000 亿千瓦时,占全社会用电量比重突破 5%;绿电直连在部分省市可降低用电成本 0.05 元/kWh 以上。2 | 电力、绿电直连、虚拟电厂、固态变压器不再只是公用事业题材,开始进入 AI 基础设施投资框架。 |
| 存储涨价向终端和云厂商传导 | Bernstein 上调三星、SK 海力士和美光目标价,并测算 2027 年 HBM 价格可能上涨 2 至 2.5 倍;若 GPU/XPU 厂商维持毛利率,超大规模云厂商 AI 数据中心资本开支可能因存储成本提高约 30%。3 | 存储链的涨价逻辑仍在扩散,但后面要盯的是云厂商是否接受更高采购价,而不是只看美光和海力士股价。 |
国内券商:从「算力」拆到设备、电源和电力
中信证券这次给出的 WFE 数字,是今天国内信号里最硬的一个锚。它把 2026 年全球晶圆制造设备市场同比增速看至 26%,2027 年继续增至 35%,核心依据是下游大客户资本开支和扩产计划仍积极,且存储设备占比提升。1
华泰证券把视角放到 AI 服务器测试电源。财联社转述称,随着数据中心供电架构由 UPS 向 HVDC、SST 演进,测试对象从单一 PSU 延伸到 Power Shelf、BBU 和整机架系统,机柜功率等级提升或推动测试电源量价齐升。华泰看好国内厂商凭借大功率技术积累和国产替代机会成长。5
华源证券的「算电协同」则把同一件事拉到电力系统层面。报告认为,AI 快速发展让算力中心成为未来重要用电主体,但高负荷、高可靠性需求与绿电波动之间有结构性矛盾;绿电直连、固态变压器和虚拟电厂会成为解决路径。2
中信建投继续把国产大模型和算力放在一起看。公开转述称,智谱 GLM-5.2 发布意味着国产大模型进入全球顶尖能力模型具备定价权的新阶段;按 Artificial Analysis 数据,GLM-5.2 排名全球第四。中信建投由此继续看好国产大模型及算力板块。6
Loading stats card…
外资投行:目标价上修集中在存储、模型和先进封装
| 标的 / 方向 | 机构动作 | 评级与目标价 | 公开转述中的逻辑 |
|---|---|---|---|
| 智谱(02513.HK) | 摩根大通重申「增持」,将目标价由 1,400 港元上调至 1,800 港元。4 | 增持;目标价 1,800 港元。 | GLM-5.2 提升能力并提高综合价格,摩根大通因此调高智谱 AI 收入预测。4 |
| 智谱 GLM-5.2 | 摩根大通称 GLM-5.2 取消低价档位,API 综合价格较 GLM-5.1 提高 13%。7 | 目标价同上;模型价格为经营假设变化。 | 前沿模型在编程、智能体、企业工作流自动化和长上下文任务上仍有溢价空间;该行将智谱 2026 至 2030 年营收预测上调 7% 至 16%。7 |
| 三星 / SK 海力士 / 美光 | Bernstein 上调三家存储龙头目标价,并维持 Outperform。3 | 三星目标价由 225,000 韩元升至 440,000 韩元,SK 海力士由 1,150,000 韩元升至 3,300,000 韩元,美光由 510 美元升至 1,300 美元。3 | 常规 DRAM 价格自 2025 年三季度以来涨约 4.5 倍,而 HBM 因年度合同锁价几乎未动;Bernstein 判断 2027 年 HBM 价格谈判会成为盈利上修触发点。3 |
| 美光 | UBS 近期把美光目标价上调至 1,500 美元;AOL/Yahoo Finance 报道称,美光 6 月 22 日收涨 6% 并创新高。8 | UBS 目标价 1,500 美元;评级原文未在该页面披露。 | UBS 分析师认为 DRAM 需求在未来几年仍会大幅超过供给增长,驱动来自更吃内存的 AI 工作负载。8 |
| 苹果 | 美国银行维持苹果「买入」和 380 美元目标价。9 | 买入;目标价 380 美元。 | 美银认为苹果会把 Pro 和 Pro Max 机型价格假设各上调 100 美元,以抵消存储成本上升;同时预计硬件产品毛利率可能额外承受约 100 个基点压力。9 |
| BESI | 美国银行维持 BESI「买入」,目标价由 345 欧元上调至 401 欧元。7 | 买入;目标价 401 欧元。 | 美银认为英伟达、博通 AI 芯片会推动混合键合在逻辑芯片中的采用,三星可能在 2027 年 HBM4e 中率先导入混合键合。7 |
Loading chart…
盘面解释:AI 链仍强,但拥挤度开始变得重要
中信证券策略团队在 6 月 22 日晨报中把今年 AI 驱动行情称为由基础设施投资驱动的「瓶颈交易」,并认为它更像 2006 至 2007 年由投资和重资产公司推动的牛市,而非互联网泡沫行情;加息先影响的是需求增长偏弱板块,AI 与非 AI 的 K 形分化在全球都成立。10
这句话对今天的盘前判断很关键。AI 主线不是没有基本面支撑,WFE、HBM、混合键合、供电测试、算电协同都在给它提供新的利润表入口。但越往上游走,交易越容易变成对瓶颈的定价。一旦存储或设备价格被市场提前打满,后续就需要订单、产能、价格谈判结果继续验证。
今天可以把观察点拆成三类:
- 硬件瓶颈是否继续外溢。 先看存储、半导体设备、先进封装,再看电源、液冷、绿电直连、虚拟电厂是否接力。
- 模型层是否真有定价权。 GLM-5.2 提价和智谱目标价上修说明前沿能力仍可能收费,但要跟踪 API 调用和企业需求是否扛得住价格。
- 高位链条是否被低位板块分流。 中信证券提示 A 股同样是 K 形分化,但行情宽度弱于海外;如果大金融、资源品持续吸收资金,AI 链内部会更看重业绩兑现。10
持仓核对清单
- 设备链: 核对持仓是否只押整机或设备总龙头,还是覆盖零部件、耗材、先进封装设备。中信证券上修的是全球 WFE 总量和存储设备占比,不能简单等同于所有设备公司同时受益。1
- 存储链: Bernstein 的重点不是「涨价」两个字,而是 HBM 与常规 DRAM 盈利差重新分配。若 2027 年 HBM 合同价没有如预期抬升,盈利上修会打折。3
- 电力链: 华源证券给出的 2030 年算力中心用电量测算,指向的是长期建设约束;短线交易要看地方绿电直连项目、电价机制和数据中心新建节奏是否同步落地。2
- 应用 / 模型链: 智谱目标价上修来自 GLM-5.2 提价和收入预测调整,但模型公司仍要面对 DeepSeek 等厂商对「够用型」模型价格的压缩。7
如果只用一句话概括,6 月 23 日开盘前的 AI 研报信号是:存储继续决定硬件利润,WFE 和先进封装继续吃扩产,电力和供电测试开始从配套环节变成可交易主线。
References
- 1中信证券:预计2026年全球晶圆制造设备市场增长26%
stock.10jqka.com.cn
- 2券商观点:算电协同:能源与算力发展新范式
news.10jqka.com.cn
- 3
- 4港股评级汇总:摩根大通重申智谱增持评级
finance.sina.cn
- 5华泰证券:AI服务器测试电源或迎国产替代机遇
cls.cn
- 6中信建投:继续看好国产大模型及算力板块
gubaf10.eastmoney.com
- 7海外研选日报0622:小摩上调智谱目标价
163.com
- 8
- 9海外研选:美银称存储短缺冲击苹果
163.com
- 10晨报:“加息”加剧分化
baijiahao.baidu.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.