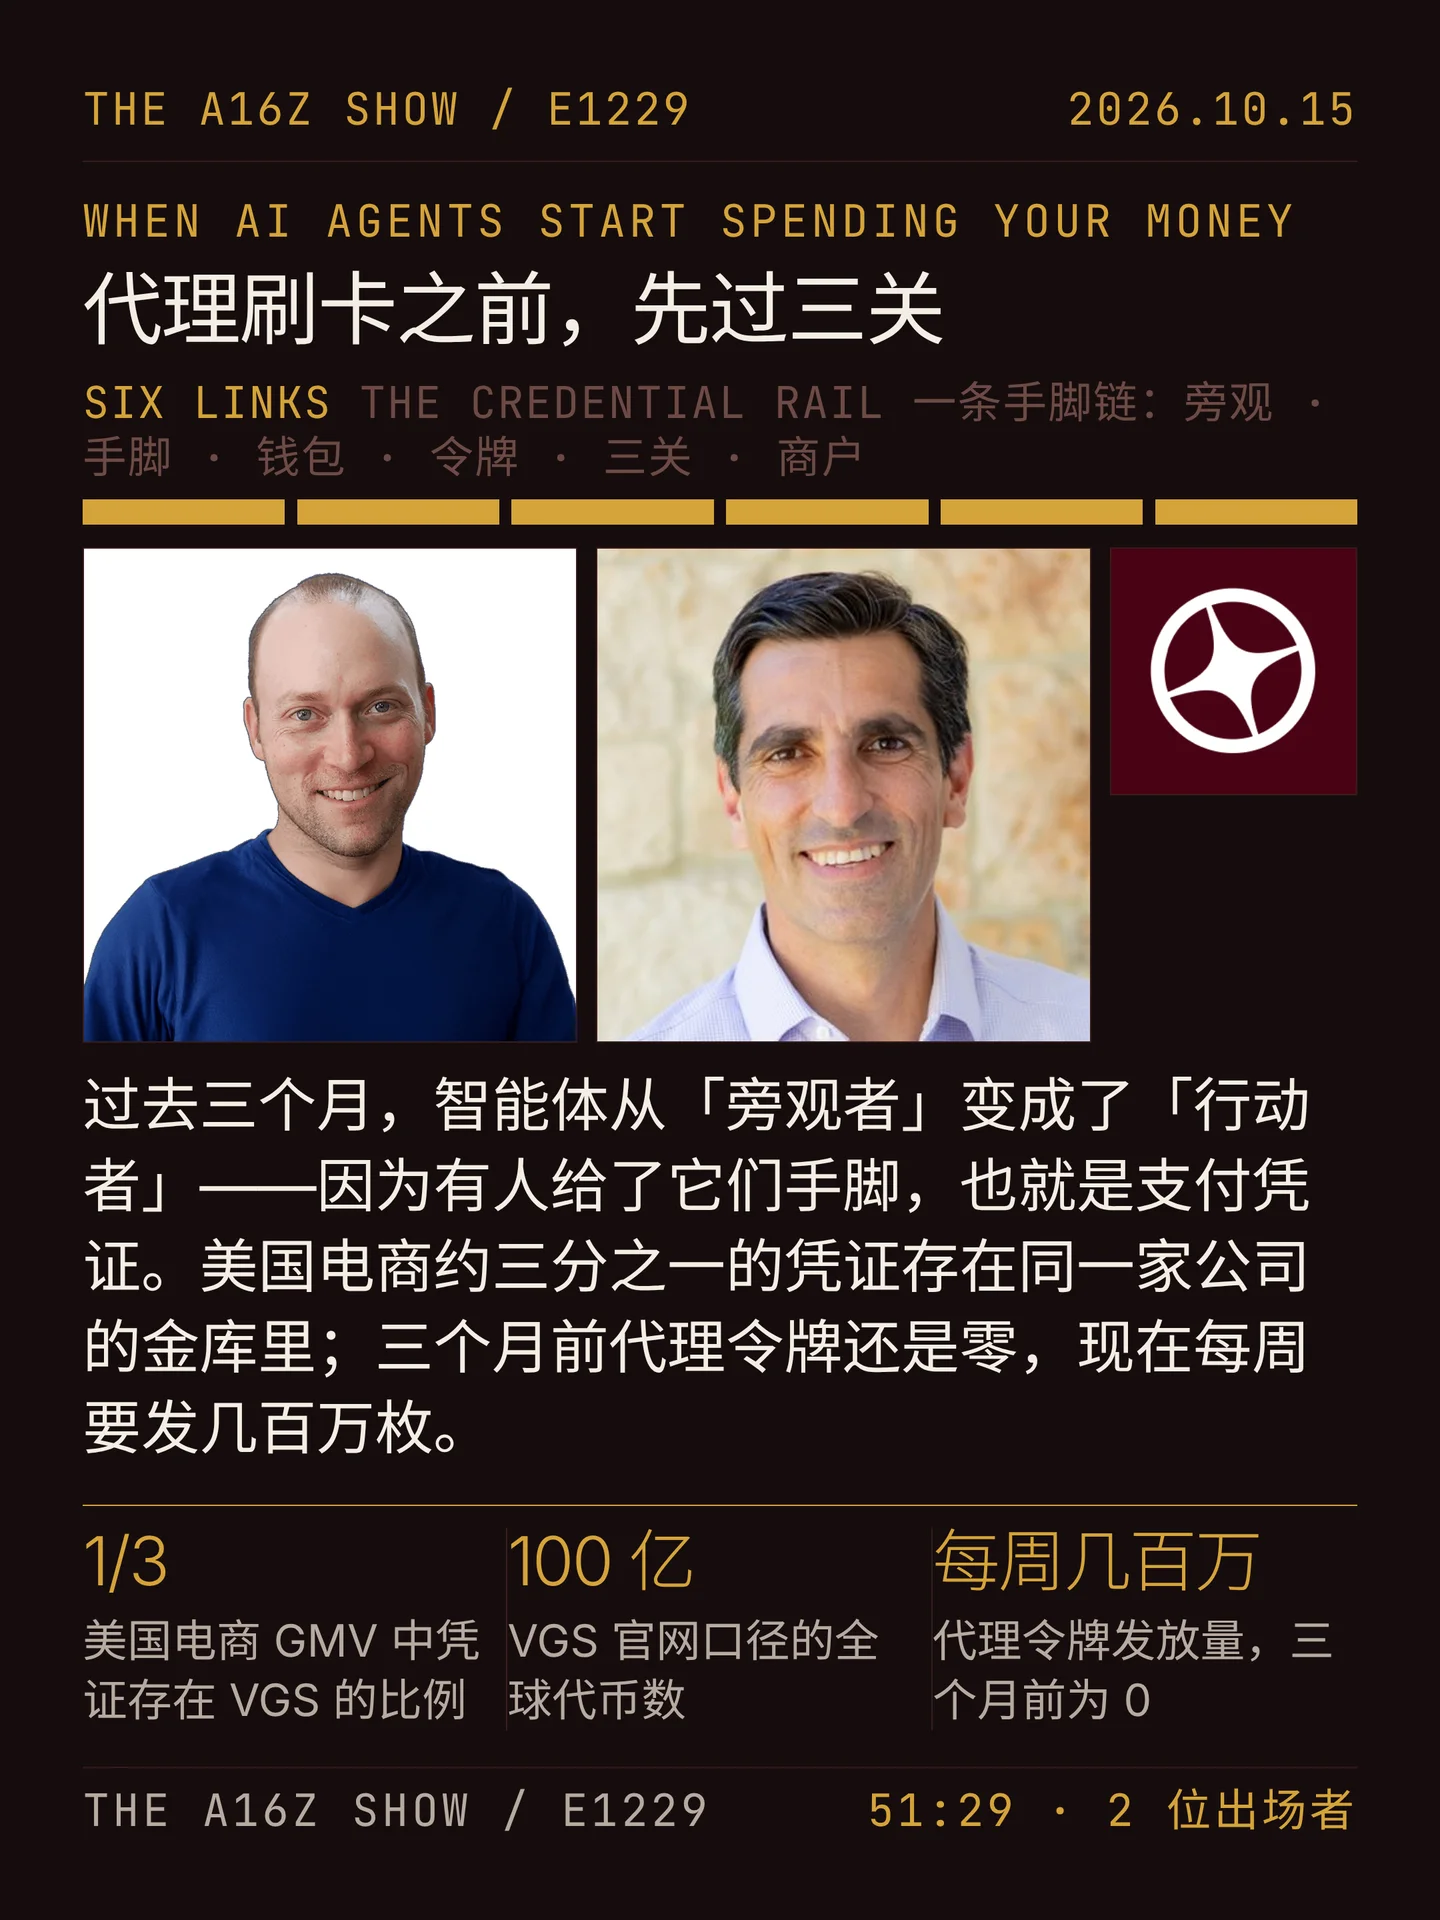

过去三个月,智能体从「替你挑」变成「替你付」——中间差的是一张支付凭证。VGS 现在每周要发出几百万枚新令牌,三个月前这个数字是零。
下面按节目原始顺序,先是 10 段逐段要点整理,再是全篇逐句中文译文,一句都没省。
逐段要点整理
00:00 开场 — Intro
- 这一期是 a16z 普通合伙人亚历克斯·兰佩尔与 VGS 执行董事会成员兼首席战略官特里·安杰洛斯的对谈,全长 51:29。1
- 两个人不是刚认识:2006 年他们一起创办了 TrialPay,这家公司在 2015 年被 Visa 收购;特里后来做到 Visa 金融科技与加密业务高级副总裁,而 VGS 是亚历克斯到 a16z 之后最早的投资之一,他现在是 VGS 的董事。2
- 片头那段预告把全期的主线先说了:智能体从「旁观者」变成「行动者」,因为它们实质上有手有脚,而手脚就是支付凭证。3
00:56 凭证到底是什么 — What a payment credential actually is
- 对普通人来说,凭证就是信用卡;准确地说,它是一个 16 位卡号的受控替身。3
- 旧做法是把 PAN(主账号,即卡上的 16 位数字)加密后存进金库,扣款时再取出;今天的做法是向发卡网络要同一张卡的另一个版本,它绑定在你自己的商家域名上,泄露也只对一家商家有效。3
- 商家之所以同时用好几个支付处理商,是因为成本、通过率和地区都不同——用计算机的话说,是想做分片;代价是「存卡与更新」这件工作要按处理商数量各做一遍。3
- 卡会持续变坏:有效期四年意味着每年约 25% 的卡自然轮换,再加上约 5% 因为并购、欺诈等原因被换掉;一个 10 亿美元量级的商家平均同时用 3–5 家处理商。3
- 亚历克斯举了自己那张 Capital One 返现 Visa 卡变成 Discover 卡的例子:商家自己没法把旧号对上新号,但一个大的金库可以,卡组织也有账户更新工具。3
- VGS 的位置由此而来:它替商家保管凭证并把网络令牌一并拿下。特里给出的口径是覆盖约三分之一的美国电商(按 GMV 计),官网自己的口径是全球持有 100 亿枚代币。34
- 另一个被顺手拿走的东西是 PCI DSS 合规——那份 100 多页的规则由收单方承担,商家便不必自己养一支合规团队。3
09:48 代理式商业改了什么 — When agentic commerce changed the game
- 特里把过去三个月的变化总结成一条线:代理拿不到凭证,就只能推荐;拿到了,它才能替你下单。3
- 他自己的例子是给七岁的儿子找钢琴老师——要配合一周三天的踢球日程、要能上门、还要对上老师的日程;他早先问 ChatGPT 只拿到一些推荐,而就在前一晚,一个智能体把整件事办完了:找人、问约束、查日程、把第一节课订出去。3
- Muse、Instinct、Town 这类智能体崛起之后,规律是「一旦能拿到支付凭证,效用就上升」,于是开启了特里称为「钱包战争」的局面:每个钱包都在抢着连上这些智能体。3
- 一个钱包要赢需要两样东西:在它那里已经有凭证的消费者数量,以及它的商家覆盖广度。3
13:43 钱包战争 — The wallet wars
- 本期给出的三家账本是:Stripe Link 约 3 亿消费者账户、约 100 万商家;Shopify 的 Shop Pay 体量相近、商家约 170 万;PayPal 超过 4 亿账户、商家在 3,000 万量级。3
- 钱包战争并不新鲜:Visa 做过 V.me,Uber、Airbnb 这些平台本身就是钱包,Chase、Amex 这类发卡行为了把自己的卡排到「钱包顶端」,在这些平台上付过数千万美元。3
- 亚历克斯把真钱包叫作「死牛钱包」,并说 Capital One 请塞缪尔·杰克逊问「你的钱包里有什么」,图的就是你走进 Chipotle 时掏出它的那一下;数字钱包把这一下搬到了屏幕上,争的东西没变。3
- 「钱包」这个词被用滥了:一类只是把令牌化的卡交给商家(Apple Pay),另一类真的替你完成交易(Shop Pay、Link、PayPal);代理式商业正在把这两类混到一起,而混出来的东西还没有名字。3
- 亚历克斯把 VGS 看作一个「商家钱包」——方向相反、结构同构:替商家收下、保管、并在需要时取回凭证。3
19:42 Stripe 为什么像代理式商业的 AOL — Stripe as the AOL of agentic commerce
- 特里说 Stripe 是代理式商业的 AOL,这话是褒义:它想出了办法让代理式商业「就是能用」,用的是很像围墙花园的做法。3
- 围墙的边界很具体:Link 只覆盖约 100 万家商家,所以你想要的东西常常在那 100 万家之外。3
- 特里的吊灯故事:他让 Instinct 在沃尔玛下单户外灯,装好购物车之后发现 Link 和沃尔玛之间没有连接;于是 Stripe 发出一张 Visa 一次性虚拟卡替他买下,再用第二笔交易向他收款——就像今天 DoorDash 的做法。3
- 这套流程平时跑得很顺,但一旦出问题就找不到人:银行只看到一笔 Stripe 的交易;亚历克斯讲的那位测试者打电话给「Link 商家」,电话直接转到了一个 Stripe 工程师的手机上,因为 Stripe 没建处理拒付的那套东西。3
- 由此引出卡组织真正的护城河:它们居间调停一切并制定规则,拒付本身就是一套双方都认可的信任机制——加密货币是持票人工具,这一点上替代不了它。3
23:51 新的代理令牌标准 — The new agentic token standard
- 卡组织推出了新一类标准——代理令牌:钱包把凭证安全地交给智能体,智能体再交给商家,而交易发生时刷的是持卡人自己的卡。56
- 这样沃尔玛那笔交易就成立了,而且「后续交易」也保住了。3
- 特里的反例正好说明为什么需要它:买完吊灯后沃尔玛想把 6.99 美元配送费抵成 Walmart Plus 订阅,他按下按钮却交易失败——因为商家手上那张是 Stripe 的一次性卡。电商惯例里,商家花钱把客户弄来,就有权和你建立关系、做追加销售;一次性卡把这条关系切断了。3
- 令牌的工作方式很朴素:智能体要先在 Visa、Mastercard 或 Amex 注册,交易前声明身份与上限(「我是一个经过验证的智能体,我不会花超过 100 美元」),钱包给出一个新的 16 位号码,商家跑交易、被扣的是持卡人的卡。56
- 时间线是特里给的关键数字:三个月前代理令牌是零,现在 VGS 每周要发出几百万枚。3
- 亚历克斯把 VGS 的生意形容为「非常无聊」:金库的美德就是不激动——凭证上能执行的动作只是取回与扣款。3
- 金库本身正在从「单人游戏」变成「多人游戏」:多重处理商已让它变成多人,加上智能体之后,同一枚凭证要按开放标准交给第三方。3
29:45 每笔交易背后的三道关 — The three checks behind every transaction
- 亚历克斯把交易拆成三道关:① 卡是真的吗(模 10 校验只能证明它落在「有效的宇宙」里,还要去银行确认);② 人是本人吗(签名、身份证那一套);③ 这笔交易是他本人的意思吗——旧世界只有拉斯维加斯会看这一关(你喝了 15 杯就不让你付钱)。3
- 线上从来没有签名可以看:你是一个 IP 地址。而今天对面的这个「人」,是一个智能体。3
- 第二关的新解法是注册制:智能体本身必须在卡组织注册,它的请求才会被当作有效请求处理。56
- 特里用一笔真事说明第三关的落点:他让智能体找一家圣迭戈的酒店、别超过 500 美元;卡是真的这一关已解决,请求是否有效靠注册机制,而「它到底把事办对了没有」没有解决。3
- 他的原话是这一块「我们还没有完全想清楚」:如果代理办错了事、而卡组织每一步都做对了,争议该落在谁头上;他给的方向是「大概智能体也得承担一部分责任」。3
- 责任这件事被归到「委托授权」名下:商家一方的立场很硬——你把授权委托给了谁我不在乎,我需要知道我在为某样东西收款且到最后没有借口;一个可能的解法来自竞争,两个智能体抢生意时,「出事我来承担」本身就是卖点。3
- 历史上这类争议有个名字叫「友善欺诈」:真的买了 10,000 美元虚拟宝石,账单来时却说「那不是我」;而小额交易(比如 10 美元)银行往往直接判给消费者,造成道德风险。3
35:43 亚马逊为什么封掉 Muse — Why Amazon blocked Muse
- 亚马逊最近切断了 Meta 的 Muse 在其站点上购物,理由涉及数据安全与使用条款。7
- 亚历克斯的读法很直接:亚马逊是一家广告公司,它要的是你和你的眼球去它的网站,而智能体没有眼球、没法变现——所以它「有很实在的财务理由」去对抗代理式商业。3
- 特里把商家分成三种动机:亚马逊是恐惧(广告比卖货赚钱),沃尔玛是贪婪(最大零售 + 最好的最后一公里,接纳对它有利),Shopify 伞下的小商家是没得选(这可能是它们从没有过的渠道)。3
- 他拿开放银行作先例:Plaid 与 Chase 当年争的就是「我有没有权授权、对方有没有权说不」,最后落成谈判后的和解——你只能走我的 API,API 限制我给什么,账户被令牌化,而且我可能向你收费。3
- 他还提醒商家那一侧也会有智能体:就像 Best Buy 的销售员既帮你、也拿佣金,将来商家的代理和你的代理会各有主见。3
39:47 高估与低估 — Over-hyped vs under-hyped
- 亚历克斯的经验法则是硅谷高估一切、世界其他地方低估一切:这里每场对话都是 AI,去到爱荷华却没人在谈——因为三年前它确实还不行;他拿 2017 年那台自动驾驶是个笑话的 Model 3 打比方。3
- 特里先讲被高估的:不认为会出现储蓄存款上的挤兑——智能体为最大化收益把资金搬来搬去;他自己把现金留在 Chase,因为账单支付更好用、集成更多,世界上的摩擦足够多。3
- 他讲被低估的是没被变现的需求:骑行群里的轮胎推荐他每次都记不住买,而如果智能体在群里,赛斯每推荐一次他就会买一次——「你在自行车装备上的变现严重不足」;省下来的钱(退订、忘掉的试用)会再花到新东西上。3
- 亚历克斯补上「不对称」这一层:现在的胜利来自极少数人手上有了工具、而对面还不知道发生了什么;他等的是对手方开始反击的那天——「不,我必须和特里说话,我不跟 Muse 谈」。他举的例子是自己用 Codex 绕过 Comcast 封禁,并说「世界会适应」,这种不对称不能无限扩展。3
- 特里接着把它推到条款边界:他订机票时想卡在某个价位边缘拿升舱,人很难做准、智能体做得完美;更大的问题是积分——如果智能体只在能拿分的地方刷那张卡,整个积分回馈的生态会垮掉。结论是任何带「损耗」的商业模型都会开始松动,然后我们需要新的条款与条件。3
47:09 VGS 往哪走 — Where VGS goes next
- 特里把 VGS 分成三个重叠且复利的时代:第一个是金库(十年里成为网上最受信任的凭证保管处);第二个是更新(信息进出金库,三分之一的凭证必须被更新,而每个网络有自己的更新标准与多枚令牌);第三个是网络(在多方之间按规则居间撮合凭证)。3
- 他还提到与银行在令牌化上的合作:同时站在生态两侧,就能做前面说的那类信息交换。3
- 结尾回到 20 年前:他们想把 TrialPay 的历史再做一期;特里说那第一期播客和这一期之间一致的一点是——「你应该给太太多买些花」。3
逐句全文翻译
底稿是本期官方视频的完整自动字幕,共 10,054 词;官方 RSS 与单集页都没有提供逐字稿,没有更权威的版本可比对。3只保留中文译文,不保留英文原文;对话部分保留说话人标签:片头/亚历克斯/特里。不压缩、不摘要、不删减。
自动字幕不带说话人标签,说话人归属由内容判定:谁是 a16z 这一侧的提问者、谁在讲 VGS 自己的做法。两位说话人声音接近之处可能有个别错位。底稿由机器生成,专名按各自官方写法还原(Alex Rampell、Terry Angelos、VGS、TrialPay、Stripe Link、Shop Pay、PayPal、PCI DSS、Capital One、Discover、Amex、Braintree、Adyen、Razorpay)。
00:00 开场 — Intro
片头:过去三个月里,我们经历了一次巨大的跃迁:智能体从我叫作「旁观者」的东西,变成了「行动者」——因为它们实质上有手有脚,而手脚就是支付凭证。
片头:亚马逊最近封掉了 Muse,原因有很多。
片头:你可以选择与代理式商业为敌,也可以选择高度接纳它。
片头:Muse、Instinct 这类东西崛起之后,发生的事情是:一旦它们能拿到支付凭证,它们的效用就上升了。
片头:于是我们就开启了这场我称之为「钱包战争」的东西:现在每一个钱包都在抢着连上这些智能体。
片头:听这档播客的人,我几乎可以担保,你有一张凭证就存在 VGS 里。
片头:最大的线上商家、最大的新型银行、最大的前沿实验室,都在用 VGS 保管支付凭证。这是一个非常难以撼动的位置。
片头:你觉得 VGS 接下来会往哪走?
片头:我觉得我们——
亚历克斯:大家好,我是亚历克斯·兰佩尔,Andreessen Horowitz 的合伙人。今天和我一起的是特里·安杰洛斯。
亚历克斯:我非常高兴特里能来,因为特里和我在 2006 年一起创办了一家叫 TrialPay 的公司。
亚历克斯:很久很久以前了,20 年前。
特里:20 年前。亚历克斯那时候长得完全不一样。
亚历克斯:是的——你倒是一点没变。所以我猜你是在损我、我在夸你,希望别反过来。
亚历克斯:不过今天,最酷的部分在这儿:我在这里最早的投资之一,是一家叫 VGS 的公司,全称是 Very Good Security(非常好的安全)。
亚历克斯:有些人可能没意识到,这其实是个梗、一个玩笑,因为最有名的密码学项目之一叫 PGP,也就是 Pretty Good Privacy(相当好的隐私)。
亚历克斯:而显然,这是「非常好」的隐私。它不只是「相当好」的隐私,它是不可思议的隐私、是牢不可破的隐私——因为你知道,要把一个非常大的合数分解成质因数非常难。
亚历克斯:而「相当好的隐私」其实非常好。所以那大概就是「非常好的安全」这个名字最初的样子。
亚历克斯:这项投资是我很久以前主导的。TrialPay 后来被 Visa 收购。Visa 在你的领导下投资了 VGS。而现在你回来了,你是 VGS 的首席战略官,和我一起坐在董事会上。
特里:是的。这是一段非常有趣、非常不可思议的旅程。
特里:我想,如果你看今天的 VGS,它是一家支付基础设施公司。我们为大约三分之一的电商——按 GMV 计——保管凭证。
特里:我们有最大的线上商家、最大的新型银行、最大的前沿实验室,它们都在用 VGS 保管支付凭证。
特里:我觉得今天我们想聊代理式商业,部分原因是:VGS 参与其中——帮智能体拿到那些凭证,帮钱包把凭证交到智能体手上,也交到必须接收这些凭证的商家手上。
特里:所以我们处在这类很有意思的对话、以及凭证交接的中间。
00:56 凭证到底是什么 — What a payment credential actually is
亚历克斯:但也许我们应该先挖一挖:凭证到底是什么?
亚历克斯:对大多数普通人来说,凭证就是信用卡的花哨说法。真往里挖,会复杂一点。
亚历克斯:你合作的商家……我不知道哪些是我可以说出来的。反正你和所有大玩家都合作。
亚历克斯:但我们拿一个例子来说吧——就那种 AI 之前、代理式商业之前就存在的商家——解释一下你们到底做什么?他们为什么用 VGS?你们帮他们做什么?这件事有多普遍?
特里:好。假设我们在服务一个非常大的线上下单平台。
特里:那家公司每次有新客户到站上、递过来一张信用卡,它实际上就必须把卡存下来。
特里:那家公司并不想暴露在卡号之下。所以 VGS 参与的就是:安全地捕获这张卡,把它放进金库、存起来。
特里:每当这个线上下单服务想和它的某家处理商交易时,它就去金库取回信息——取的方式,让这家公司实际上永远不必触碰支付信息。
特里:从你最初投资到现在,有一件事让 VGS 变得有意思得多:这十年里,它成了线上最受信任的金库;同时卡组织也引入了一种令牌化(tokenization)的形式。
特里:在我们做 TrialPay 的年代,我们真的会存一个 16 位的 PAN,把它加密。
亚历克斯:PAN 就是主账号(primary account number)。
特里:PAN 就是主账号,就是信用卡号。就是你在卡上的那个 16 位数字。
特里:我们会把它加密、放进金库;到了要扣款的时候,我们可能把它解密,交给当时我记得是 Chase Paymentech 的那家公司。
特里:今天不是这样了。今天,你不是存那个 16 位卡号再用它,而是去找发卡的那个网络——Visa、Mastercard、Amex、Discover——说:我想要同一张卡的另一个版本,它被绑定在我的商家域名上。
特里:这样更安全,因为一旦出问题,我手上唯一能用的号码只在我的商家域名上有效。而我会把它交给 Chase 去做支付处理。
特里:VGS 这家公司,就是替商家保管所有这些凭证,同时把所有的网络令牌(network token)也拿下来——网络令牌是这些凭证被交给处理商和网络的主要方式。这就是我们今天做的事。
特里:正因为要和卡组织打交道、还要跨多个处理商,这件事才复杂。
特里:所以反而是我要问你,亚历克斯:如果你是一个 GMV 超过 10 亿美元的商家,你后台会有多少个支付处理商?
亚历克斯:这要看情况。确实有不少商家只有一个。但你是更好的做法——
亚历克斯:这正好是 VGS 的用例:与其被锁死在一个支付处理商上,你更愿意把它拆开,能自己挑用哪一家。
亚历克斯:而且,如果你有一套共享的、存凭证的基础设施,万一某一张凭证坏了呢?
亚历克斯:比如我刚有一张 Capital One 的卡——这是个好例子:Capital One 收购了 Discover 卡,或者说 Discover Network。
亚历克斯:然后我那张漂亮的 Capital One 1.5% 返现 Visa 卡,变成了一张 Discover 卡。
亚历克斯:于是每周我都收到一堆很伤心的商家发来的通知:我们无法处理您的卡。他们为什么处理不了我的卡?因为那个旧卡号已经不存在了——尽管我还和 Capital One 有关系,只是从他们那里拿到了一张新卡号。
特里:当然,这有点复杂:它在新的网络上。
亚历克斯:而且商家没法自己说「哦,我们知道这张卡变成了那张卡」——一个商家做不到这件事。
特里:对。
亚历克斯:但一个大的金库可以做到。
亚历克斯:而 Visa、Mastercard,其实还有 Discover,它们自己也有这类账户更新工具。
亚历克斯:所以你可以说:我是个商家,我手上有一堆卡号。我记得每年大概有 10% 的卡会过期?
特里:是的。每年大约有三分之一的卡会被换掉。
特里:不止——数学上大概是 25%,因为有效期是四年;另外还有约 5%,是因为像 Capital One 收购 Discover 这种事,或者欺诈,或者其他原因。
特里:回到那个问题:对一个 10 亿美元量级的商家来说,它大概会同时用三到五个处理商。
亚历克斯:他们不是非这样不可。
特里:他们不是非这样不可,但他们应该这样。这是我们看到的平均水平。
亚历克斯:但他们有理由这么做:不同的成本、不同的通过率、不同的地区——你想做分片(shard)。
特里:对。
亚历克斯:用计算机科学的说法,你想分片:你手上有很多卡,如果你说自己永远只用同一家处理商,那不是个好主意——不如我同时有几家处理商。
亚历克斯:但要这么做,我必须能把卡号安全地送到我选的那家处理商。
特里:没错。事实上,一旦你有多个处理商,「保管和更新」这件工作就要乘以处理商的数量。
特里:比如作为商家我有 1 亿张卡,那我得在 Chase 存 1 亿张、在 Stripe 存 1 亿张、在 Braintree 存 1 亿张,而且每个金库都要在各自的网络侧更新。
特里:VGS 做的事情,就是作为独立的、中立的金库基础设施,替商家完成保管和更新,这样商家就能通过 Stripe 把一枚 Visa 令牌发出去。
亚历克斯:对。
特里:回到你那个烦人的 Capital One 问题:如果你是 VGS 的商家,那就不该发生。Capital One 从 Visa 换到 Discover 时,有机制能拿到那些更新。
特里:如果有欺诈或者别的情况,当然也一样。这就是 VGS 在扮演的角色。
亚历克斯:对,对,正是。
亚历克斯:希望现在大家已经比较清楚 Very Good Security、也就是 VGS 做的是什么了。
亚历克斯:这个生意在很多年前就是一门好生意。我一直是信它的。然后「代理式商业」这东西冒出来了。
亚历克斯:我猜,世界是怎么变的?而你们处在正中间——因为,我还是不知道哪些合作公司我可以讲,但就这么说吧:很多 AI 公司决定和 VGS 合作。原因是什么?
特里:原因是:如果我说「帮我买花」——我打开我的聊天工具说,「我想给我太太买花,是母亲节」,不买她会生气,买了她会开心,请你帮我买。
特里:我可能愿意把信用卡号给这个聊天应用;但他们不想存它。而就算他们存了,他们还得把它传给商家。他们怎么做?
特里:更好的选择,是有一个第三方已经知道怎么干这件事。
亚历克斯:所以你们把这件事从业务范围里拿走了。
亚历克斯:我不知道观众里有多少人知道 PCI DSS 的规则——那是支付卡行业数据安全标准(Payment Card Industry Data Security Standard),我记得没错吧?
亚历克斯:如果你听过 PCI 合规,它的意思是:你要当商家、要收信用卡,就有一份文件——我上次看的时候超过 100 页——里面全是你要遵守和维护的规则。
亚历克斯:为什么 PCI 合规这么重要?因为每一家银行都要求它。不 PCI 合规,你不能处理信用卡;不 PCI 合规,你不能发信用卡。
亚历克斯:这就是为什么它叫「支付卡行业」。Visa 和 Mastercard 可能是敌人,但在这一点上他们一致:你必须 PCI 合规。
亚历克斯:VGS 做的一件好事,是把 PCI 合规从你的业务范围里拿出去。于是你基本上可以说:我就像一家正常公司那样做生意就行,不用遵守那 100 页规则,VGS 专门管这个。
亚历克斯:这又回到「我想给我亲爱的太太买花、想让我的聊天应用替我做」。结果发现 VGS 在这件事里天然占位很好——它本来就是后端基础设施,现在还能在整个流程里扮演相当关键的角色。
09:48 代理式商业改了什么 — When agentic commerce changed the game
特里:对。我想,在过去三个月里,我们看到了这次巨大的跃迁:智能体从我叫作「旁观者」的东西,变成了「行动者」。
特里:那它们是怎么替我行动的?如果你用一种安全的方式给它一个支付凭证——
亚历克斯:对。
特里:我就能从「给你的太太推荐花」变成「给你的太太买花」。
特里:举个例子:就在昨晚,我太太和我一直在讨论给我们七岁的儿子找一个钢琴老师。这件事很麻烦,因为你得知道我们的日程,他一周有三天要踢球,我们想找能上门的人,还得知道钢琴老师的日程。
特里:我之前问过 ChatGPT,得到了一些推荐。但就在昨晚,我问了一个智能体,它帮我完成了整笔交易任务:找到一堆人、问了我几个问题、查了日程,然后给第一节课订好了人。
特里:这比再往我门口扔一件任务有用无限多倍。
特里:所以智能体一下子变得有用得多,因为它们实质上有手有脚,而手脚就是支付凭证。
特里:Muse、Instinct、Town 这些 AI 智能体崛起之后发生的事情是:一旦它们能拿到支付凭证,它们的效用就上升了。
特里:于是我们就开启了这场我称之为「钱包战争」的东西:现在每一个钱包都在抢着连上这些智能体。
特里:而我作为一个智能体,当然想要这样一个钱包:第一,在它那里已经有凭证的消费者数量最多;第二,它的商家覆盖最广。
特里:所以现在,这类公司是 Stripe Link 这样的:大约 3 亿消费者在 Link 有账户,约 100 万商家在用 Link。
特里:还有 Shopify 的 Shop Pay,体量差不多,消费者规模可能类似,商家大概是 170 万家。
亚历克斯:对。
特里:然后是 PayPal:账户超过 4 亿——取决于你怎么衡量——商家数量在 3,000 万这个量级。
特里:这些钱包正在连上智能体,我认为它们会提供多得多的效用。
13:43 钱包战争 — The wallet wars
亚历克斯:不过有意思的是:钱包战争其实已经存在很久了。你还记得——不是要说我们老东家的坏话——你还记得 V.me 吗?
特里:记得。
亚历克斯:但已经有过很多次这样的尝试。为什么 10 年、15 年前就有钱包战争?
亚历克斯:因为「成为消费者默认存储的凭证」这件事太重要了,对吧?如果能像巴甫洛夫那样训练:看到花就用 PayPal——那 PayPal 就更占优。
特里:是这样。
亚历克斯:我们在 TrialPay 做过的其中一件事,就是研究:怎么让 Visa 的卡成为你 Uber 钱包里的默认卡?Uber 也是一个钱包。
特里:对。
亚历克斯:Uber 里你可以存八张不同的卡或凭证。成为「钱包顶端」非常重要。
亚历克斯:因为数字钱包出现之前,你有那种我喜欢叫作「死牛钱包」的东西——就是真的钱包。我这儿好像就有一个,给大家演示一下:这叫作死牛钱包,里面有很多很多凭证。
亚历克斯:但在数字钱包出现之前,Capital One 为什么要花钱请塞缪尔·杰克逊说「你的钱包里有什么?」——因为当你走进 Chipotle,他们希望你掏出那个死牛钱包,说「我用我的 Capital One 卡付」。
特里:对。
亚历克斯:而数字钱包出现之后,就变成了:我是 Shop Pay,我是 PayPal,我想成为你的默认项。
亚历克斯:而真正有意思的是:在那个钱包内部,还有别的凭证,那些家伙也在竞争成为第一。
亚历克斯:如果你还记得,我们在 Visa 处理 Uber 和 Airbnb 的时候,发卡行——Chase、Amex 这类——为了在这些平台上把自己的卡排在前面,付了数千万美元。
亚历克斯:所以那是其中一场战争——
亚历克斯:这是我的卡,我想把它推到钱包顶端。
亚历克斯:你刚才说的是真正的网络战争:Visa 和我们帮 Visa 成为 Uber 的默认卡。而现在你还有另一层,一个抽象层:真正处理交易的「钱包」——Shop Pay、Link、PayPal。
亚历克斯:所以我们会说,现在的结账页看起来有点像 NASCAR 赛车,因为上面有好多不同的按钮。
亚历克斯:用 PayPal 付、用 Google Checkout 付——还记得 Google Checkout 也是那时候出来的吗?
亚历克斯:它们又是一家。但——有消费者钱包,也有商家钱包。
亚历克斯:因为有意思的地方在于:我在某种程度上把 VGS 看作一个「商家钱包」。这个比喻有点奇怪,因为商家不是在付钱,商家是在收钱。
亚历克斯:但我一旦收到这笔钱,我把它放哪儿?尤其是我还要一遍又一遍地向这位客户收款的时候;出于 PCI 之类的原因,我不想存那些写着你的——那个所谓「秘密」的三位码的纸片,而它当然一点也不秘密,因为它就印在你卡的背面,但我需要它来完成处理。
亚历克斯:我不想把你的 16 位凭证存成纸片、塞在我原来那台收银机里。
亚历克斯:我需要有个东西替我去接收它。
亚历克斯:在消费者这边:我不想记。消费者钱包最初的目的到底是什么?
亚历克斯:是凌晨两点,我想给我太太买花,我的钱包在楼下,我不知道我的钱包在哪儿,我想上 1800 Flowers 下单。
亚历克斯:只要我输入我的 PayPal 凭证,它们就连上我那个「死牛钱包」里所有的凭证。
亚历克斯:那就是当时的目的。而我觉得代理式商业有意思的地方是:它其实是同一件事。
特里:还是凌晨两点,你还是想给太太买点花——或者因为你做了什么不好的事,或者因为是母亲节,随便什么。
亚历克斯:是好事,亚历克斯。
特里:是好事,对吧?——总之永远都是买花的好时机。先说明一下,我们得确保自己是 1800 Flowers 赞助的,所以记得去那儿买。
特里:所以你想去买东西,而你的智能体没有权限。这就是同一个问题,对吧?
特里:智能体可以说:「嘿特里,你的信用卡号是多少?」那就是更多的工作、更多的摩擦。
特里:但相比之下,如果它就像你 15 年前做事那样——你把手上的卡、银行账户全都授权给 PayPal 来降低摩擦——它就有权限了。
19:42 Stripe 为什么像代理式商业的 AOL — Stripe as the AOL of agentic commerce
特里:而且你看,我觉得「钱包」这个词被用滥了。它其实有好几个不同的版本。
特里:一个是你那个死牛钱包的数字版:它只是存着支付凭证;你去一家商家,就把这张凭证交给商家。
特里:这大概就是 Apple Pay 做的事——我用 Apple Pay 在店里购物时,Apple 实际上是把我那张 Capital One Visa 卡在钱包里令牌化,交给商家。
特里:商家收到这张凭证,然后它决定是通过 Chase、Adyen、Stripe 还是 Braintree 去处理。
特里:然后还有另一类钱包,它真的替你完成交易。想想 Shop Pay、Link 或者 PayPal:钱包实际上是在和我交易——从我这里收钱,再结算给商家。
特里:而代理式商业正在发生的事,是我们把这两者混到了一起。这是一个太新的生态,对我来说它其实能对上互联网的早期。
特里:对那些经历过 AOL 时代的人来说:Stripe 在很多方面就像代理式商业的 AOL。
特里:我说这话是褒义——因为它想出了办法,让代理式商业「就是能用」,用的是一种很像「围墙花园」的做法。
特里:举几个例子:如果我用 Stripe Link,Link 只在一百万家商家可用。所以如果我想要的东西正好在这一百万家里有,那很好;但很多时候它只在某个没有 Link 连接的地方。
特里:一个好例子是,大概两周前我家里要办个活动,我想买一些户外灯。我让 Instinct 去帮我找这些灯,它在沃尔玛找到了——这非常合理,沃尔玛库存多。
特里:智能体把购物车装好了,到要付款的时候,Link 和沃尔玛之间没有连接。Link 有我的卡,但它不能把我的卡直接交给智能体、再交给沃尔玛。
特里:于是 Stripe 做了一件很有意思的事:它替我买了那批吊灯。它自己发了一张——实际上这是一张 Visa 的一次性虚拟卡——完成这笔购买,然后再向我、也就是特里,做第二笔扣款。
特里:这有点像今天 DoorDash 的做法:你在 DoorDash 上花 100 块钱,然后骑手去把钱付给餐厅。
特里:但在沃尔玛这笔交易里——这正是它「像 AOL」的地方——它跑得非常顺:东西真的送到了,交易通过了,扣的钱也对。
特里:可是如果那盏吊灯出了问题,我通常会打给我的银行、也就是 Capital One,说:「嘿,我和沃尔玛有一笔交易,出了问题。」
特里:他们会说:「我们这里看不到沃尔玛的交易,我们只看到一笔 Stripe 的交易。」
特里:实际上你会发现这件事很好笑:我认识一个人,在测试阶段就照着这个流程在他的 Amex 卡上走了一遍,然后打给 Amex 说:这笔和商家的交易没走通。但 Amex 只看到 Stripe。
特里:于是他们给了他一个电话号码,让他去打给那个「Link 商家」。这个人打了过去,电话直接转到了一个 Stripe 工程师的手机上——因为 Stripe 并没有建立处理拒付(chargeback)的那套东西。
亚历克斯:这正是 Visa 和 Mastercard 地位这么难以撼动的原因之一:它们居中调停一切、制定规则,而拒付非常重要。
亚历克斯:比如说,我付钱买了东西。这是一种信任机制:我付钱给你,买灯;你没把灯送到——那怎么办?我钱已经出去了。
亚历克斯:不是的,你们其实有一套规则,让我可以提出申诉,然后有一个中心化的中介来裁决这些申诉,方式大体上公平、而且双方都认可。
亚历克斯:这也是问题的一部分——这就是为什么加密货币很酷,但它是一种「持票人工具」:我用加密货币付给你,那笔钱我永远拿不回来。
亚历克斯:这既可能是 bug 也可能是 feature。但拿你那个灯的例子来说:万一灯不亮呢?你会希望 Visa 和 Mastercard 站在中间。这其实效用很高,对商家也一样——因为现在我就更愿意和这家商家买东西了,我知道如果它没送到、东西不能用,我能把钱拿回来。
亚历克斯:所以这个信任机制非常重要。但如果你加上所有这些巧妙、有意思的工程步骤,它反而没那么好用了。
23:51 新的代理令牌标准 — The new agentic token standard
特里:对。所以我认为,从 AOL 那种生态往开放标准生态走,才是正确的方向。
特里:卡组织其实已经推出了一个新类型的标准,叫代理令牌(agentic token):它允许像 Stripe Link、Shop Pay 或 PayPal 这样的钱包,用一种安全的方式把凭证交给智能体,再让智能体把它交给商家——而且是这样的方式:当沃尔玛那笔交易发生时,刷的是我的卡。
特里:关于那笔沃尔玛交易,还有一个后续值得一提:买完吊灯之后一切都好。我收到沃尔玛的邮件说:「嘿特里,你付了配送费,6.99 美元。你为什么不注册 Walmart Plus 呢?今天注册的话,我们把这笔配送费抵到你的 Walmart Plus 订阅里。」
特里:我说好啊,按了按钮——交易当然失败了,因为他们手上那张卡是 Stripe 的一次性卡。
特里:这也联系到你刚说的规则和惯例:电商的惯例之一是,沃尔玛花很多钱把我变成它的客户,然后它有权试着和我建立关系、向我追加销售、交叉销售。
特里:而在这件事里,因为我们用的是「AOL 版」的做法,它没法轻松地让我订阅这个新服务。
特里:在新的代理标准下,应该发生的是:如果任何一个钱包和这家商家没有关系,但它存着我的卡——我那张 Capital One Visa 卡——那这张卡应该被令牌化后交给智能体。
特里:整套流程是这样的:智能体说,「我即将做一笔交易,我是一个经过验证的智能体,我不会花超过 100 美元。」
特里:那枚令牌不过是一个新的 16 位号码。
亚历克斯:对。
特里:我们把它安全地交给智能体;智能体把它交给沃尔玛;沃尔玛跑这笔交易,但被扣的是我的卡——这样就能保住后续交易的可能。
特里:它保住了围绕拒付的所有规则。
特里:所以,三个月前这件事是零,它根本不存在。VGS 目前是这类代理令牌最大的发放方——遥遥领先。
特里:我们替智能体做,替钱包做,也替一部分商家做。三个月前,这是零;现在我们每周要发出几百万枚这样的令牌。
特里:所以我预计,随着我们完成从围墙花园到开放标准的这次转移,这就会是代理式商业演进的方式。
亚历克斯:对。这也是为什么——我说这话是褒义的——VGS 这门生意非常无聊。
亚历克斯:为什么无聊?因为我们有一个金库。任何做金库生意的人,这都不是一门激动人心的生意。
亚历克斯:你的工作就是「不激动」:安全、稳妥。东西进金库,时不时又有东西从金库里出来。
亚历克斯:它不是一扇单向的门。我一直是这么理解 VGS 的:你存着这些凭证——你拿到这些 15 位的 Amex 号或者 16 位的 Visa、Mastercard、Discover 号,把它们存起来,然后返回一个令牌。
亚历克斯:这不是加密代币,只是「喏,这是你可以用的东西」。然后这些凭证上可以执行若干「动词」。
亚历克斯:所以,假如我是一家大型汉堡连锁——我们不知道是哪一家,但比如你和一家大型汉堡连锁合作。
亚历克斯:我有一个有几千万用户的应用。我知道,每当用户说「我想买个汉堡」,VGS 就扮演了关键角色。这只是个很无聊的角色:取回、扣款。
亚历克斯:我取回它,是为了把它发给支付处理商,说「现在向特里扣 9 美元」,但我自己再也不必碰那张凭证。
亚历克斯:非常、非常无聊的生意。
亚历克斯:但你们已经做到了——你觉得你们见过、碰过、存过的卡占多大比例?大概是美国 80% 的卡?
特里:我们有大概 100 亿条凭证。是很多条凭证。
特里:我想你其实点到了一件很有意思的事:金库正在从「单人游戏」变成「多人游戏」,这让它值钱得多。
特里:举个例子——先把智能体放一边:商家有多个处理商这件事,意味着 VGS 的金库实际上是每一家处理商的金库。
特里:因为存在那个金库里的网络令牌,现在要发给 Chase、Stripe、Adyen、Braintree、Razorpay。
亚历克斯:对。
特里:和智能体在一起,这就是多人游戏了。如果你有一个金库——假设你是一家大型前沿模型公司。
特里:这里有个好例子:你是一家大型前沿模型公司,你在用卡收订阅费。但现在智能体想用那同一张凭证去做一笔支付。
特里:所以金库过去是单人游戏,只用来保证你能收订阅费;而现在,你可以按这些开放标准,把那张凭证交给智能体。
特里:它现在变成了多人游戏。
亚历克斯:对。
特里:所以我认为,任何从单人游戏变成多人游戏的生意,本身就会变得更有意思。
特里:哪怕是一家做密码管理的公司——它以前是个单人金库,也许我和我太太在几件事上共享凭证;现在它是多人游戏了,因为我要把它授权给多个不同的主体。
29:45 每笔交易背后的三道关 — The three checks behind every transaction
亚历克斯:这件事非常复杂,要回到 Visa 和 Mastercard 定下的那些规则与流程。
亚历克斯:通常,一笔交易几乎有三步。我把它想成:第一步,这个身份是真的吗?一般来说,这是一个真的卡号吗?
亚历克斯:这很重要。但等一下——我可以有一个真卡号,而你是个贼。它仍然是一个真卡号。
亚历克斯:所以算第二步:我先验证……验证一个卡号其实有两种方式。有一种循环校验,对吧?你把数字加起来——
亚历克斯:对,是校验位。就是信用卡号的模 10 校验。它有效,并不代表这是一张真卡,但它说明它落在一个「有效的宇宙」里。
亚历克斯:但我还可以去银行查:这是不是一张真实的卡?那是第一步。
亚历克斯:第二步是:和我打交道的那个人,是不是这张卡的合法持有人?
亚历克斯:比如你 25 年前走进一家珠宝店,想买一件 15,000 美元的东西:他们会拿过卡号、拿过你那张塑料卡,然后还会做两件事。
亚历克斯:记得吗,以前你还要在卡背面签字。我记得我见过的第一张完全去掉这一套的卡,就是 Apple 的。Apple Card——尽管他们希望你用 Apple Pay,但如果你拿到那张实体的 Apple 金属卡,背面没有地方签名,完全没有。
亚历克斯:他们还会说:「我能看一下你的身份证吗?」我记得我买过一件很贵的东西,可能是给我太太的珠宝——我有时也会给她买花——那大概是 25 年前。
亚历克斯:他们要看我的身份证,还要核对签名。为什么?因为他们知道这张卡是有效的,但他们要确认我确实是这张卡的主人。
亚历克斯:然后第三步——这大概只有拉斯维加斯才看得到——你的「神志」清醒吗,能做这笔交易吗?
亚历克斯:比如你去拉斯维加斯的一家赌场:第一关,卡有效;第二关,身份证和签名都对得上;但还有第三关——如果你已经喝了 15 杯,连话都说不清楚,他们大概就不让你付钱了。
亚历克斯:这就是旧世界的样子。把这个比喻带到新世界:卡有效吗?有效。
亚历克斯:人——还是「智能体」?
亚历克斯:这就麻烦了,对吧?卡是不是有效,那部分已经解决了。
亚历克斯:但第二部分的意思是:和我打交道的这个人——用我喜欢的那个词,我的对话者——他是不是这张卡的合法持有人?
亚历克斯:在互联网上,这一直是个难题,因为我没法看签名,那种东西在这儿是什么意思?你是一个 IP 地址,也许我以前见过你,我查过你的登录。
亚历克斯:但现在我面对的是一个智能体。而第三部分从责任归属的角度看也变得相当重要,因为你在 X 之类的地方能看到这些段子:有人在用 Instinct,然后说「你花了 900 美元?你是不是傻?」——那这笔拒付该从哪儿来?
特里:这正是这些开放标准要解决的问题。
特里:举个我指令智能体的例子——这也是真事:我在给我女儿的体操比赛找酒店,我说去找一家圣迭戈的酒店,别花超过 500 美元。
特里:当那个智能体被配置好时,第一个问题就是你刚说的:这是一张真卡吗?这个已经解决了。
特里:第二个问题是:智能体提出的这个请求是一个有效请求吗?和网络配合的方式是:这个智能体本身必须在 Visa、Mastercard 或 Amex 注册过。所以那里有一整套机制。
亚历克斯:第三个问题就像:这个智能体「神志清醒」吗?它办对了吗?
特里:对——它是不是喝多了?有没有幻觉?
特里:所以这一部分,我认为我们还没有完全想清楚。因为如果是智能体犯了个错,而卡组织每一步都做对了——它验证了这是你的智能体、这是你的指令。
特里:实际上这些新标准的一部分做法,是你给它上下文:你说,我要订的是酒店,是这个金额。但如果你把日期弄错了,我就很难知道——如果那里出了错,那套争议机制目前就是悬而未决的。
特里:不过我觉得我们会走到那一步,大概智能体也得承担一部分责任。
亚历克斯:这就是「委托授权」这个想法。
亚历克斯:但问题是谁来负责?这会怎么变?也许是这样:如果两个智能体在抢你的生意——「嘿特里,用我吧,我是 Muse」,或者「用我吧,我是 Instinct」——我给你的一个价值主张会是:我来承担。
亚历克斯:因为如果商家够聪明,它们不会说「我才不管你订错了酒店、不管你干了什么」。
亚历克斯:它们会说:你把卡交出去了,你把授权委托给了 AI 智能体、或者你的人类助理、或者你太太,随便谁——我不在乎。我需要知道的是,我在为某样东西收款,而到最后没有任何借口。
亚历克斯:这件事以前有个名字,知道这个词的人会叫它「友善欺诈」(friendly fraud)。
亚历克斯:曾经有这么一个概念:我可以买一样东西,然后反悔。我们在 TrialPay 就见过。
亚历克斯:我花了 10,000 美元买虚拟宝石。我和我太太共用账户——声明一下,我实际上没干过这事,但就假设我干了。
亚历克斯:我为一个很蠢的游戏花了 10,000 美元买虚拟宝石。月底账单来了,我说:「亲爱的,我从来没在那上面花过 10,000 美元,那不是我,我不知道怎么回事。」
亚历克斯:然后你拒付这笔交易——不是因为你没有得到所承诺的服务,而是因为它难堪到无法承认。
特里:商家以前得一直应付这种事。
亚历克斯:对。
特里:而且很多时候,银行会说:「如果只是一笔 10 美元的交易,根本不值得去争,每次直接判给消费者就行了。」这就造成了道德风险。
特里:但委托授权在这里就变得非常棘手。
35:43 亚马逊为什么封掉 Muse — Why Amazon blocked Muse
亚历克斯:也许我换个问题问,因为这个可能更重要。
亚历克斯:你看到亚马逊最近封了 Muse,原因有很多。主要是:亚马逊是一家广告公司,它希望你和你的眼球去它的网站。
亚历克斯:它不想要你的智能体——因为你没法把智能体的眼球变现,因为智能体没有眼球。
亚历克斯:但我大致是这么想的:你要么与代理式商业为敌,要么高度接纳它。
亚历克斯:我并不觉得「凡是与它为敌的人都是卢德派、都会被淘汰」是一种过度简化。
亚历克斯:亚马逊有理由、而且是很实在的财务理由去对抗:因为广告对它来说比单纯卖东西赚钱得多。它最高价值的做法,是拿到你的眼球,然后把眼球卖掉。
亚历克斯:所以你怎么看这件事会怎么演变?因为让商家能接纳 AI 商业,作为使能技术,价值非常非常高。
亚历克斯:但反过来说,帮那些对抗的一方把代理式商业过滤出去,也同样很有价值——因为有时候他们确实有理由这么做。
亚历克斯:但如果我能做到让 ChatGPT 这类服务说「对,你应该在这里买」,并且把这件事做得尽可能简单——那不用说,我大概会比那种插进来 15 个验证码、说「要继续请先完成」的人拿到多得多的交易。
亚历克斯:而 Muse 会说:嘿,打断你的午睡,你得去做这 15 件事。不,你会选那个对 AI 商业友好的。
特里:对。我认为这是代理式商业里最值得看的前线之一,而且我觉得我们会看到好几种不同的版本。
特里:有亚马逊——如你所说,它有很多理由去封智能体,它实际上是在做广告生意。
特里:有沃尔玛,情况其实很类似,目前还没有走出那一步;你甚至可以说,如果你是地球上最大的零售商之一、又有最好的最后一公里配送,这一切对你都是好事。
特里:然后还有 Shopify 那把伞下的一系列商家,它们很多是小生意,这件事对它们来说可能是一条全新的、关键的渠道。
特里:所以也许亚马逊那边是恐惧,沃尔玛那边是贪婪,而中小企业那边是别无选择;这些角色、这些商家都会各自试验自己怎么和智能体打交道。
特里:这让我想起——我知道我们对此看法不太一样——开放银行当年是怎么推开的:作为亚马逊的客户,我有没有权把我的登录授权给一个智能体?亚马逊有没有权说不?
特里:这就是 Plaid 和 Chase、和那些银行之间发生过的事。最后大体上发生的事情,是达成了漫长谈判后的和解:像 Chase 那样的机构说,好,你确实有权访问这些信息,但只能通过我的 API;而我的 API 会限制我给你什么信息。
特里:他们把银行账户令牌化。而且我可能收很多钱,我可能向你收一笔费用。
亚历克斯:对。
特里:所以我认为有意思的问题是:我们可能会有很多商家真心欢迎智能体。
特里:我们也可能会有商家推出自己的智能体。实际上,这就像我去 Best Buy 想买一台平板电视:我猜那里会有一个带着自己议程的销售员,他或她会说「我带你看看几台平板电视」。
特里:他们的工作是帮我,但他们的工作也是拿佣金。
特里:所以在 Chase 和开放银行那个例子里,更多是安全和可控的问题;而在亚马逊这里,可能是:我是一个有主见的 API,对你的想法基于很多关于你的数据点,我认为亚历克斯你应该买什么。
特里:而我的智能体对我想买什么也可能有主见。所以这会是很有意思的一场对抗、或者说一次沟通。
特里:最后我认为消费者大概会赢,但往前会变成什么样,我们还不知道。
39:47 高估与低估 — Over-hyped vs under-hyped
亚历克斯:对。那也许顺着这个:在正在发生的这一切里,你觉得什么是被高估的、什么是被低估的?
亚历克斯:一般来说,我的经验法则是:硅谷高估事情,但世界其他地方低估事情。
亚历克斯:这里每一场对话都是 AI。而你感觉,你去到爱荷华,没人在谈 AI;但你给他们演示一下,他们会说「天哪,这怎么可能是真的?」——因为他们三年前试过。
亚历克斯:我刚买了一台新特斯拉,我记得我原来有一台旧的 Model 3。我觉得这很像我们在说的这件事的隐喻。
亚历克斯:2017 年我有一台旧 Model 3,带自动驾驶,那玩意儿完全不能用,是个笑话。后来我换了别的车。
亚历克斯:而现在,它真的能用了。但我以前很怀疑,因为我习惯了 2017 年那台的样子。
亚历克斯:我觉得 AI 现在很多地方也是这样:如果你 2022 年试过满是幻觉的 ChatGPT,你会说「哦,这就是个写诗的小玩具,或者帮我做英语作业的,它不会真的替我买东西,也不会写代码」。
亚历克斯:而它现在这些事全都能做。所以你觉得,在正在发生的这一切里,什么是被低估的、什么是被高估的?
特里:好。也许我先说被高估的。
特里:我不认为我们会看到储蓄存款上出现挤兑——也就是智能体为了最大化收益,把我的钱在不同账户之间搬来搬去。
特里:一个完美的例子:我是一个非常满意的 Mercury 个人账户用户,同时也是 Chase 的客户。
特里:理想情况下,我应该把所有的储蓄都放在 Mercury,因为那里的储蓄利率很好;然后在最后一刻、要付账单的时候,再把现金转到我现在这家银行 Chase。
特里:但 Chase 的账单支付就是更好用,它有更多集成,我配置得也更多。
特里:所以我认为这个世界上的摩擦足够多,我们不会在金融服务里看到那种疯狂的波动。
特里:而被低估的,是大量没有被变现的需求。
特里:这既发生在你可以期待更多 GDP 的那些地方。一个例子是:我们有一个骑行的 WhatsApp 群,群里有个人——看起来每隔六个月,我们的朋友赛斯就会给出一份新的轮胎推荐,因为他会看滚动阻力。
特里:每次他这么做,我都会想:哦,我该记得买那些轮胎,因为它们更安全。但我大概是每两年才买一次。
特里:如果我的智能体在那个群里,赛斯每给一次新推荐,我就会买一次轮胎。
特里:亚历克斯,你在自行车装备上的变现严重不足。如果智能体能找到对你的骑行有帮助的东西,然后直接替你买了,那亚历克斯在骑行上会贡献出更多 GDP。
亚历克斯:对。
特里:这就是被低估的。同时,智能体也会替我们省钱。
特里:比如,大概有很多地方,我要么有一个订阅、取消它很麻烦,要么我做过一次试用、然后忘了。
特里:所以我认为智能体会同时替我们省钱——也许这些省下来的钱,会帮我们再去买新的东西。
特里:所以我认为,我们还没真正体验到这些智能体「永远在线」的性质。就我所能看到的,人的欲望和需求是无限的,所以总会有别的东西是我想要的。
亚历克斯:也许顺着这个「对抗还是示好」——或者对抗的反义词是什么——这个话题。
亚历克斯:人们对智能体很兴奋的一大原因,是它能替你拿到那些故意做得很麻烦、而且其实不受经济学规律支配的东西。
亚历克斯:经济学规律是这样的:高价的解药就是高价。
亚历克斯:如果一家餐厅的位子真的很难订,因为你必须早上 7 点打电话——那现在人人都有一个早上 7 点打电话的工具。
亚历克斯:于是最早有工具的五个人,他们手上有个了不起的工具;而最后那五个人——不行不行——就是那种「太挤了,所以没人再去了」的场面。
亚历克斯:所以你觉得世界会怎么变?因为感觉我们现在处在一个很怪的位置:很多早期的胜利——如果你愿意这么叫的话——消费者端的成功,都是「哦,它帮我省了钱」「它做到了这个」,都是因为这种不对称。
亚历克斯:对,就是极少数人手上有了这个工具,而商家、对手方完全不知道发生了什么。
亚历克斯:我太期待了。你知道吗,作为消费者,我被训练成说「不、不,我要和真人说话」,或者按 0;或者你可以去查「怎么摆脱那个愚蠢的电话菜单」。
亚历克斯:我等不及另一头说:「不行,我必须和特里说话,我不跟 Muse 谈。」
亚历克斯:对吧?那多好笑。你打给 Comcast,你说:「我讨厌你们,你们太烂了,服务很差,断了十次,我一直这么干。」
亚历克斯:当然我自己真的这么干过——用的是 Codex,因为事实证明 Comcast 在封 Muse。他们知道那些 IP 地址之类的,所以不让你登录。
亚历克斯:所以我就让 ChatGPT、让 Codex Astra 在我电脑上登录、把一切都办了。
亚历克斯:我在等那一天:Comcast 说「我们知道这不是你。把亚历克斯叫来接电话」——因为他们不想把东西给他的智能体。
亚历克斯:这就是我说的不对称:极少数圈内人手上有这个工具。但你知道,这不可能无限地扩展下去,因为世界会适应。
特里:不过关于 Comcast,我有一条消息要告诉它:GPT Astra 和亚历克斯差不多是同一种货色。所以你要是真把电话打通了,小心点。
特里:我觉得你点到了一件我们还没真正领会的事:当你真的去读那些条款,并且一直走到「被允许和不被允许」的边界时,会发生什么。
特里:举个例子:前几天我在看机票。我想买一张刚好卡在某个价位边缘的票,那个价位能让我拿到升舱。这是一件很难做准的事,我有时会买过头。我的智能体做得完美。
特里:还有,任何条款和条件极难被看清的情况。
特里:一个好例子是:积分回馈会怎么样?卡上的积分之所以存在,是因为我在餐饮上能拿到很醒目的高倍奖励,但你会顺便把积分花在加油上。
特里:如果智能体居中处理我们所有的交易,而我只在能拿积分的卡上拿积分、只用那张卡,那整个积分回馈的生态就会垮掉。
特里:很多这类东西——任何带有「损耗」(breakage)商业模式的东西——都会开始垮掉,然后我们就得有新的条款和条件。
特里:所以也许那样更好,也许更差,我不知道。但肯定会不一样。
47:09 VGS 往哪走 — Where VGS goes next
亚历克斯:那顺着这些主题,你觉得 VGS 接下来会往哪走?
亚历克斯:我再一次觉得这件事太有意思了,因为它是世界上最无聊的生意:一个巨大的金库,替几乎所有——听这档播客的人我几乎可以担保——保管支付凭证,因为你和某个用 VGS 保管凭证的商家打过交道。
亚历克斯:所以这是一个非常难以撼动的位置,而且它一直在显著增长,因为每一个商家都需要保存它打交道的消费者的凭证。
亚历克斯:但在我们聊过的所有东西里,你觉得对 VGS 的未来来说,最让人兴奋的是哪一块?
特里:我觉得 VGS 有三个时代,它们是重叠的、也是复利的。
特里:你说的第一个时代是金库:十年里,它成了互联网上最受信任的凭证保管处。这是一门非常难执行的生意,但这就是公司现在所处的特权位置。
特里:第二个时代是你说的:信息进出那个金库。
特里:也就是三分之一的那些凭证必须被更新。这件事变得非常有意思、也非常复杂,因为每个网络都有自己的凭证更新标准,而且每个网络都创造了多枚代表这个金库的网络令牌。
特里:如果只是存信息,那是一回事;但你必须存着它,还得从网络那里拿到一系列令牌,好让数据实际上被刷新。
亚历克斯:对。
特里:第三个时代是我们称为「网络时代」的东西:在多方之间按规则居间撮合凭证,而且要对生态里所有参与者都产生价值。
特里:我们现在就在跟代理式商业一起做这件事。
特里:还有一些情况是 VGS 在令牌化这件事上和银行合作。所以如果你在令牌化卡、同时也在存卡,你就站在这套生态的两侧,这让你能做我们前面聊到的那类信息交换。
特里:所有这些合在一起——我们会继续是金库,会继续叠加服务;随着我们把更多服务接到更多商家和更多发卡行上,我们会持续获得这种网络效应:你能在各方之间居间撮合凭证。
特里:我认为代理式商业只是给这套生态添的燃料。
亚历克斯:特里,这趟回忆之旅很有意思。
亚历克斯:哪天我们应该再做一次——我们以前是不是做过一次 TrialPay 的历史?
特里:对,我觉得我们应该重做一次。那是我们最早做的播客之一,那时候演播室还没这么好。
特里:但我觉得,那第一期播客和这一期之间一致的一点是:你应该给太太多买些花。
亚历克斯:是的,我觉得这个建议非常好。
亚历克斯:好,非常感谢你。
特里:谢谢你邀请我。
References
- 1The a16z Show E1229 官方单集页(When AI Agents Start Spending Your Money)
a16z.simplecast.com
- 2a16z 官方作者页 · Alex Rampell
a16z.com
- 3本期官方视频完整英文字幕(10,054 词,逐句译文底稿)
youtube.com
- 4VGS 官方站(支付令牌化与代理式商业基础设施)
verygoodsecurity.com
- 5Visa Intelligent Commerce 官方页
visa.com
- 6Mastercard 官方新闻稿:Agent Pay 与 Agentic Tokens(2025-04-29)
mastercard.com
- 7
Comments