超级厄尔尼诺、氮肥与巴拿马运河:一位大宗商品交易员拆解食品通胀|硅谷101 E254
硅谷101 第 254 期由主播麻花与大宗商品交易员张思齐对谈:用农产品定价的五组因素拆开超级厄尔尼诺这条传导链,从棕榈油、甘蔗与咖啡一直讲到鱼粉、氮肥和巴拿马运河,也讲清它在哪里会被库存、渠道与品牌吸收掉。

今年的厄尔尼诺是几十年来少见的一次。世界气象组织(WMO)9 月 3 日的更新说,厄尔尼诺已经确立并将继续加强,其全球预测中心给出「接近 100%」的把握,认为它会一直持续到 2027 年 2 月——这是 WMO 的厄尔尼诺/拉尼娜更新第一次把话说得这么肯定(WMO,2026-09-03)。中国气象局的判断更具体:赤道中东太平洋的海温指数可能在 11 月前后达到偏高 3.2℃ 到 3.5℃,是 1950 年有仪器记录以来最强的一次(Reuters,2026-09-29)。
气候新闻最终要回答的还是那个很具体的问题:它会不会变成账单上的数字。
《硅谷 101》第 254 期做的就是这件事。主播是这档节目的特约研究员麻花,嘉宾是张思齐——在大宗商品行业做了将近 13 年,精力主要放在经济作物和有色金属上。这期节目的重点不在于把厄尔尼诺讲成一场灾难,而在于把它拆成一条条具体的链子:哪一块产区的哪一种作物被天气打到,打到的是播种期、开花期还是收获期,当时全球库存和出口集中度如何,最后这一段价格要走多少道环节才轮到零售货架。节目开场也划了边界——本期只讨论厄尔尼诺带来的影响本身,对提到的任何商品都不构成投资建议。
农产品定价的五组因素,和天气在其中占的位置
麻花一上来摆出的是一组新闻事实:摩根大通的经济学家预计,全球食品通胀会在 2027 年上半年升到 5%,明显高于今年同期的 2.8%(Reuters,2026-07-24);联合国粮农组织的食品价格指数 8 月均值 133.3 点,是 2022 年 11 月以来的最高(FAO Food Price Index)。
张思齐的回答给整期节目定了基调:「厄尔尼诺呢,首先它不是一个所有商品都会涨价的按钮。」它改变的是不同地区的降雨、气温、海洋环境和水资源;只有这种变化恰好打在某个商品的关键生长期,又恰好碰上这个品种库存偏低、出口国集中、物流受阻或者政策收紧,才会真正传导到价格上。
他把农产品定价拆成五组因素:
- 供应:种了多少、长得怎么样、能不能顺利收获、能不能顺利运出去。
- 需求:饲料、食品、榨油、乙醇、生物柴油,以及纺织。
- 库存:可以理解成缓冲动用的那一层垫子。
- 政策和物流:出口限制、关税、港口与运河、战争与运费。
- 金融条件:商业周期、美元、利率、能源价格和基金仓位。
天气属于第一组里最重要的因素之一,但不能直接问它占价格的百分之几。张思齐的说法是「没有一个固定的比例」:库存充裕的时候,某个地区减产,其他地区补得上货,价格未必大涨;库存偏低、出口又集中在少数国家时,哪怕全球产量只少一两个百分点,市场也可能把风险溢价打得很高。
他打了一个比方:把全球农产品市场缩成一座城市的米面油保供系统。仓库里有粮、港口有在途货、超市和食品加工厂有长约和自己的库存,那么某个进货渠道少来几辆车,只要仓库还有余粮、其他产地能及时补货,价格不一定马上动。
打在哪里:产区集中度与作物日历
研究厄尔尼诺,张思齐看的是三件事:受影响的产区在全球贸易里占多大权重,天气具体打在哪一个生长环节,以及当时全球库存和替代品的松紧。离开这三件事只谈天气异常,他觉得「很容易把这个问题当成一种叙事,把叙事当成行情再讲」。
按这个框架,他点了四个方向。
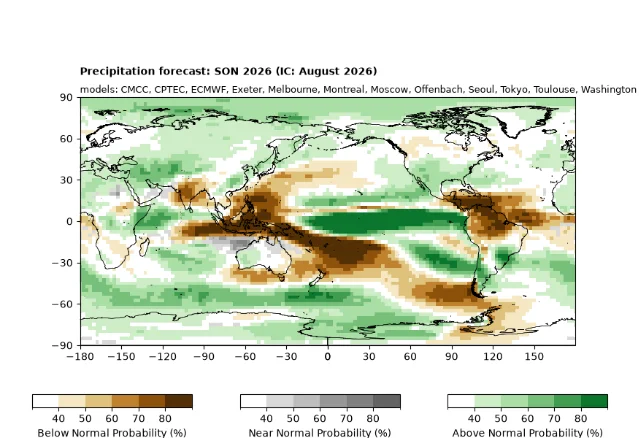
海洋性东南亚,也就是印尼、马来西亚、菲律宾一带,在厄尔尼诺期间会偏干偏热,对种在这里的棕榈油、稻米、罗布斯塔咖啡和部分可可产区比较敏感。棕榈油的全球供应集中度极高,主要就集中在印尼和马来西亚,所以供应受冲击的程度会更明显。干旱的影响往往不是当月就出现,而过几个月才反映到鲜果单产和出油率上。
南亚与大陆性东南亚看的是季风。印度、泰国及周边地区如果雨季来晚了或者雨量不足,会影响甘蔗、稻米、棉花、玉米;水库蓄水不足则会影响下一个生长周期。
这里有一段容易被做糖的人忽略的常识:很多人直觉上觉得巴西更重要,但泰国和印度的出口占比同样很高,而且天气和政策都能改变可出口的余量。
澳大利亚东部与东南部主要是小麦、油菜籽、棉花和一部分甘蔗。澳洲小麦的绝对产量不算全球最大,但它是全球出口的边际品种,所以通常被当成一个「压力指标」来读——看的是边际供应的收缩,以及区域升贴水有没有把这个压力兑现出来。读澳洲还要叠上另一个气候变量:印度洋偶极子(IOD),俗称印度洋的海温跷跷板。强厄尔尼诺叠加正相位的 IOD,通常会让澳洲和印尼一带更偏干。
南美必须分区看。阿根廷和巴西南部在厄尔尼诺年往往偏湿,可能缓解干旱、抬高单产,也可能因为雨水过多带来洪涝和病害。巴西中西部是大豆和玉米的主产区,大豆雨季能不能顺利启动、能不能顺利收获,决定的不只是大豆一个品种,还有同一块地上接着要播的二茬玉米。美国并不属于直接的暴露区,南部平原的冬小麦反而可能因此获得较好的水分条件。
同一个气候事件,落在不同地区、不同作物、不同作物日历上,方向可以完全相反。这解释了为什么读者在媒体上看到的往往是「到处都在减产」。张思齐并不认为媒体在危言耸听:只有民众和政府足够重视,才会有相应的应对,从而降低大家暴露的风险;只是研究者看的是更细的分布。
集中度决定了同一次减产的分量。他给出的口径是:大豆基本集中在巴西、美国、阿根廷,这三个国家合计约 81%;棕榈油在印尼和马来西亚两国就能占到 81% 以上;小麦的集中度没那么高,即便把欧盟算成一个整体,前五名大约七成。
从产地到货架:期货涨了,方便面未必涨
麻花把话题推进到终端:那些受厄尔尼诺影响的商品,会推到哪些具体的东西上。
棕榈油是最典型的一例。它不只是货架上的食用油,更主要地进入加工食品和日用品——方便面、零食、烘焙用的起酥油,以及洗衣液、香皂、化妆品;在很多国家它还是生物柴油的重要原料。棕榈油供应收紧时,最先感到压力的是油脂产业链、食品加工和生物燃料这几块。
但张思齐没有顺着往下推。他的回答是「也不一定」:消费品这一层还有品牌、促销、渠道,以及贸易商和加工商自己的库存调配。麻花补充说,据她所知,很多贸易商和大品牌也雇了像张思齐这样的期货交易员,帮他们对冲原料价格的涨跌。
饮料是另一个常被想当然的例子。张思齐提醒,现在超市里的饮料配料表上已经很少见到完全用白糖的产品,大多用果葡糖浆和代糖;这两样都不是甘蔗产的,所以糖价对饮料价格的影响已经被大幅削弱。真正会被冲击的,是那些为了口感坚持用蔗糖的传统饮料和调味品,它们的应对办法通常是提前判断、提前锁定一部分原料成本、签一些长约,或者用期权对冲。
咖啡也是同一个逻辑。罗布斯塔咖啡豆的产量可能受影响,但传导到价格要综合看库存充不充裕、需求是不是刚性的。咖啡算不上刚性需求,而消费者面对的是咖啡店——那里有人工、有店面租金、有品牌溢价。原料成本的波动传到终端会占一定比例,但幅度和节奏都不会像期货市场那么直接。
关于期货价格本身,张思齐讲了一层很多人会忽略的意思:期货反映的是某种交割标准下、在某些特定地区的边际供应预期,它是一类标准化流通货,和消费者买到的零售包装商品之间隔着原料成本、下游加工、仓储物流、品牌渠道和促销。产业链越长,原料成本在终端价格里占的比重越小。他举棉花为例——从地里的籽棉到可流通的棉花,再到纱、布、印染、成衣,链条很长;如果上游原料紧张,但品牌手里堆着前两年的成品库存,终端价格也可以不动。
这也回答了一个极端情况会不会出现:上游货少了,但往下走一两个环节货很多,终端就完全可以不涨。至于今年的超级厄尔尼诺会不会让棉花减产,张思齐说目前还没有很强地兑现——4 月讨论时确实存在强预期,但从关键产区报上来的情况看,是把一个极端差的预期往回拉的过程。其中一个原因是气候的大背景不一定在小区域里兑现,另一个原因在品种和田间管理:耐旱、抗虫的品种在进步,滴灌这类技术也在进步,政策预警和风险防范手段也在提高。
两条容易被忽略的传导链:鳀鱼与氮肥
秘鲁鳀鱼,走的是饲料那条看不见的路。
麻花提到,受这轮超级厄尔尼诺影响,秘鲁已经禁止在相关海域捕捞鳀鱼。鳀鱼是鱼粉的重要来源,而鱼粉是很多水产养殖的饲料,她由此问:以后吃海鲜会不会变贵。
张思齐确认了这层关系:秘鲁鳀鱼是全球最重要的单一鱼粉原料来源之一,供应集中度非常高,趋紧会推动国际鱼粉现货价格上涨。但它的直接影响不会立刻落到日料店的三文鱼上:要走的是饲料这条链,先被推高的是养殖水产的饲料成本。
麻花补充了一个更日常的落点:鱼粉大约 70% 到 80% 用于水产养殖,其余进猪饲料,还会出现在高端猫粮狗粮里。所以宠物食品可能是更贴近普通人的受影响品类。不过张思齐同样留了余地——宠物食品涨不涨价,还要看渠道、库存、品牌能不能把成本转移出去。
配方也不是想改就能改。饲料与动物代谢之间有一套科学依据:如果把鱼粉比例降得太低、改用豆粕或菜粕补蛋白,鱼的肝脏可能顶到代谢上限。配方可以在一个区间里调整,但一定同时存在一个经济范围和一个科学范围。
氮肥,是另一条和气候间接相连的链。
张思齐点名了今年最明显的一个生产资料问题:氮肥价格抬升非常明显。这里面最少受影响的是大豆,因为大豆自己能固氮,对氮肥的需求相对少;其他作物对氮肥的需求则普遍很大。
成本是从天然气那一头上去的。霍尔木兹海峡的紧张导致天然气供应吃紧,而合成氮肥正是把天然气转成尿素这一类肥料的,于是下游的化肥价格被推高。按摩根大通的口径,全球超过 36% 的尿素进口来自波斯湾,冲突开始后这些产能放缓、海峡关闭又抑制了贸易,供应快速收缩(J.P. Morgan,Climate Intuition)。
麻花补充了一层时间账:氮肥必须在播种时施进土里,等到作物已经种下去就来不及补了。张思齐则解释了国内外价格为什么会被绑在一起——中国国内的氮肥价格相对稳定,但全球市场是同一个;把国外的和国内的氮肥看作两种替代品,邻居家的东西涨价,自己家的很难长期维持原价不变。
节目里还出现了一条很长的推导链:干旱让一些依赖水电的地方发电量下降,天然气被调去替代水电,再加上霍尔木兹海峡的问题,能用在氮肥生产上的天然气就更少,氮肥价格又上去一层。张思齐的判断是这条链的逻辑问题不大,但环节越多、不确定性越大,而且厄尔尼诺在让一些地方水电不足的同时,也会让另一些地方的水利资源变好,所以很难把它当成一个全球统一的结论。
交易员怎么盯天气,农民怎么对冲
作为一个期货交易员,张思齐不会只盯一个厄尔尼诺指数。他用的是分层、多周期的组合。
第一层是大尺度气候指标:NOAA 的 ENSO 诊断、Niño 3.4 指数、RONI(相对海洋尼诺指数)、南方涛动指数,还有 IRI、澳大利亚气象局以及各国气象局的季节预测。这一层告诉他全球气候环境有没有出现值得注意的极端情况。
第二层是区域天气和农业数据:重点产区 7 天、30 天、90 天的降雨距平,最高气温,土壤墒情,水库水位,干旱指数,卫星植被指数,以及未来一周以内的卫星云图。
第三层是作物日历和物流:每个产区的每种作物此刻处在播种期、开花期、结果期还是收获期与物流期,必须非常清楚。
第四层是用市场来验证判断:美国农业部(USDA)每个月公布全球各农作物的平衡表,给出产量预期。麻花把这形容成「对一张非常大的表」,张思齐说把平衡表的细节做扎实,是大宗商品研究员的基本功。
那么不确定性对交易员是好是坏?他的回答是「不分好坏」,但一定会带来明显的波动,而波动对不同参与者的意义不一样。
对农民来说,应对是多层的:媒体关注和季节预测、旱情预警本身就是提前的风险告知;田间管理和育种在进步,耐旱、耐热、早熟品种,以及调整播种期和品种结构;基础设施和政策层面有水库、排渠、道路、仓储和气象服务,也有农业保险和补贴;金融工具层面,规模化农户、大农场、合作社、加工厂和贸易商都可以用远期合同、期货、期权、基差合同和天气指数保险来对冲。他提到,农民担心丰收后价格下跌,可以在播种期或生长期就提前锁定一部分销售;期权则更像买保险——交一笔权利金,相当于交一笔保险费。
这套工具在国内外都不算小众,用得多少取决于当地农户的规模化比例。张思齐说国内相当比例的农户已经在用远期合同、期货和期权,经济越发达、规模化程度越高的地区,比例往往越高。
巴拿马运河与铜矿:厄尔尼诺背得了多少锅
运河这一段,厄尔尼诺的账是实的。
巴拿马运河的水位靠加通湖补充,船每过一道闸都要放掉大量淡水。运河管理局公布:2026 年 5 月到 8 月的降雨比历史均值低 34%,流域来水低 44%;于是从 9 月 4 日起把日通行量限制在 34 艘,9 月 15 日起进一步降到 32 艘(此前到 6 月的日均通行量是 35 艘,运河的设计能力约每天 40 艘)(Reuters,2026-08-20)。
张思齐把它理解成通航名额的减少,而不是运河能力的消失:船公司为了拿到优先过闸权要付更高的费用,其他船则要排队、等待,或者改道。降雨恢复,运力也会随之恢复,所以偏向阶段性的供应链冲击。短期内运费会受冲击,长期则通过全球再平衡找到新的平衡点,受影响更大的是必须走这条运河的特定贸易流,比如亚洲到美东的航线。麻花补充了两组数字:运河承担全球约 10% 的货物和 17% 的大豆贸易,而原本因霍尔木兹海峡问题改道的货主,有些正好转到了这里。
铜矿这一段,厄尔尼诺背不动。
媒体上流传的说法是厄尔尼诺让全球铜矿减产:太平洋东部降雨增多,智利矿区被水淹,很多矿洞没法开采。张思齐的回应很直接——影响全球铜矿产量最大的因素仍然是长周期下的矿石品位下降。
品位指的是同样一吨铜矿石能产出多少铜。按权威机构的口径,从 1991 年以来累计下降了约 40%。除了品位,新矿从发现到投产的开发周期平均要 17 年以上,原因包括露天矿数量下降、各国的环保与审批流程拉长周期;老矿的维护与扩建、矿企的资本开支安排也都在影响供给面。相比之下,气候是事件性、非共性的风险之一。
天气对铜矿的影响也不是一个方向。智利北部矿区长期分布在缺水地区,而选矿、尾矿处理都要消耗大量水资源,国际能源署指出智利大约 80% 的矿处在缺水区域,需要靠海水淡化等技术补充淡水;秘鲁、厄瓜多尔、智利的部分矿区则常年暴露在降雨风险下,面临的是道路塌方、山体滑坡和矿难,影响的是开采和运输。同一场厄尔尼诺,对这两类矿区的作用完全不同。
被忽视的行业,和一个普通人能用的观察入口
节目最后,麻花问的是那些「暂时被忽视、以后会慢慢显现」的影响,张思齐点了几块:
- 电力:干旱、热浪和气温升高会同时改变水电供给和用电需求,有些地方会同时面临供给下降、需求上升,电价、燃气和煤炭价格都可能波动。
- 食品加工与饮料、冷冻食品、包装:这些行业对水资源的量和稳定性要求很高,对能源和运输的要求也很大,今年的不确定性都在上升。
- 公共卫生与医疗:真的发生洪水或热浪时,风险会体现在这里。
- 保险:天灾变多,承保概率和赔付都会变化。张思齐提到,中国的农业保险还不算非常普及,而在另一些国家,农业保险今年本身就是一个挑战。
麻花还补了一块她自己的观察:服装行业对气候的不确定性同样头疼。厄尔尼诺在短期会推高全球气温、带来暖冬,而冬装恰好是利润最高、单价最高的品类,卖不动会直接影响营收——优衣库就常在财报里写天气对冬装销售的影响。此外,气候变暖也在打乱备货节奏:过去按月份上短袖、秋装、冬装的规律不再可靠,货备到店里又被撤回来的情况越来越多。
至于普通人可以怎么观察这个行业,张思齐给出的入口是 USDA:农产品研究绕不开它,数据覆盖全球主要品种,公布周期固定,方法上是调研和统计结合。此外每个品种往往有自己的行业协会,那里的信息也值得分外地关注;研究天气则要盯权威机构,比如美国气象局和中国气象局。
他还提到一个耐人寻味的细节:USDA 的网站每年都在改版,很多原本能查到的东西现在找不到了。他认为这和全球贸易保护抬头有直接关系——各方都在用很微妙的方式,调整自己原先公开的信息。
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.