一年 100 万个新应用,4 岁的独角兽:a16z 本周图表的四个读数
a16z 本周图表收录四组 AI 早期读数——应用数量翻倍而下载几乎不动、新独角兽中位年龄降到 4 岁、软件股从 2 月抛售中回升、美国各州开公司成本落差;这篇解读逐组补上数据口径与四道核验边界。

这一期是什么
2026 年 9 月 18 日,a16z.news 更新了每周的图表栏目《Charts of the Week: So Many Apps, So Little Time》,作者是 Moses Sternstein。这个栏目每周挑一批现成的数据图,作者在每张图后面写一段自己的判断。1
这一期收了四组图:应用商店的供需、创业公司的估值与生死、软件股的股价、美国各州开公司的成本。四组图来自四类不同的机构——一篇学术论文、一家银行、几家数据公司和行业协会——统计单位和口径各不相同。a16z 在正文里给出的是一句话结论,读的人要自己把口径补上,才能拿去用。
四组图量的是同一件事的两半。AI 让「把东西做出来」变便宜了,这件事已经落在数据里;「做出来的东西有人用、有人付钱、活得下去」,还没有落在同一批数据里。
一、应用翻倍,下载没动
这一段的事实基础是一篇论文。a16z 引用的图表在脚注里写明了出处:Demirer、Musolff、Yang 三位作者的《Writing Code vs. Shipping Code: Productivity Effects Across Generations of AI Coding Tools》,NBER 工作论文第 35275 号。2
论文要回答的问题是:AI 在单个环节上提高的效率,有多少能走到最终产出。作者把软件开发拆成一条链——写代码、提交、合并请求、项目、发布、被使用——然后用 50 万名以上 GitHub 开发者的公开历史加上内部的 AI 使用记录,把采用 AI 工具的开发者与一年前活跃度接近的开发者配对比较。2
结论是,越靠上游,AI 的增幅越大;越靠下游,增幅衰减得越快。三代工具(自动补全、与开发者实时协作的同步智能体、可以自主执行任务的异步智能体)一代比一代强,增幅则止步在仍由人力承担的那一环。
这里有一个必须先交代的口径问题:同一篇论文,两个版本给出的数字不一样。三位作者 6 月在 VoxEU 上写的版本是提交量累计提升约 40%、140%、180%,项目数增加约 50%,发布量增加约 30%;3 NBER 页面上 9 月修订后的摘要写的是 30%、180%、240%,其中 240% 的提交增幅衰减到项目数的 80%、发布量的 30%。2 a16z 的图沿用 5 月 28 日的版本。两个读者拿着一新一旧两组数字讨论同一篇论文,会得到不同结论。
论文自己给出的解释是「薄弱环节」:代码写出来之后,审查、集成、测试、发布这几个环节仍然由人完成,上游再快,产出也被最慢的一环卡住。作者用模型估出的替代弹性是 0.23,说明 AI 与人力在这条链上互补。他们还有一条观察:异步智能体按设计不能直接发布软件,所以研究者没有为它计算发布量的影响。4
最后一层证据来自应用商店。作者把苹果 App Store、Google Play、Chrome 网上应用店和 SourceForge 四个市场的月度数据拼起来,看到新应用数量在涨,而每一批新应用在头三个月里获得的使用量是平的或下滑的,「连小规模受众都没摸到」的新应用占比在上升。论文对这一现象列了两种可能的解释:一种是 AI 时代新增的应用质量更低,另一种是消费者的注意力和发现渠道本来就稀缺,不会跟着供给一起扩大。作者写明,现有数据还分不开这两种解释。3
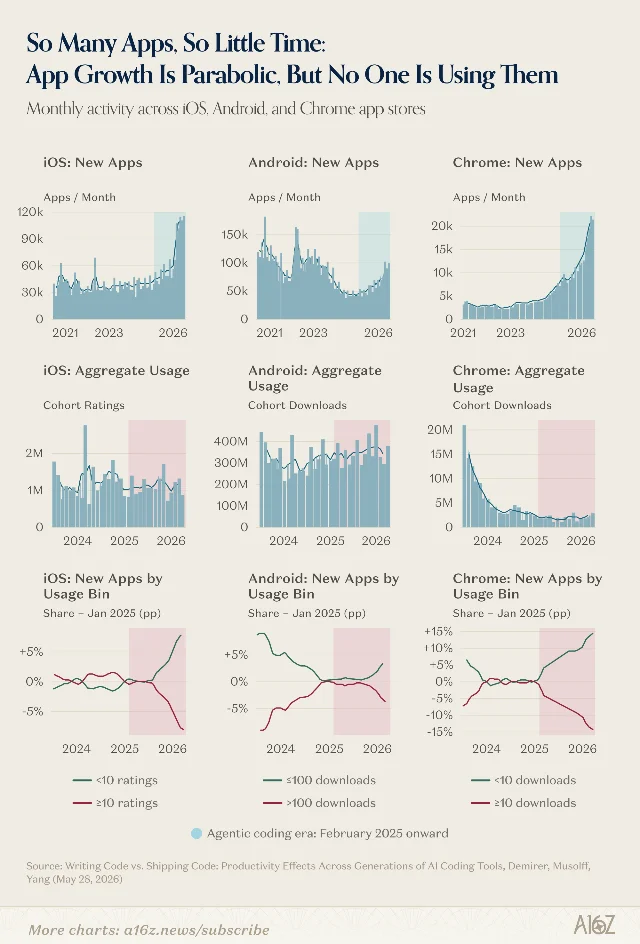
a16z 给这一段的判断是:现阶段的故事是应用层面的粗制滥造(App-Slop),应用变多了,多出来的应用在任何一个有意义的标准上都不算成功。它也写下一句限制——做成一款成功的应用从来不只是写代码,而且现在还很早,业余试水先做出了大量供给,需求还没有跟上来。1
应用商店的独立数据指向同一个方向。Sensor Tower 的估算显示,App Store 的应用提交量在 2022 年前后触底于约 42 万款,2025 年约 60 万款、比上年增加 30%,2026 年上半年已经接近 56 万款;按这个速度,2026 年全年新增会超过 100 万款,超过 2016 年 89 万款的历史峰值。同期下载量的增速是 2025 年 3%、2026 年至今 2%。5 这组数字来自《纽约时报》根据 Sensor Tower 数据的报道,苹果回应称 90% 的应用能在 48 小时内完成审核。6
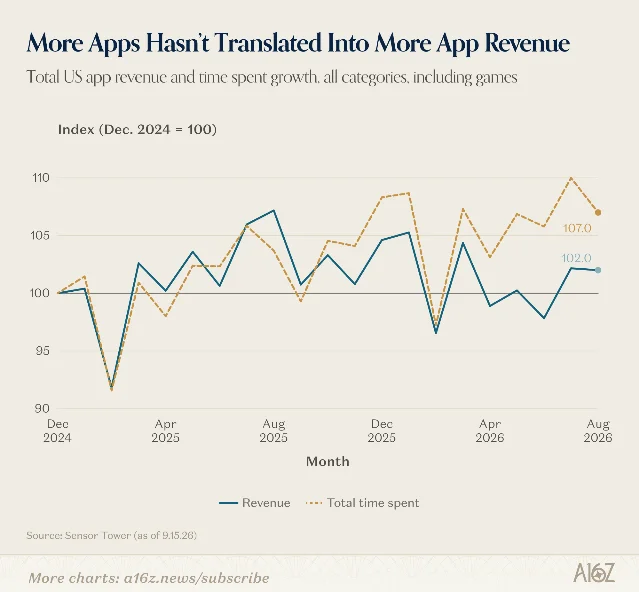
需求端的状态,a16z 用 Consumer Edge 的数据来说明:付费消费者 AI 渗透率大约 3%,年轻人比年长者高出约 4 倍。回到原始报告,这个「3%」是一段分布:按收入分层,各档落在 2.4% 到 3.7% 之间,年收入 15 万美元以上的一档约 5%;按年龄,18–24 岁约 3%,25–34 岁约 2.5%。这份统计只算消费者自己刷卡付的钱,免费额度、雇主代付和企业采购都还在外面。7
分品类看,a16z 的图里使用时长增长最快的是效率类应用,收入增速排第二的也是这个品类(排第一的食品饮料品类体量很小),主力是 ChatGPT、Claude、Gemini 和 Grok;开发者工具这个品类不大,其中增长最快的是 Replit。a16z 由此写下一句概括:AI 应用很受欢迎,用 AI 做出来的应用眼下人气很低。1
二、4 岁的独角兽
第二组图出自 SVB(硅谷银行,现属 First Citizens 银行)的《State of the Markets》H2 2026 报告,a16z 这一节引用的几张图都来自这份报告。
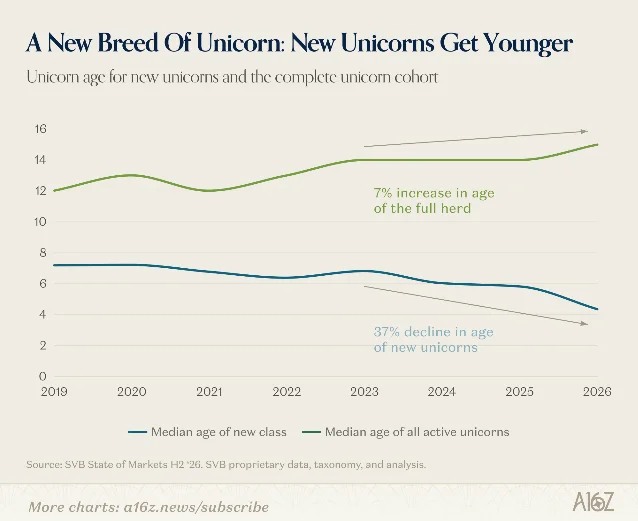
SVB 统计的是当年新晋的 10 亿美元估值公司。结论有两条:整群独角兽在变老,新一批却在变年轻。全部活跃独角兽的中位年龄比 2019 年上升约 7%,当年新晋独角兽的中位年龄则从 2023 年起下降 37%,2026 年这一批刚过 4 岁。SVB 预计 2026 年全年新增约 230 家美国独角兽。8
比年龄更值得看的是增长速度。SVB 报告首页给出的数字是:2022 年成立的公司,四年后的中位年收入是 560 万美元,是这家机构有记录以来最快的一批;按历史水平,同一时间点的中位数落在 200 万到 300 万美元之间。8
a16z 给这条曲线留了两条反例:一是风险资金更多流向了非软件业务,这类公司的增长曲线本来就不一样;二是 2022 年这一批里可能有大量「AI 套壳」公司,这条曲线能不能维持,要看 2023、2024 两个批次。1
这批公司的经营姿态也在换挡。SVB 的数据显示,从 2022 年第一季度开始,它跟踪的所有垂直行业的科技公司都在用增长换盈利:中位收入增速从 40%–70% 降到 15%–30%,利润率则从大幅亏损走到接近打平。最近拿到融资的公司,增长和利润率的位置又回到了 2022 年的样子。1
代价落在退出的一端。SVB 称创业公司破产与清算正在走向历史最高,滚动四个季度的数量是 2,345 家,其中三分之一来自零利率时期成立的公司。8 专做公司关停服务的 SimpleClosure 在 8 月 20 日发布的 H1 2026 报告里给出了更细的结构:SaaS 公司占它上半年关停总量的 27.3%,是最大的一类;AI 公司占 14.4%,低于 2025 年全年的 15.9% 和 2024 年的 17.7%;一家 B2B SaaS 公司关停时账上剩下的现金中位数是 11,900 美元,五分之一是零,而 AI 这一类的中位数是 30,000 美元。9
a16z 对这一段的判断是:新周期和旧周期不一样。B2B SaaS 的关停潮里,AI 冲击和题材轮动各占多少很难分清,分母本身也很大——SaaS 曾经是最热门的品类。1
三、Citrini 抄到底没有
第三组图讲软件股,先要交代被调侃的对象。《THE 2028 GLOBAL INTELLIGENCE CRISIS》是 Citrini Research 与 Alap Shah 在 2026 年 2 月 22 日发布的一篇长文,副标题写着「一次关于金融历史的思想实验,来自未来」,正文以一份虚构的 2028 年 6 月宏观备忘录写成,开头声明这是一个情景。10
这篇情景推演落在了一轮真实抛售的最深处。路透社 2 月 4 日报道,标普 500 软件与服务指数在前一个交易日下跌近 4%,当日再跌 0.73%,创下六连跌,自 1 月 28 日以来蒸发约 8,300 亿美元市值;相比 10 月的高点,这个指数已经下跌 26%。触发因素是 Anthropic 为 Claude 智能体推出的一款覆盖法律、销售、营销和数据分析场景的工具。11
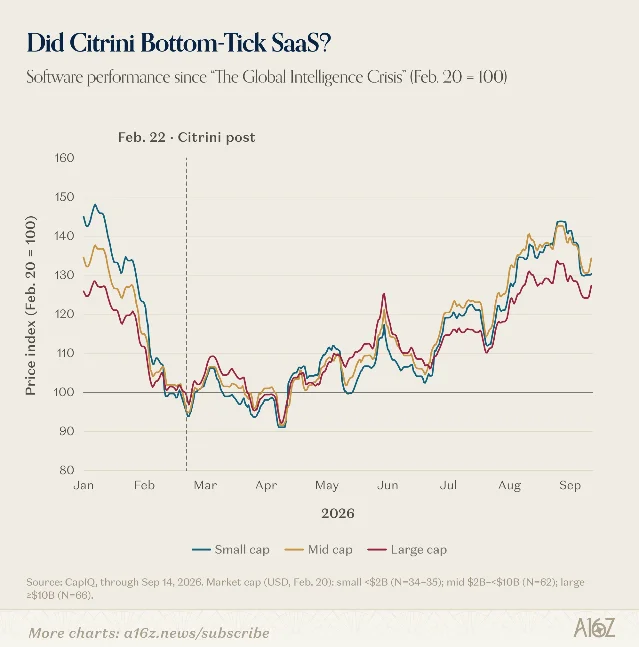
a16z 的结论是:就目前而言,Citrini 几乎踩到了软件股抛售的底部。1
它给这一段加的两道限制,比结论本身更有用。第一道是基本面:原文引用的一张图统计,上半年软件公司的财报大多达到或超过预期,虽然最近一个季度给出低于预期指引的公司占比上升;a16z 自己说这份统计并不全面,它反映的是预期而不是业绩——预期低的时候超预期容易,预期高的时候给出低指引也容易,两种情况下的实际经营都可能是强或弱。1 第二道是时间:a16z 说,到今天为止,「SaaS 末日」还停在讨论里。1
四、开一家公司要多少钱
最后一组图和 AI 没有关系,讲的是美国各州开公司的成本差多少。
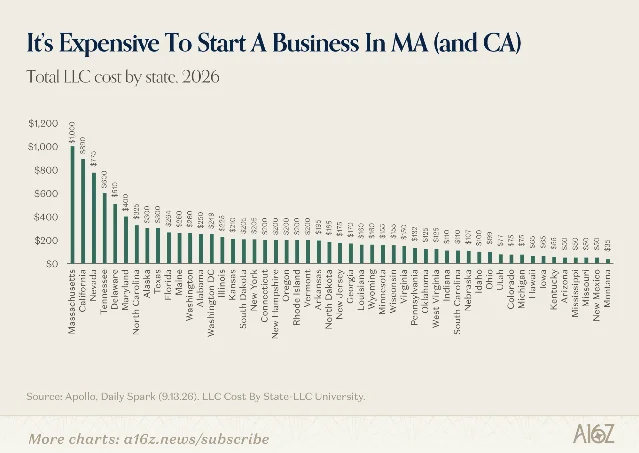
马萨诸塞州这一头能对上政府口径:该州 LLC 设立时的登记费是 500 美元,此后每年按成立周年提交年报,费用同样是 500 美元。12 第一年的 1,000 美元里,一半是设立费,一半是第一次年报费。
a16z 自己承认 1,000 美元在大盘子里是舍入误差,它关心的是这个数字背后的政策姿态。佐证来自 CNBC 的《America's Top States for Business 2026》:马萨诸塞州综合排名第 15,技术与创新这一项排第 8,经商成本这一项排在全国第 49,得分 69。13 同一组排名里,排第一的是俄亥俄州。
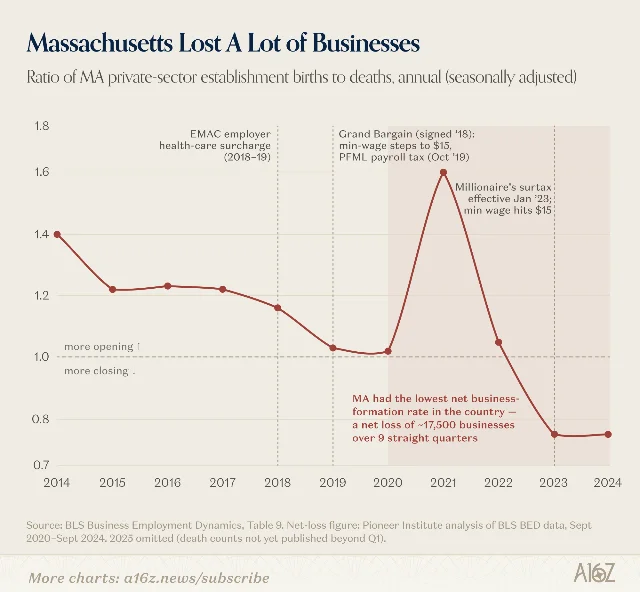
读到这里,这一段该怎么用就清楚了:单个州的 1,000 美元注册费说明不了公司的成败,把它和「净企业形成率全国最低、连续多个季度净减少」放在一起,才是 a16z 想说的州与州之间的竞争。Pioneer Institute 的同一份分析还给出另一组数字:2020 年以来马萨诸塞州净流出约 18.2 万居民,减少约 3.5 万个私营部门岗位。14
哪些能独立核实,哪些是 a16z 的判断
这一期的每一组数据都有原文之外的出处,而且大多来自第三方:NBER 的工作论文、SVB 的半年报告、Sensor Tower 与 Consumer Edge 的估算、SimpleClosure 的关停报告、CaplIQ 的股价指数、BLS 的就业动态数据、CNBC 的州排名、马萨诸塞州政府的收费页面。这些都能点开原文对照。
属于 a16z 的是选材和结论:「现阶段的故事是 App-Slop」「新周期和旧周期不一样」「Citrini 几乎踩到了底」「1,000 美元是一种政策姿态」。a16z 是一家风险投资机构,这一期由它选取数据并解释数据,文章底部保留着标准的免责声明。读它关于 AI 正在重塑创业与投资格局的判断时,把机构立场一起算进去会更稳妥。
作者自己标注的不确定性也值得记下来:论文作者写明数据分不开「质量下降」和「注意力稀缺」两种解释;a16z 写明 2022 年批次的收入曲线可能是一次性的,要等 2023、2024 批次;a16z 写明软件公司的超预期统计并不全面,而低预期容易超预期。
读者需要核对的四道边界
第一,供给指标只是产量。新增应用数、代码提交量、项目数说的都是「做出来的东西变多了」。同一篇论文里对应价值的是下游指标:发布量和被使用量。做产品决策时,该盯的是自己那一批用户的留存,以及品类里新增的竞品拿走了多少注意力。
第二,「App-Slop」对应两种可能的原因。一种是新增应用的质量更低,另一种是消费者的注意力和发现渠道稀缺、供给扩大也带不来需求。两种原因指向完全不同的做法:前者要求把产品做得更好,后者要求解决分发和获客。
第三,独角兽的年龄用的是私募估值和中位数。这里的「4 岁」是中位年龄,一半的新独角兽比它更年轻;估值来自一级市场的定价,反映投资人当下愿意支付的价格。同一份报告里,560 万美元对应的是收入。两个数字各量各的东西,放在一句话里读会得出错误印象。
第四,州级成本要连着企业生死看。1,000 美元的注册费是一次性支出,此后每年 500 美元,对一家公司的存亡影响很小;它的意义来自与其他政策信号叠加后形成的姿态。判断一个州适不适合创业,看的是企业出生与死亡之比连续几年的走势。
结论与跟踪锚点
四组读数放在一起,量出的是同一个时间差。AI 已经把「写出来、做出来」这一步的成本打下来了,而审查、集成、发布、获客,以及消费者掏钱这几步还没有跟上。应用数量翻了几倍,下载几乎没动;新独角兽更年轻、增长更快,上一轮融资的公司在以历史高位关停;软件股从 2 月的低点涨了回来,撑住它的是「达到或超过已经降下来的预期」;连开一家公司,不同州之间也差了几倍。
a16z 对这一局的判断是「我们仍然处在很早的阶段」。这句话既解释了现象,也符合一家投资机构的立场。它是否成立,可以盯下面几个锚点:
- 2027 年 1 月,SimpleClosure 的全年关停报告:SaaS 在关停中的占比是否继续上升,AI 的占比是否继续下降。
- 论文补齐的 2023、2024 批次数据:四年后中位收入是否重现 560 万美元这条曲线。
- App Store 全年新增应用数是否突破 100 万,以及应用下载量的年度增速能否从 2%–3% 回升。
- 软件公司下一季度的指引分布:给出低于预期指引的公司占比是否继续上升。
- BLS 商业就业动态 2025 年数据发布后,马萨诸塞州的净企业形成率是否仍在全美最低。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8
- 9
- 10THE 2028 GLOBAL INTELLIGENCE CRISIS
citriniresearch.com
- 11
- 12
- 13
- 14Boston is 48th out of 55 Metro Areas in the Competition for Young Workers
pioneerinstitute.org
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.