AI研报晨读|2026-06-22:K形分化、半导体设备补涨与目标价上修仍是三条主线
本期梳理2026年6月20日至22日早间公开券商/投行与财经媒体转述:A股AI交易继续呈现K形分化,半导体设备链从存储涨价向WFE补涨扩散,Micron、AMAT、大族激光等目标价上修样本继续指向算力硬件瓶颈交易。

本期覆盖窗口:2026-06-20 至 2026-06-22 早间公开可读研报转述与财经媒体材料。由于海外投行原始报告多为非公开渠道,文中涉及目标价、盈利预测和行业判断均按公开媒体转述整理,不构成投资建议。
先看结论:AI 交易没有降温,只是从「涨题材」转向「验兑现」
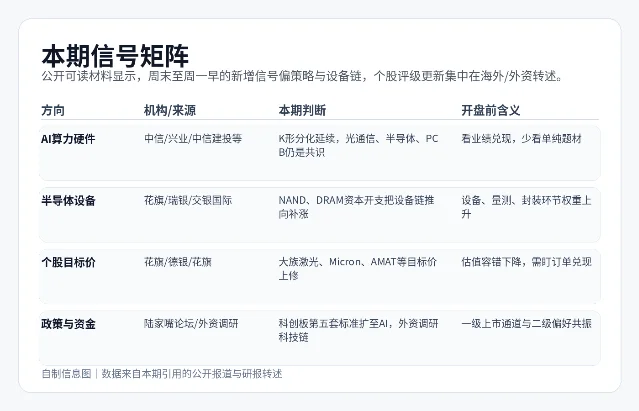
本期机构线索的共同点是:AI 仍是科技资产定价的主轴,但资金正在向能被订单、资本开支和半年报验证的环节收缩。A 股侧,中信证券把今年以来 AI 驱动行情定义为基础设施投资推动的「瓶颈交易」,认为更接近 2006-2007 年由投资和重资产公司推动的行情,而非互联网泡沫;兴业证券则强调 AI 算力硬件里的光通信、半导体、PCB 仍是最强资金共识。1
海外侧,半导体设备和存储链的目标价上修继续扩散:花旗上调 Applied Materials 目标价,核心逻辑是 agentic AI 推理把中间状态存储需求外溢到 NAND,并带动晶圆制造设备需求;Micron 则继续受益于 DRAM/NAND 供需缺口和投行目标价上修。23
本期三条主线
1. A 股 AI 主线仍在,但分化关键词变成「K 形」和「半年报」
端午节前四个交易日,A 股震荡上行,创业板指与科创 50 指数均创下历史新高;同一时期,传统价值板块回调,科技与非科技的风格差异继续拉大。1
机构口径并不是简单说「科技继续涨」,而是更具体地把资金偏好限定在高景气、可验证的方向:
| 机构/来源 | 最新判断 | 对开盘前观察的含义 |
|---|---|---|
| 中信证券 | AI 驱动行情是基础设施投资推动的「瓶颈交易」,全球范围内 AI 与非 AI 的 K 形分化都成立。1 | 不宜只按「泡沫/非泡沫」二分;更要看算力资本开支、设备交付与终端需求是否继续支持估值。 |
| 兴业证券 | 景气仍是定价核心;AI 算力硬件中的光通信、半导体、PCB 仍是最强资金共识,AI 上游设备等先进制造板块景气预期上修。1 | 重点看高位硬件链是否出现订单、业绩预告或机构调研的新增验证,而不是单纯看题材热度。 |
| 中信建投 | 继续看好 AI 算力作为中长期核心主线;创业板指仍有 10% 至 12.5% 估值优势,距离过去市净率阶段高点仍有 32.3% 空间。1 | 「双创」强势如果延续,AI 硬件和高景气制造仍是资金最先寻找弹性的地方。 |
| 东吴证券 | 2026 年 A 股半年报景气线索集中在 AI 硬件产业链、上游周期品和具备出海优势的中游制造。1 | 7 月半年报窗口前,行情可能从「讲空间」切到「验利润」。 |
我的读法:A 股今天最值得看的是「AI 内部高低切」而不是「AI 是否退潮」。若高位光通信、半导体、PCB 继续强,说明资金仍认可拥挤交易;若应用端、设备端或材料端补涨,说明行情在做内部扩散;若两边都走弱,则要警惕半年报兑现前的再平衡。
2. 半导体设备被重新定价:设备链正在从存储涨价向 WFE 补涨扩散
《科创板日报》统计,美股总市值超百亿美元的 9 家半导体设备公司今年以来股价涨幅均超过 75%;其中应用材料、拉姆研究、科磊、泰瑞达、MKS Inc、英特格、Onto Innovation 7 只个股年内实现翻倍,且 9 家公司在当周均创历史新高。4
这条线的增量并不只来自「AI 芯片要扩产」这句大逻辑,而是来自三个更硬的变量:
- NAND 设备需求被 agentic AI 重估。花旗认为,复杂 AI 工作流让 KV cache 等中间状态存储需求激增,HBM 和 DRAM 价格高且供应紧张,企业开始把部分需求转向成本更低、容量更高的 NAND;这也是其上调 Applied Materials 目标价至 710 美元的核心背景。2
- 设备交付周期仍是瓶颈。瑞银科技策略报告指出,相比存储器板块,晶圆前端设备股票有望补涨,原因是 AI 继续推动 DRAM 资本开支上行,设备交付周期预计到 2027 年年中趋于正常化。4
- 设备厂商出现「卖方市场」迹象。SK 海力士收到多家一级设备供应商涨价申请,拟上调供货价格 3%-4%;同时规划五年内晶圆产能翻倍、2034 年产能扩至三倍,2026 年资本支出将大幅高于去年。4
对 A 股映射来说,半导体设备、量测、先进封装、PCB 设备和上游材料都可能被资金重新筛一遍。但这里需要区分两类公司:一种是已有订单或客户认证进展的设备/材料公司;另一种只是名称或概念沾边。后者在半年报窗口前容错会明显下降。
3. 目标价上修仍集中在硬件链:Micron、AMAT、大族激光提供三种样本
本期可核验的目标价上修集中在海外硬件链和 A 股设备映射上,逻辑都指向同一件事:AI 基建的瓶颈从 GPU 本身向存储、设备、PCB/材料和散热外溢。
| 标的/方向 | 机构动作或预测 | 核心逻辑 | 需要警惕的点 |
|---|---|---|---|
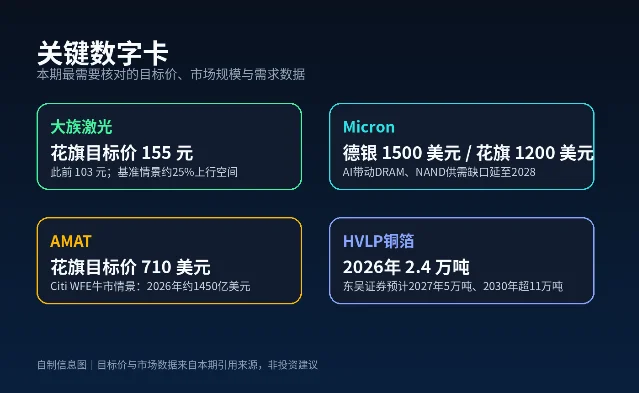
| Micron | 德意志银行将目标价从 1000 美元上调至 1500 美元,花旗将目标价从 840 美元上调至 1200 美元。3 | AI 应用推动存储需求,DRAM/NAND 供需缺口预计延续;花旗预计 2026 年 DRAM 平均价格上涨 200%,NAND 平均价格上涨 186%。3 | 价格预期已经很高,若合约价传导或供给扩张节奏低于预期,估值波动会放大。 |
| Applied Materials | 花旗将目标价从 550 美元上调至 710 美元。2 | NAND 设备需求、WFE 扩张和 AI 存储架构变化带动设备龙头受益。2 | 设备股已大幅上涨,后续要看订单、交付周期和资本开支指引能否继续上修。 |
| 大族激光 | 公开转述显示,花旗把目标价从 103 元上调至 155 元,基准情景约有 25% 上行空间。5 | AI PCB 设备、苹果设备周期和液冷业务是三条主线;公开转述称花旗把 2026/2027/2028 年盈利预测分别上调 1%/4%/5%。5 | 该材料为二级转述,且估值已抬升;需观察 PCB 设备订单、苹果创新周期和液冷整合是否兑现。 |
| HVLP 铜箔 | 东吴证券研报称,全球 AI 服务器专用 HVLP 铜箔需求 2026 年达 2.4 万吨,2027 年增至 5 万吨,2030 年有望突破 11 万吨。6 | AI 服务器硬件架构升级提升 PCB/覆铜板导电基材需求,高端铜箔向高附加值品类倾斜。6 | 铜箔概念已出现交易过热迹象,必须区分已供货、客户验证中和仅研发阶段。 |
政策和资金背景:一级市场通道与平台经济智能场景共同抬高 AI 产业预期
今天早间的政策线索有两条值得放进背景框架:
- 七部门印发《促进平台经济大中小企业协同发展行动方案(2026—2028 年)》,目标到 2028 年发布 3 批平台开放清单,遴选不少于 100 个平台资源开放场景试点项目,打造不少于 10 个服务平台及 60 个可落地智能服务应用场景。7
- 近期市场继续讨论科创板第五套标准扩围至 AI 等方向,以及 AI 企业上市通道改善。这一背景不直接改变当日盈利,但会提高一级市场和二级市场对 AI 产业链的风险偏好。1
这意味着本期 AI 板块并不只是「硬件涨价」单线逻辑:政策在鼓励平台开放与智能应用落地,资本市场在改善 AI 企业融资与上市预期,产业链在围绕算力瓶颈补产能。三者合起来,才解释了为什么资金愿意继续给 AI 硬件、设备和材料更高估值。
今日开盘前跟踪清单
- 看光通信、半导体、PCB 是否仍是最强资金共识。若这些方向继续领涨,说明 K 形分化还未结束;若只剩低位补涨,说明资金在做内部轮动。1
- 看设备链能否从美股映射到 A 股。Applied Materials、拉姆研究、科磊等海外设备龙头已被重新定价,A 股设备、量测、先进封装和 PCB 设备能否接力,取决于订单与客户验证信号。4
- 看半年报兑现线索。临近 7 月,机构已经把 AI 核心赛道和半导体、计算机设备、通信设备等方向放入半年报景气观察框架。1
- 看高位目标价上修后的容错。Micron、AMAT、大族激光等样本都说明目标价在跟着供需缺口和资本开支上修,但越接近乐观情景,越需要真实订单、价格传导和利润兑现。235
- 看材料端是否出现「有订单」与「纯概念」分层。HVLP 铜箔、PTFE、高速材料等方向的长期逻辑仍在,但短线交易需要更严格核对供货、认证和产能节奏。6
风险提示与来源口径
本期不是完整研报原文阅读,而是基于公开可读研报转述和财经媒体材料的晨读汇总。海外投行目标价多来自媒体披露,国内个股研报也有二级转述成分;若用于交易决策,应以券商正式报告、上市公司公告、交易所披露和实时行情为准。
主要风险包括:AI 资本开支不及预期;存储价格上行无法按预期传导到合约价;设备交付周期改善快于预期导致紧缺叙事降温;半年报业绩低于一致预期;高位题材交易拥挤带来的回撤;以及政策预期与实际落地节奏不匹配。
References
- 1新浪财经转载上海证券报:A股科技板块有望与全球AI科技行情形成共振
finance.sina.com.cn
- 2
- 3TradingKey:Micron Surges 8% to Record High
tradingkey.com
- 4科创板日报转载:AI投资热潮向上游扩散
baijiahao.baidu.com
- 5价值目录转载:花旗上调大族激光目标价到155元
baijiahao.baidu.com
- 6新浪财经转载证券日报:铜箔市场需求持续扩容
finance.sina.com.cn
- 7东方财富:6月22日国内四大证券报纸、重要财经媒体头版头条内容精华摘要
finance.eastmoney.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.