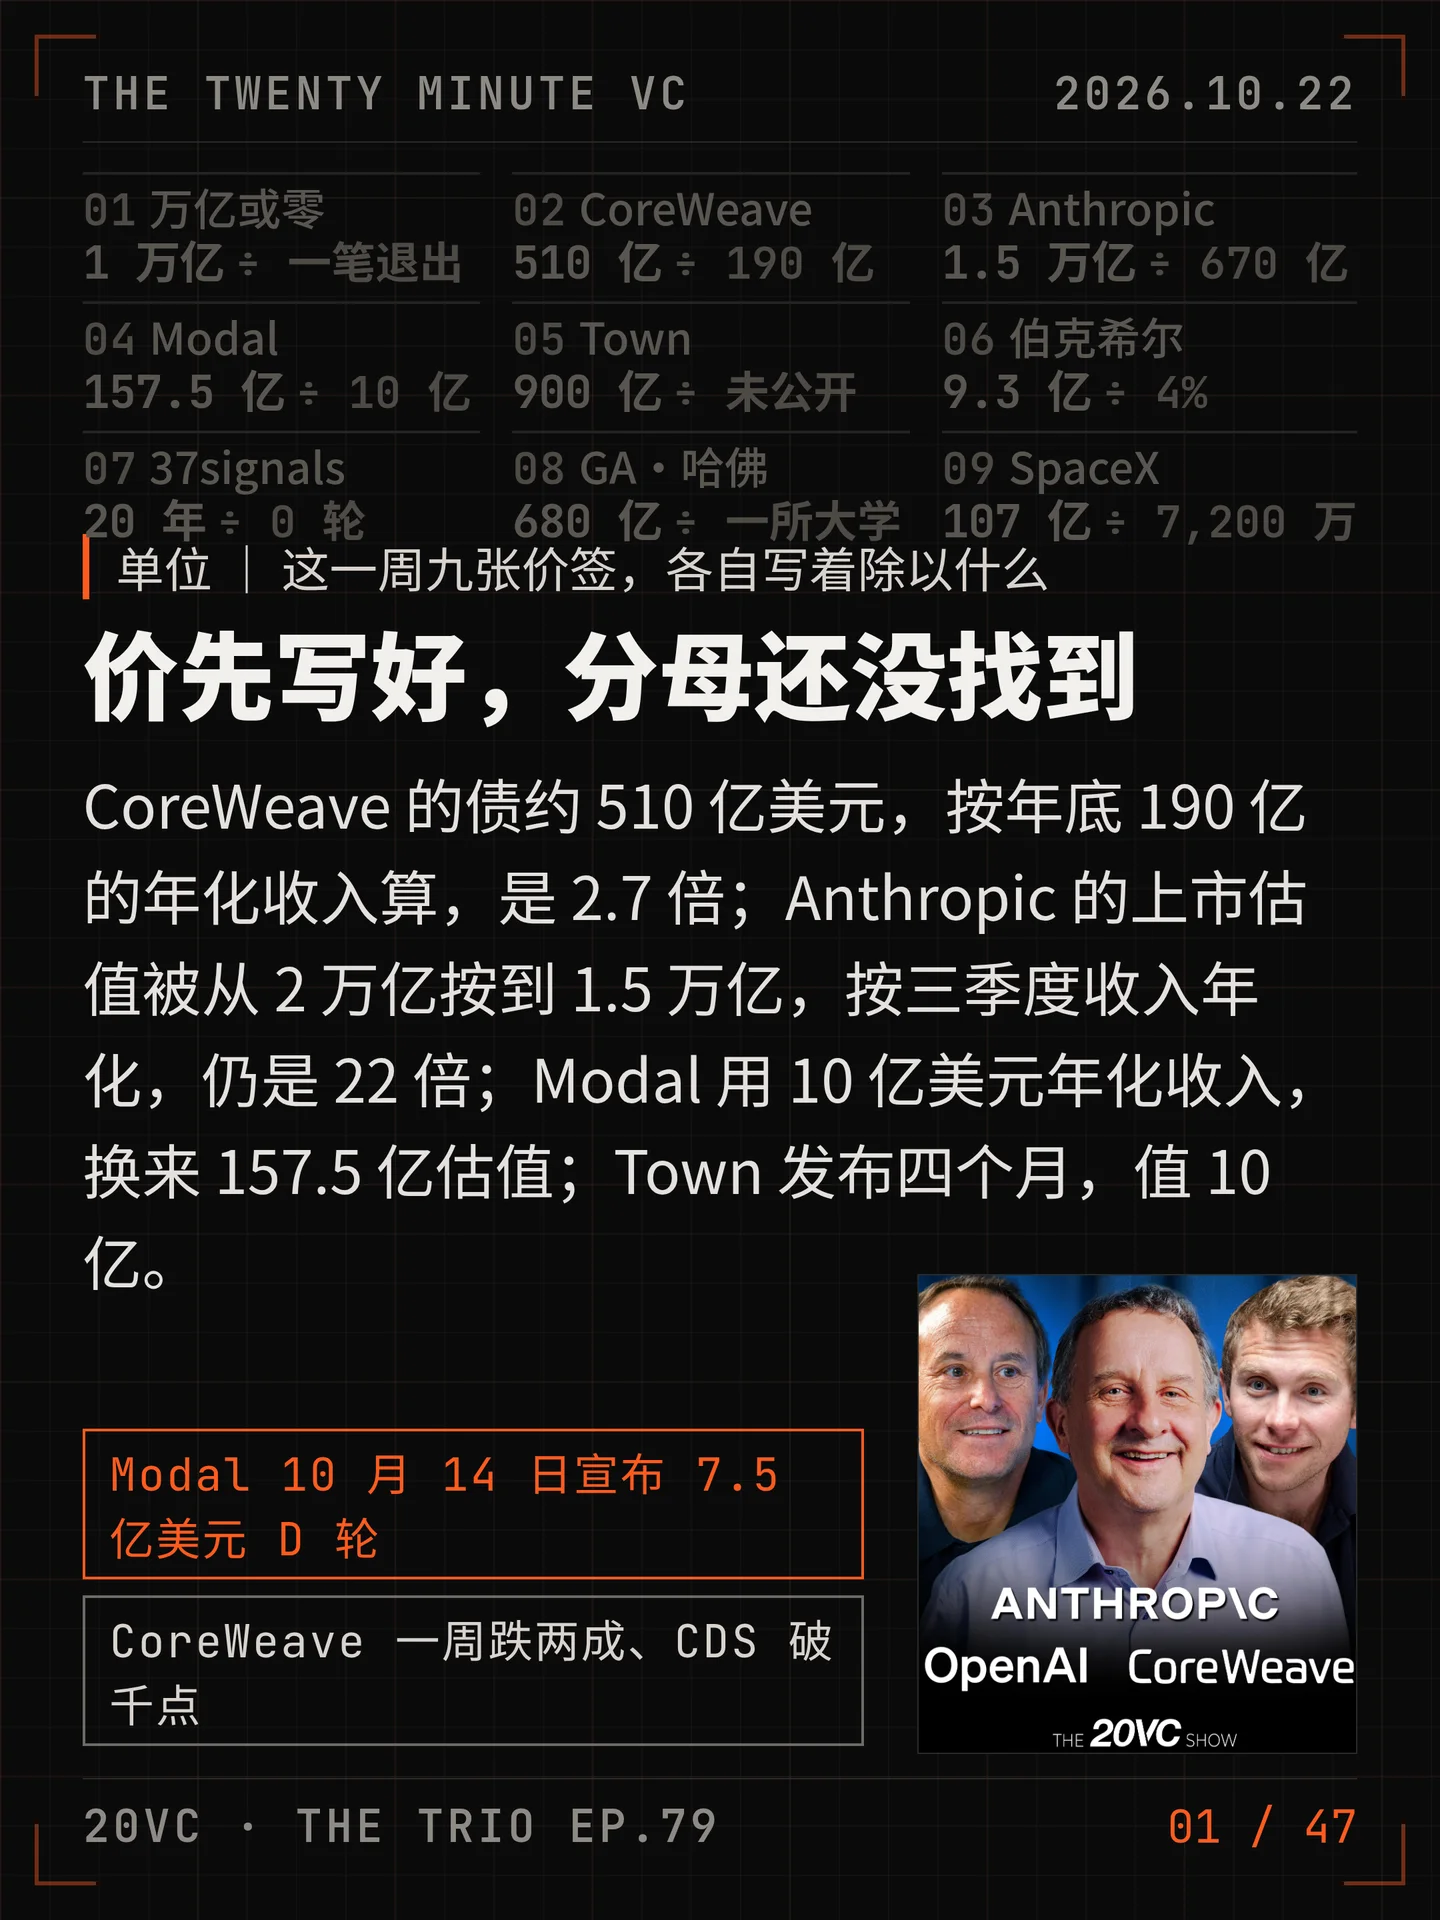

这一周九条议程,七条在报价。我把整集按官方顺序整理在下面,逐句译文在最后一节,一条没删。
这一期是什么
这是 20VC 的圆桌节目《The Trio》第 79 期,2026 年 10 月 22 日发布,全长 1 小时 37 秒(音频 1:00:37)。三个人:主持人哈里·斯特宾斯,SaaStr 的杰森·莱姆金,Scale Venture Partners 的罗里·奥德里斯科尔。形式是一周新闻的逐条过堂,官方给了九段时间点 1。
这一期的题目叫「万亿或零」,九条议程其实都在回答同一个问题:这个价,除以什么。CoreWeave 的债除以它的年化收入是 2.7 倍,Anthropic 的 1.5 万亿除以年化收入是 22 倍,Modal 的 157.5 亿除以 10 亿是 15.75 倍;Town 和 Anduril 的分母没有公开;伯克希尔用 3.3 亿美元买下 4% 的股份;37signals 是二十年除以零轮融资;哈佛是 680 亿除以一所大学;SpaceX 是 107 亿除以七千二百万个孩子。
三个人对同一组数字的分歧,比数字本身更有用:杰森认为大基金只能做十亿美元仓位,罗里拿出一百年数据说做不到;杰森说 CoreWeave 是 B 级资产、没有非存在不可的理由,罗里说相对英伟达我们都是 B 级;杰森说十亿是新的 1 亿,罗里说十亿仍然是真钱。分歧没有被抹平,这里也不替他们抹平。
逐段要点整理
一、只看十亿,否则不投(04:20)
开场是哈里发的一条推。他刚遇到一家 ARR 两千万、增长 600% 到 700%、已经盈利的公司,风投全都不回。杰森的答案不是「市场不好」,而是算术:一只 50 亿美元的基金,必须在这一笔里拿到十亿美元量级的仓位,否则基金数学不成立;所以「要么十亿美元仓位,要么不做」。他把这套要求的单位说得很直白——不是十亿美元的退出,是十亿美元的仓位;投委会问的最后一个问题是「我们怎么从这一笔里拿到至少十亿」,而不是「这家公司好不好」。
罗里给了整集最好的一次反向论证:美国科技行业每十年只出十到二十家十角兽,而今天所有人都在按「今年有 90 家」定价,这两个事实必有一个错;他愿意押在五十年的数据上。他同时给了那个更准确的画像:这一周,太空数据中心和量子计算照样拿钱,做具体行业软件的公司拿不到——对超高上行的东西极度 risk-on,对「AI 会不会把它抹掉」有一层说不清的恐惧。
关于「早期回报应该高于成长期」这条老规矩,三个人一致认为过去五年已经倒挂,而罗里给了原因:SpaceX、Anthropic、OpenAI 三家加起来的市值,从三年前的约 4000 亿美元走到今天约 4 万亿到 5 万亿美元——4 万亿美元以上的价值都发生在后期。如果这个节奏还会重复,那就只做后期;如果它是一次性的,就得换一套下注方式。
二、CoreWeave 被抛售,AI 交易的裂缝(13:20)
哈里先承认自己持有 CoreWeave,然后请罗里给背景。罗里的框架是结构性的:新云永远比系统里其他资产更危险,因为它们用大资本开支和大量债务去承保高增长——增长慢一点客户不满意,增长快一点、需求稍有放缓就完蛋,中间那条线很窄;它不像软件公司可以缩起来盖住成本。他把读法给成一条指标:把 OpenAI 和 Anthropic 的收入加总,抵消份额变化,那条增速才是 AI 经济真实的增速,CoreWeave 的资本开支要对得上的是它。
公开数字比节目里记得的更狠:2026 年 10 月 14 日 CoreWeave 单日跌 15.5%,一周是十一个月来最陡的一周,5 年期信用违约互换一度破 1,100 点,2031 年到期的债券到期收益率逼近 15.8% 23。它的债务与义务约 510 亿美元;二季度收入 25.75 亿美元、同比增长 112%,全年指引 124 亿至 132 亿美元,年底年化 185 亿至 195 亿美元,订单储备 1,042 亿美元。
杰森的判断更刺:CoreWeave 相对英伟达是 B 级,甲骨文也是 B 级,「跟英伟达比,我们全是 B 级资产」;它存在是因为英伟达那帮人现在需要它存在,它没有内在的非存在不可的理由。罗里用一年的股价反驳:英伟达涨 18%、Nebius 涨 50%、美光涨 350%——买第二梯队是因为你觉得它会爆。
口径出入:罗里凭记忆给的数字(约 70 亿美元年化收入、350 亿到 400 亿美元债务)低于公开口径(全年指引 124 亿至 132 亿、债务与义务约 510 亿);哈里说的「跌了 25%」也大于实际(单日 15.5%,一周约两成)。两个人都承认是在凭记忆讲。
三、Anthropic:从 2 万亿到 1.5 万亿(18:50)
哈里把这一周 Anthropic 的三件事放在一起:宣布按调整后口径盈利;IPO 传闻定价从 2 万亿降到 1.5 万亿;三季度收入 168 亿美元、环比增长 45%、毛利 85%。公开口径能对上:彭博报道三季度收入 168 亿美元,毛利 85%,调整后经营利润率超过 11%,自由现金流转正,每花 1 美元算力收回 1.70 美元收入 4;路透报道参加投资人日的部分投资人讨论的估值是 1.5 万亿左右,明显低于此前约 2 万亿的预期 5。
罗里给了一段可以复算的线性推演:一季度 50 亿、二季度 110 亿、三季度 168 亿,如果每季再加 50 亿,明年就是 1,000 亿到 1,100 亿量级;按这个算,1.5 万亿是 12 到 13 倍远期收入,「不用眯眼也说得通」。杰森的怀疑不在数学,而在 ARR 里的那个 R:开发者不忠诚,这档节目开播以来份额在 Anthropic、OpenAI、开源权重、Jev 之间来回搬,Jev 四十五天前还不存在;明年份额掉 10% 一点都不奇怪。
这一段最实用的部分是 Replit 的例子。杰森每天用 Replit 十四五个小时,他的解释是:Replit 有自己内置的路由和模型选择器,OpenAI 的模型在同等质量下更便宜,所以默认从 Opus、Fable 换成了 Astra;这不是「断供」,是路由。差价在 30% 到 40%。他顺手给了个反证:如果 Kimi 真有那么好,Replit 会全量路由过去,阿姆贾德没有这么说——他的选择比榜单可信。
再往下是「代码评审还是 build to prod」。杰森认为写代码已经快了十倍,但代码「从来不是生产就绪」,把它评审、测试、送进生产的时间仍比写多一个数量级;真正的品类不该叫代码评审,而是从构建到投产。罗里补上了那块地产的代价:离基础模型最近的市场增长最快,也最容易被下一版模型打到,这是伊卡洛斯的处境,你不能两头都要。
四、Modal:157.5 亿,除以 10 亿(32:10)
Modal 在 2026 年 10 月 14 日宣布 7.5 亿美元 D 轮,投后 157.5 亿美元,Accel 领投,同一份公告里写着年化收入突破 10 亿美元;上一轮是 5 月的 46.5 亿美元 6。罗里记得去年中后期它的收入还在 6,000 万到 1 亿美元之间——这个增速本身就是「推理在爆炸」的证据。
罗里给的行业算术值得记住:四五家主要推理商加总约 50 亿到 60 亿美元年化,而 OpenAI 加 Anthropic 已在 1,000 亿到 1,100 亿美元以上,按美元算不到 5%;同一颗 token,走前沿实验室是 70% 毛利,走推理商是 30% 毛利,token 差不多时路由会自己选。杰森承认自己一年前没看懂「收入能在 OpenAI 和 Anthropic 之外被抓住多少」,这是他为数不多公开认错的地方。
五、Town 与 Anduril:十亿是新的 1 亿吗(35:50)
Town 在 10 月 19 日宣布 1.08 亿美元 B 轮,投后 10 亿美元,Forerunner 与 Menlo 联合领投,距公开发布四个月 7。杰森的选择是不投,理由说得很难听也很清楚:它没有数据、收入「有点意思」,团队来自 Plaid,这是一次经典下注;「十亿今天只是标准 B 轮的入场点,十亿是新的 1 亿」。他顺手开了个关于下行保护的玩笑:Town 说未来十二个月需要约 5 亿美元推理,而 Instinct 要 50 亿——「所以我们错过 Instinct 是对的,至少睡得着」。
Anduril 那一笔是员工老股转让:按约 900 亿美元定价,每股 94.80 美元;5 月那轮是 610 亿美元,由 Thrive 与 a16z 领投 50 亿美元 8。杰森按 40 倍收入算这笔账,结论是「连着一堆未来一起买了」。
他给公开市场的对照,是这一节最硬的证据:Braze 在 10 月 20 日被 Salesforce 以 56.6 亿美元企业价值收购,每股 47.50 美元、溢价 58%,仍低于 2021 年 IPO 的价格 9;Klaviyo、HubSpot、Monday 都在 2 到 3 倍收入。他的结论是:如果私募的倍数和公开市场最终会落到的位置脱节,那倍数本身只是风投这门生意的副产品;罗里的补充是,唯一让这个估值看起来合理的只有增速,而美国市场已经交易在很高的位置,别指望从这里再拿到倍数扩张来救。
口径出入:杰森说 Braze「被收购价 58 亿美元、比 IPO 低 40%」,实际是 56.6 亿美元、较前一交易日溢价 58%,低于 2021 年 IPO 的发行估值;Anduril 的「40 倍收入」是他自己的估算,Anduril 的收入没有公开披露。
六、伯克希尔加码 Bending Spoons(42:15)
10 月 14 日,伯克希尔再投 3.3 亿美元,买入 1,000 万股、每股 33 美元,把持股提高到 4%;此前已投 6 亿美元。公告当天股价涨 41% 10。
杰森把 Bending Spoons 读成「软件界的伯克希尔」:一年看几千个案子、做五六笔,买的是能持久的软件资产——Vimeo、Evernote、Eventbrite 这种被嫌弃的,加上 Miro 与 Airtable 这种好一点的,靠提价把它们做出来。罗里的反问很干脆:1960 年代的喜诗糖果和今天并排放几乎一样,Evernote 的 2080 版不会;这是同一个想法,放进一个不适用的行业。两个人没有达成一致,但都同意一件事:公开市场愿意为「长期持有 + 提价能力」付溢价,而不是为增长付溢价。
七、37signals:二十年,零轮融资(45:05)
哈里给的数字是:37signals 自 2020 年以来赚了约 3.7 亿美元,一轮风投都没拿。杰森认为方向对、量级可能偏高,他当场做了个倒推:如果公司按 10% 做利润分享,那 3,700 万美元的分享对应 3.7 亿美元总利润;他猜公司一年做 6,000 万到 7,000 万美元,四千万能进到利润——「大概在这个区间,可能略高」。
这一段真正的价值是三个人对「融资几次」的重新计算。杰森以前喜欢「一次就好」(one and done):融几百万、不受董事会管、慢慢长;现在他更倾向「零次」,因为分红给小团队容易,给持股 30% 的投资人分红难。罗里把难处算成一句:想买断持股 30% 的投资人、按 6 倍现金流,等于锁死两年现金,如果靠债做,风险就上来了。Buffer 和 Expensify 都做过,对投资人的结果都很平庸。
杰森还给了 Zapier 这个反例:只融过一轮、做到 3 亿美元收入、大概不会上市——「如果它一分钱没融,三个人把 3 亿里的 2 亿分掉,你也不亏」。
八、General Atlantic 想上市,哈佛赚回来了(49:20)
罗里给了一张上市门槛表:公开市场给管理费高估值、给 carry 很低估值;这类公司最好情况交易在 4 到 5 倍收入,所以要做到有意义的市值,先得有约 8 亿美元的管理费收入——按 2% 费率,就是约 400 亿美元的管理规模。他补了一句更重要的:要做到这一点而不变成一家更厌恶风险的机构,非常难;对创始人很好,但你就变成一家公司化的风投机构。
哈佛的数字是这一节里最干净的一组:2026 财年回报 27.1%,规模增长逾 110 亿美元到接近 680 亿美元,SpaceX 是它的第一大持仓、约值 22 亿美元 11。杰森的记忆是 2021 年:高校从风投与 PE 拿到的平均回报 36.6%,前四分之一 41%,剑桥 62%,卫斯理 2022 年 95.3%——「哈佛干得好,但这还不是 2021」。
九、SpaceX 送股,特斯拉飞行跑车(54:15)
马斯克承诺 2027 年给每个美国孩子一股 SpaceX;按周五收盘价,合计约 107 亿美元,美国 18 岁以下约 7,200 万人 12。罗里把它读成一种新的捐赠载体:这些「特朗普儿童账户」让超级富豪可以直接给到每一个孩子,一股加上复利也许只有两百美元,但「总比挨一拳强,而且没花你什么钱」。
杰森的解释是销售:它移除反对意见。等这一代人长大、账户里有一只 SpaceX、每天看着火箭上天,政治上很难再把他当成敌人。
关于带推进器的 Roadster,杰森猜那是特斯拉作为独立公司的最后一次大秀,之后会并进 SpaceX。他说这不是内部消息,是看戏的直觉。
口径与核对
- 已核实:CoreWeave 的股价、CDS、债券收益率、债务与收入指引;Anthropic 的三季度收入、毛利、经营利润率与投资人估值预期;Modal 的轮次、估值与年化收入;Town 的轮次、估值与发布时间;Anduril 的老股转让价格与上一轮估值;伯克希尔的追加投资与持股比例;Braze 的收购价与溢价;哈佛的回报与持仓;SpaceX 送股的规模。
- 节目中的说法:CoreWeave「B 级资产、没有非存在不可的理由」;Anduril 的「40 倍收入」;37signals 的「3.7 亿美元利润」(杰森当场质疑量级);Replit 切换默认模型之后的份额影响;「Instinct 要 50 亿美元推理」。
- 未决:Anthropic 明年份额会不会掉 10%;1.5 万亿最终定价;特斯拉与 SpaceX 是否合并、何时合并;37signals 的真实年利润。
逐句全文翻译
以下是整集逐句中文翻译。底稿是本期整集音频的完整转写:官方 RSS 里没有逐字稿,也没有章节文件,YouTube 上这一期到发稿时还没有同名视频,所以逐句底稿来自 1 小时 37 秒的整集音频,转写结果是 2,189 条字幕、12,881 个英文词,按官方九段时间点切成十节。只保留中文,保留说话人标签(哈里/杰森/罗里),按官方时间点分节,不压缩、不摘要、不删减;口语里的重复与语气词按中文习惯合并,论点、数据与例子一个不少。
两处需要说明:片头与片尾的赞助口播(Base44、AlphaSense、Intercom)不属于节目内容,不在译文内;自动转写的专名听写有误的地方(Accel 被听成 Excel、Replit 被听成 Ratplit、Anduril 被听成 Gerald、David Heinemeier Hansson 被听成 David Hanema Hansen 等)已按可确认的官方写法还原,无法从上下文确认的名字按语义写出,不作猜测性命名。
一、开场:一条推文引出的问题(00:00–04:20)
杰森:但你今天得在每一笔里都拿到十亿美元的仓位,我认为。要么十亿美元仓位,要么不做。拿着大基金,除此之外投资没有意义。入场价五千万、一亿美元的种子轮,你赚不到钱。
罗里:只要终端需求在,一切都会好起来。
杰森:CoreWeave 相对英伟达那帮人,是 B 级。甲骨文是 B 级。跟英伟达比,我们他妈全是 B 级资产,就这么回事。我真觉得代码评审是今天软件里最重要的一个品类。写代码是 LLM 价值的主矿脉。我们今天只是把收入倍数推得太远了。Bending Spoons 差不多是软件界的伯克希尔。
哈里:这里是 20VC,我是哈里·斯特宾斯。这是我一周里最喜欢的一期。罗里·奥德里斯科尔、杰森·莱姆金,聊科技圈最大的新闻。今天我们聊什么?AI 的裂缝是不是开始出现了?CoreWeave 被打得挺惨。接下来是 Anthropic,IPO 圈子里在传,它的定价可能是 1.5 万亿,而不是最初说的 2 万亿。然后我们下到私募市场:Modal 以 157.5 亿美元的估值关掉了一轮融资;Anduril 的老股转让按 900 亿美元;再欢迎来到 agent 之地,Town 以 10 亿美元估值融了 1.08 亿美元。今天这一期还有更多。好,我们直接开始。兄弟们,我刚发了一条推,在创始人社区里的反响相当大。我觉得今天的风投已经坏了,因为我遇到越来越多符合这个画像的公司。我今天刚碰到一家:ARR 两千万,增长极快,600%、700%,已经盈利,生意很好,团队很棒——一片沉默,风投不想要。今天的风投坏了吗?
二、只看十亿,否则不投(04:20–13:20)
杰森:我先说一句,罗里肯定有很多想法。我们刚在聊的那家公司就不点名了。我投过一家做类似事情、服务类似规模客户的公司,他们融了大约 300 万美元的种子轮,就打算到此为止了。即便有这样的增长,即便全是 agent 的、全是语音和工单解决,做的确实是件挺独特的事,他们就是打算以后再也不融资了——你一年能收到 15%、18% 的月度更新,但没人想见面。有人会说「我再投一点」,但这甚至意味着过去那种情况:早期投资人可能得一路托着你,只要你不是超高速增长、不是每个框都打勾的「三五」标准。你的投资人可能得托着你,就像老日子那样。
哈里:杰森,你说得对。你刚才说,投资人觉得「有意思」的那个框已经收得很窄了。
杰森:而且
哈里:我越来越看到这一点:资本集中到越来越少几个名字上,其他一切完全融不到钱。这在我见过的风投里比以往任何时候都更明显,对一个本该像羊群一样的市场来说,这挺让人意外。
罗里:你刚才说的是,如果你去想风投在创新融资里扮演的角色——你的意思是,有很多公司表面数字很好,却融不到钱。是这个意思吧?对。我觉得这大概是真的。但让我给个对照:与此同时,我也不觉得钱只流向十家二十家公司。因为同一时间,有一大堆项目在别的年代根本拿不到风投,现在拿到了:太空里的数据中心、量子计算。所以对超高上行的东西,我们是非常 risk-on 的。而挣扎着融不到钱的,正像你说的,是那些做特定市场的软件公司,对「AI 会不会把这一切抹掉」有一种说不清的恐惧。这个总结是不是还算公允?
哈里:对,我想是的。你说得完全对。就是这种「打了鸡血似的幂律」要求:除非你能给我画出万亿美元市值那张图,否则我不感兴趣。
杰森:哈里,再更战术地回答你的问题:你说得对,你混的是个高能圈子。如果你想拿到红杉、Benchmark、还有 a16z 里比较好的那几位合伙人的钱,那个框非常具体——它是「比 Cursor 更好」;OpenRouter 也还行,但看下次能不能更好。我要说的是,对你描述的那种公司——增长仍然接近那些标志性的离群指标——今天的世界是这样:你得见每一个风投,得见一百个。这就是老日子。你会找到愿意下这个注的人。不会是 Benchmark 的七个合伙人和其他人,但会有人在合理、仍然偏高的估值上下注,因为这是他们这个季度看到最好的案子。总会有人下。你就是得像老日子那样,见一百个人。还有些增长投资人不叫 Index、a16z、Bessemer,他们会下这个注,因为这是个好注。按罗里说的,这个注有时候会变成 Listen Labs,甚至更好。只是,如果你只有头部十分位的数字,现在你得见遍地球上所有人。而头部十分位曾经等于自动拿到条款清单——好几年都是这样。你走进罗里的办公室,罗里知道自古以来每一笔交易,只要你确实在头部十分位、他信你、信任你,你走出去就带着 Scale 的条款清单。今天的世界不是这样运转了。
罗里:你说不定还是能带着一张半开玩笑的条款清单走出来。所以你的意思是,有一小批极其出色的创业公司,最好的风投几乎把所有注意力都放在它们身上,代价是别的都不看。是这个意思吧,哈里?
哈里:不是。我是说整个风投景观都意识到,某几个品类最有趣、最激动人心,其他一切在一种前所未有的程度上变得无趣。
杰森:罗里,帮我说句话。如果你在募一只 50 亿美元以上的基金,你必须在每一笔里都有十亿美元仓位。你甚至需要在某处有 50 亿美元的仓位。所以一家 20 亿美元的 Listen Labs 就不够好,因为除非你持股 51%——大多数创始人不会同意——你很难建起十亿美元的仓位。如果我在那些巨型基金里工作、玩他们这套游戏,我会问团队的最后一个问题就是:我们怎么从这一笔里拿到至少十亿美元仓位?我会拿 Anthropic 的 1%,我觉得算上稀释那也能给我十亿美元仓位,是埃里克·施密特那个故事。但你今天得在每一笔里都有十亿美元仓位,我认为。我不是在强调性别,是「大」的意思。你得有——十亿美元仓位,否则不做。大基金除此之外投资没有意义。
罗里:我还是回到我们上周引用的那些统计:整个美国科技行业,每十年出十到二十家十角兽。而我们明显相信今年会有 90 家。这两个事实必有一个不对。我愿意押注在五十年的数据上,尽管为增长做了上调。这不是纯粹拿过去预测,你允许这些年出现更大的退出。但我不认为你可以把自己限制在「我只做能让我赚到十亿美元、或者那叫什么,250 亿美元结果」的交易上。你当然想要一些这样的,但整个行业不可能都说「我们都只做这些」,然后还剩下超过五只基金。
哈里:因为这不够。也许五个就够了。杰森,我觉得罗里没跟着我们这条线走。
杰森:听着,我没坐过 a16z 或 Index 的合伙人会议,但我很确定数学大概是:我们怎么从这一笔里至少赚十亿美元?这甚至还不够。不知道,大家写投资备忘时都有四个情形。「十亿美元仓位」不是退出,十亿美元仓位只是 B 结果,那是 10% 概率的分析,250 亿美元或更高。
杰森:这个概率下,我们这笔只赚十亿,对吧?我们每 18 个月募一次这些 50 亿到 100 亿美元的基金。我们必须有那么多十亿美元仓位、那么多收益,才能玩这个游戏。这就是数学。就是数学。
罗里:换个立场。说说种子轮,那是你的地盘,杰森。我猜你会同意,从倍数角度看,最好的种子投资人生成 5 倍净基金回报,要比写十亿美元支票的人容易得多吧?不,更难。
杰森:难得多,除非你真的像罗杰·埃伦伯格那样找到南极洲。入场价太高,持股比例通常更低,除非种子基金非常大;而且所有这些 Valar 都在砍我的跟投权,罗里。我后面靠 SPV 和三倍怎么补回来?我赚不到——5 倍容易多了。我会在 Town 十亿美元的时候投,下周它融到 50 亿,我这一年剩下的时间就放假。入场价五千万、一亿美元的种子轮,你赚不到钱。
哈里:补充一句,不只是赚不到钱,还更糟:对那些大玩家来说这是多阶段产品,他们是领投的人,会把你的额度压掉。所以价格往上走,额度往下走。你最多拿到 30 万到 50 万美元。我拿到了这个,在一家正在走向 180 亿美元的公司里,还是动不了指针,因为
罗里:因为你那笔只有 30 万?因为
哈里:你投了 30 万,进场时是 1 亿美元的估值。是啊,那不
罗里:动不了指针。这个我同意。
哈里:所以你不只价格高得多,进场支票还小得多。
罗里:听着,在一个理性的资本世界里,早期投资的回报倍数长期看应该高于成长期,否则你为什么要做早期?
哈里:我同意,但你会不会说,这是我们第一次真的要看到它倒挂过来?我完全同意。
罗里:我觉得过去五年明显会倒挂。显然会。有人说过一句很好的话:SpaceX、Anthropic 和 OpenAI 的市值总和,三年前大约 4000 亿美元,今天大概是 4 万亿还是 5 万亿?哇。不,是万亿。我会把「十亿」改成「万亿」。4000 亿到 5 万亿,对吧。所以后期生意里创造了 4 万亿以上的价值。别的都不重要。如果你的理论是明年还会有十个这样的,那你就对了,你只做那个。如果你的理论是那很惊人、但它不会变成一门按年复利的生意,那你就做不同的注。
三、CoreWeave 与 AI 交易的裂缝(13:20–19:19)
哈里:回到议程:我们是不是开始看到 AI 交易出现裂缝?CoreWeave 这一周很难看。我承认我持有,走势不太好。罗里,你能不能给点背景,发生了什么,我们需要知道什么?
罗里:我们上周过得很难看,我记得跌了 15%、20%。债券价格上去,意味着违约概率上升。但把镜头拉远,看整个 AI 交易,这些新云永远比系统里其他东西更危险,因为它们是用大资本开支和大量债务去承保高增长。你得穿针:增长太慢,客户不满意;增长太快、需求稍有放缓,你就完了。我凭记忆讲:CoreWeave 大概是 70 亿美元的年化收入,100 亿到 200 亿的资本开支,350 亿到 400 亿的债。你必须这么做,因为要建这些数据中心、把它们塞满算力。所以余量很窄。它不像软件公司,可以缩起来、盖住成本。这里没有退路。所以它们永远是高风险的。任何时候有人醒来想「AI 增长慢了一点」,这些东西全都会跌;任何时候有人说「AI 增长惊人」,全都会涨。上周是「AI 下跌周」,可能有点因为 Anthropic 的数字,事后看有点蠢。但无疑上周是「增长在放缓」的一周。那种时候,CoreWeave 就往下跳。
哈里:那这是不是过度反应?如果终端需求在,一切都会好起来,包括 CoreWeave。因为它的最大客户是微软、OpenAI 这类人。只要需求在,他们要这些数据中心,账最后会对得上。
罗里:话是这么说,但问题是:需求相对于他们花的钱是什么比例?
哈里:这不就是一代人一次的买点吗?跌了 25%。需求当然没裂,我们每天都看得到。
罗里:更准确地说,如果这么简单,我们都在做了,哈里。真正的问题是需求相对于他们的开支。当然,供应可以比较快地跟上。但如果你一直在为下一阶段投资:资本开支预算 200 亿,光需求上涨还不够,需求必须每年大幅上涨。整件事的心脏,而且现在大家也在分享这个口径,是把 OpenAI 和 Anthropic 的数字加在一起,这样就抵消了份额变化。它们加总的增速才是 AI 经济正在发生的事。而你得看的就是这个增速。
杰森:问题是 CoreWeave 的资本开支
罗里:计划
杰森:相对于那个是什么样?简单的教训是,市场会非常敏感。就像罗里说的,Anthropic 有任何波动、OpenAI 有波动、任何地方有波动,CoreWeave 和甲骨文当然应该极度敏感,因为它们有巨额债务和巨大风险。但它们也是 B 级玩家。CoreWeave 相对英伟达那帮人是 B 级,甲骨文是 B 级。所以我不知道——你可以在 B 级上赚钱,但你为什么要持有 B 级?CoreWeave 存在,是因为英伟达那帮人现在需要它存在。它没有内在的、非存在不可的理由。它今天没有在做一套别人做不出的芯片、GPU 和软件。甲骨文就是卖不动足够多的企业软件,人们不想在自己的服务器上装那么多破东西,所以他们被卡住,只能把过剩产能租出去、买 GPU、做 Stargate。这些是 B 级资产,B 级资产就该按折价交易,而且更重要的是,它们对系统冲击应该更敏感。A 级资产理论上应该更不敏感。
罗里:我唯一的评论是,B 级、A 级、CoreWeave 对英伟达,我明白你的意思,但这几乎是在拿苹果比橘子。英伟达的核心 IP 是整个生态的主导供应商。跟英伟达比,我们他妈全是 B 级资产,这么说如何?
杰森:对,但你为什么要买 B 级?哈里刚问,为什么要买 B 级?就看 IPO,Braze 被收购,大概是 58 亿美元,比 IPO 价低了 40%。为什么要买任何不是 A 级的 IPO?公开市场里没什么可买的。如果你拿到 800 万美元投后的种子入场价,你可以在 B 级上赚钱,这就是对话的开头。但 A 级,没戏。折价太高。我拿 CoreWeave 怎么办?我不会长期持有,我不会把 CoreWeave 留给曾孙,不会把它放进我给曾孙的 529 教育账户里。绝不可能。
罗里:这就是「杰森选股已死」。这是私募市场那句「只有最大的公司才重要」在公开市场的版本。好处是,在公开市场我更容易证明你错。因为回头看一年,英伟达涨了 18%,Nebius 涨了 50%,美光涨了 350%。事实是,你买第二梯队资产,是因为你觉得它们会爆。我听到了,但不。
杰森:那看看你会不会把个人组合的 20% 放进那些美光和「美光们」里。那风险很大,对吧。同意,我不敢。
哈里:所以罗里,我们有杰森的投委会,接下来是「罗里推荐」。不,我们不做。
罗里:不,我们不做。
哈里:真的不做。因为我不想坐在这儿,把没做够功课的东西硬拽出来。做这档节目到现在我学到的一件事是:那不对。
哈里:这是风投吗?那不是我的工作。
罗里:对。
哈里:所以我们不做。我不做,不做。好,就到这儿。我们可以聊聊那个让裂缝稍微出现的东西:Anthropic 的数字。Anthropic 宣布按调整后口径实现盈利。IPO 价格传闻从 2 万亿降到 1.5 万亿。三季度收入 168 亿美元,环比增长 45%。毛利 85%,这个我们另外聊。这些数字该怎么读?我觉得挺好的。
四、Anthropic:估值、路由与代码评审(19:19–32:06)
罗里:我觉得,又是那个
哈里:你该跟你的嗓子说一声,罗里。
罗里:抱歉,今天很长。我的看法是,增长明显在很快放缓,但那是从一个不可持续的高位下来的。它过去三年都是 10 倍,不太可能再 10 倍。年初是多少?100 亿。如果再来两个 10 倍、到 1000 亿,你就到 1 万亿了。所以增长注定要下降。问题只是它降多快。老实说,我相信有人坐在那里算:线性加的话,一季度 50 亿、二季度 110 亿、三季度 168 亿,那你四季度就往 200 亿、210 亿去。如果每季加 50 亿——我不是说他们会——那么你进入下一年,也就是你上市的那一年之后那一年,如果你在 200 亿年化的水平上每季再加 50 亿,你就做到 1,000 亿、1,100 亿。那么对世界上最激动人心的公司来说,这是 12、13 倍远期收入。这感觉不疯。不用怎么眯眼就能让它成立。
杰森:我补一句,就战术层面,我觉得罗里会同意:查马斯那条推就是「按 1.5 万亿募你需要的钱,然后往前走」。如果你能按 2 万亿募,但会绷紧资本需求,那估值就只是一个估值。所以绝对意义上,一切都很好,这是各个层面都前所未有的。团队很好,应用很好。我怀疑——提醒一句——IPO 之后会非常颠簸。因为像德夫上节目时说的,开发者不忠诚。这档节目开播以来,Anthropic 对 OpenAI、对开源权重、对 Jev 的份额变化有多大?Jev 45 天前还根本不存在。这是一家赢家,但增量增长和份额的波动幅度很大,这份收入的「可预测性」就那么多,ARR 里的 R 也就那么多。取决于市场多热情,这会产生压力。如果到明年年底,Anthropic 的份额比今天低 10%,我不会意外。它在绝对意义上仍然可以很好。但份额掉 10%,完全不奇怪。不只是 token,是收入。很容易发生。不管它开在 70 还是 50,都很多。
罗里:你是说份额下降?
杰森:对,份额可能下降。所以当你建模时,不只是 DCF,你的营收模型,你可能明显偏离你的好情形、你的最好情形。而这应该被预期到。应该被预期到。
罗里:说得平淡一点:这比一般的经常性收入生意更吓人。这正是大家在纠结的。我该怎么想?如果你有关键玩家之间持续的份额迁移,下一只落下的鞋通常是价格:为了保住份额,我会看价格。所有人都在从博弈论角度推演损益表接下来长什么样。所以回到我一直说的那件无聊的事:只要最上层的终端需求在,每个人都能赢。我们都喜欢所有人都能赢的生意。如果那个开始放缓,价格竞争成了你为了从对方手里抢增长必须做的事,那就难多了。
哈里:你觉得山姆按传闻的 1.4 万亿那一轮募得很有战略眼光吗,某种锚定和市场信号?
罗里:我觉得你需要钱的时候就拿钱。我不觉得有什么高深的「1.4 是信号、1.5 不是」。我觉得很简单:我们在算力上花了很多钱,IPO 没做成,孙正义的钱花完了,最好再弄 40 亿,按某个价格。约束是什么?必须高于上一轮,否则对外信息很难看;又必须低于现实,给上行留空间。一个和两个之间,一位小数的数字就那么几个。
哈里:这个故事底下还有几件事。其中一件,或者说 Anthropic 这周底下的另一件,是 Replit 把 OpenAI 设成了默认。杰森,我很好奇,尤其考虑到你是 Replit 的重度用户。
杰森:这是个愚蠢的媒体故事。我们每天用 Replit 大概 14 到 15 个小时。Replit 里面有它自己的路由、自己的模型选择器,对你来说可见或不可见取决于你在哪个类目。OpenAI 的模型在同等质量下就是更便宜,所以它们把默认换过去了。TechCrunch 写了篇文章说他们不再和 OpenAI 合作,那不是真的。他们只是把默认从 Opus 和 Fable 换成了 Astra。就是默认而已。我们所有人其实都在做路由。只是如果你是 Replit、Lovable、Base44 或 v0,你还有额外激励,因为你的普通用户只想要高质量输出,他们有很强动机把「质量/价格」这件事替你算准。不像那个自己预配置 OpenRouter、指望自己配对的平均傻瓜。看 Replit、Lovable、Base44、v0 在做什么更有意思,因为他们有动机把路由做对,而且他们只能把一部分成本转嫁给终端用户。所以其实可以从他们在做的事里眯眼看到未来。他们在说的是:听,阿姆贾德说的是质量已经足够同级,而价格对我们好 30% 到 40%。今天我们为什么还要用 Fable 和 Opus?下周他可能去另一个场合上台,又谈份额,可能会变。他们可能还没完全想清楚怎么用 Sonnet 5.5 和 Haiku 5.5,他们也有 Kimi 和其他模型;但如果 Kimi 真的那么好,这些家伙,Replit 会全量用它。这可能是更值得说、但被讨论得不够的启示。因为路由也会经过他们,而它没有。阿姆贾德没有上台说「我们把所有人都路由到 Kimi」,他说的是「我们从 Claude 换到 OpenAI,因为一样好、而且明显更便宜」。
哈里:那这意味着什么?Kimi 没有大家想的那么好?
杰森:实践中,没有看到他十亿美元收入、他的客户身上体现出好处。他没看到好处,否则他会自动路由过去。Replit 和 Lovable 的客户对成本极其敏感。不只是中小企业敏感,他们想要一切都在 25 美元一个月以内,所以他们甚至有免费 LLM;企业客户也极其敏感,因为他们不想要产品团队跑去搭原型、产生巨额变动账单。这是个对成本超级敏感的模型:托管、数据库、LLM。如果你慢下来看他们在做什么,他们每一家都在十亿美元收入量级,那就像一个小实验室,我们应该更关注。它比那些乱花钱、错配资本、指望它奏效的傻瓜更有意思。那是不错的商业模式,但这些人在投大钱优化「低成本下的高质量输出」,我们能从中学到更多。也许还有别人也这么做、也都到了十亿收入,但我觉得为终端用户做这件事的不多。
罗里:我觉得这点很好,因为这是一个非常客观的计算测试:你为「低于顶级智能」付顶级价格,到底留了多少价值在桌上?以及你实际需要什么?因为你有十亿美元,你有足够时间去真正想清楚。
哈里:杰森,你是这些工具最好的使用者和分析者。在 Anthropic 这周发生的事里,Claude Code Review 出来了,我们看到鲍里斯·切尔尼发了推。我想听你的看法:哪些创业公司会因此被摧毁?你怎么看?
杰森:我不想胡说,因为变化太快。Greptile 很热,他们这周刚融了——是 75 亿美元吗?我想是罗里的公司,还有 CodeRabbit,也可能我记错。它们是顶级玩家。这些人都有各自的好处,很多情况下好处在于能跑在 LLM 上,这很有价值——让一个 LLM 检查另一个 LLM 的工作,让 OpenAI 检查 Claude,或者反过来。这类东西很多。就像软件诞生以来一直有的,纯玩具有很多好处。但它也一直很吓人,因为这是 Anthropic 的核心。Claude Code 是 Anthropic 引擎的核心,我们聊过。把代码评审、把这一整套流程做出来,今天可以说比写代码更重要。你知道我们现在花多少时间评审代码吗?因为 LLM 太擅长把你带到 95% 的位置。你跟任何工程师聊,他们都说:我在外面吃饭,顺手就把哈里的功能写出来了;我在烧烤,手机在替哈里写功能。你确实把哈里要的功能写出来了,但接下来三天你得整个用来测试和修。所以这是大事。多大?我猜比那个「无肉汉堡」大——就是那个 Claude Design,还是叫什么来着,它没杀死 Figma,但影响多少很难预测。如果你是竞争对手,这很吓人;你只能做得更好。
罗里:我们上周说过一句,我仍然坚持:独立 AI 应用最好的市场——我把写代码也算应用——增长最快的,也是离太阳最近的。它们离心智的基础模型最近。我今天刚就这个发了一条推:这是伊卡洛斯的时刻。伊卡洛斯没得选,他想取暖,就必须飞近太阳。我觉得这些大用例很有意思:代码生成、代码评审、法律。它们都非常靠近基础模型。每六个月,你就有一次「天啊,他们要自己做了」的恐惧。这是在那块地产上的下行。但上行是:它们是招牌用例,是这项技术最好的用例。因此 CodeRabbit 这些公司增长得比以往任何时候都快。如果你想避开这个风险,哈里,那你就回去做你刚才吐槽的那些「无聊的、年增 3 倍」的软件公司,没人想投的那些。你不能两头都要。你不能说我要无限快的增长、又要和基础模型完全无差异,尽管我们拿到这个增速的唯一原因就是基础模型解锁了新能力。这不成立。
杰森:我不知道从风投结果或收入看是否成立,但我真觉得代码评审是今天软件里最重要的品类,远比其他重要。这并不意味着它会造就最大的财富,也不意味着会出现一个 600 亿美元的代码评审版 Cursor。我的意思是:你不能凭感觉(vibe code)自己搭出一套 SAP 或 Salesforce,但我们现在写代码的速度是前所未有的。代码现在相当不错,但它从来不是生产就绪的。这一点所有人都漏掉了。它不是生产就绪,也不是为生产而写。所以如果我们把「代码评审」定义得更宽一点,它是构建过程中最重要的品类。所有人都每天在 Claude Code 或 Cursor 里构建 10、12、14 个小时,但把它评审、处理成可投产的时间,仍然比写多一个数量级。我们还没解决这件事,我们在假装这项工作已经完成。它没有。如果我能找到下一代真正的代码评审、大概也是最好的团队,我会下十个注。因为我们需要它。它们可能都会被 Anthropic 干掉,我们看吧,但它比代码生成重要得多。这又回到阿姆贾德那点:我可以在 Astra 和 Fable 之间轮换,它们都很好,也许 Kimi 会追上来;但我怎么把它送进生产?
罗里:同意。大局是:我们造的软件比以往多得多,大概是数量级的差别。就看 Anthropic,他们刚发了一篇关于失业的论文。因此整个软件开发生命周期都会变,因为在 agent 的世界里,怎么把它成功部署,可能会非常不同。所以我同意,这里有一大堆相关机会,不只是代码评审,还有端到端的内存管理、测试、沙盒——哈里,你和我在这里有投资。所以我上周说过,我再说一次:写代码是 LLM 价值的主矿脉,一切都在那里发生,因此周围会有一大堆配套机会。可能没有 250 亿美元的结果让你们看不上,但如果有 1,000 万美元的结果,我会拿着我那点小支票,非常高兴。
杰森:也许我不该叫它代码评审,按罗里说的,这个词会被理解得太窄,但「从构建到投产」(build to prod)是最大的品类。绝对。怎么从「它建好了、能跑、在开发环境看起来很好」,把它弄进生产?现在大钱会在这里赚到。构建环节的钱已经赚到了,那些框架很好,假设我和达里奥那帮人天天对打,我们都受益。但我怎么把这玩意儿送进生产?
五、Modal 与推理生意(32:06–36:05)
杰森:我更喜欢它,胜过 CoreWeave。我喜欢为宇宙增加价值,而不是只做一堆外包的 GPU 机架。即便按罗里说的,竞争看起来无限,你在大额增长投资上得有点胆量,我还是更喜欢这个。至少它在为宇宙增加价值。
罗里:Modal 有意思的地方是,他们以前的规模——我记得去年中后期他们还在 6,000 万、不到 1 亿美元。那种加速就是惊人。这是第一个大局:哇,推理在爆炸。是的,他们对开发者非常友好,有一整套产品。所以这是要点。另一件我刚在想的是:这个市场能有多大?如果你把四五个主要推理商加总,大概是正负 50 亿、60 亿美元的运行收入,这已经很多了。但想想看,他们在服务所有开源权重模型。而今天,OpenAI 加 Anthropic 的收入加起来大概是 1,000 亿、1,100 亿美元以上。按美元算,它不到 5%。这就指出了机会。回到杰森说的 Replit:想想阿姆贾德坐在那里,我要把钱给 Claude Code、让他们在这颗 token 上拿 70% 毛利?还是我在 Modal 上买、给它 30% 毛利?如果 token 差不多,你知道你会怎么做。所以,这确实说明了上行在哪。
哈里:我完全同意。我不断被推理市场无限扩张的规模震到。绝对是。很惊人。这是我今天知道、但希望 12 个月前就知道的一件事,因为如果我当时在这上面想得更开阔,我 12 个月前会做不一样的事。
杰森:而且你得比我聪明,才能理解有多少收入可以在 OpenAI 和 Anthropic 之外被抓住。一年前我不够聪明,没真正想透这一点,我不觉得会有那么多被外面抓住,所以我不觉得它有意思。
哈里:一家推理商会值 3,000 亿、4,000 亿、5,000 亿美元。
罗里:我总觉得这是两件事在赛跑。你可以戴上 MBA 的帽子说:开源权重——回到杰森关于 CoreWeave 的评论,所有新云都在想,天啊,让我搞清楚:所有建设是我们做的,算力是我们买的,钱是我们借的,然后这些家伙进来,从我们这儿买,卖给开发者,赚一大笔。为什么我们不自己干?所以你戴上 MBA 帽子,可以想象这里会多出很多竞争。然后你对自己说,我怀疑你还能拿到那种估值。另一方面,当你有这种增速时,其他都不重要,增速能遮盖很多罪。我的赌注是,他们今年的毛利在往上爬。
哈里:是,Fireworks 现在中段 30% 多,很快会到 50%。
杰森:即便停在中段 30% 多,公开市场能容忍。最终只是你在这一切上拿到的倍数,对吧,这样的人很多。所以它最后落在哪里都行。对 Accel 来说,在 160 亿美元上敲定可能挺重要,但我觉得两边都成立。
哈里:你觉得推理领域的三家「超大规模」是 Baseten、Together、Fireworks 和 Modal 吗?
罗里:用最简单的话说「谁是赢家」,你大概是对的,那三家最大。但也许结论是:我不觉得它像超大规模云那样、别人都不重要。
哈里:杰森,这是一轮大融资,但对你的投委会来说,决定投 Modal 的 157 亿美元可能太容易了。那如果我们开一次投委会,还有另一轮公布了,是 Town 的 10 亿美元。我记得是 1.08 亿美元 B 轮。杰森,我们要不要用增长基金做这个?嗯,
六、Town、Anduril 与公开市场的对照(36:05–42:49)
杰森:哈里,你知道的,我后悔错过 Modal,让 Accel 那帮人溜进去了。他们很激进,在很多方面他们在 AI 投资上是落后的。他们周末就把交易做完了。我在 Modal 上只要了一个工作日,没拿到。Modal 不管怎么算都便宜:3 亿到 10 亿,五个月。到年底我们可能到 14 亿,明年 50 亿。即便毛利永远到不了 40% 区间,这笔我们也赚钱。毫无疑问,除非市场崩了。Town 我要放弃,哈里。如果你和罗里还有团队其他人想做,我没意见。今天十亿是新的 1 亿。十亿只是一个经典 B 轮的入场点。当年我们三个人刚认识的时候,做 B 轮的投资人常说,只要不超过 1 亿都无所谓,因为经典 B 轮想要的是十亿美元以上的 IPO,他们想要 10 倍,所以 8,000 万、1 亿他们不在乎。所以十亿就是新的 1 亿。Town 有没有数据?它的收入还挺有意思。团队很聪明。这就是一个注。这就是一个老派的 A 轮、B 轮,戴个领结,十亿美元。如果你想让它成为未来 12 个月你要下的十个注之一,就做吧。我只把它当作一个筹码,剩下的会我不用参加,但这里没有足够的东西让我兴奋或不兴奋。一堆 Plaid 出来的人,这很好,但我们今天连 Plaid 都不会投。我甚至看不到 Plaid 有 250 亿美元的退出,所以我不会把它带进投委会。现在预测太早,太早。这只是一个经典下注。所以我们不做,杰森。
杰森:好消息是,团队预计未来 12 个月只需要大约 5 亿美元的推理。这比 Instinct 团队好多了,他们要 50 亿。所以在某种意义上,我喜欢它,因为我们比同行保守一点。我们只要凑一些 SPV,再放 5 亿进去覆盖推理就行。所以这里有个正面:我很高兴我们错过了 Instinct,虽然我们看起来像傻瓜,因为我不知道谁来给这个大家伙出钱。至少 Town 未来 12 个月只要 5 亿。所以如果我们要保护下行,那就做吧,兄弟们。我只是不知道。你
哈里:你更愿意投 Instinct 的 300 亿,还是 Town 的 10 亿?
杰森:我只想知道我们能不能在 20 亿上重新进 Modal。我们周末刚把这笔弄丢了。Accel 那帮人,就是激进。
罗里:我觉得这段该放进保险库。两年后,当你意识到十亿美元仍然真的是个东西,我们可以再回来看看这段对话。当我们随口抛「十亿」这种数字的时候——这个国家只有四五千个亿万富翁。这是真钱。至于 300 亿,那更稀缺,但行吧。你知道
杰森:你知道吗,我昨晚写 LP 报告的时候在想,说真的,这正好接到哈里清单上的下一条:Anduril 900 亿。我在想 Town 和所有这些:听,Anduril 显然是一家世代级的公司,很早就进入下一代国防,护城河很深,有合同,什么都有。但以它的毛利和一切,这家公司值 40 倍收入吗?元问题是:我们在做的很多轮融资,也许 Modal 不算,是不是和公开市场可比公司脱节到这种程度——要么我们需要那些巨额公开可比公司重新校正,像 Anthropic 那样,要么其中一些交易根本说不通,即便公司很好。Anduril 在 900 亿说得通吗?Town 在 10 亿说得通吗?Braze 刚成了整个公开市场 GTM 类目里最好的退出,是 6 倍收入。Monday 是 2 倍,HubSpot 2 倍,Klaviyo 2 倍,增长 20% 多。我不是说它们一样,增长在这里,但我确实怀疑有些倍数——我的点是,如果这些倍数和它们最终会落到的位置脱节,那倍数就是风投本身。
罗里:我的评论是:这几乎肯定是真的,倍数脱节了。唯一让它看起来合理的,是增速。听着,如果你是一家成熟国防承包商,收入 20 亿美元,最好情况下你值 80 亿。如果你是一家收入 20 亿、过去几年翻倍、而且认为自己未来五年和这届政府或五角大楼有通道的国防承包商,那你也许能到 4 倍、8 倍、20 倍,从而证明这个估值。所以不是不可能。但按你说的,杰森,这是大量地向未来倾斜。太多了。所有这些估值,你可能某天醒来发现,很棒的公司就是定错了价。在所有可能救你的东西里,你刚顺口提到一个:美国市场已经交易在很高的水平,你不会从这里再获得巨大的倍数扩张来救你,我猜。
哈里:这不就回到杰森早先说的:需要搬动大笔资金?如果你要搬 10 亿、20 亿,我完全同意你关于从这里开始的倍数压缩。但有没有可能它是一家 2,000 亿美元的公司?有,不是不可能。那是 2.2、2.5 倍。你把 10 亿搬成了 30 亿。
杰森:我只是怀疑——听,做这轮老股转让的人当然是极其成熟的投资者,我们不要拿它开玩笑。但我确实怀疑我们今天是不是把收入倍数推得太远了。我再给个不同的例子:像 Profound,或者哈里的 Peak 这类公司,很有意思。但你看看,公开市场可比公司交易在 2 倍收入,你可以说「不不,这些是 agent 公司,这些是高增长的 agent 玩家」。但当增长哪怕只是放缓到 70% 或 60%,它会按 Cloudflare 的倍数交易,还是按比 Braze 更好的倍数交易?Braze 到今天为止交易在 3 倍收入。我不是不理解增长那一面,这就是我们干的活,但我怀疑那些「低倍数公司的 AI 版本」,会不会过早收敛到同行的倍数。我不知道。因为我觉得它们在受罚。我觉得整个营销类目是公开市场最差的类目,毫无疑问。它们没有在死,HubSpot 那帮人没有在死,Klaviyo 没有在死,它们交易在 3 倍收入以下。我很难让投委会兴奋起来。
哈里:杰森,说到倍数和公开市场怎么看倍数、在哪里给溢价、在哪里不给,我觉得很有意思的一件事是伯克希尔最近加码 Bending Spoons。它买了 3.3 亿美元的新股,股价大涨。而 Bending Spoons 买的资产传统上都是有点挑战的:增长放缓、不是宠儿。而市场给 Bending Spoons 这家控股公司的溢价现在非常大。我很好奇,兄弟们,我们怎么看这件事?我没料到。
七、伯克希尔与 Bending Spoons(42:49–45:06)
杰森:我觉得这说得通。Bending Spoons 就像软件界的伯克希尔。就像喜诗糖果或可口可乐。他们相信这帮小伙子,他们不是在翻买翻卖,这是控股公司。巴菲特想永远持有喜诗糖果。Bending Spoons 在说:听,我们会很勤勉。我们一年看一千个案子——是多少,哈里?五千个案子一年,我们做五六笔。我们要找到能持久的软件资产,能持有多久就持有多久。你退一步看,资产质量在改善。Vimeo,算是一条被他们留下来的狗;Evernote,也是一条狗。现在他们靠提价把它们做通了,这两笔他们都会赚钱。Eventbrite,也是一条狗。而 Miro 和 Airtable,我要说更好。所以我觉得伯克希尔在说:听,你会把这些变成一堆喜诗糖果和可口可乐,大家觉得你没法让它们持久,但你会让它们持续十年甚至更久。也许我错了,但我觉得他们最终大概看到了某种相似属性,能把这些变成长期资产。
罗里:对,就像喜诗糖果。拿一颗 1960 年代的喜诗糖果和今天的一颗并排放,看起来几乎是一样的东西。我不觉得 Evernote 2080 年的产品会是这样。
杰森:不,我的意思是,Bending Spoons 这个模型可能是你在软件里能得到的最接近的东西,因为他们会一直持有、一直投这些资产。我不是说它和喜诗糖果一样。
罗里:我把它描述成:概念上和伯克希尔·哈撒韦是同一个想法,只是放在一个这个想法也许不适用的行业里。
杰森:或者也许你让它——就像 Jane Street 把钱全投给那个谁,莱奥·阿佩特克?伯克希尔像是在说:这跟我们做的很接近,但不是我们的核心。我们让那几个意大利人去做,我们拿一个有意义的仓位。我们觉得他们有某种东西,能维持这种惊人的增长水平,因为他们一年会看一千个资产,而且能用 Vista 做不到的方式维护它们。
哈里:兄弟们,你们也可以点。我们可以聊 General Atlantic 准备 IPO。可以聊特斯拉新 Roadster,那些车子用推进器把自己抬起来的视频,难以置信。可以聊 Benchmark 在台上承认「竞争」这个词在今天的风投里有点站不住。你们想往哪走?
杰森:你知道,我本来想做 37signals 那条,但是……
八、37signals 与上市的门槛(45:06–51:01)
哈里:37signals。大卫·海涅迈尔·汉森,一位了不起的赛车手,拥有最丰富的赛车收藏。37signals 自 2020 年以来赚了 3.7 亿美元利润。自举(bootstrapping)也没那么糟嘛,是吧。
罗里:我想说,回到开头那段对话:所有这些软件公司,没有风投在意。但如果你自己拿着、自己抽出 3.7 亿美元,我觉得你会过得挺好。那是个很棒的结果。我没料到,我知道它好,但
杰森:我要说那不对。我觉得方向是对的。有意思的一点是,他们说拿出 10% 做利润分享。所以如果是 3,700 万美元的利润分享,就是 10%,罗里帮我算一下。那意味着总利润是 3.7 亿。我不觉得他们能赚那么多钱。我猜它一年做 6,000 万到 7,000 万,6,000 万左右。即便 4,000 万能进到利润。
罗里:4,000 万乘六,你加到 2.4 亿。
杰森:对,大概在这个区间,可能略高。但你看那些车队和一切,显然他们这些年一直在赚这种钱。我有几点想法。一是,在这个时代值得反思。我不觉得我们会有一大堆一人十亿美元的创业公司,但我们会有小得多的团队。我为 AI 时代想到的一个例子是:天啊,Zapier 本该是这样的。人们把 Zapier 当作风投里「一次就好」的样本。对风投来说这很棒:你从 YC 出来融一轮——我记得 Bessemer 还有一笔安静的老股交易——但真正只有一轮风投,然后做到今天 3 亿美元收入。增长大概放缓了,大概不会以现在的公司形态上市,但这是一家做了世代级事情的好公司。如果它一分钱都没融呢?我们三个人把 3 亿里的 2 亿分掉,你也不亏。
罗里:对,你可以做得更糟。
杰森:你可以做得更糟。做 GA 的伙计也许赚更多,但你可以做得更糟。所以我几乎在想,这个「一次融资就好」,我以前是粉丝,在新时期里会不会变成陷阱。「零次」要好得多,因为一次融资的话,分红很难做。你能做,但在一次融资的公司里做分红更难,和 Benchmark 那样的团队一起更难——他们对分红没什么兴趣,对吧?
哈里:你就不能买断投资人吗?如果你是 Zapier,你就说:兄弟们,5 倍,按 15 亿美元的价格买你们出去。你想要流动性。
杰森:可以。但这不常发生,也许我们在推进几个例子。会发生,但从自由现金流做很贵。即便你有很多,也不那么简单。可以做,Buffer 做过,Expensify 做过,但他们对投资人的结果都很平庸。我觉得 Redpoint 在 Expensify 上大概没赚到什么,但可能比一直持有到 IPO 强。所以我更喜欢「零次」,胜过「一次」。
罗里:之所以难,是因为唯一能付的方式:如果他们只持有一小部分,那一两年的现金流就能解决;但如果你想买断一个持有公司 30% 的投资人,按 6 倍现金流买,从定义上你就锁死了整整两年的现金。如果靠债做,风险就上来了。所以你说得对,这些是很难谈的交易。但看,如果你当时只需要 100 万、200 万启动,那就做那笔。大局是:有一批软件公司可能不会让任何人的小心脏怦怦跳,但它们在稳定地产出现金,对创业者极其值钱。我觉得这很好。它说明不是所有事都得透过风投那面镜子看,不是「要么做到 250 亿、要么死在尝试里」。这些人在赚钱,这是好事。
杰森:确实。我拿 Zapier 比,是因为它们到了 3 亿美元收入、以自己的方式成了世代级公司,但大概不会上市。我以前觉得「一次就好」是天堂:我们三个人一起创办一家公司,第一次创业,没钱,从 20VC 种子或者其他地方融几百万,然后就让公司一直长。没有太大压力,不用有董事,但我们三个人没资源做下去。我以前觉得那是很好的结果。在 AI 时代,我觉得它是陷阱,因为利润不容易分出去,你也不容易变成 37signals。他们拿了贝索斯或其他人的钱,我确信他们解决了,但我几乎在想:在新世界里,「不融」比「融一轮」更好。罗里,你怎么看 GA 上市?
哈里:我们会看到更多机构上市?
罗里:我觉得你得有临界规模。我刚才在看,你得有 8 亿美元上下、正负十亿的管理费收入。真正的问题是——退一步,大家都知道有 KKR、Carlyle、Apollo、TPG 这些公开持股、PE 支持的公司。然后问题是,你能不能从增长和风投的角度做一批这样的公司。约束是管理费收入。而且通常公开市场投资人给管理费很高的估值,给 carry 很少的估值,这在风投里很奇怪,但就这样。要做到一个有意义的市值——因为它们最好情况下交易在 4、5 倍收入——你可能需要 8 亿美元的管理费收入。你对自己说,按 2%,那是多少?50 倍 8 亿?50 倍。是的,你就有几亿——不,多得多的实际管理规模。所以是可行的,a16z 大概从这里很容易达到。但这就是你要看的东西。也许你能在更低的管理规模上做到,因为风投收得略高一些,carry 更有意义。所以最大的那些公司会做,但不多,这是答案。这是纯财务指标的回答。让我说一个完全独立的问题:要做到这一点而不剧烈改变文化、不变成一家更厌恶风险的机构,非常难。也许 a16z 这样的人能做到,但那会让它变成一家非常不同的公司。所以第二个、可能更重要的标准是:那是你作为风投想做的事吗?对创始人来说很好,他们能拿走一大笔钱,但你就变成一家公司化的风投机构,那是另一回事。
九、哈佛捐赠基金与特斯拉的最后一场派对(51:01–55:05)
哈里:我不知道有没有区别。我不是在抬杠,但我不知道 GA 现在这个规模,上不上市有没有区别。如果 GA 变成上市公司,合规上我知道会更麻烦。但它们本来就是巨兽。我的笑点是,你进电梯,有人问你在哪工作,答案是「这儿」。你们俩都会说「哇」。两家都一样,所以挺有意思。
杰森:罗里,这个我该知道,从公开可比公司看:IPO 之后,管理费压力会不会更大?我猜不上市的时候你能玩更多花样,因为 LP 都在里面;一旦上市,每个人都在审视,每一美元去哪都要看。
罗里:我不觉得是审视。我的评论是:你必须一直增长资产。你一直在发产品。你总是要增长。
杰森:你不能只是给自己开 80 万、100 万,然后就不干了。你必须增长。
罗里:对,我甚至这么说:举个傻例子,他们不够大,但如果当年的 Benchmark 每三年以 4.5 亿美元上市,华尔街会炸锅,他们会说「拜托,老兄」。而现在他们终于给了华尔街想要的:哦好,你有了增长基金,也许你下一步该做个交叉基金。事情就会这样走。
哈里:兄弟们,哈佛的捐赠基金呢?哈佛捐赠基金回报 27.1%,规模到 680 亿美元,靠风投撑着,其中 SpaceX 一笔大约值 22 亿美元。他们团队很棒,首席投资官们了不起,我很爱他们,和他们一起工作,他们很棒。这里有什么可说的?
罗里:有,如果你在风投里、又在那些大结果里,那就很好。他们有过几个瘦年,但你会看到这种情况。我觉得另一所大学,通过间接方式投进 SpaceX 的,赚得更多,像强盗一样。我想是华盛顿大学,我不会为是哪所学校打包票,但有人做得非常好。所以我觉得这会是常态,有意思的是它集中在少数几个资产上。好消息是,如果你是管理人——不,如果你是 LP,你大概有一些敞口。所以你会看到很多这样的情况。
哈里:如果你是 LP,而你没有 Anthropic、OpenAI 或 SpaceX 的敞口,你现在会感到很强的错失恐惧。当然。而且我觉得风投市场接下来会热得多,因为很多人开始从 SpaceX 拿到现金回来,他们看到 Anthropic 在地平线上,还希望 OpenAI 在一季度、二季度出现。我觉得这些现金会开始回灌到提供它的生态里,LP 会带着更多钱进风投。
杰森:2021 年,学院和大学的平均从风投与 PE 拿到 36.6%,前四分之一是 41%,剑桥是 62%。所以哈佛很棒,但我在等一个惊人的 27%——我想回到上一个繁荣期那种疯狂的内含报酬率。这里的结果大一个数量级,甚至更多,但我想看到 60% 的内部收益率。干得好,哈佛的伙计们,但这还不是 2021。还不是。
哈里:公平地说,680 亿美元挺让人印象深刻的。
罗里:规模
哈里:重要。
罗里:680 亿美元——你记得他们是美国最古老的大学,所以他们攒钱攒了很久。
杰森:卫斯理,2022 年 95.3% 的回报,来自 2021 年的捐赠基金。95.3%。哇。兄弟们,我漏了什么吗?我觉得,特斯拉那个,是我们和 SpaceX 合并前会看到的最后一件事。我觉得那是天鹅之歌,如果你想听我的看法。我觉得埃隆大概也说了。他说这是最后一辆——他说中国会接管汽车,这是人类会开的最后一辆车。两句话显然都是真的:中国会主导全球电动车和自动驾驶,没有人的成本结构能跟它们在电动和其他方面竞争;几年内没有人会自己开车,真的一个都没有。我觉得这是一次——我不知道我为什么全做了,有些显然是为了好玩,但我觉得这是它变成一家大公司之前的最后一次独立的大场面,这在未来几个月内会发生,这一直是埃隆的目标。把这些公司分开对他来说没有意义,它们都会被合并。所以这是特斯拉作为独立公司的最后一场派对。
十、SpaceX 送股与收尾(55:05–01:00:37)
哈里:这是不是埃隆最高明的营销?埃隆的天才之处就是「埃隆溢价」,以及他凭存在感把估值撑到极高的能力。做这些特技,以别人做不到的方式把这件事正当化,再给公司续 12 个月的命,而且不需要任何回报。我觉得这很聪明。
杰森:那个,再加上给每个美国孩子一股 SpaceX,也很聪明。我从销售角度看:它移除了反对意见。埃隆的恨的人太多了,我从来不是——我觉得他是我们这代人里最伟大的创始人。政治放一边,最伟大的创始人。我真不觉得这可以争。但外面恨他的人很多,不只是左派,右派也很多,整条光谱都有。当你从小账户里就有 SpaceX 股票、每天看着火箭往月球和火星飞,你很难恨他。你是股东的时候,恨这个人就难得多。真的难得多。我不知道,我今天倒是恨 CoreWeave。
杰森:我
罗里:我知道,但就像——但你不是白拿的。问题是,埃隆要在每个孩子的账户里放一股。这些所谓的「特朗普儿童账户」,对超级富豪来说是一种很有意思的方式,去做有意义的捐赠——对所有人做一笔可观的捐赠,如果他们想做的话。我觉得这里的想法就是字面意义上每个孩子账户里进一股,加起来我看数字大概是 100 亿美元。这是真钱。所以这是很有意思的方式。现在,你可以说 200 美元、加上复利,能有多大意义?但总比挨一拳强,而且没花你什么钱。而且因为它和股份绑在一起,像杰森说的,里面有一个很有意思的营销成分。所以挺好。
杰森:酷。很难恨一个刚给我孩子一股 SpaceX 的人。你可以恨他,但没那么容易恨他。真的没那么容易。我觉得迈克尔·戴尔也会得到一些赞誉,但这是大动作。我觉得这还会滚下去:这是「1-1-1」那种事的下一代版本,那种很好,但它会消解围绕巨额财富创造的很多毒性,而财富创造才刚刚开始,规模是我们从未见过的。而且它是直接给到人,而不是通过那些奇怪的盖茨基金会之类的慈善机构。这是一种更好的化解戏剧性的方式:直接给到人。超级富豪应该做这个。这很聪明。
哈里:埃隆的天才,是个很好的结尾,慈善捐赠也是。是,我想把这个留在风里。但在今天离开你之前——
References
- 120VC 官方单集页
thetwentyminutevc.libsyn.com
- 2CNBC:CoreWeave 的 CDS 进入困境区间
cnbc.com
- 3路透:CoreWeave 股债录得多月来最差一周
reuters.com
- 4彭博:Anthropic 上市前一个季度收入达 168 亿美元
bloomberg.com
- 5路透:投资人下调 Anthropic 上市估值预期
reuters.com
- 6Modal:年化收入破 10 亿美元并完成 D 轮
modal.com
- 7TechCrunch:Town 发布四个月拿到独角兽估值
techcrunch.com
- 8CNBC:Anduril 老股转让估值 900 亿美元
cnbc.com
- 9Braze 8-K:Salesforce 以约 56.6 亿美元收购
stocktitan.net
- 10Bending Spoons:伯克希尔再投 3.3 亿美元
investors.bendingspoons.com
- 11
- 12Euronews:马斯克承诺给每个美国孩子一股 SpaceX
euronews.com
Comments