AI 的边界与美元的「蓄水池」:中美元首会谈之后的一期宏观漫谈|《高能量》Vol.236
《高能量》Vol.236 宏观漫谈 111:李翔与李丰把中美元首会谈、访美前的「蒸馏」争论、AI 的能力边界与美元加息下的全球资金流动放进同一套框架;文末附本期完整中文逐字稿。

这一期的《高能量》是李翔与峰瑞资本创始合伙人李丰的「宏观漫谈」第 111 期,2026 年 10 月 1 日发布,录制在 9 月下旬,全长约 81 分钟。它不是一次新闻复盘,而是一口气把几件看起来不相干的事塞进同一套框架:中国国家主席刚刚结束的对美国事访问、访美前后围绕中国大模型「蒸馏」的争吵、AI 到底该不该被减速,以及美联储与日本央行在同一个星期里各自加息之后,全球的钱正在往哪里走。12
两位主持人的分工很清楚:李翔负责把问题摆出来,李丰负责把它拆开。于是这期节目的路径是这样的——从外交成果里唯一涉及人工智能的那一条讲起,说明为什么大模型正在从「比谁更强」转向「讲清楚边界在哪」;再解释为什么 ChatGPT 之后迟迟没有出现下一个全民级应用;然后复盘 2023 年那场「要不要投大模型」的分歧,用云服务的历史给今天的基础模型行业找一个参照;最后落到美元加息与 AI 数据中心抢钱的「蓄水池」模型上。文末附本期完整中文逐字稿。
先记住三件事
- 李丰对 AI 的判断是:能力上限的探索正在让位给能力边界的探索。 参照系是自动驾驶——2014 到 2017 年那一波泡沫里,所有人比的是谁的技术更厉害、路线更先进、演示更好看;等到真正开始普及、事故暴露出来,讨论才转向安全与可调教。用他的话,大模型是「数据驱动」的黑盒,端到端训练能解决能力问题,却很难调教,所以越进入具体应用,越要往里加物理、数学这类白盒约束。他同时解释了为什么 AI 很难像搜索引擎那样零边际成本地服务所有人,也就解释了为什么先被付费意愿托起来的一定是编程、游戏这类场景。
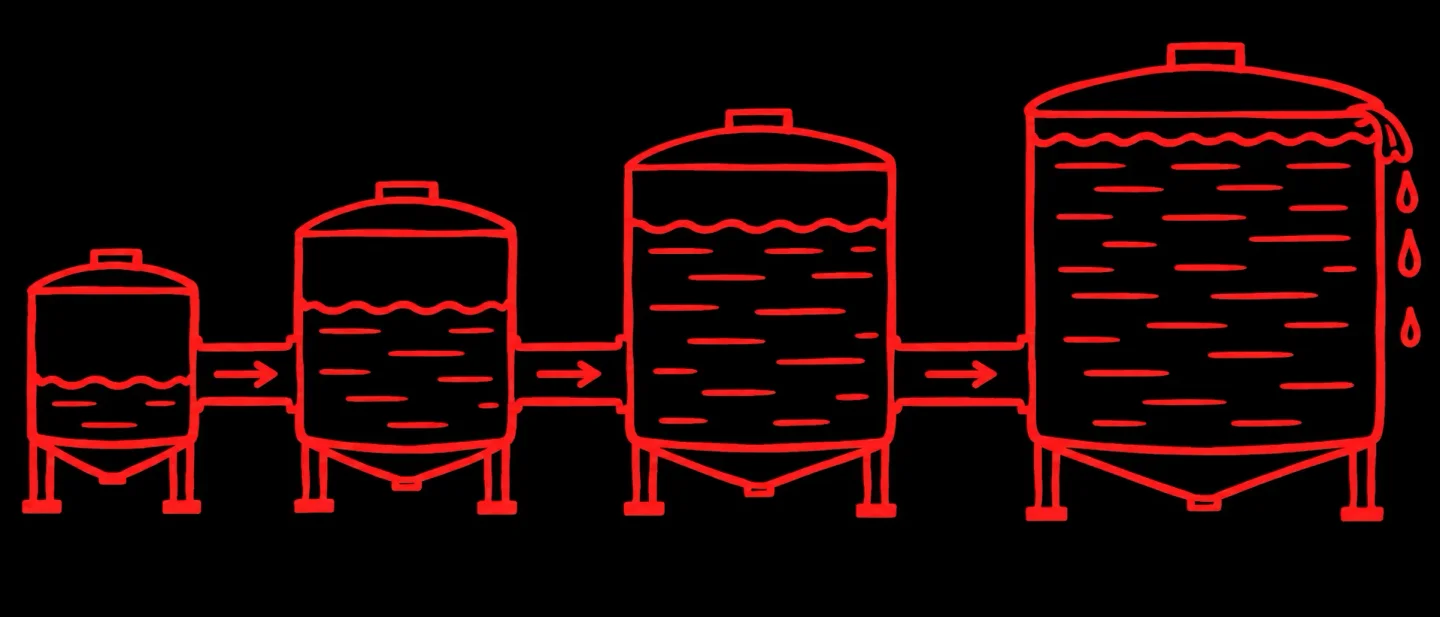
- 美元的加息,用「蓄水池」来理解。 全世界的钱大体分成三层池子:最安静的是存款与现金,其次才是债、固收与理财,再往外是股票、房地产这类风险资产;黄金则是一个相对独立的避险池。看流动性先看有没有新水进来,如果没有,市场的变化主要来自钱在不同池子之间的重新分配。而美元是储备货币和交易货币,所以美联储加息不只是动自己家的三个池子,它还能从别的国家抽水——这一次的特殊之处在于美债收益率压不下来、科技公司也高度依赖发债,而全球又缺少一个能被大规模抽水的经济体。
中美元首会谈:机制进了成果清单,AI 只占一条
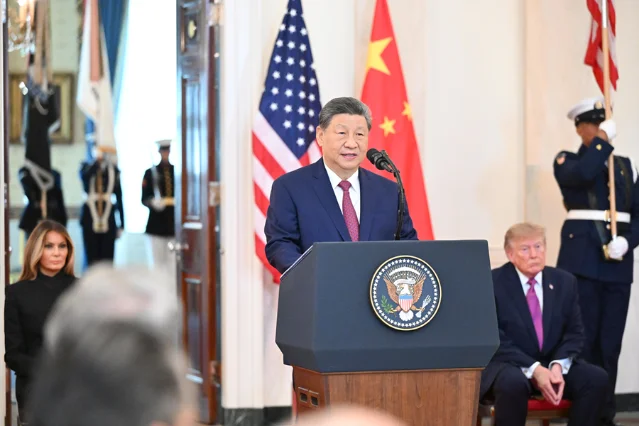
2026 年 9 月 23 日至 25 日,中国国家主席习近平对美国进行国事访问。外交部公布的成果是八点共识,李丰在节目里反复强调它「几乎全是定性的」:双方同意构建「基于尊重、公平、对等的中美建设性战略稳定关系」,同意相互支持对方办好 APEC 与 G20 领导人会议,认可经贸磋商机制的作用,还提到「300 亿美元」的对等降税安排与延期吉隆坡经贸磋商成果。3
李丰说,他原本预期这次一定会谈到芯片——按美国的算盘,它希望卡着华为昇腾这样的性能线来放 AI 芯片,既扩大自己的商业规模,又抑制中国自研 GPU 的速度;但他随后判断这个话题「太具体」,不适合放在元首层面的会面里,最终也没有出现在公开成果中。所以他更看重的是两场小范围活动:小范围会谈与茶叙。在只有几个人在场的场合,双方交换的是那些敏感议题的定性意见——包括地区冲突与中国周边的情况。他还提到一个容易被忽略的细节:在他们访美成行前两天,日本首相临时约见了特朗普,但最后的公开声明里几乎看不出这件事的痕迹。
值得单独拎出来的是那句致辞。习近平在致辞中说:「中美两国都是人工智能大国,有能力也有责任发展好、管控好人工智能,确保人工智能发展始终受控于人、造福于民。」4 对李丰来说,这句话的重点不在「合作发展」,而在后半句——人工智能需要被管住,而「受控于人」指向的正是安全边界,不只是能不能做得更强的能力问题。
访美之前,另一条线索是「蒸馏」。Anthropic 等美国公司公开指控中国大模型公司在规模化地「蒸馏」它们的模型输出;白宫科技政策办公室主任迈克尔·克拉西奥斯 2026 年 7 月 22 日点名月之暗面,称其蒸馏了 Anthropic 的模型用于开发 Kimi K3,美国财政部长贝森特也在同一周放话要考虑制裁与实体清单。5 早在 2026 年 4 月,OpenAI、Anthropic 与谷歌就被报道通过「前沿模型论坛」共享信息,联手打击所谓「对抗性蒸馏」,据称美国官员估算这类未授权行为每年给硅谷实验室造成数十亿美元损失。6 中国商务部则在 7 月回应称,美方把蒸馏这一业内正常的技术和商业问题政治化、工具化,并反指很多美国 AI 企业在研发中也蒸馏了中国模型。7
李翔在节目里直接问:这件事是访美之前美方想拿的筹码,还是两个国家在人工智能上一次正常的竞争?李丰的回答更偏向后者里的一个侧面——他宁可相信「大空头」迈克尔·伯里对这件事的解读。伯里在 2026 年 9 月 15 日公开质疑 OpenAI、Anthropic 等公司集体呼吁「放慢技术发展」是自私自利的,他给出的四条理由里有一条很直白:所谓主动呼吁放缓,不过是为了掩盖行业增长已经放缓、上市计划被迫推迟的真实困局。8
AI 的能力上限讲完了,接下来是能力边界
这期节目最长的一段,其实是在回答一个更基础的问题:为什么模型能力一路狂飙,大家却开始担心它「不听话」。李丰给了两条对照。
第一条对照是自动驾驶。2014 到 2017 年是第一波自动驾驶泡沫的最高潮,那时候资本市场问的是「谁的技术更厉害、谁的路线更好、谁的演示更漂亮」;等到技术真的开始有一点点应用、事故开始暴露,讨论才转向「怎么才算安全」,各种安全规定也才随之出现。他把这归纳成一句话:在资本市场的上行周期和有泡沫的周期里,大家探讨的是能力问题;等到应用开始普及、又赶上资本市场的下行周期,大家探讨的就变成边界问题、安全问题了。
第二条对照是数字世界与物理世界的区别。李丰举的例子很日常:今天在社交媒体上刷到的 AI 生成图片和视频,经常出现「穿模」——比如手,六根手指。他一度以为是模型公司故意留的记号,后来发现是能力暂时达不到。在数字世界里,这类错误大家笑笑就过去了;但在物理世界里,「你不能让我的手直接从桌子上穿到下边去」。一旦进入物理世界,出错的后果就是人命关天,被关注的程度完全不同,于是「可控」「可调教」「知道它的边界在哪」这些要求才会被真正提出来。
从这里他给出了对技术路线的一个判断。今天的大模型是「数据驱动」的黑盒:数据进去,用端到端的训练解决问题,效率很高;但因为是黑盒,它很难被精细调教,还会出现「跷跷板效应」——改了 A,B 就出问题。所以他认为,人工智能在具体应用里需要加越来越多的「白盒」:不管是物理规律还是数学约束,至少让其中一部分变得可理解、可解释、可调教。
顺着这条线,他谈到了机器人大脑与世界模型。市面上最常听到的一类路线是 VLA、VLM 这类模型——名字里都带一个 L,意思是中间至少要过一次「语言标注」:从视觉到语言理解,再落到动作。李丰说,2026 年二季度之前,大家讨论机器人大脑时基本都走这条过 L 的路;从二季度开始,行业里开始出现一点点共识——把 L 拿掉一部分,加入更多物理和数学的约束,让模型在物理世界里更可控。「越物理,越白盒」,这是他对方向的概括。至于大语言模型今天这套基座,会不会成为将来所有 AI 的底座,他的判断是:未必,恐怕要跨出去半个身位,而不是沿着现有的延长线线性外推。
为什么 ChatGPT 之后,还没有出现下一个全民级应用
李翔提出的困惑很具体:ChatGPT 已经开启了这一轮浪潮,到今天过去三四年,模型能力一路在涨,可为什么再没有出现过第二个能让「大多数人」用起来并感受到效率革命的应用?他觉得今天的 AI 还停留在办公、做 PPT 这类场景里,没能突破早期使用者这一层。
李丰的答案落在一个词上:边际成本。互联网的几乎所有商业模式,哪怕是技术含量最高的搜索引擎,边际成本都接近于零——一万人用和一百万人用、一亿人用,除了多加服务器,多一个人用增加的成本极小,所以扩张效应极好。人工智能不是这样:它的边际成本并不显著递减,更像物理世界,「卖一辆车,成本一直都在」。每一次对话都在重新计算、重新输出,服务一万个人和服务一个人,成本不是一回事。
由此推出的是普及路径:在应用普及的第一个阶段,因为成本不低且不容易降,如果全都用云端模型,商业模式很难支撑大规模、低附加值的老百姓需求。所以要么让高价值用户付更多钱——比如真正拿它来编程的中高附加值场景;要么像搜索引擎那样插广告,但因为边际成本高得多,要插的广告必须比搜索引擎贵出一个量级;要么把大量日常、低附加值需求转到端侧模型上去,让手机或电脑上的小模型解决掉 89%、79% 那部分需求,顺带还解决了隐私问题。他举的现成例子是 Meta 前一阵子发布的个人助理 Muse:一度非常火,随后出现宕机、服务无法持续的问题,暴露的正是同一个结构性难题。
回到 2023 年:当时该不该投大模型
李翔把话题拉回一级市场。2022 年底到 2023 年,风险投资机构里存在一个并不小的分歧:要不要投那些做大模型的公司?金沙江当时公开发声,表示不太愿意投;但也有年轻 VC 非常激进地想投。
李丰的回答分短期和中期。短期看,答案毫无疑问是「该投」——只不过真正的证据来自同行行为:大部分著名财务投资人并没有在这两个已经上市的大模型公司身上赚到太多钱,赚到最多的是在没人投的时候出手的国资。于是从去年开始,各路财务投资人开始「亡羊补牢」,纷纷涌向剩下还没上市的那个标的。李翔当场追问「那是不是分歧已经不存在了」,李丰确认,短期是这样。
中期则要看三到五年。他说,如果基础模型的能力最终会像 2015 年的云一样匀化、云化,那么只做一层可能不够——做模型的人不一定能做成云,但做云的人只要基础模型迭代慢下来,就很容易用前端的服务与用户量、后台的数据量与算力规模把中间那层补上,变成统一的服务商。他还提到一个细节:还没上市的那两个模型公司,一级市场估值已经超过了已经上市同行里最高的那家。
云服务的历史,就是基础模型可能走的路
为了回答「五年后会怎样」,李丰调出了 2015 到 2017 年的云服务。当时的判断——基础设施云(IaaS)是个巨大的新事——本身没有错,今天证明它确实是大事;但事后看,IaaS 这件事一旦真的普及,考察的就不再是某个垂直单点,而是全链条能力。他请同事专门复盘了当年那批垂直云:国内的几家、香港上市的个别几家,在 2015 到 2017 年都非常热,最终却很难只靠垂直化生存下来。
原因在于巨头把几层都做了:从 IaaS 到 PaaS 到 SaaS,中间的系统层、上面的服务层都自己做,今天还往下延伸到自研芯片。他数了一下,国内规模较大的厂商里至少已经有四家在同时做这件事。于是这个行业比的变成两件事:横向要规模,纵向要服务的层数——从具体的服务产品,到基础模型能力,到算力中心,甚至到算力中心里的硬件。结果是一门低毛利的基础设施生意,「纯靠规模,就看谁能把效率控制得更高」。他认为,如果基础模型最终变成像云一样被调用的东西,它很可能走进同一个格局。
美日同时加息 25 个基点,和甲骨文的一笔债
节目的后半段切换到宏观事件。2026 年 9 月 16 日,美联储把联邦基金利率目标区间上调 25 个基点至 3.75%–4.00%,这是美联储自 2023 年 7 月以来第一次加息,投票结果是 12 比 0 一致通过。910 两天后的 9 月 18 日,日本央行把政策利率从 1.00% 上调至 1.25%,创下 31 年来的最高水平,以 7 比 2 通过。1112
同期还有一件小事,但被李丰当成信号:甲骨文(Oracle)围绕新墨西哥州一个大型数据中心项目发出「不可抗力」通知,称若项目无法按计划投用,将推迟付款义务;对应的债券在二级市场以低于票面九折的价格成交。据媒体报道,这个代号「木星计划」(Project Jupiter)的项目设计容量达 2.45 吉瓦,甲骨文是向开发商 Stack Infrastructure 的关联方发出通知的,消息出来后股价一度大跌。1314
李丰把这两件事合起来讲。他说,他自己一贯的做法是同时盯住三件事:保美债、保美股、保美元信用。美债要能顺利发出去,否则未来的利息成本会越来越高;美股尤其科技股要持续繁荣,这是美国吸引全球资金、用科技带动金融、再用金融带动服务业的路径;美元则必须保持足够强势,才能继续从全球抽水。而这三件事彼此牵制,很难同时踩稳。
加息恰恰同时压住了这三件事。利率一抬,所有做算力中心、做大额 AI 投资的成长型公司,发债利率也必须往上走;而 AI 数据中心的建设本来就撞上了环评、电网、自建发电和社区反对这些约束,加上上游存储与原材料涨价,成本、进度、融资三条线同时收紧。甲骨文这笔债被打折甩出,在他看来正是这几种压力第一次集中兑现。
全球资金的「蓄水池」:三层池子与美元的抽水机
这是本期最有框架感的一段,它把前面所有线索收进一个比喻里。
李丰把全球的钱想象成几个蓄水池。最安静、也最大的是第一层——存款和现金,老百姓的钱大多停在这里。第二层是债、固收与理财,钱已经开始出来做一些投资,但整体仍偏保守。第三层是股票、房地产这类真正波动的风险资产,再往外还有更小、更激进的一类,比如数字货币。黄金则单独算一个池子,它和存款相关,但走的是避险那条路。他强调,金融资产的中短期波动,除去基本面,更多是由钱推动的。
在这个框架里,第一个问题永远是:总量有没有增加?这取决于「天上有没有下雨」——全球主要经济体有没有一起放水。如果雨量正常,那么接下来要看的只是钱在这些池子之间怎么搬:从存款搬去固收、搬去债、搬去股票,这叫风险偏好上升;反过来就是风险偏好下降。他顺手给了中国的例子:2024 年到 2025 年上半年,存款显著增加,水是从更激烈的地方流向了最安静的地方;而最近几个月出现的是「存款少增」,多出来的部分去了非银金融机构——也就是从第一个池子搬到了第二个池子,其中增加较多的仍是固收与债这一类。他提到,央行行长潘功胜对 8 月金融数据的回应,与他们在上一期节目里的判断一致:中国的金融结构正在从间接融资向直接融资转移,前 8 个月里直接与间接已经接近「五比五」。
第二个问题才是美联储的特殊之处。李丰说,从 1980 年代以来的历次升息周期看,美联储还能起到一个别国做不到的作用——抽别国的水。因为美元是储备货币、交易货币、也是流动性最好、使用范围最广的货币,几乎只有美国能主要利用这个周期,从其他国家的三个池子里抽水。他举了一串例子:1997 年开始的亚洲金融危机、1999 年科索沃战争期间新生的欧元贬值、2011 到 2013 年的欧债危机,都可以放进这个框架里看;中国在 2021 年前后因为一连串特殊的宏观政策叠加,也差一点被抽走很多水,所以今年一季度到二季度做了不少外汇管理动作。
那么这一次会被抽走多少?他给出两个变量。第一,市场认为这次加息是短期波动,还是一个持续一年以上的升息周期;第二,全球其他经济体此前有没有经历过宽松周期,池子里有没有足够多的水可以被抽。他提醒大家注意一个反直觉的结论:「加息利空股票、降息利好股票」这个常识,在全球资金流动的框架里并不总是成立。 如果全世界先有过一轮大放水,美国的持续升息会把巨量外部资金抽进来,其规模可能超过美国境内从股票搬去债的那部分钱,于是美股反而先跌后持续涨——2022 年一季度到 2024 年底大致就是这个样子;反过来,如果市场形成持续降息的预期,虽然听起来利好风险资产,但美元资产的疲软预期会让此前被抽进第三层池子的钱流回世界各地,规模同样可能超过境内从债券搬去股票的钱,于是短期先涨、之后持续下行。
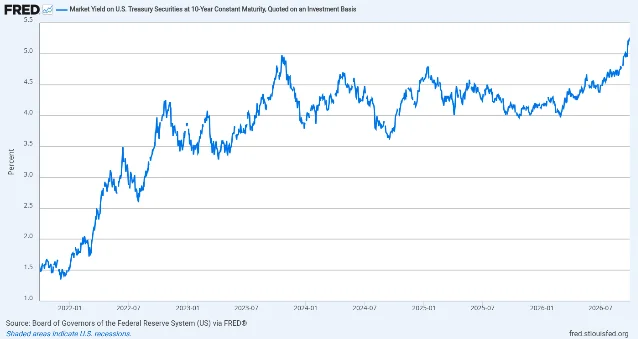
他对这次加息的判断是「偏短期」。支撑这个判断的证据之一是美国蓝筹的表现:不仅中国的蓝筹被视为「不时髦」,美国的蓝筹也在被抽掉池子里的水。他提到耐克被剔除出指数、麦当劳这份被视为刚需代表的财报增长乏力,以及房贷利率在加息之前就已经来到 7% 以上——在这个利率上,房价加租金预期至少要 8% 到 9% 才有买房的账可算,所以美国房地产在加息之前就已经承受了相当大的压力。
节目最后留下一个悬念没有展开:在美元指数有波动、大部分新兴市场货币贬值的情况下,人民币汇率保持了没有明显贬值。李丰把主要原因归到外汇管制之外的东西——全球贸易结算的结构与方式,并说这一层要留到下一期再讲。
人物背景与关键事实
- 李翔:本期主持人之一,商业作家,《详谈》丛书作者,腾讯新闻商业访谈节目《激流时代》主理人。在这期节目里他承担提问与串联的角色,把外交、产业与货币三段线索依次抛给李丰。1
- 李丰:本期另一位主持人,峰瑞资本创始合伙人,长期做早期投资,也是「宏观漫谈」这一专栏的联合主理人。本期几乎所有框架——AI 的能力边界、边际成本、云服务的历史对照、全球资金的蓄水池——都出自他的讲述。1
- 迈克尔·伯里(Michael Burry):因在 2008 年金融危机前做空抵押贷款支持证券而成名,迈克尔·刘易斯的《大空头》与同名电影记录了他的这次交易;2025 年 10 月底他重返公众视野,此后多次预警股市泡沫并披露做空英伟达等 AI 股。8
- 甲骨文「木星计划」(Project Jupiter):位于美国新墨西哥州的大型数据中心项目,设计容量 2.45 吉瓦。2026 年 9 月 24 日前后,甲骨文向开发商 Stack Infrastructure 的关联方发出援引「不可抗力」条款的通知,寻求在项目延迟交付时推迟付款义务,消息带动其股价下跌。13
- 2026 年 9 月的美联储与日本央行决议:美联储 9 月 16 日加息 25 个基点至 3.75%–4.00%,为 2023 年 7 月以来首次;日本央行 9 月 18 日加息 25 个基点至 1.25%,为 31 年来最高。911
- 本期提到的两本书:节目里李丰推荐了《货币战争》与《日本式衰退》——后者被他用来提示读者,中国与日本「失去的三十年」之间究竟差在哪里,需要更理性地读。1
完整中文逐字转录稿
以下逐字转录取自《高能量》Vol.236《宏观漫谈 111》的官方完整音频(时长 4883 秒,约 81 分 24 秒),原始文字不加工、不删减。讲话人身份依据开场自报与对话内容对应为李翔、李丰(丰叔);时间轴以每 10 分钟标注一次,每段开头标注讲话人姓名。两位主持人的音色在音频里非常接近,机器声纹分离只稳定识别出少量片段,因此全部讲话人归属由对话内容(谁在提问、谁在回答,以及「丰叔」「翔总」这类内部称呼)逐段判定;开场寒暄与两人极快接话处的个别一两句仍可能标错,特此说明。另有两处识别器在无语音间隙填入的重复噪声(一段「广泛的评论中……」与一段「广泛的交易……」),与一份并非节目内容的字幕署名,已删除。12
00:00:00
李翔:
欢迎来到高能量,我是李翔,然后这次是我和李丰丰叔,我们接着进行我们的宏观漫谈。其实这段时间发生的最重要的事情,我觉得肯定就是我们的国家主席去访问。对,成为元首。对,因为我也看了蛮多的报道,比如说可能大家讨论比较多的,肯定有我们没有带企业家过去,然后对方可能就是那个校园组织上面就非常拥挤的做了很多的。美国的很重要的一些无论是芯片还是 AI 包括马斯克这样的企业家在里面,你觉得是为什么会出现这样的不对称的现象?
李丰:
你从新闻上看就很晚才我们才确认的消息,之前还有一些铺垫了,包括中美贸易谈判,之前的中美人工智能的对话等等,我的理解是之前要做一些大概讨论内容和讨论方向的一些定性铺垫了。所以说一直到这些定性铺垫可能对双方来讲都在一个框架内了,中国才最后确认这个成型。虽然这个成型和形成不是按照一个月前外媒的报道看起来好像那个时候就是说 9 月 24 号。对,那形成应该时间是比较确定的,但是中国一直到很晚才确认这条消息,临出发之前才确认这条消息,所以应该之前有一些框架性的沟通。从最后的结果上来看,这次的对话大概都是一些定性的内容,唯一定量的就是把原来去年吉隆坡达成的那个延期中美贸易当中关于暂缓这些各种各样竞争手段的这些加码的事儿也本来是延迟到今年的 26 年的 11 月份。你记得我们当时在做川普访华的时候的那一期的时候,我们还讲过说,我们是不是确认访美是取决于这个事儿能不能有一个结论,当然这次几乎是定量的唯一的就是这件事,当然我也不知道这个延期两个月大概是怎么个安排,就是为什么会这么安排,但是你可以如果只拿时间节点来看的话,第一个最重要的问题是对于中国今年的外贸企业叫做做完今年美国的购物季,就是最重要的什么从黑五一直到元旦,就是因为它地延到月十号,就是跨完了整个购物季,所以这个对于外贸企业来看,他们虽然不像我们有明显的在电商购物上的 1234,就是一季度一、二季度二,大概大数上三季度三、四季度四,其实大概是 1224 或者 1225 这样。他们大概也有这样季节性,只是没有这么夸张的季节性。当然你可以认为他可能是 224,大概差不多这样。那从这个结果上来看,对外贸企业肯定是个好事。有一个我预期了一下,但是后来没有兑现的是,本来我猜这次一定会谈谈跟人工智能芯片有关的问题,因为从美国的自己的利益上来看,它肯定希望就比如说像英伟达的芯片 H100、H200,那美国希望卡着华为生腾的性能来放 AI 芯片,因为这样既增加它的商业规模,又可以适当抑制中国自己的 GPU 的这些芯片或者叫人工智能相关的芯片发展。但是中国会不同意这件事。所以说我本来以为在这会有一些具体的计较,后来想了一下这可能太具体了,所以也没有在这个谈话当中体现。所以回到你刚才的问题,我猜可能这次没有谈特别具体和细节的问题。其实所有出席的各种各样的场合从媒体曝光上来看,其实最重要的两个,一个是小范围会谈,一个是茶叙,就是这两个是基本上都只有差不多四个人在的场合或者六个人在的场合,所以应该比较重要的一些意见交换,我猜这些意见交换就是那些敏感事件的意见交换了。比如说地区冲突也好啊,跟中国周边有关的一些情况也好,因为你要如果留意新闻的话,就在我们访美到美的前两天,日本首相还突击访问了一下美国,紧急要求约见了川普大概很短的时间但是你看最后最好公开声明里肯定跟这件事没什么关系那所以你认为如果讨论了这些相关话题的话就是在那个小范围会谈里所以我猜可能这次就是大部分的主要内容集中在了小范围的会谈里面的一些关键问题的定性意见交换定量应该没什么这个具体可能后边就还是这些当时制定机制的这些磋商比如中美贸易会谈中美人工智能磋商等,大概就在这些具体的事件当中后续在落实了。因为也许中国也要看一看,因为今天你做的定量或者具体的细节规定马上就赶上美国的中期选举了。如果它的两会构成还有一些变动的话,也会导致今天说的事在之后会变成什么样还不能完全确定。所以说我猜各种各样的原因导致这大概就是非常顶层的关于这个特定时间点上的一些关键问题的。意见相互理解和交换。就是大概我知道你大概是想要什么和我大概想要什么,大家能在这个框架之内有多大的交集和偏差。大概我觉得它起的主要作用就是这个了。应该另外当然肯定也是这个时候访美对川普的中期选举肯定也有点帮助了,因为多多少少这展现了他在这个时候具有的外交能力和外交实力了,包括也是赶在这个时间点上达成跟丹麦关于格陵兰岛的协议等等,大概这些事都是为了巩固和增强他在中期选举里的他提倡的他的美国影响力的一个集中对线。
李翔:
在访美之前大家讨论非常多,就是首先是 Anthropic 跳出来,就是讲中国的一些大模型公司去蒸馏,甚至 talk 他们的模型。然后我记得当时特朗普其实也发了推文来讲这个事情。我不知道这个事情也算是访美之前就,美国政府他们试图去拿到一些筹码吗?就是来施加的筹码吗?还是说它只是两个国家在人工智能这个事情上一个正常的竞争行为?
李丰:
我觉得我宁可相信个别包括 Michael Burry 对这件事的评价,就是说它的增长有一定的挑战或者增长有一定的比较大的压力变平缓了,所以提出了一些要什么控制 AI 的发展之类的话题。我猜这个时候把所谓模型蒸馏或者叫数据蒸馏这件事翻出来多多少少也是为了最少也有部分这个原因。
李翔:
所以你提到人工智能这个问题,我觉得有一个有意思的话题是在主席在做晚餐之前的演讲的时候,就你说比较多人吃饭的那个,他在提到人工智能的时候,其实我是挺同意的,对中美双方在人工智能上除了这些应该合作发展,不是互相限制等等这些问题之外,他单独提到人工智能本身的时候,他就说人工智能应该还是需要在我们的管控之下,就是在人的能力管控之下,为人类进步的发展做出相关的贡献。这两句话也符合我的对技术进展的理解。你从这句话能听到的大概可能的言下之意是对于人工智能刨去能力边界上的拓展之外它可能在安全边界或者叫做在如何界定它的上限下限或者说边界范围这个问题上或者我们叫安全的边界问题上或者 AI 大模型在过去的一年发展造了无数多词出来,就是你从什么 agent,当然也包括什么龙虾,然后什么 harness,然后又是 RSI,又是 JEV,就是大概每隔俩三月就造一批新名词回来。
李丰:
当然这些新名词其实大概就是这个技术,当然这些新名词我们也都投了,当然中间还夹杂着跟机器人有关的世界模型、物理模型什么这些事儿。那里边又有一堆名词,因为它有不同的路线的代表,然后从这个意义上来看,大概它都是其实模型能力在一个方向或者叫在一个角度上的一些延伸了,这就我刚才讲的叫人工智能在发展过程当中对能力边界或者上限的一些探索了,但是回到刚才那问题就是说它可能还是除去你把能力上限的天花板在尝试触及之外,它可能也需要知道这个能力的边界在什么范围里面,这个大概就是最后的安全问题。我觉得从资本市场来看,我们在资本市场的上行周期或者叫在资本市场有泡沫的周期里,大家探讨的都是能力问题。发展到一定程度,到真的开始可以有一部分的应用普及之后,在资本市场的下行周期,大家就要探索边界问题,或者叫安全问题了。这跟自动驾驶经历的事是一样的,就比如说在 14 年到 17 年的第一波自动驾驶的最高潮的泡沫里边,大家探索的都是谁的技术更厉害谁的路线更好谁做的演示更好然后你到真正人工智能开始有一点点应用和普及除了要多的问题和事故开始暴露出来又是资本市场的下行周期里大家就开始探讨到底怎么才是个安全问题所以才有各种各样的安全规定出来因为我听他们的讨论就包括美国人讨论你感觉他其实充满了各种分歧和噪音就包括所谓的安全的问题,最开始肯定是 Anthropic 的一个前员工出去爆料嘛,然后迅速的主流媒体就报道,然后完了之后呢,然后迅速的就是又有一批美国的投资人,包括其他跳出来,就讲说这个事情本身,他可能就是一个巨大的打引号的营销策划行为,有这样的成分在里面,就是安全问题是被大家夸大的,包括黄仁勋不是就肯定是站在反面的吗?他不太会认为说安全问题可以作为一个进而去制约甚至减缓就是模型进展的这样的一个原因,就感觉他里面充满了各种的噪音,包括刚才峰说也提到说有很多的新的名词的不断地被传承出来,去无论是媒体上去做大规模的去宣传啊,还是去跟投资人讲啊,甚至可能是一个创始人本身去做营销也好。
00:10:00
李翔:
就是有时候我就很困惑说他这些里面他到底是真的在传递一些非常重要的信息呢,还是说他只是在一个所有人都感到不确定的阶段,因为大家都很焦虑,然后里面充满了各种投机啊,营销啊,以及那个各种噪声在里面吧。
李丰:
我想肯定都有了,就是你从一个新技术发生,当然人类历史上经历过很多这样的事儿了,就是当然我讲的不是最近的这些大数据之类的,就是你就拿近的自动驾驶远的,就甚至包括这些什么蒸汽机什么这些事儿,历程的早期来看,大概都经历过类似的阶段,就是大家对这个事儿到底能做成什么样,或者说能力到成什么样有一个或大或小的想象力,然后有一部分钱或者有一部分企业或者叫有一部分技术在追逐这个或大或小想象力的上限,就是当然它都是通过小范围的能力测试来证明说你看我网上突破了一小格这大概就使得这个刚才我们讲的这个部分在不断变化它其实跟自动驾驶你类比下来也行就是说它回过头来讲其实核心的问题是当它真的开始应用的时候它会因为你会出现非常非常多类型的情况自动驾驶习惯把它叫 corner case 但是你认为其实就是在你不清楚它的能力边界或者不清楚它的安全边界的情况下它一定会有出错的行为那出错的行为最后会被越来越多的关注到大概你就开始知道要画这个事的边界到底长什么样这跟我们在内部投资讲的事也是一样我就说可能之前大家比较多的关注的是能力上限也许在这个阶段也应该关注一下能力的边界,因为你拿我们在一些方向的投资上来看,因为大模型今天做的更多的事情其实是一个数据驱动的我们叫黑盒模型,就是数据进去之后用端到端的训练来解决能力的问题,但是在这种情况下因为它是个黑盒,所以它很难进行调教,有很多敲敲板效应,就是因为它是个黑盒,所以你假定下原来一样你进行了调教或者某种类型的调教,它可能就会导致另外一些问题的出现。所以我还经常说可能人工智能在不同领域的应用当中需要加越来越多的白盒,就是它需要加越来越多的不管是物理还是数学上的一些规律和约束,使得它有一部分最少是可理解、可解释和可调教的,在具体的应用里面,要不然的话如果都…这可以知道吗?他在数字世界里我觉得大家关心这个问题稍微少一些。数字世界我打一个很简单的比方,比如说我们今天生成游戏图片或者视频画面,因为今天你在各种各样的社媒上已经能刷到这些东西了,那他肯定会有穿膜的问题吧,比如说手啊。
李翔:
六根手指。
李丰:
对对对。
李翔:
我开始以为是模型公司故意的提示一下这是人工智能生成的,后来发现是能力达不到。
李丰:
是,它就会有揣摩的问题,或者说会有一些出了边界的问题,这是在数字世界,当然数字世界你可能不一定介意了,但是你要稍微你介意一些的就是这些因为编程能力的提升而导致各种各样的攻击或者说突破测试环境等等。你要说到了物理世界,就像我刚才举自动驾驶的问题一样,如果你是做模拟,你是做自动驾驶的 simulation,你用各种各样的场景来进行模拟,你出了问题也就出了问题了,在这个虚拟环境里,但你在现实世界里出了问题就是,比较大的问题了,可能有人命关天的问题了。你遇到这样的事情发生了多了,就像特斯拉其实在 FSD 在美国也有一段时间频繁报这个事情。中国当然有我们的自动驾驶在特定时间段也有一些这样的特定品牌的事件被爆出或者放大开来,然后才有了关于 L2、L3 等等这些相关的约束和规定。你就认为这是一模一样的事情,就回到你刚才的问题,它如果进了物理世界,一旦出了问题之后,你被关注到的程度是高的,因为它物理世界是你不能随便穿模的,就我经常打比方说,你不能让我的手直接从桌子上穿到下边去,对不对,就是说这件事你在数字世界里发生了,大家就知道你是个 AI 穿了模了。但是你在真实世界里,你第一做不到,第二做到的话就会有一些别的破坏性结果出现,那这样的现象就会被关注到,会被关注到你就希望它能解决,你在希望它能解决的时候你就希望它可控制,或者说最少你知道它的能力边界,那在物理世界里就会更多的出现,那你说将来人工智能的问题是,你从我们的应用上来看,假定它不只用在编程和图片生成或者视频生成上,它假定将来用在更多的就像什么不管是机器人、工业控制,包括其实跟其他具体的事物、物理事物有关的这些。我们生活的世界有关的事发生和普及的时候,这些能力和适用性就会被提出来,就是会要求越物理越百合。
李翔:
它确实是会跟它的使用的场景有关系嘛,有些场景它确实就对你的错误发生的概率是容忍度非常低的,尤其是比如刚才自动驾驶其实就是个非常明显的例子嘛,因为你一旦发生它可能就是一个,会带来很严重的后果的一个场景。我的疑问是,我们比如说二年底就是 ChatGPT 出来嘛,就是它应该是开启了这一轮的整个的生存式人工智能的大浪嘛。我们今年已经在二六年,已经有了三四年的,就变化这么快的这样时间过去了。然后即使如此我们还是在谈它的应用,就假定它的应用怎么做,假定它的应用怎么做。这个一方面确实我们感觉到它的革命变化速度是非常非常快的。另一方面,确实我也会有一个疑问,就是说确实是自从 Chatbot,就是 GPT 开启的 Chatbot 之后,好像确实再也没有另外一个非常大的应用能够让比较大多数人能够使用和理解到人工智能,它的极大的大的这种革命性的效率提升。就今天比如说它还是停留在一些办公场景,包括做 PPT 啊什么之类的。所以这个有时候会有点困惑,一方面我确实认为说它确实变化很快,就是我能感受到模型的能力在提升,包括我也能看到各种各样的新的出现。另一方面呢,我的困惑又在于说,确实它自从 ChatGPT 的出来之后,它再也没有任何一个应用能够突破那个早期使用者阶层。
李丰:
对,你这边可能从我们投资上来看,它分成了这样几个问题。第一个问题当然我讲的就是说,它除了能力上限和能力延长线的探索之外,它现在也开始需要能力边界的确定和探索。就是我们讲的安全性问题或者可控性问题,或者我们把它换成黑盒和白盒也行。当然这句话伴随的场景是当你从数字世界来到物理世界的时候,因为你是受物理规律约束的,就说白了。这当然也是机器人今天为什么会有世界模型和物理模型出现的原因。你刚才讲的问题,它分成了几个角度来考虑都是比较重要的。第一个是大家认为这是一场超过互联网的技术革命,最终结果也许是这样,但是它有一个跟互联网巨大无比的不同。就是因为在互联网上我们大多数的商业模式,不管是哪一种,哪怕是相对最好技术的搜索引擎,我们都可以认为这种互联网商业模式的边际成本接近零,或者叫边际成本非常小。就是说当它有一万个人用和有一百万个人用和有一亿个人用的时候,它本质上从一万到一百万到一亿这个月签过程当中,当然除了需要提供并发的服务器之外,它本质上在多一个人用,它增加的成本非常小。所以我们叫它边际成本非常低,所以它的扩张效应超级好。就是在人工智能上不是这样,就是人工智能最大的问题最少在今天,他碰见的问题是他的边际成本并不能显著低减,或者说并不能像互联网模式那样认为接近于零。所以他其实更像物理世界,他不像数字世界,数字世界是边际成本在不断降低的嘛,物理世界我卖辆车我的成本其实一直都在的,他特别想好的一直在。或者说他是个洞,他是每一个人的服务成本就是每一个人的服务成本,他不是因为能拿一个成本服务一个人和服务一万个人是差不多的。每一个人都是一个单独的成本。这个事情,因为它的单独成本里就含有了这些对你的 token,对这个所谓的词源的生成,就是模型对你画的理解和对你所要答案的重新计算和输出以及理解。当然,如果你是个画佬,你要就一个问题来来回回的说的话,他还要把上上下下的这些事全部都再记一遍和算一遍,那这个就更麻烦一些或者成本更高一些。包括前两天 Meta 发布的 Muse,就是个人助理,一度变成特别火,但是又接下来出现了很多问题,当机的问题,服务不能持续的问题等等。这也暴露了同样的一个问题,就是说它其实并不能像互联网模式一样具有几乎边际成本是零的这种扩张效应。在应用普及的第一个阶段,就是不管是对话编程以及包括做一些任务执行这些事情在应用普及的第一个阶段的话,因为它的成本是不低的,而且是不容易递减的。在这个基础上,如果大家都用这个云端模型的话,可能商业模式是不容易支撑普通的大规模的老百姓需求我经常把它解释为说对于所谓一些普通价值的需求就比如说你拿它当缩托引擎一样用或者说你让它简单的帮你生成个没啥太大用的文稿或者总结这种事情它的本身这个工作的附加值不一定特别高的时候如果最终这些模型公司被要求赚钱他要想办法,要不然让其他高级用途的人花更多的钱,这个听起来就不太科学。
00:20:00
李翔:
这是像互联网早期的模式一样吗?
李丰:
不是,就是要不然比如说今天的相对高附加值的用途,比如说你拿它真的是在编程,那这些算中高附加值的用处,那你要让中高附加值的用处的人花更多的钱。
李翔:
付更多钱是吧?
李丰:
除非是这样,但是他们本质上中高附加值的人,他们做的就是中等附加值以上的工作。所以它其实是产生的价值更大一些的,所以听起来这个商业模式不应该是这样的。要不然你就像搜索引擎一样说我每个人都插广告,但是因为你每个人在这个基础上的边际成本是比较高,而且不容易迅速递减。所以你要插的广告可比互联网搜索引擎要插的广告要贵无穷多,要贵非常多,最少要贵一个量级出去。这就意味着说,你要想一些别的方法来使得这个价值在广告里能兑现出每个人要高比如说十倍、几十倍的这种情况来覆盖它的资源成本。所以说,结论是我认为这件事在第一个阶段的普及它只能在高用户付费意愿或者叫中高价值场景比如说真正意义上某些的编程当然你认为游戏在有些游戏上它也是高付费意愿的场景这些地方先出现是更有可能的如果真的开始普遍收费之后大部分我们用的这些日常的非高价值场景的模型使用习惯就要转到不收费的端侧模型去了,说白了就是在你手机上在你电脑上或者在哪就有一个小模型来解决 99%或者 89%或者 79%你这个需求,以至于因为它在端上就算了,所以它不需要那也很好,那解决了隐私问题。解决了部分隐私问题,对,看端上的东西最后上不上船。第二个更广泛的问题,这跟我们投资的再往下的阶段有关了,就是今天有一个你讲的问题里边还有一个不太确定大家在探索当然非常技术派的人都相信肯定是,如果不是技术的人大家不一定确定,就是今天的大语言模型所派生出来的我们叫基座模型,就这个人工智能的基础模型,到底最后是不是所有不同类型人工智能和模型发展的基座和基础。简单来讲,我用一个人话或者好理解的话来讲,我们能不能把今天的大圆模型的基座模型就改成或者在它的基础上就加点东西就变成世界模型或者变成物理模型。还是说我们在做世界模型或物理模型或者将来更复杂的模型的时候,需要探索一些不同的结构、不同的技术路线和不同的方向。这是一个更大和更宽泛的问题。那你要问我,我觉得……最少应该是这两者中间的而不一定只是在大圆模型或者在今天的几种模型基础上向上累加就可以或者叫线性变化就可以了我猜最少它是要有一半要解决其他的技术路线、技术能力或者学科能力和物理数学和架构问题就是它最少要跨半个道出去而不是在原来的可见的方向和延长线上继续进展。我最少不认为今天的大语言的机座模型形成的这个 AI 机模就应该是将来各种各样 AI 的基础模型。
李翔:
实际发生的呢?
李丰:
因为比如其实大家能看到吗?因为很多具身公司他们要训自己的具身大脑,然后包括有一些市场上的大模型公司,他们因为可能为了撑住估值啊,或者出于技术探测的考虑啊,不也号称自己要开始做具身模型吗?实际今天太早期,完全看不清,如果我们从语言模型上往上跨一步,做机器人模型,就是大家最常见的,也最常听到的 VLA、VLM、VLTA 这些具身模型中带一个 L 的,就是 V 后面带一个 L 的。就是从视觉到语言标注这个过程,就是你说白了中间只要过一个 L 你就认为它还过了一次语言理解或者叫过了一次语言标注。当然今天不管它是什么新名词,比如说世界模型刚开始的时候它又直接跳过 L 到 VM,或者说它又加了一些物理规律。广告认为,在今年二季度开始,从投资行业开始有一点点共识,大家从 L 系列往没有 L 系列来进展,就是往更多的物理和数学这边偏过来一点点。但是在今年的二季度之前,最少大家在讨论机器人大脑所谓叫模型的时候,还基本上都是通过 L 的,就是不管是刚才我们讲的 VL 中的哪一个类型,哪一条路。我们把那个 L 拿掉一部分之后,就是我们说不通过所谓叫原标注的这个过程来规划执行的时候,就是你到物理世界的时候它加更多的物理规律或者叫数学就是加了各种各样可解释性和可定义的过程或者叫计算或者公式在里面的时候在这个基础上它也是为了多多少少叫做更可调教或者叫更偏白盒了一点点在物理世界里我觉得大概就是从最近这段时间开始有一些些共识了之前在今年一月份今年一度刚开始这个事变热的时候这个应该讲还非常的模糊,就是那个时候到底是用纯视觉和经过语言标注的这个方式来理解合作任务规划还是不需要,是非常偏 L 那边的,今天已经稍微偏过来一些了,对,我觉得再往后看会越来越可能出现偏到这边来。你拿人类的进化过程来看,语言能力肯定是对提高我们的知识传承和理解抽象,以及组织团体,就是组织一个多人协作和协同,这些事肯定都有巨大的帮助。但是,比如说我们拿一个非常不靠谱的例子来说,在没有语言的各种各样的动物群体里,这肯定不影响他们在一定程度上什么逃避、捕食、运动、判断、抓东西甚至部分意义上的群体协作之类的。就是它对人类是一个巨大的帮助,在不太具有这个能力的动物上,它对物理世界的这些控制和决策应该它也能做到一定程度。这最终应该是有关系,但不一定是完全同一个发展路线或者叫同一个机组模型的类型。
李翔:
语言本身它有模糊性吗?
李丰:
语言本身它主要是降了维,它因为降了维,所以它在真正意义上的全部表意上或者说真实表达你脑子中想的东西上它总是有信息缺失的或者它总是有一些偏差的。
李翔:
其实非常有意思,你看就是包括我们在回答比如说二二三年吧,就二二年底记不记得发嘛,就二三年,当时其实我记得一级市场的投资机构里面就是风险投资机构里面其实也会有一个分歧嘛,这个分歧最简单直接就是说我要投这些做大圆模型的公司,还是说我不要投这些做大圆模型的公司。比如说金沙江当时其实就是他们就声音发的比较大嘛,其实他们就是不太愿意来投这些做大圆模型的公司。但是也有市场上有些年轻的 VC,其实他们是非常激进的要去压制大型线模型。如果你今天回头看的话,你觉得当时到底应该怎么去来做这个选择呢?还是说即使到今天可能也仍然看不出来说这个选择的正确性?
李丰:
你觉得你看短期还是看中期?你如果看短期的话,毫无疑问是应该投的。我给你打一个我们在我们行业中非常有意思的我观察到的现象好了。因为我们之前在前几期的宏观漫谈里我们解释过这个问题,就中国正好在发生融资结构的一个巨大转变在一个特定的时间点。那在这个问题上,我说你最近能看到的现象是什么呢?因为大部分著名财务投资人没有在大模型身上赚到太多钱。我们讲的那个主要是国资在这个先上市的两个大模型上赚了最多钱,所以财务投资人心里头肯定是有遗憾的。e-max 应该还是有很多财务投资人。是早期,到了大概二三十年就没有了,但是它后面因为融的钱的金额和规模都比较大,所以前面的稀释也比较多。可能只有什么巴黎是例外,因为那时候他们把这个大概都投了一遍,他们也不算纯财务投资人,他们更像是业务投资人或者叫战略投资人。回到刚才那个话题,因为大部分财务投资人没有投到这两个先上的大模型,所以你回过头来发现从去年开始还剩的一个没上市,就是 Kimi,大概各种各样各路的财务投资人。那你认为大家这个就是在亡羊补牢了,这是我们讲短期的现象,所以你刚才的问题就是财务投资人最少从 PE 投资人来讲,大家以身作则的给你回答了这个问题,大家显然认为是应该投能赚钱,并且已经那边赚了钱,而且我还没赚到,所以我就要拼命的亡羊补牢。至于是不是为时未晚,这个我觉得要分短期和中期。
00:30:00
李翔:
对,我插一句,你的意思是现在这个分歧已经不存在了是吧,大家都认为要投这些市场上还存在的大模型标的。
李丰:
对。是的。
李翔:
分歧已经不承担了?
李丰:
短期肯定是这样。
李翔:
OK,即使给你机会,你也会去讨的。
李丰:
抛开其他所有的限制约束条件。你要问我,这可能看持有多长时间。但是其中有个别的,我觉得也许有一些特殊性,因为它采取的路线和产业位置有一些特殊性。但这个我们先不着急评价。我们拿很短期的美国资本市场那些公司来表现,你应该能看到的是,这些做云的,就是做了我们叫两层以上的,就除了做了算力中心,最少还做了一部分大模型,或者叫基础模型在自己内部,对像 Google 这样的,也部分像亚马逊这样的和像一点点微软这样的,这些做了几段的,比如说微软的 Copilot 什么之类的,当然你也可以举国内的阿里也行,或者自己也和腾讯也行,这些做了几段的。他们的表现不管从各种各样的能力获取还是利用率还是云本身的增长来看大概都超了市场预期你可以认为说基模的能力也许最后在一定程度上这是中期就是看个三五年它会更像云这在我们很早以前年初做的那几期比较重要的宏观漫谈里也讲过就是最终基础模型的能力也许会匀化如果它会云化,就它会像 2015 年的 Cloud 的发展过程一样的话,它会导致的结果是做一层可能不一定够。就是做模型的人不一定能做成云,但是做云的人如果基础模型的迭代慢下来,他会很容易赶上把前端的服务和用户量、后台的数据量和巨大的做计算中心的能力,这两件事中间加起来,他的机座模型能力变成是个统一的服务商。当然这在中国竞争可能会更激烈,就像最近大家都出了一些办公软件的解决方案,就是用 AI 的。因为在中国你拿云的发展来看,我前两天让我们二级上的同事单独看了一眼当年这些垂直云,就当年比较热闹的云,不管是在包括在国内上的两个小的云,还有在中国香港上的个别云,那他们在 2015 到 2017 年都非常非常热,因为那时候大家在云作为刚出现的时候,大家认为 IaaS 就是这个基础设施云是个非常巨大的新事,这句话的判断是正确的,到今天为止证明它就是个大事。但是最后证明了 IaaS 这件事,就是这个基础设施云,当它云真的变成普及化之后,它考察的是全链条能力,就是它很难通过垂直化很好的生存和发展下来。他一定会寡头话对因为就像你像中国大家最后他就是所谓这些巨头把几层都做了他除了做了基础设施云他还做了中间的系统层还做了甚至上面的服务层就是从 IaaS 到 PaaS 到 SaaS 就他大概几层都做了尤其是大的 SAS 他也做了当然你从今天的模型来看已经有一点点这个样子当然今天有很多人的竞争在云上他甚至还把下面的芯片层也做了这些大厂里边国内版加起来最少已经有四家大概在做这样的事了。那这个就等于比原来又多了一层。就我在我的 AI DC 就是算力中心里边连占成本比最高的这块硬件我也做了。那所以说这就变成了很不好打了。就是说如果你认为基础模型最后会扩展应用层到最后大家普遍使用它的方法是像云一样调用它。那就要回到了拼成本结构的问题了。一回到拼成本结构的问题就变成了很有可能会跟十几年前的云一样,最后就变成了是个基础设施,是个很大的事儿。但是是通过规模效应和纵向的产业能力的链条,两件事加起来,横向要规模,纵向要服务的层数。就是刚才我们讲的从具体的服务产品到基础模型能力到 AI 组织就是到所谓叫算力中心的能力甚至现在还加上了算力中心里的自己做硬件的能力这几件事加起来来摊薄这个用户的服务成本或者叫它来控制自己的毛利率变成是一个低毛利生意因为一道基础设施就是个低毛利生意就纯靠规模那就看谁能控制效率控制的更高如果是变成这样回到你刚才的问题取决于你要拿多少年你要如果说按照今天的上行状况拿两年,也许可以赚到钱。如果你拿五年,你以当年 15 年到或者 17 年到 23 年的垂直云来看,应该都跟当年大家预期要赚的钱差得非常非常远。以及即使是短期而言的话,你看一级市场我们还没有上市的那两个模型标的公司,他们的一级市场的估值都已经超过了已经上市的就现实最高的质朴了。对,好,那我们讲了漫天产业,其实我们还有一个宏观事件比较重要的是美国生了一次息,然后引起了一大堆变化,当然美国生完息之后的第二天日本也生了一次。大家都是 25 个基点,所以叫符合预期。但如果你要看到说在此之后,美国联储在持续保持鹰派,所谓叫鹰派就是好像要持续加息,使得这个市场定价美国今年之内还会再加一次。但是资本市场在先跌了一段时间之后,就我讲的是美国,在先跌了一点之后,变成了比较,不那么跌了,或者甚至还涨了一些,这里面有很多跌宕起伏,当然与此同时还有另外一个小的新闻,引起了一些波动,但是也都是在个股上的波动,就像刚才我们讲到云,讲到专利中心,这个 Oracle 甲骨文公司有一个消息是它有一个比较大的用债来建的数据中心出现了两个问题,第一个它发了一个所谓叫不可抗力,就是这个数据中心不能如期交付。第二个问题是与这个对应的小几百亿的债,就这个不到 200 亿的这个债,在债的二级市场上被小于票面九折交易,就换句话来讲,这对债来讲是个比较大的折价了。因为债本身的收益率就没那么高。好,那这几件事大概我们把它合在一起来解释一下。在 108-110 的这个三期宏观漫谈花了很多时间来讲整个从宏观上来看这些 AI 也好,这些资本周期也好,以及包括省、蒋、西这些的相关关系。那在我们讲到上一期的时候,我们讲到了一个比较重要的问题是从我们叫货币脱离黄金约束之后就是货币全世界都变成了信用货币之后在之后的数次金融危机当中各国的央行当然美国尤其越来越快地使用了我们叫放水或者叫量化宽松的形态来力图把金融危机用更短的时间解决掉或者我们通过放水来缓解危机问题当然这个带来的就是一次又一次的我们叫跌宕起伏的金融周期,当然与此同时也带来了全世界的货币总量和债务总规模极大幅度的增长。而且大家的下手越来越狠越来越快当然这也造成了贫富差距因为只要你的金融或者叫钱的规模迅速增加我们叫放水最后的结果是因为在实体经济的增长的速度赶不上钱增长的速度所以钱最后都会去各种金融资产里进行博弈和投资并且以相互交叉的形态提高金融资产的价格从而使得在金融上能获得收益,这是钱的本性。但是用钱来获得金融收益这件事就不可避免地会导致有钱的人在一个周期里赚更多的钱。所以它就会没有任何悬念地在所有这样的地方都导致贫富分化的拉大,从而积累出更多的社会矛盾。当然这些社会矛盾以各种各样的形态演变出来,不管是政治上的甚至乃至是冲突上的。这是我们上一次讲的。我们提到升降息的时候,我正好前两天翻了,其实我还认识那个姐这本书,当年很著名的一本书叫货币战争,我其实还跟她聊过天,因为有她在,所以我还去参加了这种我平时很不愿意去的这种小范围的社交局。那个时候其实说实在没看过这本书,只是听说过,知道大概讲什么,前两天看了一遍,翻了一遍之后,其实今天大家如果看这本书应该会收获更大一些。我们回到刚才我们讲到这个货币的问题,我力图把它说明白,你看我们大概全世界大概有这样几个池子我们讲的,有一个最多和最深叫平静的池子,就像我们讲认为是大家的存款,或者叫全社会尤其老百姓为主的各种各样的存款,这大概是一个有可能是个蓄水池,也有可能是个堰塞湖,就总而言之它是个巨大的存水的地方。有一个或小或大的,另外一个能疏通水的一个比较大的池子。老百姓放在存款里的钱你认为基本上是最安全的,大家也认为是最保险的。那比这个再不保险一点的大概就是个债了,但是债大家认为也是还偏向于保险的,或者叫固收类的利财。但这是已经算水泄出来一部分了,就是因为已经去做了一些投资了,因为债底下是各种各样的。资金用途当然比这个再激进一点的就是各种各样的叫变动或者叫风险资产房地产肯定也是当然股票肯定也是当然还有一些比这个更激进的小池子比如说数字货币之类的那就是更小的池子房地产已经是风险资产了房地产一直都是风险资产对当然这个里面还有另外一个跟债不太相关跟现金存款一度相关但不完全相关就我们上次讨论过的黄金问题这是另外一个从最安静的蓄水池流出来的一个蓄水的地方。全世界呢,但反正你所有的金融资产在我们刚才讲完了,你金融资产的价格上涨的时候除去所谓的基本面推动之外,其实金融资产的中短期波动,我们讲中短期都是以一到三年这个周期来波动的时候,更多的其实它是由钱来推动的。
00:40:00
李翔:
流动性是吗?
李丰:
是有潜在推动,对,是的,尤其是大公司和超大型公司,你通常认为它不会在很短时间之内产生巨大的变化,所以它的变动更多是由预期和一些资金来驱动的,当然可能也伴随着一些基本面的变化,像这一次的这个基础变化。好,我们讲完这几个大的逻辑之后呢,你大概可以理解,先分成这样两个问题,第一个问题呢,就是全世界大概是有没有水的总量增加?就是我们刚才讲这几个池子的水加起来的总和增加这个就取决于天上是不是下雨那是不是下大雨这件事就跟我们讲的全世界是不是央行或者说某一些超级的国家比较大的经济体一起在印钱有关系如果大家一起印钱就是下了雨了下了大雨了如果说印的特别多就是下了暴雨了每个池子水都变得巨多无比所以第一个问题先是钱的总量有没有增加?在钱的总量没有显著增加,就是天气都正常,偶尔下点小雨,偶尔晴天蒸发一些等等。那在这种情况下我们再来看说钱会在这些池子里怎么运动,或者叫钱会被怎么调动?有两种调动方法,一种是从最安静的往最激烈的去,就是风险偏好增加,就是从存款去了固收或者去了债,或者甚至去了股票,甚至去了数字货币。当然我们讲的房地产也是风险资产,因为它的价格也是波动的。这是一种运动方法,它们的正向叫做风险偏好增加,它们的反向叫做风险偏好降低。如果我们拿中国来看,来举例子,2024-2025 年上半年存款做了显著增加,这是水在从最不安静的最激烈变动的地方往最安静的地方流。回到这儿我们稍微讲两句 7 月和 8 月份的中国金融数据,我们对应的看到了叫存款少增,就是相比于 2025 年同期的少增,虽然存款在居民端还是在增加,但它少增。当然同时你也看到了,存款少增的部分对应了非银金融机构的存款增长,也是在 108-1107 当中讲到的因为定存利率差异的原因和期限到期集中在今年明年的原因,存款在缓慢的搬家。但是其中增加比较多的还是我们刚才讲的固收和债项的东西。那这个就对应的是从那第一个池子搬到了第二个池子,这是中国的现象。当然也有一小部分搬到了第三个池子。这是最初的一个样子,因为我们在做完上一期关于中国融资结构改变的时候,正好潘功胜就是中国央行的行长回应了一下 8 月的金融数据,就他做的结论跟我们当时在上一期录的完全是一样的。我们那个更偏结构调整一些。因为我们上次说中国在经历一个最大最大的变化就是金融结构转向直接融资,直接融资也包含债,专项债,政府的专项债,甚至包括现在的城投债。我们讲中国的经济结构正在想直接融资转换,本来我想大概是个 53,然后最后会过渡到也许 54,也许 55。但中国今年前 8 个月,大概从央行的统计数据上来讲,这个直接和间接已经是分别 5 比 5 了。或者换句话来讲,大家已经在金融结构的调整上各占一半了。就像我们刚才讲到的,在老百姓的或者在三个蓄水池之间的转换的时候,中国今天因为大家的风险偏好都是比较低的,所以更多的是从存款转去了债项所对应的这些理财端的产品或者叫理财端的蓄水池。当然什么时候他们会再往下转移到更偏风险一些的,不管这个风险代表的是股市啊,代表的是一些基金啊,还是代表的是一些也许房地产啊等等各种各样更风险偏好高一些的,我们再看,这个叫风险偏好的提升。那回过头来我们主要想讲美国,我们在看美国的过程当中,对于短期的一些情况来看,因为大家通常都说,当国债利率提升的时候,理论上叫做无风险收益的收益率变得比较高了,所以大家对于风险收益要求会更高。当然我们从老百姓的角度怎么理解这个问题说成长期的股票本来应该会受影响,是因为成长类股票的概念是你需要比较长的时间,我们叫烧钱,或者叫比较长的时间不太赚钱,但是你伴随的是高增长性。有数字的变化,包括了�角度大概可以这么理解,当然金融上大家说这个所谓折现率的要求也发生了变化等等,这个我们先不管,你大概理解这个里面的这些简单关系。好,这是一种运动方法,就是在这个时候因为你那三个蓄水池中间的那个债的蓄水池的收益率变高了,而且这个时候它的风险还没有提高,那当然我们可以理解说钱会往那跑,对吧。当然它也会从最跌宕起伏的池子里吸水。这是本来讲说升降息这件事,当然降息就是反过来了,会对这几个池子的水的分配产生影响。中国因为利息比较低,利率比较低,就是两个都比较低,所以说他逼着那个水从利率最低的那个池子里流了一些去,刚才我们讲那个第二个池子,但是因为大家情绪上很保守,所以还暂时没有很多的流到第三个池子去,就是那个最跌宕起伏的那个池子里。好,这是我们讲完了大概最粗最粗的这个样子,当然前还有另外一种流动方式,这个我们也讲过了,其实这件事非常重要,就是前的第三种流动方式,就是除了天上突然降大雨,导致三个池子水都变多了,或者就是在雨量正常的情况下,水会在三个池子按照不同的情况,心理的风险偏好的情况,就是愿不愿意冒风险,以及哪个池子由于特定的原因会泄一些水出来去其他的一个或两个池子来变化,这就是利率调节的一些作用。第三个事情,这个其实是比较特别的了,就是如果我们看从 80 年代开始美联储的这些升降期周期,它还会起到另外一个作用,就是它还能抽别的国家的三个池子,因为它是储备货币啊,交易货币啊等等。或者说它是流动性最好的被需求量和使用范围最广的货币,所以导致的结果是大家持有美元的比例和愿望有可能也是最强的。这个会导致另外一件事情是几乎只有美国能主要利用这个周期从别的国家的三个池子里抽水。这个是我们讲前的全球流动过程,就是流动性的全球分布的动态调整过程。在这种情况下,因为每一个地区最少都被折腾过两三次以上,比如说我们知道的亚洲金融危机和今年一到二季度新兴国家的货币迅速贬值,甚至包括我们看到的日元。当然也包括如果拿欧洲来举例子,99 年到 01 年的因为克索沃战争欧元贬值,新发行的欧元贬值,11 年到 13 年的欧债危机大概也被抽水。当然我们也解释过中国差一点,中国是在 21 年凑巧有一大堆的特殊的宏观政策跟房地产有关,跟教育有关,包括 2022 年的俄乌战争。这些事情导致中国差一点被抽了很多水,当然那个时候是比较危险的时候。所以今年的一季度到二季度的时候,中国也做了很多外汇管制的过程。所以美国从全世界抽水的过程是两个因素共同造成的,我们也解释过。第一个问题是有一些叫恐慌因素。比如说不管它是美以伊伊战争还是俄乌战争甚至是以色列和加沙那这些区域性的冲突会导致恐慌的提升恐慌的提升就会导致大家想去那个最安静的地方最安静的地方它又希望有避险的功能所以这是为什么在每次有这个风险要素像之前的金融危机也好、欧债危机也好、科索沃战争也好等等所有这些事情,那这些事情都会导致钱会去美国。所以另外一个就是美联储的升息刨去地区性的造成的这种恐慌因素之外,因为一升息之后,在流动性最强的美元上,和美元的债项上的无风险收益就会提高,那这个时候就会抽全球的钱。因为升息通常还蕴含了一个潜在意义是经济比较热,所以我需要升息来控制水,就刚才我们讲的几个池子水相互之间的流速和流动的量,就是转移的速度和转移的规模都得到了控制。当然前提是我觉得隐含含义是我觉得经济比较热。因为这几个原因,所以他就会抽全球的水来他这儿。那我刚才讲什么叫长期和短期呢?这是最后一个最重要的因素。如果大家预期这个升息是一个持续发生一段时间,比如说一年一年半持续升息的过程,这些水,全球的水,大概在这个基础上就会开始源源不断的。向美国的这三个池子里跑。当然在美国的三个池子里怎么分配,又取决于刚才我们讲的这些风险偏好在低还是在中还是在高的这个阶段。所以这是为什么美国一升息,全球都需要开始跟着升息,不管是提前预防性的还是像日本这样跟随后一天就也升了 25 个基点,或者香港也是同天升了 25 个基点。在这个基础上还取决于全球那三个池子的水各自有多少。如果它那个水已经是比较余的情况,比较多的情况,它当然就会被抽的很多,尤其当这是个持续周期和预期的时候。如果全球那个各个地方主要的那些蓄水池和各个大经济体的三个蓄水池本身已经水不多,或者说他把霸住的很高的情况下,就抽不容易抽到了。或者说这是一个大家预期的一个短周期。什么叫短周期呢?今年的四五月份只是因为换联储主席,加上当时的美以一战争的可能会变长。影响什么油价造成恐慌什么这那的如果它是个相对短的因素它会造成一个短期的变换,抽水换句话来讲我抽了两个月的水如果我不预期这些事情是一个持续的长期过程那它就不会源源不停的抽水,当然如果各个国家的水已经不够抽了或者说已经被能抽的已经被抽差不多了,大家也没有规模性的放水,那在这个时候能抽的也不多,就这两个因素,一个是能抽出来多少,另外一个是在这个基础上,如果在这个持续抽水之前,全球先放了一轮水,就是简单来讲下了一轮大雨,大家的蓄水池都满满的,那这个时候你抽的时候效果就比较好,尤其当然大家预期这是个长期过程,就会持续的抽。如果本来大家的水已经不是很多,而且还修了一些坝,在这个基础上又预期是个短期的,那就会被抽一下,大概就是这么个差别。把所有的这些听起来非常啰嗦的过程,我们打了个蓄水池的例子说完了之后,今天你要看待的问题是这一次的加息,到底全世界各自不同管水池的人认为它是个什么过程?认为是一个短期过程,还认为是一个持续一年半或者一年以上的持续不停的升息过程。这是第一个最大的变量。第二个变量是大家住的坝和剩的水还够不够它抽,就是之前有没有经历过一个宽松周期。第二个问题很好回答,你可以认为因为全球现在能不跟着美国升息保持低息的大经济体只有俩,一个是我们,一个是日本。我们也看到了日本的汇率被搞得一塌糊涂所以无论如何日本是跟着要升息的,就在第二天但即使如此也还保持日元的汇率在低位就是 156、155、158 甚至还有可能在破位。假定大家对日本升息没有持续的预期,那大家就会认为说这个可能还会绿在点。另外一个保持低息的大经济体就是中国。中国水还有一些,因为中国有巨大的储蓄,之前我们讲过。但中国因为有资本管制,所以这个钱还不太好吸取,加上中国尤其在今年年内为了应对这些变化和挑战做了一些离岸和在岸和资金出境的一些管理规则,当然这也是跟税务有关。好,那剩下就是抽全球的水。那全球的水我们刚才讲过了,没有国家在此之前经历过典型的宽松周期,就是在这一次之前,所以说它理论上,也许能抽到的水不多。那你再看全球预期来讲,认为它这一次的升息是一个基于经济偏热还是一些调节长短期美国国债利率的短期,不管是一次还是两次是个短期行为。如果大家认为这个短期行为会有一些短期的波动,就是钱的来来去去,如果大家认为是长期就会是单向的持续不断。你问我,我认为它最少是个偏短期的行为。
00:50:00
李翔:
为啥?
李丰:
因为你今天从经济上来看,有一定的小挑战。比如说如果大家看蓝筹,大家说中国的蓝筹很惨。你要看美国,美国的蓝筹也很惨。因为美国蓝筹也被抽掉了很多内部的水,就是在股票这个蓄水池里大家从 A 类去了 B 类资产或者从某一类去另外一类。那你比如说你如果看广泛的新闻是耐克被踢出了标普 100,然后股价下跌了非常多。然后如果你去看刚刚发财报的麦当劳被视为刚需需求的典型这个叫股票代表或者叫类别代表也跌了 30%。因为二季度的增长只有 0.8,三季度还预跌,就是同比下降。当然他有很多解释,尤耐克和 Lululemon 这样的事情也许还可以把部分增长挑战归因于中国的增长挑战。但是麦当劳没这个问题,因为麦当劳的中国已经卖掉了。所以麦当劳的增长你就认为确实代表了麦当劳本身,而且代表了美国为主体的市场本身。当然也不是餐饮都差,也还有一些麦当劳的竞品也增长的还好,原因是因为只有他们比如说什么 Taco Bell 啊什么汉堡王啊,他们提供了一些 10 美元以下的套餐,所以还保持了一些增长。但我讲这些蓝筹的原因,除了他们在被青睐的程度上跟中国一样,就是也是被视为老灯或者说叫被视为不时髦的股票抛弃之外,他们本身的业绩也表现出了某种意义上的增长乏力。这是一句话。第二句话,背后肯定是通胀和成本上升,因为耐克和麦当劳这种事就相当于我们的刚许,就相当于是在国内的这些评价快餐和评价仿执服装类的代表了。你要看美国的就业增加最快在过去表现经济任性的就业增加最快的行业原来是两三个病型在最近的两个季度里就是我们讲政府相关的这些医疗保健相关人员的就业岗位增加最快了本来还有比如说建筑相关的还有一些教育相关的那这些增加的比较快那但是建筑首先就从里边出去了原因是因为今天美国的房贷在这次没有升 25 个基点之前已经来到了七点几就商贷已经来到了年化七点几年化七点几在我们讲房地产最基础的预期上你年房子的价格上涨加租金预期最少要到 8 或 9 以上,你才会花 7 点几的房贷来买房。所以它的房地产应该讲受到了相当大的影响,在没有升息之前已经是这样了。如果保持就业的临时性岗位再增加,就意味着国家要花更多的债或借更多的钱来提供保障性行业的再投入和增大规模投入。当然你从通胀引起的结果上来看,就是刚才我们讲的这些刚需的、吃喝的、用的这些事。那你说美国经济还有韧性,就是因为这些,刚才我们讲的这些科技,高科技引起的投资,投资带动的居民资产的账面增值。然后同时金融行业所带动的其他服务于金融行业的增长,而金融在美国又变得特别大,因为今天的美国资本市场是美国 GDP 的正好两倍半,就是大概 75 万亿和 30 万亿,大概这是整个美国增长的样子。我们啰啰嗦嗦讲完这些事,你能得到的大概的结论是这一次升息带来的是短期中间那个水的较无风险收益率的变化。但这个时候已经是很高了,而且最终还没有压下来美联储最想要的 10 年期或短的两三年期国债收益率的迅速下降,还没有被压制住,仍然在交易在比较高的利率上,这就说明市场觉得在目前的状况下,对于这种类别的资产也不是那么喜欢。当然有一部分钱会卖了原来的准备再买新发的,因为再买新发的还增加了最少 25 个基点,这大概是一个内部变化。升息这件事从全球假定短暂的抽了一部分水,这是我们能看到的香港市场的变化。就是因为香港市场跟 A 股市场相比于最大的反应就是它能及时的反映国际资金本身在这个中国离岸资产上的流动性问题。从短期来看,这个对港股是有压力的,尤其是在刚才我们讲到的升息还预期年内不止一次的基础上。当然你这个可以理解说,回过头来讲,它对成长期股票为什么没有影响?就在颁布完升息 25 个基点之后,因为之前的半个月,大家已经预期升息,把这个预期打进去之后跌了一小下,然后公布完了之后如预期 25 并没有更激进所以就把这个所谓叫做风险释放掉了。然后美联储管理预期说有可能会不止一次或者可能会更多升息,那提升了大家对这个风险的预警,所以现在又开始波动起来。我讲完所有这些事情,大概想讲的结论是,在这个时间点上,最难判断和最有意思的预期就是,你要看看最后这件事在成长性的公司上要怎么博弈。因为我们也知道今天所有的数据中心几乎全都是靠借贷。全都是借钱,这个借钱的级别也很高。我们先换几个角度来思考这个有意思的问题。今天你是美国政府相关的决策层,你有这样几件事要带平衡,第一个问题是你需要无论如何把你的美债发出去,当然发肯定发得出去,只是发的高低而已,如果你最后发的比较不容易或者叫做利率比较高,你将来的利息成本就会非常高。那你的这个赤字滚动的幅度就会越来越大那第一个问题是叫做保美债第二个问题叫做保美股那当然第三个问题还要保持在这个基础上不要让大家认为长期的美元和美债遭到了信用的损失就在你不停滚大赤字的过快过程当中这几个平衡比较难踩我不知道就说我觉得可能最难的是美债和美股的问题美股当中的科技持续繁荣是美国吸引全球资金同时利用科技驱动金融、金融驱动服务业来保证经济最少在一定程度上在某个范围之内保持增长和活跃的方法,虽然我们刚才讲的那些通胀引起的基础或者叫必需品已经受到一些影响,那这大概是一部分,但是如果你不保美债,就会导致的结果是发行不容易和长债的利息成本变得非常高。在这两个的基础上,你都需要保持美元强势,因为你要从其他地方抽水。但其他国家也经历了刚才我们讲到的所有这些过程,它也需要预防被你大规模抽水,虽然有的时候没办法。就像最近这一周多,你已经看见了新兴市场的汇率和新兴市场的资本市场都受了一些影响,就在这一个多礼拜。那大概这是全球在今天博弈的样子。当然你如果提升了联储利率就会导致的结果是所有的成长性的公司就这些做算力中心和做大规模 AI 投资的这些人的发行利率也必须往上提因为他们是以你的利率在这个基础上加上风险溢价上去的利率。当然在这个时候出现了第一个小小的不利的消息,就是刚才我们讲的这个甲骨文就是 Oracle 的这个债被九折甩出来在二级市场交易。这个在我们上一期的时候我们讲过,其实今天有个最大的风险是美国在二季度开始,大家所有公司最害怕错失 AI 的这个季度做了最激进的 AI 投资计划,但是碰上的结果是各地的 AI 算力中心投件的速度,硬件到位的速度、配套的电力资源到位的速度和资金筹措的成本及到位速度这些事大概都影响了你原来制定计划的执行状况。当然在 Oracle 发生的这件事上,集中兑现了这四个当中的最少三个问题。当然这个时候也还加上了叫做上游包括存储在内的原材料相关成本。会递进的传递到这些算力中心的建设当中,当然也包括这些发电设施涨价之后传递进去,使得这个算力中心的建造成本有可能比以前整体要高了,在这个时候还叠加了发债成本有可能比以前要高了,因为联储的调节。还叠加到了有可能发债不如预期之后你需要偿债的时间和你开始获得收入的时间都有了不确定性就像 Oracle 出现的这个问题大概这些事开始出现了一些叫递进的可能不利的循环过程或者我们叫负向循环过程这大概是今天我们能看整个市场的这个样子我不知道听完这一大串非常难解释的相互之间制约的现象之后相总有什么结论?
01:00:00
李翔:
结论不就是马上就要金融危机了吗?
李丰:
有可能。结论就是这个到底什么时候会出挑战?因为这个事情当然历史上肯定都不完全一样,这个时候或者叫更像了一点互联网周期,因为互联网周期是这样的,美国经历了两轮生息,第一次就是造成了亚洲金融危机的 94 到 96 这个周期,在此之前是因为有信息高速公路就是克林顿提的这些事大规模的基础投资好 94 年到 96 年这一次抽了一次全球的选就是因为那时候我们讲亚洲金融危机就 97 年开始亚洲金融危机导致的结果是资金抽离新兴经济体然后涌向美元资产那是他第一次升息他的第二次升息比较短 99 年到 2000 年这一次短暂的升息最后刺破了互联网泡沫。那它也是这两次叠加起来,就一次长的造成了一次全球的危机和一次短的。当然我们从结果上来看,造成了当时的互联网泡沫破裂。但是 99 年那次升息还有一个别的动向在我们之前讲宏观漫谈的时候讲过,其实那把是抽到了欧元的水,因为那个时候欧洲在科索沃战争和刚发行的欧元迅速就开始大幅度的贬值,所以它抽到了欧洲避险的钱,就从欧洲的三个蓄水池里抽到了钱去美国,所以那个升息还顶住了互联网泡沫最后最疯狂的一轮。这一轮的升息按照现在大家的最少短期预期只有两次或最长三次,那一次还好歹持续了一年多,一年多一点的时间,这一次我不知道能持续多久,但是历史上我只是讲它的相近,因为上一次激烈升息是 22 年那次激烈升息,那是抽水抽得最狠,因为在那个之前全世界放了一轮历史上最大的水,就是疫情期间,所以那次抽到的钱是最最最最多的,然后那次的钱抽到 25 年已经抽成这样就差不多了,后来又加上了这些关税啊,各种各样的问题,还有包括这些地区性冲突。如果你去看美国历史上的升降期的历史趋势图,少有在剧烈的金融周期里进行了两次抽水,但只不过这一次抽有很多跟以前完全不一样的地方,就是美债收益率压不下来。这一次所有的科技公司也要都靠借钱,借钱也要有利率问题。这一次全球应该很难大规模的被抽水,因为并没有哪一个大的经济地区或国家或经济体出现了明显的溃败,并且资金可以大规模的自由进出,可能唯一的例外就是日本。但日本现在也到了被迫必须解决自己汇率的问题了。这大概是这一大串下来大概是今天的样子。
李翔:
所以基本上大家都能够是清楚的看到如果进入到升息周期的话,它的后果会非常严重。基本上它会带来几具的,就是无论是对公司还是对美价来讲,几具的成本的上升,然后可能也伴随着比如说这些都会影响到整个二级市场的距离波动。
李丰:
后果是非常严重的。
李翔:
我其实有点好奇,特朗普是反对美联储去做升息的。他给做的理由是什么?如果不升息的话,结果又会怎么样?
李丰:
他有一个非常中国上一次压力比较大的时候是 2015 到 2016,那是美国上一个升息周期,全世界放完水之后,它从全世界抽水的周期本来是 15 到 18 的那个升息周期,但那个升息周期后来就是被特朗普给按停了,就是大概我们升的基点并不激烈,不断的施加压力,所以那是一个凑巧抽水抽了一半的或者一半多的这个阶段,大家认为升息,会刺破成长股的估值刚才我讲你把利率成本提上去之后广义上来讲钱会从股市去债市尤其受影响的是成长股降息的时候是反过来的就会促进资金流动会促进资金去冒险去做投资在这个基础上这是我们常规的印象但事实上如果你看美国的历史这是我后来才发现这是我到 24 年之后确切的时候才发现如果全世界先有一个放水周期,美国的升息周期,尤其是个持续升息的预期,它会先影响成长股的估值,接下来因为它抽进来的水,超过了在它内部蓄水池里从股票导到债里面的水量非常多,因为你从全世界抽来的水量巨大,尤其是全世界先经历过一个放水周期,所以这个时候会使得它的三个池子,尤其是二三两个池子都迅速上涨。这是在它的升息。如果在降息的时候,其实你隐含的是经济有一定的挑战。在这个基础上,你的叫无风险收益率还下降,所以你希望的是刺激经济。但这个时候如果只有你在主要降,当然可能其他国家也会跟随着不是更激进的一部分降息。因为你之前先经历了一次从全世界。这些水池全抽到你的二三两个池子里。如果这个时候发生降息的时候,虽然在短期内看起来美股成长股受益,但其实这个时候从两个池子累计,或者尤其从第三个池子累计跑出美国的钱,有可能超过你从第二个池子跑到第三个池子里的美国境内的钱。所以这个时候在中期看,如果是个持续降息,反而会使得在美国而言整个资本市场出现下降。就是它里面有一个悖论,就是如果你升息的话,它可能会牺牲一部分经济的增长率,然后你牺牲一部分经济增长率的话,虽然你家抽水蛋也有可能资金会流出,但是如果你要降息的话也是同样的一个悖论。正好反了,是升息的时候看起来你会让钱更多的可能去债。但是这个时候如果你保持了一个持续升息的美元强势的预期,这个时候全世界的钱反而会向美元流,所以他们会把你从风险资产里抽掉的那部分水以比那个量多的形式补回去,所以它反而会造成一个先跌后持续涨的状况,这就是二年的一季度到二十四年底之间的样子。但如果是降息有可能正好反过来如果大家预期一个美元的持续降息虽然看起来好像立好风险资产但这个时候大家隐含了美元计价资产的疲软或者美国可能经济的疲软或者需要刺激所以这个时候你原来从全世界抽进你那第三个水池的水,它反而会向全世界其他地区去流动。所以你在那个基础上从一二两个蓄水池里在美国境内导到第三个蓄水池的钱,反而不及那个从第三个池子流出到全世界其他池子的钱。所以在这个时候它会出现叫短期先涨,然后会出现持续的下降。我讲第三个池子就是风险资产那个池子。这些都有个前提,是取决于这是不是个系列型的预期,就是中期预期,持续一年以上的,和在这个升降期周期之前,美国那三个池子,尤其是二三两个池子大概是什么样的,就是你是不是已经抽过一次全世界的水了,就是已经淤得很高了,就像现在今天这样,如果是这样的话就是不一样。所以说你要放到今天,如果是个短期加息预期,和可能假定一旦开始触发了系列性的降息预期,短期加息会使得短期有一些全球的资金波动。如果是个持续性的降息预期,因为这个时候你的风险资产已经淤满了全世界的水了,那如果你开始了持续的降息预期,虽然听起来对风险资产是好事美股,但是它会可能导致钱的持续。从这个池子里向全世界其他的池子流,而不是在你的自己三个池子里来回倒,或者两个池子里来回倒。这大概就是最大的差别。你要看美国历史上发生的状况,跟刚才的问题是一样的。就是你在降息的时候,如果是淤满了的 3,它就会往全世界其他地方流。如果你在升息的时候,全世界都是余满了的二三,它就会向你的二三里流,大概就是这么个情况。而且这是个持续预期,不能是个短期预期,短期预期会有短期资金波动,但是不一定会有持续的资金流动趋势和方向。
01:10:00
李翔:
对,我的意思是举个例子,比如说如果是美联储它持续的升息,就是进入到升息周期的话,那肯定是全世界主要的经济体都会跟着升息嘛。
李丰:
是。
李翔:
对,就是无论出于什么样的……就是到半,我们讲到不上去也是被抽菜。相当于全球经济进入那个升息周期,那其实相当于,就是对于每个国家而言都会存在同样的问题嘛。
李丰:
是。
李翔:
你的资本市场可能会迎来暴跌啊,或者所谓的泡沫破裂啊。
李丰:
是。
李翔:
然后可能大家的借贷成本会升高,然后从而导致投资的减少啊等等,它就进入了一个萧条周期吧,基本上会进入到这样的情况。我的意思是如果它不升息的话它会怎么样呢?
李丰:
不升息全球就不升息对就是大概今年你大概就讲说是个 8 月份的样子全世界都没下雨大家池子保持相对平衡状态然后大家想在全世界的各个国家的池子之间来回倒腾就取决于一些短期的动量比如说哎呀这个石油危机是不是要缓解啊哎呀石油危机不能缓解哎这个石油危机好像又要缓解大概就取决于这些短期动量的变化如果没有升降息的预期的话就是所谓这些特定的区域性事件的发生,当然也包括哪个国家出现了什么问题,比如说日本因为低息在今年被抽水抽得比较厉害的国家,那你就看见单边套利交易或者我们叫套息交易,那如果日本升息升得太狠,但是它受美国影响太大,有一本写的很有意思的书叫《日本式衰退》。如果你去看那个《日本式衰退》这本书,当然它这本书讲的比较极限了,你要从今天中国的悲观主义者能看见所有的中国悲观的极限情况。如果你要是理性的话,你能看待中国和日本所谓那个衰退的 30 年的差别到底是什么。但是那个《日本式衰退》大概讲的结果就是从日本刺激经济,安倍经济学那开始,基本上日本现在,日本央行持有了最大规模的风险资产和债,然后如果升息的话,对它自己不管是哪边出现了问题,就是财政部发的债由央行来买单,在哪一个泡沫破了,对它来讲都是不能承受的,所以它也是个很难踩的三边跷跷板。
李翔:
对,那其实对于美联储而言,我的理解就是他愿意升息肯定是因为他的通胀的挑战比较大。
李丰:
其实不是,其实是因为他的国债收益率太高。国债收益率太高的这就隐含了非常多意义。第一个是市场计价需要你用更高的成本来向我进行债务融资。第二个也可能对美元信用的中期有一定的不确定性,也隐含了通胀控制不力,所有这些因素大概都隐含在美债收益率已经达到了金融危机前历史最高水平。它本来控制强势美元除了让全球资金回流便于发美债之外,升息和强势美元本来另外一个目的也可以。压制或者叫适当压制中短长期美债的收益率使得它的发债成本适当降低。但这件事看起来只在升息的那几天起了作用,之后这一周又回到了没有升息前接近甚至更高的水平,所以这个目的没太达到最少。
李翔:
以及确实是如果你利率上调的话,理论上你的借贷成本一定会上升的呀。
李丰:
当然。对。所以我刚才还讲了对成长级股票来讲它不光是个现金流折现的问题就不光是个刚才我们讲的需要长期有便宜的钱来支持它发展的问题它也包括了今天科技公司的几乎所有的发展都基于 AI 的 CAPEX 而大部分的因为大家的自由现金流现在都是付的这些大公司所以今天的 AI CAPEX 也全都靠发债除了这抢了美债的钱之外这些债的收益率必须随着债务利率的中枢上升而继续上升。就像我们讲今天你发债,就比如说房贷利率已经到了 7%点几,如果今天你不是像 Google 这样最厉害的公司发,你是个中大型的互联网公司,那发像 Oracle 这样的。你可能也得发到 8 到 10 几的年化利率去得到这个债务支持,而且你还抢了美债发行的那个资金量。那这是今天美债长中短期收益率都没压下来的原因。所以这也是美联储在升完息之后保持了强势美元,因为我们就看美元指数就行了,它从 99 来到了 101,那保持强势美元的目的,本来的目的,就刚才我们讲了,就是要全球的钱来美国,同时能适当压低美债的长中短期收益率,以至于它发债的时候的发行的认购率。且不管是因为钱没来,水已经不够他抽的了,还是因为那些科技公司抢掉了过多的发债的这个钱的额度,就是大家更愿意去认购那种债而不愿意去认购这种债,但即使是这样,那个科技公司的债的年化收益率也显著要提高,那就意味着说,假定回到我们最早那个问题上,如果你要是云化的话,一旦基础设施化,虽然假定它是个巨大的事就像云一样,但是最终基础设施化的事情是不容易有高年化收益的,你很难能达到个,假定你的成本是 10,那你要产生收益的话,最少你的年化要到 15%以上,如果是个基础设施类的事,很难年化收益达到 15%到 20%,很不容易。所以这些一大串是全套起来的。这里面还有最大的一个例外我们就下次再讲了。就是有一个最近被讨论最多的事情,从我的角度的理解是在因为我刚才讲了全世界大概只有中国和日本跟美联储或者叫美元的收益率是最大息差或者叫低利率的经济大国。那在这个基础上因为日本的汇率已经跌得一塌糊涂了,但是在过去的两个季度,在美元指数有波动甚至有上升,大部分新兴国家的汇率都贬值了比较多的情况下,人民币汇率保持了没贬。当然,大家比较容易的是把它归咎于我们有资本管制和外汇控制。但我猜这个能贡献一小部分原因,但可能最大的原因不一定来自于刚才我讲的,我们讨论的这个原因。这应该背后有很多非常特殊的原因,所以这个我们可以到下一趴再来讲,就是这个事是什么原因导致的,除了外汇管制之外,其实更多的可能是跟全球的贸易结算、贸易结构和贸易结算方式这些事有关,可能占了更大的贡献和比例,当然也要讨论一下这种事会不会持续发生在之后的几年,保持这个趋势,那这次差不多就到这儿。
01:20:00
李翔:
好,那就这样。
References
- 1《高能量》Vol.236 官方小宇宙单集页
xiaoyuzhoufm.com
- 2本期官方完整音频
media.xyzcdn.net
- 3中华人民共和国外交部:中美达成八点成果共识
fmprc.gov.cn
- 4新华网:习近平在白宫欢迎仪式上的致辞(全文)
news.cn
- 5美国之音:中国月之暗面据报正洽谈 Kimi K3 进入美国三大云平台,引发对华 AI 管制漏洞担忧
voachinese.com
- 6联合早报:美国 AI 三巨头罕见合作 联手打击中国公司蒸馏行为
zaobao.com.sg
- 7香港 01:商务部吁美方停止对华企业抹黑,很多美国 AI 公司蒸馏中国模型
global.hk01.com
- 8
- 9美国之音:美联储三年来首次加息,上调 25 个基点
voachinese.com
- 10新浪财经:广发早间速递——如何看美联储 9 月议息会议的加息落地
finance.sina.com.cn
- 11香港电台:日本央行加息 0.25 厘符合预期
gbcode.rthk.hk
- 12日经中文网:日本央行 9 月政策利率将上调至 1.25%
cn.nikkei.com
- 13
- 14新浪财经:甲骨文就数据中心项目发出「不可抗力」通知,股价大跌 5%
finance.sina.com.cn
- 15FRED:美国 10 年期国债收益率(DGS10)
fred.stlouisfed.org
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.