
逐段要点整理
开场:两个故事(00:00–07:00)
节目以一段从嘉宾自己的话里剪出来的片头开场,先把这一期的四个判断摆了出来:Menlo 现在是要去搏满贯全垒打;每一笔种子投资都是一张期权;游戏规则变了,你必须盯着 IRR;以及——没有七巨头参与,今天谁也别想赢。
正式进入对话后,哈里要文基讲一个「二十年前的故事」。文基说,他还在 Globespan 做 associate、没有 carry 的时候,公司投的一家叫 Avonex(代码 AVNX)的光通信公司上市,公司让 associate 认购 IPO 股票。他投了 5,000 美元;涨到 20 万美元时,当时的未婚妻劝他卖掉一部分凑首付,他拒绝了——「光通信元件是互联网泡沫的关键,我们能赚到一百万美元」。最后 Avonex 跌了 90%,他大概以 8,000 到 9,000 美元卖掉。他把这称作自己从一次 90% 亏损里学到的最重要一课:在某个时点,你该从桌上拿走一些筹码。
哈里立刻给出反面:Emergence 的成绩基本来自一个异类(实际是 Salesforce),如果拿得更久,回报会更大——「卖得太早同样危险」。文基承认这类建议没有通用版本:「它取决于你是谁、你的资产负债表长什么样。当你 24 岁、账户里没多少钱,面对那种改变命运的钱,拿走一些在经济上就是合理的。」
随后哈里追问:「你刚说你们要拼命了?这改变了什么——是更愿意加价,还是更愿意接受更少的持股?」文基的答案不在这两条上:「我们要去打,努力成为我们这一代定义性的 AI 公司的一部分。我们想看见一切,我们想赢下一切。句号。」
一、没有十亿美元的基金,还能做种子吗(07:00–11:00)
哈里说,他的团队来告诉他「找不到低于 1 亿美元的项目」,他以为那是估值,结果是这一轮的规模。他把问题抛给文基:这已经不是风险投资了,我该怎么办?没有十亿美元的基金,还能做投资吗?
文基承认现在很混乱——「每一家 AI 公司都想融几亿美元,我还惊讶他们只说了一亿,因为有些新实验室想融几十亿」——但他坚持一个方法论:一个点不是一条线,不要拿某个时点的快照去定长期策略。
他讲了一个周期案例:泡沫期有一批非常聪明的风投在 93、94 年入场赚了钱,96、97 年决定退出,于是错过了 97、98、99 年,2000 年又重新进场。所以他引查克·普林斯那句话(「只要音乐还在响,你就得跳舞」5)的意思是:择时极其困难,但你可以换一种玩法——更挑剔,并用组合构成和仓位规模去缓冲周期转向。
具体做法上,他把组合想成「一堆期权」:「每一笔种子投资都是一次期权下注」,所以要保证有足够多的打席;只有在出现基于收入、基于可量化指标的真实定量证据之后,才把仓位加上去——「你只在已经被证明的东西上加仓」。
他也承认了一件对同行不太客气的事:今天有两件事在影响种子投资,一是轮的规模,二是一个外部性——大基金(可能也包括 Menlo)对种子估值多少有些无所谓,因为把它当成一张期权票。哈里当场点他:「因为你们就是这样的,对吧?」他答得干脆:「是的。我们在给自己买一个上桌的席位,而买这个席位的成本,在种子阶段我们无所谓。」
关于规模,他给了一个具体刻度:想进 AI 核心地带、那些新实验室,种子很难;「就算是一般的 AI 应用公司,他们也在融 1,000 万到 2,000 万美元,而过去那三五百万美元的种子轮——那本来已经算是很大的种子轮了——现在也没有了。」
二、AI 收入里有多少是真的(11:00–19:00)
哈里把一级市场上的数字摆出来:合同年收入其实不是年收入,也谈不上是活的收入;运行率是从历史上最好的一天外推、再乘以 365 天。他说这种收入里有一种以前从没见过的模糊感,「很多时候让我觉得相当不干净」。
文基的第一层回答是:「任何一个指标,只要投资人去衡量它、并且给了它很大的权重,它就会被做手脚。」
第二层他引了一个词:「比兹尔」(bezzle)——他一时想不起出处,只说是「凯恩斯或另一位著名经济学家」。这个词出自约翰·肯尼斯·加尔布雷思《1929 年大崩盘》6:繁荣时比兹尔很高,意思是大家觉得「侵占」这件事是安全无害的。所以不只是人们会挑指标,还会用上有趣的会计手法——「这种事每一轮周期都会发生,这一轮可能也正在发生。」
他给了一个具体操作:SaaS 时代很多人极其看重净收入留存率(NRR)。你只签一张 10 万美元的订单,NRR 是 100%;但先签 1 万、一周后再签 5 万,它就变成 500%,「看起来就好得多」。一个指标一旦被衡量,就可以被做手脚。
他真正的判断落点在创始人身上:「他们关注的是终值,还是关注的是加价?」他认为要找的是关注终值的创始人和投资人。
哈里接着问「造王」(连续几轮强势融资是否真能提高成功率)。文基用索罗斯的反身性解释:公司做得好 → 收入增长快 → 快速加价 → 拿到更多钱、名气、人才 → 长得更快 → 再加价。只要收入是真的,这些都是好事;但模仿者会以为「秘诀就是有加价」,于是所有人都开始这么干——「所有反身性最终都会停,我们只是不知道会怎么停、什么时候停。」
被问到「最早会怎么裂」时,他说最早的信号通常是某次重大债务违约:「股权从来不是这些东西崩裂的原因,股权你减记就行;但债务不同,人们有会被还回来的预期。」所以他经历的多数周期,都是因为有人上了杠杆——「当你有 4 倍杠杆,你对不对已经不重要了,你还得把时机抓对。」
分档融资(「这周 1 亿、下周 2 亿」)在他的框架里是同一件事:本意是好的——先拿「跟我一起建」的钱,再把「能加价值的资本」和「不能加价值的资本」分开;但现在所有人都在做,它已经和公司质量脱钩。「每一轮你先遇到创新者,再遇到模仿者,最后遇到蠢人。」
最后哈里把问题逼到自尊上:如果别人以彼得·芬顿一半的价格进来,等于明说你的价值更低,你不觉得受伤吗?他的回答是自己反复讲的那句:「你永远不该让自己的自尊挡在路上。我唯一的那点自尊,就是替我的投资人赚钱。」并补了一句对行业的观察——风投被「个性」主导,容易变成「谁」和「我的自尊」,而现实很简单:从机构投资人那里募钱,目标只有一个,还给他们更多。
三、什么时候「买贵了」才是最聪明的一笔(19:00–25:00)
哈里承认「早期我们没那么在意价格,但总有那么一个时刻它开始重要」,并说他感觉两边都在加价。文基把加价分成两种:一种只是为了赢下这一单;另一种是「你比别的投资人看到了更大的 TAM」,那样你并不是在支付更高的市场价格,而是愿意拥抱更大的可能性。「不过有时候,你只是一个纯粹的价格接受者。」
他把这条落在一句很硬的话上:风险投资是不对称的游戏——你可能亏掉投进去的每一块钱,但只要押对可以赚 10 倍。而正是这种不对称,让「错过的罪」远远大于「做错的罪」。「你只看得见我们做成的交易,你看不见我们放掉的交易。但风险投资人付出的最昂贵的错误,是他们放掉的那些。」
哈里追问「最让你难受的一次放过」。他讲的是 Plaxo:他做过这家公司年轻的董事,董事会里有迈克尔·莫里茨、拉姆·施里拉姆、雅虎的蒂姆·库格尔,还有肖恩·帕克。肖恩被要求离开董事会后告诉他,自己要去波士顿跟一个大学辍学生一起做事,让他一起参与。他当时想「我完全不知道自己在干什么」,连会面都没去——本来有机会写一张 5 万美元的支票,而那时候的种子轮是 100 万美元级别。「这一笔很难咽下去。」
他解释为什么会记住肖恩:他能把非常复杂的概念用非常简单的方式讲清楚,「对人行为和复杂概念有洞见,并且能把它煮成一句简单的话」。
这一段还留了两个看人的问题:他自己一般会问创始人「你五个最好的朋友在一个房间里,我让他们用三个词形容你,会是什么」;道格·莱昂最常问的是「你最差的推荐人是谁」;迈克尔·莫里茨爱问「如果你能回到人生某刻改变一件事,会是什么」。他说问朋友而不是问你本人,是为了把它外部化,并检验一个人的自我认知——「真正会出问题的,是那些对自己的弱点视而不见的人。」
四、千亿美元退出面前,持股还重要吗(25:00–31:00)
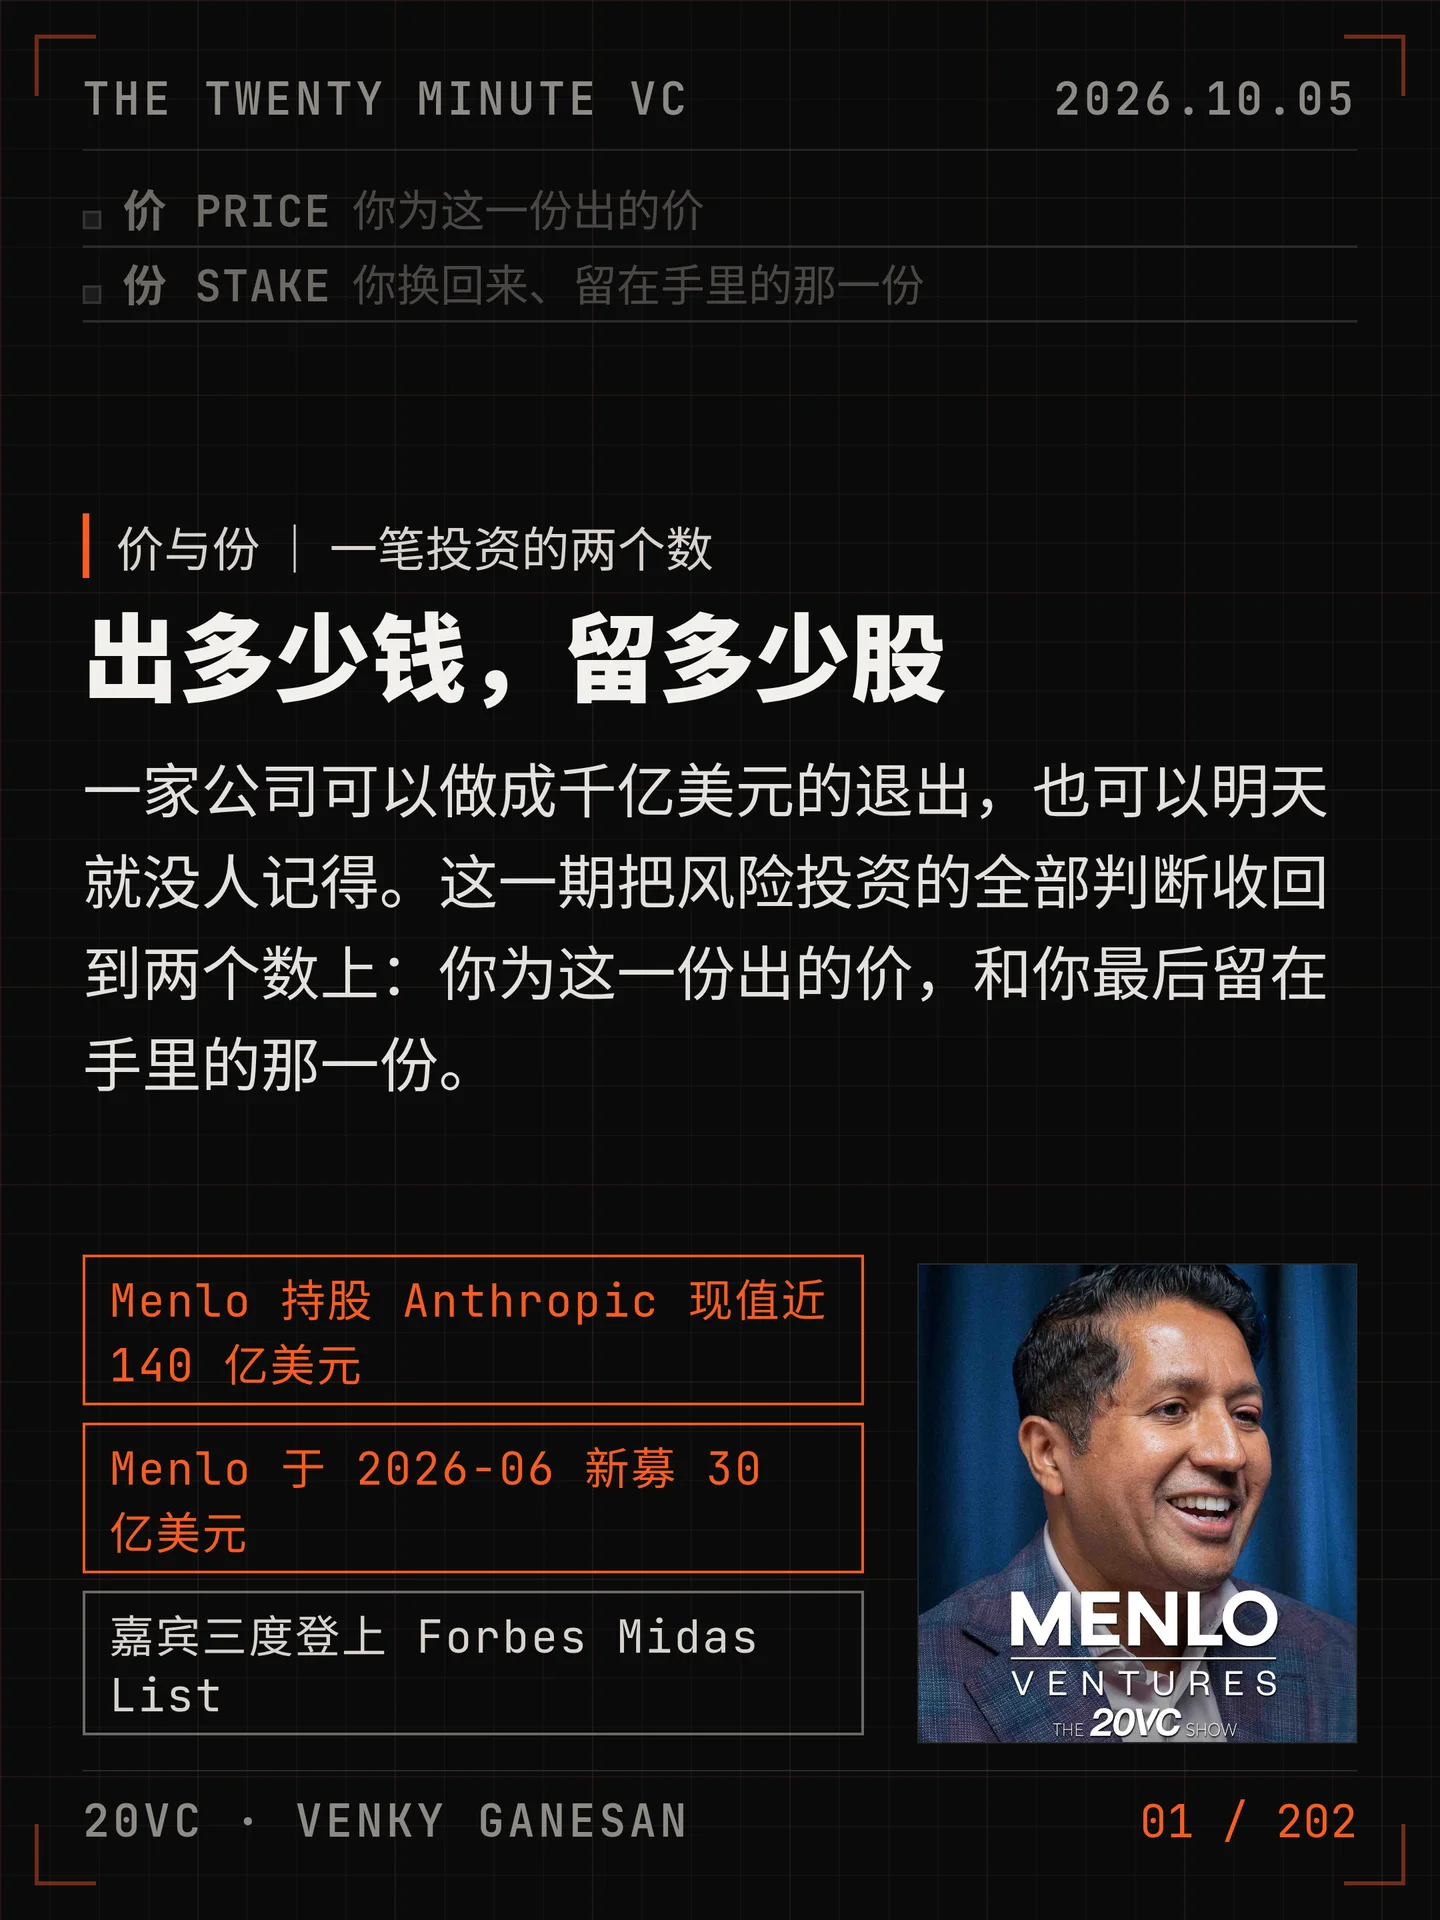
哈里说行业里一件一直没变的事正在变:持股在下降,「就连大家推崇的 Benchmark,现在拿到的也不到 10% 了」。文基承认持股永远重要,但给出了这一期最有名的一句:「你不能孤立地想它,你得把它相对于机会去看——我宁愿拿一家万亿美元公司的 2%,也不愿拿一家一亿美元公司的 20%。」
哈里追问「所以你现在会为了 2%、3% 去做交易?」他答得直接:会。「Anthropic 我们拿到的就不到 2%。」
两人在这里有一场小辩论。哈里提出「你要么在持股游戏里,要么在资金流动游戏里」。文基不同意:在它还看不清、还是那张期权票的时候,你要持股;当它已经被验证是异类时,你就进入「投入资本」的游戏;最好的处境是在它还是未被发现的异类时就持股,然后进入资金流动的游戏。「一旦它成了异类,所有人都知道它了,那就不再是一场『选择』的游戏,而只是一场『仓位规模』的游戏——那里没有超额收益。」
他用两个具体数字把话说实:合伙人艾米用一张 500 万美元的支票在 Higgsfield 拿到 15% 的股份;而 Menlo 在单一公司上的上限是 20%,唯一到过 20% 的那家就是 Anthropic——「那必须是个例外,而且那是一场很难的讨论:他们那年涨了 10 倍,前一年也涨了 10 倍。好吧,谢谢你,我们做。」
他对「仓位」的定义很特别:问题不是「你敢不敢」,而是「你什么时候加」。你是在基金刚起步时就把 20% 押上去,还是随着新数据一层层加到 20%?「你要在数据出现的时候加仓;如果你在数据出现之前就加仓,你承担的风险要大得多。」
他最后担心的是那些不在异类里的公司:「你现在玩的是一场只有满贯全垒打或三振出局的游戏,没有一垒二垒三垒安打」;用板球说是「只算打出六分,没有一分两分」。「如果你没打出那个六分,又没有那些一分两分,那会是一只很难看的基金。」所以持股的一部分作用,是给「错过异类」买一份保险。
他也提醒创始人:从 100 万做到 400 万、800 万、1,600 万,五年后冲到 3,000 万,是了不起的成就——「但放在今天,已经不足以让风险投资兴奋了。」
五、「大厂会来收购我们」是一种危险的投资逻辑吗(31:00–36:00)
哈里点名 Instinct:大概 10 周里从 2.5 亿美元做到 100 亿,问那一轮 100 亿的估值你会不会做。文基说「聪明人做了」,并承认那背后有真实现象,但他不知道的是:怎么看懂他们的数据、维持用户增长要付出多少成本,以及 MUSE 的发布会对增长造成什么影响。
接着他把「下行保护」这个心态摊开:现在很多人做投资,脑子里都是「有下行保护」——最坏也不过是十几亿美元的清算优先权,把它当成 Copilot 的一个附注卖给微软,或者让苹果买下来救大家免于 Siri。哈里追问这种心态是否危险。他的回答是:「如果你抱着这种心态,你可以很轻易地把很多事情合理化。」
他的理由是环境本身在给人一种错觉:AMD 花 85 亿美元买一家公司(官方口径为 82 亿美元)7,英伟达花 140 亿美元买下 Hugging Face(官方口径为 129.3 亿美元)8,Stripe 据说花 80 亿美元买下 OpenRouter——他连说了两遍「据说」。他提醒:这些只是某个时点公司在做的事,未必一直如此。
历史对照来自他自己写过的一条推文:泡沫时代北电花 35 亿美元买下一家公司,朗讯花 45 亿买下 Chromatis——「这些公司没有产品、没有收入,只有团队。而他们是用自己的股票买的。」他还引了 Redpoint 的杰夫·杨在《互联网标准》上那句话:「风险投资里没有风险:成功就卖几十亿,不成功就按团队的价格被买走」——然后补了一句:「2000 年 3 月之后,周期另一头的结果并不完全是这样。」
稀释这一段是全期最具体的算术:他们做种子轮投资的假设是,到卖出的那天,一开始的 10% 只剩 3.5% 到 4%;「我们预期从第一张支票算起,稀释 60%」,这里面既有融资带来的,也有期权池扩张带来的。哈里提出反差:有些公司(比如 OpenRouter)扩张得又快又高效,几乎没承受多少稀释;而像 ERP 那种「收入质量特别高,但它真慢」的生意则是另一个世界。文基同意速度对风投极其重要——估值上得快,你为下一批人力资本要付出的持股比例就低得多:「你很快变成一家 20 亿美元的公司,给同一个人 2,000 万美元,那只是 0.1%。」
六、为什么不直接买七巨头(36:00–45:00)
哈里问「DPI 还是 IRR」。他说两个都要,并顺手指出一件事:你不可能有 IRR 却没有 DPI。他把问题翻译成真实取舍——你愿意为了更大的 DPI 接受更长的周期,还是想要更快的 DPI、更快的 IRR?
然后他给出了这一期逻辑最完整的一段:他 28 年前入行时大家盯的是现金回报倍数,因为 IRR 自己会照顾自己;「而在今天,游戏变了,你必须盯着 IRR」。理由是——没有七巨头参与,今天谁也别想赢。每一家风投投的公司都在以某种形式向英伟达、向某家云厂商、可能还要向基础模型交税。而这些「税」的收款方全都在公开市场上,或者很快会在,让人可以投一个不收管理费、不收分成的指数基金。「我得比它高出 1,000 个基点,才能证明别人该把资本交给我、投到私募市场里。」
关于「同一个领域里押很多注」,他说这是个人偏好,并把 Menlo 的做法讲清楚:如果拿了董事席位、写了大支票,他希望那是一段双向承诺——「他们走向我们,我们走向他们」。他也用这个逻辑解释了一个选择:「这就是我们没有投 OpenAI、只留在 Anthropic 的原因。」
LP 这一段有几个具体的行业细节:今天的悖论是「LP 想要更小的基金,同时又不想你回来得更快——这两件事里有一件不可能成立」;资本需求是物理性的,「这不是一个可以没有资本也能增长的时代,这不是 Google」,所以如果管理人 18 个月投完一只基金,LP 应该原谅,但该问三个问题:你想过吗?怎么管理?变糟了怎么办?
他把「年份分散」落回自家账本:Menlo 有 50 年历史,只有一只基金没把钱还给 LP,就是 Menlo VIII,它在 2000 到 2001 年之间用 10 个月投完;而 Menlo VII 又是历史上最好的基金之一。他还举了同行 Accel 2005 那期:就在 Facebook 那期之前做了一堆清洁技术投资,结果不好,LP 大量流失,「然后是 Facebook 那期」。
最后是 LP 那一端的真实动机。他说今天 LP 的部署时间在缩短、基金在变大,而他还看到「模仿」:「每个 LP 都只想要萨拉·郭的基金。」他总结 LP 有两个抱怨:第一,受够了 TVPI,「要一点 DPI」——能交付 DPI,你就站在了桌子的正确一边;第二,很多人不投 AI 是负担不起的——他们的 PE 组合比风投组合大得多,很多是三到四倍敞口,而 PE 里大量是软件,那些仓位直接受 AI 冲击。「如果你想对冲你的 PE 组合,你就必须投进 AI。」
七、什么时候卖掉一个 40 倍(45:00–54:00)
哈里问那个内部对话长什么样:「X 公司现在估值 100 亿了,我们要不要从桌上拿走一些筹码?」文基给了一条规则:你要退一步,去看任何一个已经 30 倍、40 倍、50 倍的局面,然后问自己该不该拿走一些;「而合适的时点,是当创业者自己也在想从桌上拿走一些的时候。」
他用 2021 年那批 SaaS 论证这件事:那些估值是在相当高的价格上做出来的,「如果当时人们能从桌上拿走 10%、15%,哪怕金额很小,它也能锁定收益,让你有能力拿得更久」。他同时把这条说给创业者:你拿走一些筹码之后,更可能拿得久;我们也一样,因为我们现在有能力陪你拿得更久。
但他也明确:一般不会清掉头寸,除非公司被卖掉;唯一例外是「如果你和创始人没有关系」。「只要你在里面、你参与了,你就会一直陪着——我们跟创始人同生共死。」
对「创始人一走就归零」的说法他明确不同意:「尼凯什·阿罗拉、思科的吉图·帕特尔,他们作为职业经理人也是用创始人模式在做事。你说『哦,创始人离开了』,对他们是一种冒犯。」他补了弗兰克·斯鲁特曼的例子——Data Domain、Snowflake、ServiceNow,每一处他都表现得像创始人。
并购这一段给了一个机制解释:接下来会看到更多退出,原因是一组叠加——监管环境允许做并购、之前积压的需求、以及比较压力(「当 AMD 买下一家世界模型公司,英伟达是不是也得做点什么?」),再加上股价:AMD 已是万亿美元公司,85 亿美元不到它市值的 0.1%。
随后他评价了 Meta:「如果你看 Muse 带出来的市值,也许那 150 亿美元现在看起来还挺便宜」,并说扎克是「了不起的资本配置者,最好的那种」——10 亿美元买下 Instagram 并执行出来,还花 4 亿美元买下一家数据公司,「那笔交易让他什么都看得见」。在「只选一种能力:资本配置还是产品愿景」这道题上,他选资本配置——「因为资本配置本身也包含了产品愿景」。
被问到 Snap 时他说得很直:「埃文是产品天才,这毫无疑问……但我觉得可以公正地说,作为 Snap 的股东,你至少在过去七八年里没有得到回报。」
后半段是他的价值观部分。关于钱:「钱不会改变人,它只是揭示人」;关于湾区房价:真正的问题是供给而不是需求,「我们把建房子的成本和流程极大地推高了,根本没有供给进来」;关于布莱恩·阿姆斯特朗那条「觉醒年代」的表态:他欣赏的是布莱恩把原则讲清楚并接受代价;关于真诚:他说自己处理过不安全感和冒牌货感,现在「我就是不这么做了」,但立刻补上一句诚实的话——「某种程度上,道德是那些已经成功的人拥有的一种特权……如果让我回到 20 年前,我还会是个有道德的人吗?」
八、五千万美元的基金还能跟巨头竞争吗(54:00–58:00)
哈里问他是不是更好的投资人了。他说是——更有钱、没那么怕失败、更愿意全押,并把它落到一个牌桌比喻上:「筹码多的人赢的杠杆大得多,他们能看到更多的牌……我认为我们的资本主义制度被设置成这样:富人会更富,因为他们有更多机会在牌桌上当那个『霸王』。」
对「3,000 万到 1 亿美元的基金」,他给的判断很直白:「是的,今天是这样。那是个很难的位置,因为你在一个别人筹码高得离谱的牌桌上打牌。」但他立刻补反例:萨拉的基金大概 2 亿美元,她找到了办法进入一些最有趣的公司;Box Group 的 Dave Tisch 是另一个例子——「它跟所有 LP 都喜欢的组合构建方式相反——LP 喜欢的是高持股、集中组合」。他的结论是:他们是顶尖里的顶尖,不能外推;「根本没有神奇策略。风险投资行业里每个人都很聪明。你必须比别人更拼、必须有韧性才能活下来。」
最后一个是 PE 的问题。哈里提到 PE 在很多方面被 AI 公司挑战,看到像 Medallia 这样的公司被「把钥匙交回去」。文基先替 PE 说话——他们是聪明人、有控股权、能做事情——然后给出更狠的判断:「我认为那些风投支持的 SaaS 公司处在更难的处境里。」理由是:「至少 PE 里你有一个控股股东,他能控制公司;而你有一大堆僵尸 SaaS 公司,没有人持股足够多到能做任何事,没有人在乎,那你要怎么把这艘船靠岸?」他的结论是:在 2021 年那一批 SaaS 公司里,「最好的结果就是被 Bending Spoons 这样的买家收掉——那意味着拿回本金;而最坏的结果就是归零。」
九、快问快答与收尾(58:00–结束)
口袋方巾。 他说小时候完全不在乎穿什么,直到父亲跟他说:「你穿衣服不是为了你自己,是为了别人——你在向他们表明这是一场重要的会面。」所以他参加合伙人会议会特意穿好,当成给自己的一个信号。
会投哪只基金。 只能投 Menlo 之外的一只成长期基金,他选 Bessemer——「我非常尊敬那帮人,和拜伦一起做过联合创始人,也认识戴维·卡恩,我认为他们极其自律」。种子基金他选 MIT 出来的 E14。
最难打败的对手。 他说他更多想到人而不是机构:「但我会说 Benchmark,超级难打败。」哈里追问「比红杉还难?」他答:「我认为是……埃里克、切坦、埃弗雷特和杰克这几个人的组合,就是一头猛兽。」
给 LP 的建议。 「看挡风玻璃,不要看后视镜。」业绩是滞后五到七年的指标;他的方法是去给创始人和成功的 AI 公司打电话,问谁是他们尊敬的合伙人——「我的标准是,这些创始人还没有拿过这个人的钱」。
怎么防止傲慢。 「你只和你的上一笔投资一样好。不管你是狮子还是羚羊……你就得跑。」落点是时间:「最重要的会面是下一场,最重要的投资是下一笔,最重要的董事会是下一次。」
婚姻的秘诀。 「首先,你得娶一个比你更好的人——我做到了……一段长期婚姻的核心是真正的尊重。」
最好的一条建议。 史蒂夫·斯隆的岳父对他说:「做对的事,你永远不会错。但正确的事,往往就是难的事。」他补上里根那一句(是 Trigo 当时的 CEO 汤姆·赖利告诉他的):「一个人能做成的事没有上限,只要他不在乎功劳记在谁头上。」他说自己早年非常在意拿到功劳,后来放下了,「这其实让我很解放,也让我成了一个更好的队友」。
逐句全文翻译
以下为整集逐句中文翻译。底稿是本期官方整集音频(66 分 36 秒)的完整转写,按官方九段议程切成 10 节,只保留中文译文。
- 说话人归属由音频的两人对话结构与内容锚点交叉确认:哈里负责提问、串场与口播,文基作答。极短的接话处仍可能偏一到两个回合。
- 节目开头与结尾的赞助口播(Blitzy/Flex/Vanta)一并保留,标为「广告」。
- 底稿为整集音频的自动转写;少数专有名词无法从音频可靠确认,已按语义写出、不作猜测性命名;少数明显失真、无法成立的字句已按位置删去。
第 1 节 · 开场:两个故事(00:00–07:00)
片头:到这里,在 Menlo 的历史上,我们要拼命了。我们要去搏那个满贯全垒打。我们想看见一切,我们想赢下一切。句号。
片头:这是一个让人非常迷失、非常混乱的时刻。每一笔种子投资都是一个期权下注,你买的是一张期权,赌它会不会是个异类。
片头:你永远不该让自己的自尊挡在路上。我唯一的那点自尊,就是替我的投资人赚钱。如果有一笔投资能赚钱,我们就该去做。剩下的全是噪音。
片头:游戏规则变了,你必须盯着 IRR。在今天这个时代,风险投资不可能成功,除非七巨头参与到你在做的每一件事里。
片头:一个人能做成的事没有上限,只要他不在乎功劳记在谁头上。
哈里:这是 20VC,我是哈里·斯特宾斯。
哈里:我很喜欢做这种节目。首先因为我确实知道自己在说什么——这一次我们回到风险投资的世界,从深科技往外走一点。
哈里:其次因为这是一场真正的讨论。说得直白一点:当音乐声比以往任何时候都大,你还要不要上场打球?你是抢一把椅子坐下,还是继续跳舞?
哈里:在这期和文基的对话里,我们聊了风险投资正在发生的疯狂、定价、什么时候该加价、什么时候不该,怎么想市场规模,怎么想什么时候卖,怎么想在一轮里怎么与人协作。还有更多——这就是一场风投人的狂欢。
哈里:但在今天进入正片之前,先说一下我们的赞助商。
广告:Blitzy,为大规模企业场景打造的全自主软件开发平台,赞助今天的节目。企业代码库的规模早已超出人类的理解范围:几千万行代码、几十年的技术债、现有工具根本看不透的复杂度。Blitzy 从「理解」开始——上千个智能体把你的代码库逆向工程成一张专有的知识图谱,标出架构依赖与业务逻辑;这张图谱会在任何人给你派单之前,把藏在代码里的每一个 CVE 和零日漏洞翻出来。在这份上下文之上,Blitzy 自主执行整个史诗级任务:把遗留系统现代化、以 5 倍速度交付新功能、批量修复平台上暴露出来的 CVE。Blitzy 不只是生成代码,它对每一行都做验证和端到端测试。这就是为什么财富 500 强能用 5 倍速度交付企业级代码。访问 blitzy.com/20VC 了解更多。
广告:Blitzy 帮你更快地构建,Flex 帮你更聪明地管钱。企业主把整个财务生活都放在 Flex 上:从公司收入到个人支出,一个平台全包。每一笔支出都可以先垫 60 天,可以动用随收入增长的资本,可以在 32 种货币、170 个国家付款给供应商,再加上整个后台——账单、报销、会计,全都在一个地方。于是你花在对账上的时间更少,花在增长上的时间更多。这就是为什么数千位企业主都在用 Flex——它被评为《快公司》2026 年最具创新力公司之一。访问 flex.one,F-L-E-X 点 O-N-E,并使用优惠码 20VC。
广告:Flex 管你的财务,Vanta 管你的合规。当你做一家公司时,你会学到:信任才是成交的关键。你的产品可能最好,但今天没有安全证明,买家就不会签字。如果没准备好会发生什么?客户来要合规证明,你去救火的时候,交易就卡住了;你的工程师被从路线图上拽下来准备审计;每一场企业对话都变成一场可怕的消防演习。这正是 Vanta 出现的地方。Vanta 是领先的代理式信任平台,不仅让你快速合规——覆盖 SOC2、ISO 27001、HIPAA、GDPR 这些框架——还通过持续监控你的控制项让你一直合规。于是你的交易继续推进,你的工程师继续真正在构建。现在,无论你在哪工作都能访问 Vanta 智能体,哪怕你的团队活在 Claude 或 Cursor 里。这就是为什么 16,000 多家公司——包括 Ramp、Harvey 和 Writer——信任 Vanta。证明你已为生意做好准备,并在 vantaa.com/20VC 拿到 1,000 美元折扣。你已抵达目的地。
哈里:谢谢你,兄弟。我太兴奋了。我是你推文的粉丝。谁会说你爱吹牛?那是很糟糕的评价。我特别期待这次,谢谢你专程过来线下录。
文基:我很喜欢。非常感谢。我很想知道我能不能通过你的测试。
哈里:兄弟,你会通过我的测试。我想把这一期当成一次真正对我有用的学习讨论,因为我想建一家像 Menlo 这样的公司,我想从你经历过好几轮周期之后的智慧里学东西。你刚跟我讲了一个我特别喜欢的、二十年前的故事,跟拿着一只股票有关。你能讲讲那个故事,以及你的收获吗?
文基:好。说一点过去的事。我以前在一家叫 Globespan Capital Partners 的公司,我们正好是一家叫 Avonex 的公司的投资人——没人知道这家公司,代码 AVNX,我现在还记得。我当时是 associates,连 carry 都没有。Avonex 是大赢家,上市了。他们给了 associates 一个买 IPO 股票的机会,我就买了一些。我记得投了一笔「豪款」——5,000 美元。后来某一刻,Avonex 涨到了 20 万美元,它在我整个组合里占了太大一块。我妻子比我聪明得多——当时她还是我未婚妻,我们正准备结婚——她说:要不你卖掉一些,我们好有一笔首付买房?我说不不不,Avonex 还会涨,光通信元件是互联网泡沫的关键,我们能赚到一百万美元。然后你知道故事怎么收场的:它跌了 90%,我记得最后大概卖了 8,000 到 9,000 美元。所以我把它叫作我从一次 90% 亏损里学到的最重要一课——在某个时点,你该从桌上拿走一些筹码。
哈里:我不太确定该从这里面拿走什么,因为我记得请过 Emergence 的 Jake Saper 上节目,他拆解 Emergence 的回报时,你基本只看到那一个一飞冲天的异类,回报了 90 倍。其实那是 Salesforce。如果他们拿得更久,显然会更惊人。所以我的问题是:我们到底该拿走什么?因为我们也看到了卖得太早的危险。
文基:同意。我觉得这类建议很大程度取决于你是谁、你的资产负债表是什么样。在 Menlo 目前的阶段,我们要拼命了,我们要去搏满贯全垒打,因为我们以前打出过全垒打,我们有把筹码押上桌的历史。而当你 24 岁、银行账户里没多少钱的时候,面对 Avonex 那种改变命运的钱,从桌上拿走一些在经济上就是合理的。所以我确实认为这类建议没有放之四海而皆准的版本。
哈里:你刚说你们要拼命了?全员上阵、就这么干。这种心态在内部会带来什么变化?是更激进?更愿意加价?更愿意接受更少的持股?变的是什么?
文基:我们想说的是,我们要去打,努力成为我们这一代定义性的 AI 公司的一部分。我们想看见一切,我们想赢下一切。句号。
第 2 节 · 没有十亿美元的基金,还能做种子吗(07:00–11:00)
哈里:我想从一个担心说起:我已经不知道我们做的是什么生意了。风险投资已经不是风险投资了。我的团队跑来跟我说:嘿,我们找不到低于 1 亿美元的项目。我说:哇,对一个 pre-seed 或者种子轮来说,这个价格可真高。他们说:不不不,哈里,这是这一轮的规模,不是估值。文基,这已经不是风险投资了。我该怎么办?而且——没有十亿美元的基金,还能做投资吗?
文基:风险投资确实变了。但我也觉得,你不能拿某个时点的一张快照去下结论——一个点不是一条线。现在你是对的:每一家 AI 公司都想融几亿美元。我还挺惊讶他们只说了一亿美元,因为有些新的实验室想融几十亿美元,对吧?他们都有自己的理由。这是一个非常让人迷失、非常混乱的时刻,我承认。但我也觉得,这些事情变得很快。所以你不该拿某个时点的快照去定你的长期策略。
哈里:这些事情变得很快。所以你是像比尔·格利说的那样,在场上打这场球?还是叫个暂停,说:你知道吗,我从 2021 年学到了,我希望当年在 2021 年做的是——更少?
文基:这对职业投资人来说是个非常难的困境。你是在说我那条推文吧?查克·普林斯那句话是:只要音乐还在响,你就得跳舞。作为职业投资人,不跳舞的危险在于——你不知道它什么时候结束。我给你讲个故事。互联网泡沫时期有一批非常聪明的风投机构,他们在 93、94 年入场,赚了钱,然后在 96、97 年决定退出这场游戏。等他们退出之后,他们错过了 97、98、99 年。LP 就问:怎么回事?我们投你,是因为你应该站在最前沿,你却退出了。然后他们在 2000 年又重新进场。所以择时真的非常非常难。我认为你必须打这场球。但我认为你可以用不同的方式打:你可以选择更挑剔,你可以去想组合构成和仓位规模,用它们来缓冲周期转向时会发生的事。
哈里:组合构成和仓位规模。在这样的市场里,这两件事我们该怎么做?我们该怎么改?
文基:我认为你得把风投组合想成一堆期权。每一笔种子投资都是一次期权下注——你买的是一张期权,赌它会不会是个异类。所以你要有足够多的这种下注,才能确保自己押中了异类。然后当出现基于收入、基于可量化指标的真实定量证据,说明它会是个异类时,你再把仓位加上去。所以对我来说,你得想:我的基金规模是多少?我怎么才能有足够多的「打席」——用棒球的比喻——确保自己有足够的上场次数;然后你只在已经被证明的东西上加仓。
文基:你觉得今天种子轮还真的存在吗?如果你想进入 AI 的核心地带、那些新实验室,我认为种子是难的。但就算是一般的 AI 应用公司,他们也在融 1,000 万到 2,000 万美元,而过去那三五百万美元的种子轮——那本来已经算是很大的种子轮了——现在也没有了。
第 3 节 · AI 收入里有多少是真的(11:00–19:00)
文基:说实话,我认为今天有两件事在影响种子投资。一是轮的规模。二是一个外部性:这些大基金——可能也包括我们——对种子轮的估值多少有些无所谓,因为它们把它当成一张期权票。哈里:因为你们就是这样的,对吧?我不是要把你架在火上烤,但……文基:是的。我们是在给自己买一个「上桌的席位」。而买这个席位的成本,在种子阶段我们多少是无所谓的,因为我们真正的目标是在它们变成大赢家的时候加仓、大额投进去。哈里:谢谢你让我的日子更难过。文基:但你们应该直接投我们的基金,那就没事了。哈里:那你就好过了。
哈里:这太好笑了,转得漂亮,这一点我服你。你刚才说,你先下这些注,然后当你看到明显的牵引力,你就可以加倍下注。这套逻辑我完全同意。我们现在看到一些很奇怪的数字:合同年收入,其实不是年收入,也谈不上是活的收入;你看到的是收入运行率,从历史上最好的那一天外推出来,再乘以 365 天。这种收入里有一种我们以前从没见过的模糊感,很多时候让我觉得相当不干净。你认同吗?你会怎么建议我?你们内部就这个问题会怎么讨论?
文基:任何一个指标,只要投资人去衡量它,并且给了它很大的权重,它就会被做手脚。这大概就是人性,也许该给这件事起个名字。这里面有两件事在同时发生。第一,我一时想不起名字,不确定是凯恩斯还是另一位著名经济学家,提出了「比兹尔」这个词。繁荣的时候,比兹尔很高——它的意思是,大家觉得侵占这件事是安全无害的。所以不只是人们会挑指标,人们还会用上一些有趣的会计手法;顺便说,这种事每一轮周期都会发生,这一轮可能也正在发生。所以接下来几年我们会发现,我们的一些创始人有多会做会计,另一些人又是怎么把指标做出来的。一个典型的 SaaS 时代例子是:很多投资人极其看重净收入留存率(NRR)。于是提高它的一个办法就是:你可以签一张 10 万美元的订单,但更好的做法是先签 1 万、一周后再签 5 万,因为如果你只签了 10 万,你的净收入留存率是 100%;但如果你拿到 1 万加 5 万,它就变成了 500%,净收入留存率看起来就好得多。一个指标一旦被衡量,就可以被做手脚,而且确实会发生。
文基:对我来说,很多事最终落到一点:这些创始人到底是在真的建设一门生意?他们关注的是终值,还是关注的是加价(markup)?我认为你要找的,是那些关注终值的创始人和投资人。
哈里:你相信「造王」(kingmaking)吗?我知道这问题听起来有点怪——造王,指的是多家强势投资机构连续、快速的几轮融资,真的能提高一家公司成功的概率。
文基:对我来说,这是索罗斯「反身性」的一个绝佳例子。我的意思是:一家公司做得很好,因为做得好、收入增长很快,它就有了很快的加价;因为加价快,它拿到更多资本,能上哈里的节目,于是更有名;这让它除了金融资本之外还能拿到更多人力资本;它长得更快,于是又一次加价。只要收入是真的、核心业务在建设,这些都是好事。但某个模仿者可能看到这个,说:哦,秘密就是要有加价。一个模仿型投资人可能看它一眼就说:它既然被加过一次价,就会再被加一次。于是反身性启动,所有人都开始这么干。这就是市场周期运转的方式,直到它停下。而我们从索罗斯那里知道的一件事是:所有反身性最终都会停。我们只是不知道会怎么停、什么时候停。但在它停下来之前,很多人看起来会非常聪明。
哈里:如果让你预测它会怎么裂开,最早的信号是什么?
文基:我认为最早的信号通常来自一次重大的债务违约。一般来说,股权从来不是这些东西崩裂的原因——因为股权你减记就好了,认亏就行。但债务不一样,人们对它有「会被还回来」的预期。所以我经历的多数周期里,崩掉都是因为人们上了杠杆。你看利奥波德(Leopold)身上发生的事——了不起的投资人——但当你有 4 倍杠杆时,你对不对已经不重要了,你还得把时机抓对。
哈里:这简直就是高中风险课上的案例,不是吗?可怜的利奥波德,音乐还在响的时候。好,这一点我完全明白。那你怎么看这种快速的多档分轮融资?我经常遇到创始人跟我说:哦,我们这周先做一轮,1 亿估值;下周我们会开第二轮,2 亿,因为需求太大了。这让我直起鸡皮疙瘩,感觉像「我们收任何黄金」「我们收任何车」那种广告。
文基:我觉得每一轮周期里,你先遇到创新者,然后遇到模仿者,最后你会遇到蠢人。分档融资这个创新,本来的意思是:我可以先拿「跟我一起建」的钱,然后用这笔「跟我一起建」的钱在更低估值上拿到它,再在更高估值上拿「只是钱」的钱,最后过渡到纯「傻钱」。这就是它的逻辑。所以我不需要……钱和钱是不一样的。我会先带进一些真的会跟我一起建公司的投资人,然后再带进一些资本,最后再带进一些成本极低的资本。这是本意。但和别的一切一样,现在所有人都在这么做,而且它已经和公司质量脱钩了,变成人们又一个技巧。所以我觉得这类东西一开始都有个好的内核——对,我是想融资,但我想把「能加价值的资本」和「不能加价值的资本」区分开。
哈里:如果你们是后一档进来的,作为一家机构你会做吗?
文基:这完全取决于具体情况。这两种处境我们都待过。如果公司有意思、创始人特别,那当然做。
哈里:真的吗?文基:真的。说到底,我从来不在乎别人投了什么、做了什么。我看着这一轮问的是:它值不值。哈里:那当别人明摆着说,你的价值比彼得·芬顿低——我们让他在一半的价格进来——你不会觉得受伤吗?
文基:彼得非常了不起。我这些年学到最重要的一点是:你永远不该让自己的自尊挡在路上。我唯一的那点自尊,就是替我的投资人赚钱。如果我能替我的投资人赚到钱,谁在乎别的?
哈里:你的自尊挡过路吗?
文基:有过,百分之百有过。哈里:发生了什么?文基:我觉得你会陷进一些方式里——为估值谈判,或者为了能在一轮的辛迪加里,或者有人给你一个机会,但你觉得给你的是很小的一块,你说:我这么大,不该拿这么小一块。我觉得在这个行业里,你必须有很高的谦逊,因为每周我都会被我不知道的事情迎面击中。最大的错误,都发生在我们太被自尊抓住的时候。现实很简单:我们从机构投资人那里募钱,目标只有一个——还给他们更多。如果有一笔投资能赚钱,我们就该去做。剩下的全是噪音。而且我认为,太多时候,因为风险投资这个行业被「个性」主导,人们就陷进去了。你可能不认识高盛的什么人,但人人都能说出它的 CEO 是戴维·所罗门。可重点是,高盛赚了非常多钱,而那些人就去做自己的工作。风险投资太经常因为个性太多、人太多,最后变成「谁」和「我的自尊」,而不是把那件事做好。
哈里:我觉得这是被逼出来的,因为我们争夺的是受限的供给。你看高盛的上市公司团队——你能买英伟达,我能买英伟达,他们也能买英伟达,那是自由市场。但在这里,我们两个可能在同一个案子上直接竞争,如果你的支票被接受,我的就不会,因为只有一个领投的位置。所以我们必须有「个性」,我们必须推销自己,因为供给是受约束的,对吧?
文基:是的。你说的完全对:你必须同时拥有这两种看似矛盾的东西,并且管理好它们。一是你必须有个性,你必须能展示出一种不一样的感觉——因为别人为什么选哈里而不选我?是因为他们喜欢哈里。哈里:靠好看和魅力。文基:这一点我线下见到本人感觉更强。但如果你被它抓住、完全沉浸在里,你就会丢掉核心目的感。拥有个性和魅力的核心目的,是替你的投资人赚钱,这才是它的意义。如果在某个时刻,为了替投资人赚钱,你必须让自己的自尊退到后排,那你就该那么做。这是对的事。我不是说这很容易,也不是说我做到了,但这是对的事。就像我知道我该吃健康、该锻炼,我知道,我常常做不到,但我知道那是对的事。
第 4 节 · 什么时候「买贵了」才是最聪明的一笔(19:00–25:00)
哈里:不过吉姆·康(Jim Conn)真好。人生有些东西是值得的,比如黄油鸡。文基:我在 Dishoom。哈里:哦,是吗?哦,干得好,没关系,我也喜欢 Dishoom。文基:我们说回价格,你看,早期我们其实没那么在意它,但总有那么一个时刻它开始重要。恕我直言,我把它说出来:我们现在确实会加价。所有创业者听好了——我们真的会加价,所以尽管来找我们。哈里:你是会加价,而且每次我都在想:天啊,你们加价了,然后你证明我是对的;也有我错了的时候,我心里想,天啊,这价格太不自律了。所以我在质疑:我们是不是该彻底重塑自己对 TAM 和市场规模的想法?
文基:我们想想人为什么会加价。有时候人加价,只是为了赢下这一单。有时候人加价,是因为他们比别的投资人看到了更大的 TAM;在那些情况下,你其实并没有支付更高的市场价格,你只是看到了更大的机会,因此你愿意去拥抱那种可能性。当然,有时候你会对,有时候你会错。所以对我来说,我不认为问题只是价格。有时候你并没看到更大的 TAM,你只是想赢下这一单,那就是拿到它所需要的价格,你只是一个纯粹的价格接受者。这种情况也会发生。问题在于,风险投资是一场不对称的游戏:你可能亏掉投进去的每一块钱,但只要押对,你可以赚 10 倍。而正是这种不对称,让「错过的罪」远远大于「做错的罪」。
文基:我说的是什么意思?你只看得见我们做成的交易,你看不见我们放掉的交易。但风险投资人付出的最昂贵的错误,是他们放掉的那些,而不是他们做成的那些。
哈里:你这么说,那最让你难受、最有记忆的「放过」是哪一笔?
文基:我最难忘的一次放过,是我在一家叫 Plaxo 的公司做年轻的董事。那是个很了不起的董事会:迈克尔·莫里茨、拉姆·施里拉姆、雅虎的蒂姆·库格尔,还有当时没人认识的我,以及肖恩·帕克——还有托德·马索尼(Todd Masonis),他是创始人。肖恩在那个董事会上遇到了一些麻烦,被要求离开,因为我是那群人里唯一跟他年龄差十岁以内的人。他告诉我他要去波士顿,要跟一个大学辍学生一起做事,他说:你应该参与进来。我说:啊,肖恩,你刚被从这个董事会赶出去,而且我完全不知道自己在干什么。然后我连那次会面都没去。我本来有机会写一张 5 万美元的支票。那时候的种子轮完全不一样,是 100 万美元的种子轮。这一笔很难咽下去。
哈里:那时候的肖恩是什么样?
文基:他描述 Plaxo 的方式,他的愿景后来都应验了。他懂病毒式传播、懂网络效应,他对应用里会发生什么的那套思考方式……
文基:你知道,我的经验法则是:我一直在找那种能把非常复杂的概念用非常简单的方式讲清楚、同时还真有洞见的人。肖恩就是对人行为和复杂概念有洞见,并且能把它煮成一句简单的话。他是个非常好的沟通者。真是个有意思的人——他能让贾斯汀·汀布莱克来演他。
哈里:我觉得这挺酷的。就放在那儿。
文基:我喜欢。我们真干过那事——我们当年叫「20 分钟风投」,对,谢谢你兄弟。
哈里:我事先跟艾米聊过,说到你投的那些创始人。她是我了不起的合伙人,也是你了不起的合伙人。她说你非常在意去理解「是什么把创始人聚到一起」。刚听你讲肖恩,我想起了这件事。你为什么在意是什么把创始人聚到一起?有没有什么模式或信号会让你兴奋?
文基:我认为你建的公司,就是你建的团队。一家公司的 DNA,很大一部分是由它的创始团队定下的。所以是什么把他们聚到一起、为什么他们觉得在 60 亿人的世界里应该由他们来做这件事、他们怎么想彼此的强项和弱项——我觉得这些东西都像《少数派报告》,像一个先知,能告诉我们他们会怎么做决定、会怎么组建剩下的团队。所以它给你线索:这些人到底是谁?归根结底,公司文化和 DNA 会被创始人塑造。
文基:你可以只问一个问题,看它最能揭示创始人的质量。对我来说最难忘的是道格·莱昂的那个,他总是问:你最差的推荐人是谁?这是个很好的问题。我一般会问你五个最好的朋友,想象他们在一个房间里,如果我让他们用三个词形容你,会是什么?这是我通常会问的问题。我还听过迈克尔·莫里茨在一个访谈里问的一个问题,他最喜欢问的是:如果你能回到人生中某个时刻改变一件事,那会是什么?我觉得那是个很有意思的问题。因为如果我直接问你怎么看自己,那更难;但当你去想你的朋友怎么看你,你就能把它外部化,而这给你线索:你周围的人怎么看你。它还能告诉你一个人的自我认知——因为通常在做完这个之后,我还会去做推荐人访谈,我想看推荐人说的和这个人的自我认知是否对得上。其实没关系,如果你知道自己的弱点,你就更有可能管理好它们。真正会出问题的,是那些对自己的弱点视而不见的人。
第 5 节 · 千亿美元退出面前,持股还重要吗(25:00–31:00)
哈里:别管我的缺点,它们会在每一期访谈的评论区里被揭出来,我看得清清楚楚。这个行业里一件一直没变的事是:我们的持股在下降。就连大家推崇的 Benchmark,现在拿到的也不到 10% 了。
文基:我以为他们说的是 20%。
哈里:也许我们还是别顺着这个话题说下去了。我非常喜欢 Benchmark 那帮人,所以绝对没有别的意思。但持股今天还那么重要吗?
文基:当然重要。持股永远重要。但我认为你得把它相对于机会去看。我的意思是:能拿到一家公司 20%,那当然好;但我宁愿拿一家万亿美元公司的 2%,也不愿拿一家一亿美元公司的 20%。
哈里:所以你现在会为了 2%、3% 去做交易?
文基:我们做过。Anthropic 我们拿到的就不到 2%。所以我的观点是:想到持股的时候,你不能孤立地想它。
哈里:但我认为你要么在「持股游戏」里,要么在「资金流动游戏」里。
文基:我有一点不同意。我认为当你买的是那张期权票的时候,你想要持股,因为那时候还看不清。假设你已经知道它是个异类——如果它已经是一家异类公司,那你就是在「投入资本」的游戏里;在它成为异类公司之前,你必须在「持股」的游戏里。你最好的处境是:在它还是一家未被发现的异类公司时你就持有股份,然后进入「资金流动」的游戏。
哈里:不对,我以为你的意思是:在它成为异类之前,持股并不重要,因为你在那里是为了拿到信息。当它被验证之后,那就变成了一场资金集中的游戏。
文基:可那样你的持股就不够了。你看 Higgsfield——我的合伙人艾米,她干得太漂亮了,她用一张 500 万美元的支票拿到了 15% 的股份。你请过 Alex 上你的节目,了不起的创业者、了不起的生意。在那种情况下,我们既拿到了持股,又拥有之后加仓的机会。
哈里:你们加了吗?文基:加了,我们投了。
哈里:你明白我的逻辑吗?其实一开始有没有持股并不重要,你买的是「能让你加仓的信息」。
文基:我明白。但如果你问我:是带着持股待在这家公司里更好,还是干脆不在里面更好?当然是待在里面更好。而带着持股待在里面更好,因为那时你真的拿到了股份,那才会带来真实回报。问题在于:一旦它成了异类,所有人都知道它了,那就不再是一场「选择」的游戏,而只是一场「仓位规模」的游戏——那里没有超额收益。
文基:这就是真相。在 AI 的「金曲精选」里,所有人都认识这些公司。
哈里:你会在单一一两家公司上放多少基金?
文基:我认为我们不会放超过 20%。哈里:你们到过 20% 吗?文基:我们在一家公司上到过 20%。哈里:哇,哪一家?文基:Anthropic。
文基:你知道,我现在就告诉你。它必须是个例外,对吧?但那是一场很难的讨论。他们那年涨了 10 倍,前一年也涨了 10 倍。好吧,谢谢你,我们做。但我确实觉得,你必须把「持股」和「集中度」这个问题想成「什么时候」:我的意思是,这家公司到了哪个阶段?你手里有什么信息?作为一家异类公司,你能有多大的信念?因为仓位规模这件事的关键是——你要在数据出现的时候加仓。如果你在数据出现之前就加仓,那你承担的风险要大得多。所以问题不是「你在基金刚起步时就把 20% 押在一家公司上」,而是「你是不是随着新数据一层层加上去到 20%」——显然,随着新数据一层层加上去要好得多。
文基:而且我认为,在一个风投持股会持续下降的时代——我希望我们能拿到 10%,可现在连 10% 都很难——你赢的方式是:先建立一个仓位,然后随着公司做得越来越好而加仓,让你的仓位与那个异类机会相称。
哈里:我完全明白。所有人都在说:持股没那么重要了,因为退出的体量比以往大得多。这话是对的,是个成立的说法。但我的问题是:整体上都更大吗?我们是不是会有一大批会大得多的公司?还是其实只有少数几家 Anthropic、SpaceX,以及更小一点的、600 亿美元的 Cursor?那仍然巨大、仍然了不起。但这是不是足以合理化「持股一路下降」?
文基:我认为问题最终落到你的组合构成上。如果你正好在那几个异类里,我认为低持股也能活。但如果你不在那些大异类里呢?因为你本质上在玩的是一场「只有满贯全垒打或者三振出局」的游戏,没有一垒安打、二垒安打、三垒安打。用板球的说法:只算打出六分,没有一分两分。而问题在于:如果你没打出那个六分,又没有那些一分两分,那会是一只很难看的基金。所以「拿到持股」的一部分作用,是给你买一份保险——万一你错过了那个异类,中等体量的结果仍然能替你推动业绩。
文基:但你会去做一垒二垒安打吗?不会。目标永远是打出全垒打,虽然有时你会三振。如果你一直三振,那会很难。所以思路是:至少要能说,好,我奔着全垒打去,我打出了一个三垒打。但我觉得创始人并不知道这一点。我这么说,总有人来怼我,我觉得他们没抓住重点——我是出于善意,为了让创始人知道:游戏变了。从 100 万做到 400 万,再做到 800 万,再做到 1,600 万,然后五年后冲到 3,000 万——这是了不起的成就,但放在今天,已经不足以让风险投资兴奋了。
哈里:你同意这一点吗?文基:同意。
哈里:同样,这也只是某个时点的快照,因为你看到的是这些公司的样子。但你觉得风险投资会有一天重新对这种增长感到兴奋吗?
文基:嗯,今天他们不兴奋,是因为他们看到公司从 1 做到 10、做到 50、做到 100——三年做到 100,有些甚至 18 个月从零做到 10 亿美元。当你看到那种公司,你当然想做,但那是因为我们处在某个有特定趋势允许你这么做的时点。我不认为这会永远持续。所以我认为,这正是你必须用很长的长镜头去看的地方。有些公司确实增长很快,但让这些公司今天增长这么快,是一组因素的组合,这些因素可能持续,也可能不持续。当它们增长得那么快时,融资一轮接一轮地涌来,价格也很高。
第 6 节 · 「大厂会来收购我们」是危险的投资逻辑吗(31:00–36:00)
哈里:你看 Instinct,老天保佑,它们从大概 2.5 亿美元,10 周里做到 100 亿。那一轮 100 亿的估值你会做吗?
文基:聪明人做了。我们也在里面,我们很看重这家公司,对它有热情。我认为那背后确实有东西在发生,是一个真实现象。我不知道的是:怎么看懂他们的数据,以及他们维持用户增长要付出多少成本。还有 MUSE 的发布对它们的增长会有什么影响。
文基:其实,现在很多人做投资,脑子里都是「有下行保护」这个想法。
文基:不,这太不可思议了。它在一个非常有战略意义的位置上,和大厂相邻。最坏的情况,也只是 15 亿美元的清算优先权。对微软来说,把它当作 Copilot 的一个附注来买,是根本不用想的事;对苹果来说也是。天啊,苹果,拜托你把它买了吧,行行好,把我们从 Siri 里救出来。
哈里:你觉得「别担心,大厂会来买它」这种下行保护的思路,是一种危险的思维吗?
文基:我认为,如果你抱着这种心态,你可以很轻易地把很多事情合理化。问题在于——你随口就抛出了「15 亿」这个数字,因为我们正处在一个这样的环境里:AMD 花 85 亿美元买一家公司,英伟达花 140 亿美元买下 Hugging Face,Stripe 据说花 80 亿美元买下 OpenRouter。据说、据说。
文基:我认为我们必须说:这些只是某个时点公司在做的事,未必一直如此。所以今天 15 亿听起来是:哦,没什么大不了。如果我判断对了,它会值 1,000 亿、2,000 亿;如果我判断错了,会有人花三四十亿把它接走。
文基:顺便说,这就是你刚才说我推文的那件事。我写过一段:你回头看互联网泡沫时代,北电花 35 亿美元买了一家,朗讯花 45 亿美元买了 Chromatis——这些公司没有产品、没有收入,只有团队。而他们是用自己的股票买的。所以这感觉非常相似。
文基:实际上我相信 Redpoint 的杰夫·杨(Jeff Yang)——一位传奇投资人——在《互联网标准》上说过一句话:风险投资里没有风险。如果公司成功,它会被以几十亿美元卖掉;如果不成功,它会被按团队的价格买走。然后 2000 年 3 月之后,周期另一头的结果并不完全是这样。
文基:所以我心怀忐忑。但我不会抱着那种心态:某个大战略方会来把我的公司买走,因为他们不在乎投资人,他们在乎的是把人招到手。他们为什么要那么做?为什么他们不干脆用同样的薪酬包把创始人挖走?而且在很多情况下,他们其实就是用这些结构化交易在占投资人的便宜。所以你看过这些,你就不能认为「他们没有理由不照顾投资人」是成立的。
哈里:你会去想今天这些公司的稀释特性吗?我的意思是,我们作为投资人这一类,正在承受比以往任何时候都多的稀释;而对员工来说,这是有史以来最好的时候,因为股权激励(SBC)的水平太高了。你会担心这件事吗?我该担心、该想这件事吗?
文基:当然。我们会看我们在种子轮投的任何东西,并且假设到我们卖出的那一天,如果我们一开始有 10%,最后只会剩 3.5% 到 4%。我们预期从我们第一张支票算起,稀释 60%。这里面既包括融资带来的稀释,也包括期权池扩张带来的稀释。所以你必须真正想清楚:你第一张支票买到的持股,最后只剩 50%;再往后还会更少。哈里:有意思的是,这在今天很多公司里非常常见。另一个有意思的点是,有些公司扩张得太快——比如 OpenRouter,Alex,我们俩的朋友——它们其实几乎没有承担多少稀释,因为它们扩张得又快又高效,结果你几乎承受少得多的稀释。所以这几乎是两个稀释世界。你懂我的意思吗?
文基:是的,它是时间的函数。所以要想清楚的是——我认为我们没有花足够多的时间去想这件事——你打算持有这家公司多久?因为你的时间跨度会决定你的稀释。你在那些稀释更少的情形里,一部分原因是它们退出快:它们快速增值、快速退出,这是双赢。而当你的时间跨度很长时,「时间」会打你,你的 IRR 会挨打,而且你会有实实在在的稀释。
哈里:你投资的时候会想这件事吗?也就是:这条增长曲线到底有多陡?有一些像 ERP 领域的生意,他们会说:哦,可是哈里,收入质量特别高啊。我懂,它没有你的 Higgsfield 或 Legora 那么快,但它质量特别高。我心里想:是啊,但他妈的真慢。我这么想错了吗?
文基:没错。我认为业务的「速度」对风险投资人来说非常重要。速度会决定很多事情。因为你的稀释变少还有另一个原因:如果估值上涨很快,你为下一批人力资本要付出的持股比例就低得多。你是一家 2 亿美元的公司,要招一位高管,你得给出公司 2%,那相当可观。当你很快变成一家 20 亿美元的公司,你给同一个人 2,000 万美元,那只是 0.1%。
第 7 节 · 为什么不直接买七巨头(36:00–45:00)
哈里:DPI 还是 IRR?
文基:两个都要,也许都能要。其实我认为,你不可能有 IRR 却没有 DPI。你想问的其实是:你愿意为了更大的 DPI 接受更长的周期,还是想要更快的 DPI、更快的 IRR?
文基:我加入这一行的时候——这一说就暴露年龄了,28 年前——风险投资这个行业的人并不盯着 IRR,大家盯的是现金回报倍数(cash on cash),因为 IRR 自己会照顾好自己。而在今天这个行业,游戏变了,你必须盯着 IRR。你知道为什么吗?因为在今天这个时代,风险投资不可能成功,除非七巨头参与到你在做的每一件事里。每一家风投投的公司,都在以某种形式向英伟达交税、向某家超大规模云厂商交税,可能还要以某种形式向基础模型交税。而这些东西全都在公开市场上——或者很快会在公开市场上——让人可以投一个不收管理费、不收分成的指数基金。所以你必须去想你的 IRR:我得比它高出 1,000 个基点,才能证明别人该把资本交给我、投到私募市场里。
哈里:你提到了 Town,我请过 JD 上节目,我很喜欢他,我从「plant days」就认识他了。这一笔让我很恼火,因为他是离开之后才创办这家公司的。我记得他刚开始做的时候跟他聊过,他当时在做某个很糟糕的领域——无意冒犯。然后他显然转型了。……我这年纪已经不适合这些了。文基:你才不老,你是小嫩鸡。哈里:对在看的人说一句,跟我同框会显得我年轻很多。
哈里:但我的问题是:Town 那一轮发生了什么、里面的竞争动态,我们都是知道的,我不想展开。我想展开的是:现在对风投来说,「和别人在同一件事上竞争」还重要吗?看起来 Andreessen 有三家公司在做同一件事。很多大平台都这样。今天还在同一个领域里押很多注,这件事还有意义吗?
文基:这是个人偏好问题。从文化上,对马特、肖恩和我来说,我们喜欢对创业者做出承诺。如果我们拿了董事席位、写了一张大支票,那我们希望自己是投入的。如果只是投种子轮、写一张小支票、做一个被动投资人,那是另一回事。但当我们对创业者做出承诺时,我们希望那是一种双向的承诺:我们期待他们把股东的利益放在心上并投入其中,而我们作为股东也需要向他们投入。这也是我们没有投 OpenAI、只留在 Anthropic 的原因。没有别的意思。
文基:再说一次,风险投资正在以「不同人有不同做法」的方式改变。我认为你只需要弄清楚:什么对我们是真诚的、符合我们价值观的,然后照着活。当我们对创始人做出重大承诺时,我们把它看成一条双向街:他们走向我们,我们走向他们。
哈里:今天我们看到很多的一件事,是部署周期的压缩——人们投得快得多。我跟所有 LP 聊,他们都说:天啊哈里,所有人都回来得更快,而且基金更大。这样对吗?还是这是泡沫的信号?
文基:很有意思。LP 想要更小的基金,同时又不想你回来得更快。这两件事里有一件不可能成立。如果我们的机会是真的、如果 AI 是我们一生中最大的经济平台,而你又要更小的基金,那你就会回来得更快。
文基:当然,也有一些大基金回来得更快,那是另一个问题。但我认为我们所处的这个时点,是公司长得太快、它们需要资本来增长。这不是一个可以「没有资本也能增长」的时代。这不是 Google。回头看,Google 在私募市场大概融了不到 5,000 万美元。今天在 AI 里你做不到那样,你需要算力,你需要规模化。
文基:所以对我来说,因为公司长得这么快,资本需求在增长;如果一家风投不提供这笔钱,它们会从你的竞争对手那里拿到。所以如果管理人 18 个月就把一只基金投完,LP 其实应该原谅他们。我认为 LP 应该提问:你想过这件事吗?你怎么管理的?如果情况变糟会怎么样?年份分散(vintage diversification)确实重要,人们必须意识到这一点。
文基:回头看 Menlo 的历史——我们有 50 年历史——我们只有一只基金没有把钱还回来,就是 Menlo VIII,它在 2000 到 2001 年之间、用 10 个月投完。对,那不是我们想要的结果。Menlo VIII。
文基:我提这个,是因为我确实认为年份分散很重要。顺便说,Menlo VII 是 Menlo 历史上最好的基金之一。
文基:你还记得 Accel 2005 年那期吗?就在 Facebook 那期基金之前。他们经历了大规模的 LP 流失,因为他们当时做了一堆清洁技术投资,结果不好。然后是 Facebook 那期。所以我提这个只是想说:作为 GP,你必须非常严肃地对待你对 LP 的受托责任,并且平衡好这个决定。
文基:我确定的一件事是:你不能只有教条化的规则,你得在场上打这场球。然后你必须透明地把你在做什么沟通给 LP,告诉他们正在发生什么。有些 LP 会说:好,我同意你,我想这么玩。有些人不会,你得尊重。但重点是:你可能别无选择,只能用这种方式打这场球。
哈里:你们有没有过一次「换掉某一类 LP」?我的意思是,现在基金规模都挺合理的,你不是 David George 那种向美国财政部开口要钱的,但你有 30 亿美元,这是很多钱,对有些 LP 来说很多。有没有过某个时刻,你们从捐赠基金那类里退出来,突然变成要靠养老金投?
文基:我们历史上——我们的锚定 LP 一直是华盛顿州投资委员会,也就是华盛顿州的公共部门养老金。他们对我们是很好的 LP,我向任何人推荐他们。从 1981 年起他们就是我们的锚定 LP。所以我们从来不需要「换掉某一类 LP」,因为公共部门养老金一直是其中一部分。
文基:这里有一点文化上的渊源。我认为 Menlo 的创始人都出自非常卑微的出身:他们都在没有自来水和厕所的房子里长大。约翰很早就成了孤儿,靠奖学金读的 MIT。所以他们很喜欢为公共部门雇员工作这件事,因为那感觉像是在为自己的父母工作。
哈里:我很喜欢这一点。
文基:所以并没有出现「LP 说:谢谢你,你现在变得太大了,我们觉得你已经超出我们的甜区了」那种情况。没有。但我们确实募了第一只十亿美元级的基金:Menlo IX,2001 年募集,15 亿美元;Menlo X,2004 年募集,12 亿美元。那两只基金的表现没有我们希望的好。
哈里:今天很多 LP 的沟通是你负责的,对吗?文基:很多是我和马特在做。
哈里:你从他们那里听到什么?
文基:就像我说的,我听到部署时间在缩短——人们投得快得多,基金也越来越大。然后我看到的还有「模仿」——我说这个,是因为这其实是一种称赞。我从来不贬低别人,除了你那期。每个 LP 都只想要萨拉·郭(Sarah Guo)的基金。我完全同意她非常了不起,你也应该想要她的基金,很好。但这完全是一种从众心理。
文基:萨拉和迈克非常了不起,毫无疑问。我和他们、和 LP 都花了很多时间。首先,很多 LP 有两个抱怨。第一,他们说:够了,别只给我 TVPI,我要一点 DPI。所以我认为如果你能交付 DPI,你就已经站在桌子的正确一边了;而且当你交付了 DPI,再回去向他们要更多资本会更容易。这是第一点。第二,我认为很多人不投 AI 是负担不起的,我告诉你为什么:他们中大多数人的私募股权组合比风投组合大得多,很多情况下对 PE 的敞口是三到四倍。过去几年很多 PE 投的是软件,而那些仓位直接受 AI 冲击。如果你想对冲你的 PE 组合,你就必须投进 AI。
第 8 节 · 什么时候卖掉一个 40 倍(45:00–54:00)
文基:……在这套经济里。所以正是这一点逼着他们回来。如果你是一个已经给出过 DPI、并且能可信地证明自己会在这场经济里是个玩家的人,我认为你就能从 LP 那里募到钱。
哈里:你得先给过 DPI。我们看到公司比以往任何时候都更快地扩张,也看到非常高的价格。你怎么想这个内部对话:哇,X 公司现在估值 100 亿了,我们要不要从桌上拿走一些筹码?这个讨论长什么样,关于怎么成功卖出,你有什么经验?
文基:我认为你必须退一步,去看任何一个你在这笔钱上已经有 30 倍、40 倍、50 倍回报的局面,然后问自己:我该不该拿走一些?而我认为合适的时点,是当创业者自己也在想从桌上拿走一些的时候。我认为你应该跟他们协同着做。
哈里:如果这个金额根本不重要呢?我这是在把这一期当成咨询课,回头给你开张账单。
哈里:我有一家公司,我们的回报大概 40 倍。我会说,哇,太棒了。你在里面放了 10 万美元,它还给一亿美元的基金带来 400 万美元。文基:我不认为这是金额大小的问题。对我来说就是——锁定收益。你回头看 2021 年那些 SaaS 组合,估值是在相当高的价格上做出来的。如果当时人们能从桌上拿走 10%、15%,哪怕金额很小,它也能锁定收益,让你有能力拿得更久。我跟创业者说的另一件事是:就像你从桌上拿走一些筹码之后,你更可能拿得久一样,我们也是——因为我们现在有能力陪你拿得更久。所以就对齐了。
文基:所以对我来说,你要不要清掉你的头寸?一般不会,除非公司被卖掉。我不感兴趣……唯一例外是,如果你和创始人没有关系,那不一样。但只要你在里面、你参与了,你就会一直陪着——我们是跟创始人同生共死的。
哈里:杰森·莱姆金在节目里说过:只要创始人离开,我就把它当成零。创始人一走,就是零、零、零。创始人离开时,你也是这么觉得吗?你会说,我们当然支持,我们还在这儿,但心理上你会想——不是零。
文基:我的、也是你的朋友尼凯什·阿罗拉(Nikesh Arora)会不同意你,他会说他是「创始人模式」的。看着,像尼凯什这样的人、还有思科的吉图·帕特尔(Jeetu Patel),他们作为职业经理人也是用创始人模式在做事。你说「哦,创始人离开了」这种话,其实对他们是一种冒犯。你看具体情形:是谁接替了他?创始人模式是一种工作方式,它不绑定在某个人身上。任何人都可以是「创始人式」的——就工作方式而言。我认为有些人确实是。比如弗兰克·斯鲁特曼(Frank Slootman):他先后去了 Data Domain、Snowflake、ServiceNow,在每一个地方,他都表现得像创始人,而不是职业经理人。
哈里:顺便说,尼凯什,千万别杀我。我比以往任何时候都更爱你,我一直都爱你——刚才是文基说的,不是我说的。我改天把文基的地址给你。文基:你完了,你走不掉了。哈里:说真的,我挺怕文基的。文基:你在开玩笑吧?哈里:这件事太好笑了。
哈里:那我问你,现在我们看到这么多「卖掉」的交易。比如李飞飞的公司以 82 亿美元卖掉——太惊人了, phenomenal 的退出,恭喜所有参与的人。已经是昨天的新闻了。我是说 OpenRouter,也是昨天的新闻,我们全忘了。我不是轻佻地说这件事——我们接下来是不是只会看到更多的退出?
文基:是的,我认为你会看到更多。因为我觉得有这种比较压力,另外还有一种观念:我们现在的监管环境允许你做并购。之前积压了很多并购做不了,不是因为没有需求,而是因为我们处在另一套监管制度下。而且还有一种观念认为,这种环境不会永远持续。所以第一,你有一个时间窗口;第二,你有比较压力。当 AMD 买下一家世界模型公司,英伟达是不是也得做点什么?别人是不是也得反应?所以每一笔收购都会逼出一堆比较性动态。再加上人们手里有股价:AMD 现在是一家万亿美元公司,85 亿美元还不到它市值的 0.1%,对吧?所以因为这一组因素叠加,你可以做很多事。
哈里:而且 AI 这一波很高。比如 Meta 为 Scale 付了高价,做得好吗?
文基:我想他们会说干得好。如果你看 Muse 带出来的市值,也许那 150 亿美元现在看起来还挺便宜。我更多是为扎克高兴。感觉他几乎有了一个像联合创始人一样的亚历克斯·王(Alex Wang),可以把一些破事分出去。
文基:扎克是个了不起的资本配置者。你回头看他的资本配置历史,非常出色,最好的那种。他花 10 亿美元买下 Instagram,然后他执行出来了。他还花 4 亿美元买下了一家数据公司,那笔交易让他什么都看得见。太聪明了。我认为他们是了不起的技术人,但同时也既懂技术、又会做资本配置的人非常少,扎克是其中最顶尖的。
哈里:如果让你给一个已经上规模的创始人只选一种能力——资本配置,还是产品愿景——你选哪个?
文基:我选资本配置。因为顺便说,资本配置本身也包含了产品愿景:你是在把资本分配到真正重要的东西上。所以某种程度上,决定资本配置的过程里,就包含了决定产品该往哪个方向走。反过来则不成立:有些人可以是伟大的产品愿景家,但他们可能不会去想这件事的回报是什么。
哈里:那 Snap 呢?我喜欢埃文这个人。我的意思是,每年像发免费糖果一样,股权激励高得离谱。你是股东吗?
文基:我们不是 Snap 的股东。但你看,他是个产品天才,这毫无疑问。他对 Snapchat 的愿景以及他执行出来的东西——我觉得可以公正地说,作为 Snap 的股东,你至少在过去七八年里没有得到回报。
哈里:没得到回报?我本来还在尽量说得客气一点。这就像在假期影评里给《泰坦尼克号》打八分。
文基:我觉得它是被回报了的。哈里:我没被回报,我这个爱吹牛的人。文基:对,这个说法不错,这个说法很好。
哈里:好,这非常有意思。你会不会因为人们在赚这么多钱而担心?我看到的销售代表,一单开出去,走出来兜里就是 3,000 万、4,000 万美元。文基:你知道,有件事我一直相信:钱不会改变人,它只是揭示人。我的意思是:人们以为金钱和权力会改变一个人?不,它只是把人揭示出来。如果你在有钱有权之前就是个混蛋,那有钱有权之后,你把它暴露出来。我发现的规律是:那些真正有内驱力的人,就算有了很多钱也依然有内驱力;而那些没有内驱力、只是在假装的人,当钱出现的时候,他们就退出了。所以对我来说,对 A 类玩家来说这一切不会改变,因为对 A 类玩家来说,钱只是记分的方式,他们真正爱的是这场游戏。
哈里:所以你不担心湾区的房价、以及 SpaceX、Anthropic、OpenAI 这些 IPO 将要带来的通胀?那件事让你担心吗?
文基:当然担心。它会改变这个地方的性质。但我们真正的问题——在加州是这个问题,希望伦敦不是——是供给问题,不是需求问题。说到底,我们把建房子的成本和流程极大地推高了,根本没有供给进来。于是需求稍微一起,价格就涨。解决它的办法不是去担心需求,而是增加住房供给。而我们就是没有那个集体的意志力。而且对一个进步派州来说,加州的邻避主义比我想象的还多得多,正是邻避主义挡住了更多住房供给。
哈里:我看到你发过一条推文,是回复布莱恩·阿姆斯特朗的。你说:我欣赏你在那些「觉醒」年代里的领导力。
文基:我的意思是,我特别欣赏布莱恩的一点,是他把自己的原则讲清楚了。他告诉员工:如果你真的想参与政治行动,那 Coinbase 就不是适合你的地方,因为我们不想在这里进行政治对话;如果这对你很重要,你应该去找一个能做这件事的地方。我觉得说这种话需要勇气。而且我认为我欣赏的正是他真诚——当他这么做的时候,我认为那是有代价的:他受到了媒体的鞭挞,也许还有推特上的。但他最终还是说:我们要的是忠于 Coinbase 价值观的人,而这些价值观是由我、由创始人来阐明的。
哈里:你对自己,有没有不真诚的时候?我认为有些时候,你会对创始人说一些话,因为你想让他们喜欢你,或者你想赢下这一单,而那些话并不真正真诚。
文基:我跟你讲,我处理过自己的不安全感、那种「我是个冒牌货」的感觉。现在我对自己的状态更自在了,我觉得我就是不这么做了。如果这意味着我得说一些对自己不真诚的话才能赢下这一单,那我宁愿不赢这一单。但这话说起来容易,因为我处在这个人生阶段,那种「赢」已经不重要了。我当然喜欢赢,但它不会改变我的人生。所以我总说:当你 25 岁、正在建立职业生涯的时候,情况非常不一样,你会不惜一切去赢。所以某种程度上,道德是那些已经成功的人拥有的一种特权。你已经拥有了你拥有的一切,现在要讲道德很容易。问题是:如果让我回到 20 年前、从那时候开始,我还会是个有道德的人吗?那才是真正的考验。而我不认为我能像我希望的那样通过这个考验。
第 9 节 · 五千万美元的基金还能跟巨头竞争吗(54:00–58:00)
哈里:你现在是更好的投资人了吗?你更有钱了。文基:是的。哈里:你没那么害怕了,不怕失败,更愿意全押、更愿意搏一把。
文基:所以我觉得你现在更容易「拼命」。这就像在牌桌上想这件事:筹码多的人赢的杠杆大得多,他们能看到更多的牌。所以很讽刺——这也是我认为我们的资本主义制度被设置成这样:富人会更富,因为他们有更多机会在牌桌上当那个「霸王」。
哈里:那这是不是意味着新兴管理人根本挤不进这场游戏?恕我直言,我不喜欢二元论,但我们在做媒体,你总得说个二元答案。「看情况」没人买。3,000 万到 1 亿美元的基金,就是最糟糕的位置。
文基:是的,今天是这样。那是个很难的位置,因为你在一个别人筹码高得离谱的牌桌上打牌。
哈里:兄弟,我觉得五年前它们还不是。
文基:……如果你足够幸运的话——我不知道这是不是真的,但我确信如果你去看那家公司的股权结构,会有某个小投资人写过一张支票,进了 Anthropic。也许他当时还没有基金,但你写了一张 3,000 万到 5,000 万美元的支票进去,不是我们做的那一轮 40 亿美元,而是更早得多的时候,那你就过得很好。
哈里:对,但他是以天使身份、不需要跟人抢轮次。我想说的是:那些 3,000 万到 1 亿美元的基金,它们往往需要每次只投一两百万、两三百万,把它们塞进一轮里其实挺麻烦的。不,我其实会投 10 万、20 万美元——我是说,我会的,对……
文基:你的原则是对的,我只是在想……我尽量做到智力上诚实,对吧?想想信念这件事。萨拉的基金有多大?我想说是 2 亿美元,而她找到了办法进入一些最有趣的公司。所以这件事是能做到的。
哈里:然后还有 Dave Tisch,我觉得他是个很好的例子,就是 Box Group。对。它跟所有 LP 都喜欢的组合构建方式相反——LP 喜欢的是高持股、集中组合。
文基:我认为总有人能想出怎么反着打球。但他们是顶尖里的顶尖,所以你不能拿他们外推。但总体来说,除非你非常卓越,否则那些位置都很难。我记得我在看萨拉和帕特里克·格雷迪(Patrick Grady)之间的一条推文,大意是萨拉在跟 LP 说:我的策略就是更努力地工作。这大概就是真相,对吧?真相是,每个人都想要一套别人没有的神奇策略。可根本没有神奇策略。风险投资行业里每个人都很聪明。你必须比别人更拼、必须有韧性才能活下来。而萨拉显然必须这样。
哈里:快问快答之前最后一个问题。我们提到 PE 在很多方面被一群 AI 公司挑战,我们看到像 Medallia 这样的公司被「把钥匙交回去」。说得直白点,很多 PE 机构的账本上有一堆挣扎的公司。PE 是不是从结构上就已经完蛋了?
文基:你看,他们都是聪明人,他们知道怎么去搞懂并运营这些公司。而且他们还有控股权。某种程度上,那些风投支持的公司——那些人们用高倍数买下的 SaaS 公司,被讲了一堆漂亮故事,最后被「勺子」收走(getting spooned)——我认为它们处在更难的处境里。别误会,我认为 PE 也是挑战,但我说风投支持的那些公司更难,是因为:至少 PE 里你有一个控股股东,他能控制公司、能做事情。而你有一大堆僵尸 SaaS 公司,没有人持股足够多到能做任何事,没有人在乎,那你要怎么把这艘船靠岸?至少 PE 还能对它做点什么。当然,让这艘船靠岸对所有人都会很难。但我认为在 2021 年那一批 SaaS 公司里,最好的结果就是被 Bending Spoons 这样的买家收掉——那其实就意味着拿回本金。而最坏的结果就是归零。
哈里:又是欧洲的「弯曲勺子」。我就把这句话放在这儿。
第 10 节 · 快问快答与收尾(58:00–结束)
哈里:快问快答这套问题是乔夫和我一起凑的。乔夫是你团队的人。文基:是的,他拿回来一些问题还挺狠的。
哈里:你为什么喜欢口袋方巾?
文基:我小时候根本不在乎自己怎么穿,完全没花过心思。直到有一次我爸跟我谈,他说:听着,你穿衣服不是为了你自己,是为了别人——你在向他们表明这是一场重要的会面,你在向他们表达你在做的事有多重要。所以对我来说——我的合伙人还拿这个开我玩笑——我参加合伙人会议会特意穿好,因为那像是我给自己的一个信号:我要见的人非常重要,我要做的事非常重要,我得非常认真地对待它。哈里:我现在反而有点愧疚了。文基:天啊,乔夫就是给我设了这个套,对吧?天啊,我喜欢这个,真的很好。哈里:是啊,妈的。文基:干得好,我大概该多想这件事。
哈里:你可以投一只种子基金和一只成长期基金,但不是 Menlo。你会投哪只?
文基:我非常尊敬 Bessemer 那帮人。我和拜伦(Byron)一起做过联合创始人,我也认识戴维·卡恩(David Kahn)。我认为他们极其自律。所以如果我可以投 Menlo 之外,我会投 Bessemer。
哈里:那是成长期基金。种子基金呢?
文基:我在找的是那些会投进有意思的 AI 公司的人。有一群从 MIT 出来的家伙,叫 E14,我觉得他们投的都是有意思的 AI 公司,而且他们似乎真的懂 MIT 那个生态。
哈里:那当你听说要跟他们竞争时,你会「哦,妈的」的,是谁?文基:我更多是想到某些人,而不是某些机构。但我会说 Benchmark,超级难打败。哈里:Benchmark 比红杉更难打败?文基:我认为是。他们两家显然都是伟大的机构,但 Benchmark 我认为特别难打败。不管他们怎么做,埃里克、切坦、埃弗雷特和杰克这几个人的组合,就是一头猛兽。
哈里:对一个在这个时点把资金配置到风投里的 LP,你最大的一条建议是什么?
文基:看挡风玻璃,不要看后视镜。业绩和财务表现是后视镜里的计算,它们擅长告诉你他们过去做了什么,但它们不告诉你某家机构将来会怎么样。业绩是一个滞后指标,而且是滞后五到七年的指标。所以我的建议是:去给一群创业者或者成功的 AI 公司打电话,问他们,谁是他们尊敬的合伙人——我的标准是,这些创始人还没有拿过这个人的钱。如果你正在考察的机构里,没有几位这样的合伙人,那这就是你的挡风玻璃。
哈里:你怎么防止你的团队变得傲慢?你们现在手里是一副好牌。
文基:你只和你的上一笔投资一样好。不管你是草原上的狮子还是羚羊,都不重要:早上醒来,如果你是狮子,不跑就没得吃;如果你是羚羊,不跑就活不下去。你就得跑。我觉得你必须认为,最重要的一场会面是下一场,最重要的一笔投资是下一笔,最重要的一次董事会是下一次。如果你不把时间花在当下、去想这件事,我认为你会输掉这场游戏。
哈里:当你们一起把财富做大时,婚姻的秘诀是什么?
文基:哇。首先,你得娶一个比你更好的人——我做到了。然后你得说服对方留下来陪你。找到一个能激励你成为最好版本的自己、并支持你成为那个人的人生伴侣,我觉得这是关键。我认为一段长期婚姻的核心,是真正的尊重。是爱加上真正的尊重,而我认为尊重极其重要。而尊重来自你们互相激励,成为彼此能成为的最好版本。
哈里:你收到过的最好的建议是什么?你提到过史蒂夫·斯隆(Steve Sloane)先生和他的岳父。
文基:他岳父是我最好的朋友之一。他曾经对我说:做对的事,你永远不会错。但正确的事,往往就是难的事。我收到的最好的建议,其实都围绕着「和人相处」。罗纳德·里根有一句话,是 Trigo 当时的 CEO 汤姆·赖利(Tom Riley)有一次告诉我的:一个人能做成的事没有上限,只要他不在乎功劳记在谁头上。我在职业生涯早期非常在意要拿到功劳,总在想:我会不会拿到功劳?后来我放下了这一点,专注在「做对的事」,不去担心功劳是不是我的。这其实让我很解放,我觉得它让我成了一个更好的队友。
哈里:我喜欢这句。我觉得没有比这句更好的收尾了。你的谦逊令人惊讶。第一,你非常让人安定,我几乎觉得你该去 Headspace 或 Calm 上做节目;第二,那种谦逊我在风险投资人身上很少见到。
文基:非常感谢你跟我做这一期。
哈里:你节目上成功的人太多了,我宁愿替你把门槛降一降。
哈里:我非常享受这一期,谢谢你。你看这种节目,你就知道为什么线下要好得多,这是没法线上替代的。谢谢你。
文基:谢谢你,哈里。我得说,我的同事克莱尔本来要跟我一起来,她说:我一直看哈里,他已经成了我最喜欢的节目,尤其是你和罗里、杰森一起做的那档。她说,这是它了,《All-In》播客是我的第一节目。所以我得说,你到处都在收获粉丝。
广告:但今天离开之前——Blitzy,为大规模企业场景打造的全自主软件开发平台,赞助今天的节目。企业代码库的规模早已超出人类的理解范围:几千万行代码、几十年的技术债、现有工具根本看不透的复杂度。Blitzy 从「理解」开始——上千个智能体把你的代码库逆向工程成一张专有的知识图谱,标出架构依赖与业务逻辑;这张图谱会在任何人给你派单之前,把藏在代码里的每一个 CVE 和零日漏洞翻出来。在这份上下文之上,Blitzy 自主执行整个史诗级任务:把遗留系统现代化、以 5 倍速度交付新功能、批量修复平台上暴露出来的 CVE。Blitzy 不只是生成代码,它对每一行都做验证和端到端测试。这就是为什么财富 500 强能用 5 倍速度交付企业级代码。访问 blitzy.com/20VC 了解更多。
广告:Blitzy 帮你更快地构建,Flex 帮你更聪明地管钱。企业主把整个财务生活都放在 Flex 上:从公司收入到个人支出,一个平台全包。每一笔支出都可以先垫 60 天,可以动用随收入增长的资本,可以在 32 种货币、170 个国家付款给供应商,再加上整个后台——账单、报销、会计,全都在一个地方。于是你花在对账上的时间更少,花在增长上的时间更多。这就是为什么数千位企业主都在用 Flex——它被评为《快公司》2026 年最具创新力公司之一。访问 flex.one,F-L-E-X 点 O-N-E,并使用优惠码 20VC。
广告:Flex 管你的财务,Vanta 管你的合规。当你做一家公司时,你会学到:信任才是成交的关键。你的产品可能最好,但今天没有安全证明,买家就不会签字。如果没准备好会发生什么?客户来要合规证明,你去救火的时候,交易就卡住了;你的工程师被从路线图上拽下来准备审计;每一场企业对话都变成一场可怕的消防演习。这正是 Vanta 出现的地方。Vanta 是领先的代理式信任平台,不仅让你快速合规——覆盖 SOC2、ISO 27001、HIPAA、GDPR 这些框架——还通过持续监控你的控制项让你一直合规。于是你的交易继续推进,你的工程师继续真正在构建。现在,无论你在哪工作都能访问 Vanta 智能体,哪怕你的团队活在 Claude 或 Cursor 里。这就是为什么 16,000 多家公司——包括 Ramp、Harvey 和 Writer——信任 Vanta。证明你已为生意做好准备,并在 vantaa.com/20VC 拿到 1,000 美元折扣。
References
- 120VC 官方单集页:20VC: Is Seed Investing Dead Without a $1BN Fund?
thetwentyminutevc.libsyn.com
- 2Menlo Ventures 官方人物页:Venky Ganesan
menlovc.com
- 3
- 4
- 5
- 6Galbraith 的「比兹尔」(The bezzle)
en.wikipedia.org
- 7AMD 官方新闻稿:AMD to Acquire World Labs
ir.amd.com
- 8NVIDIA 官方博客:NVIDIA to Acquire Hugging Face
blogs.nvidia.com
Comments