婚姻为什么会碰到公司:夫妻共同财产为何不等于共同经营权
婚姻可能让配偶分享企业形成的财产利益,却不会自动赋予股东资格或经营控制权;理解这三层边界,才能看清家庭劳动、公司治理与未来退出安排如何衔接。

如果一家公司是在婚姻存续期间做起来的,离婚时最容易出现两种相反的直觉:公司是一个人创立的,配偶凭什么分;公司是夫妻共同生活支撑的,为什么不能直接一人一半。
两种直觉都把不同的权利揉成了一团。婚姻可能让配偶分享企业形成的财产利益,却不会因此自动取得公司的股东资格,更不会自动取得董事、经理或日常经营者的权限。企业越重要,这三层越需要分开。
先把三个「共同」拆开
家庭里的共同,首先是共同生活和共同承担风险。公司里的共同,则可能是共同出资、共同持股、共同表决,也可能只是两个人一起工作。它们的法律入口并不相同。
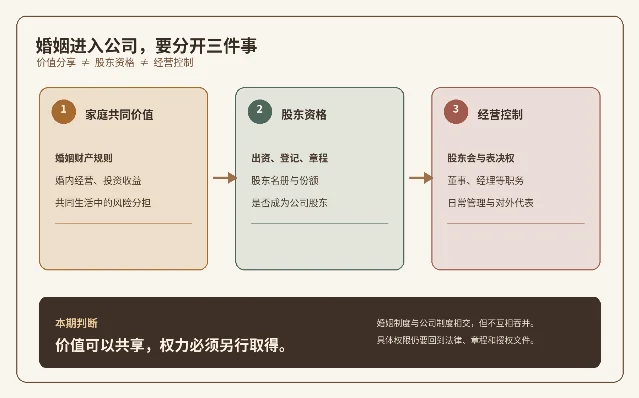
可以先用三个问题判断一项争议属于哪一层:
- 家庭共同价值:婚姻期间产生的经营、投资收益,是否进入夫妻共同财产?
- 股东资格:谁出资、谁登记、谁受章程和股东名册约束?
- 经营控制:谁能参加股东会表决,谁担任董事或经理,谁能代表公司对外作出决定?
第一问的答案,不能直接替第二问和第三问作答。配偶可以对企业价值有财产上的请求,却不必然成为公司的股东;成为股东,也不等于可以绕过章程管理公司。
婚姻先分享的是经营结果,不是公司人格
《中华人民共和国民法典》第一千零六十二条把婚姻关系存续期间的工资、生产经营收益和投资收益列入夫妻共同财产,并规定夫妻对共同财产有平等的处理权。第一千零六十五条又允许双方用书面形式约定婚前财产和婚内所得的归属;第一千零八十七条规定,离婚时共同财产先由双方协议处理,协商不成再由法院根据财产具体情况判决。1
这几条规则处理的是夫妻之间的财产关系。它们回答「企业在婚姻生活中形成的收益,是否应当被共同计算」,没有把公司本身变成夫妻共同共有的一件家庭物品。
这个区别很容易被「股权」两个字遮住。股权既包含可估值的财产利益,也包含参加公司治理的成员资格。前者可以进入婚姻财产分配;后者还要看出资、登记、章程以及公司法上的转让条件。把一方应得的股权价值写成现金补偿,和让这一方成为公司的股东,是两种不同的处理。
婚姻共同财产制的政策理由并不神秘:家庭通常把收入、时间和风险放在一起计算。一个人经营企业时,另一人可能承担搬迁、照护、家务或收入不稳定的后果。法律若只看谁在办公室签字,就会把共同生活对经营的支撑全部隐形化。反过来,若只要结婚就把企业的股东资格和管理权一并转移,又会伤害公司的独立运行和其他股东的预期。
美国的共同财产制提供了一个有用但不能照搬的对照。Cornell LII 的法律概念条目指出,在承认 community property 的州,婚姻期间由任一配偶取得的资产、收入甚至债务,可能被视为双方共同拥有;美国并非所有州都采用这一制度。3 这里的比较价值在于:不同法域都可能选择让婚姻共同承担经济结果,但共同承担结果不等于让家庭身份替代公司的治理结构。
公司为什么不能被婚姻直接打开
公司制度要解决另一个问题:企业如何作为一个独立的交易主体面对员工、客户、债权人和其他股东。家庭账本和公司账本可以发生资金往来,却不能因为两个人是夫妻就天然变成同一张账。
最高人民法院在 2025 年公开的《最高人民法院关于适用〈中华人民共和国公司法〉若干问题的解释(征求意见稿)》中,把公司财产与股东财产混同、股东过度控制等列为判断法人独立地位是否被滥用的因素,并写明「股东为夫妻二人的,不适用公司法第二十三条第三款有关一人公司的规定」。这是一份征求意见稿,不是可以直接援引的现行裁判条文;但它清楚展示了一个制度边界:夫妻共同生活的财产关系,不会自动把两个登记股东压缩成一个公司法主体。2
边界的另一面也同样重要。公司独立,不代表股东可以把家庭财产权益藏进公司里。最高人民法院发布的《人民法院民商事审判年度报告(2025)》把「股东恶意转让股权逃废债」和「夫妻协议离婚时故意让负债一方少分财产逃废债」并列为需要治理的现实现象。4
这说明婚姻法和公司法各自保护的对象不同:婚姻财产规则防止共同生活中的一方被无故排除,公司法规则则防止企业、债权人和其他股东被家庭内部安排牵连。两套规则相遇时,最稳妥的问法不是「公司到底属于谁」,而是分别追问:哪一项价值属于夫妻共同财产,哪一项权利属于公司或股东,哪一项决定需要按照章程和授权作出。
夫妻共同经营时,婚姻会进入治理,但不等于治理消失
现实中,很多企业并不是一个人上班、另一个人完全置身事外。配偶可能共同出资,也可能一个人负责对外经营,另一个人负责账目、客户、照护和家庭资源调度。这样的夫妻企业不能只用「股东」或「家庭成员」一个标签解释。
一项 2026 年发表于 Pacific-Basin Finance Journal 的研究,考察了 2011—2023 年上海、深圳 A 股市场中的家族控制上市公司。论文把配偶共同治理作为企业治理结构的一种差异,摘要报告它与更高的创新投入显著相关;作者把可能的作用机制指向代理成本降低和持续创新能力增强。5
这个结果不能被翻译成「夫妻一起经营的公司一定更好」。样本是上市家族企业,结论来自观察性公司数据,论文讨论的也是关联及其机制检验,不是婚姻本身造成创新的实验因果。它真正提供的线索是:当配偶同时进入所有权和治理,家庭中的信任、监督和长期目标可能改变企业决策,但这种改变仍然要通过股权结构和治理安排发生。
另一项 2026 年发表于 Annals of Tourism Research 的研究,访问了中国阳朔五个社区中经营乡村旅游业务的夫妻,使用深度访谈和配对分析,发现这类夫妻企业常通过任务分工、按家庭角色协作,以及家庭劳动与工作场所相互复制来应对季节性经营。作者据此讨论夫妻企业对家庭凝聚、适应性和跨代连接的影响。研究是特定地点、特定行业的小样本质性研究,不能代表所有家庭企业。6
把两项研究放在同一条线上,可以看到一个比「夫妻合作有好处」更具体的机制。上市公司研究把婚姻关系放进股权和代理成本变量,乡村旅游研究则把夫妻放进劳动分工和家庭时间安排。它们的交集是:婚姻会把信息、信任、劳动和风险带入企业决策,降低某些协调成本,同时也把家庭冲突和企业冲突叠在一起。企业若要长期运行,必须把这种关系转换成可识别的职责、表决和退出规则,而不能只依赖「我们是一家人」的默契。
离婚时,优先处理的是价值结算,不是把公司劈成两半
一家公司不能像一套房那样简单切成左右两半。企业有客户、员工、债务、知识产权和持续经营价值;把一个配偶直接塞进管理层,也可能改变其他股东和交易相对人的权利结构。
因此,离婚或婚姻关系调整时,至少要把三种安排分开谈:
| 要处理的对象 | 需要核对的事实 | 不能直接推出的结论 |
|---|---|---|
| 婚姻期间形成的企业价值 | 出资来源、经营收益、婚内增值、家庭支出与共同负债。民法典把生产经营和投资收益列入夫妻共同财产,并规定离婚时处理共同财产。1 | 价值应被共同计算,不等于公司资产直接成为夫妻共有物。 |
| 股东身份和份额 | 谁出资、谁登记、章程如何规定、其他股东是否受优先购买或同意规则约束。2 | 配偶应获得财产补偿,不等于当然取得股东名册上的资格。 |
| 经营和代表权限 | 股东会表决、董事或经理任职、日常管理授权、对外签约和信息权限。 | 配偶熟悉家庭账目或参与家务支持,不等于可以单独代表公司。 |
这张表不是替个案作结论,而是在阻止一个常见的逻辑跳跃:从「我对这家公司有财产上的利益」跳到「我因此可以管理这家公司」。更合理的结算方式,往往是让经营者保留必要的控制和持续经营能力,再通过现金、其他共同财产或依法可行的股权安排补偿另一方;若双方本来就共同持股、共同经营,则还要额外处理表决僵局、估值和退出。
这里还需要把家庭贡献写进计算,而不是只把现金出资当作贡献。民法典第一千零八十八条规定,夫妻一方因抚育子女、照料老年人、协助另一方工作等负担较多义务,离婚时有权请求补偿。1 这并不意味着每一项家务都会自动换算成公司股份,却说明企业价值不能只沿着「谁签合同、谁拿工资」一条线追溯。
未来要把三种权利写成三份安排
婚姻和公司都需要默认规则,但默认规则越复杂,越不能指望一张结婚证替人完成所有设计。更稳妥的方向,是把三个接口提前拆开:
- 价值分享:在婚前或婚内财产约定中写清出资、收益、婚后增值、家庭投入和关系结束时的补偿方式。民法典已经给出书面约定的制度入口,具体内容仍需符合适用法和证据要求。1
- 股东资格:在公司章程、股东协议和登记文件中写明持股、表决、转让、信息取得和死亡或离婚后的估值、购买与退出机制。婚姻财产约定不能替代公司的组织文件。
- 经营授权:把任职、薪酬、签约、账户权限和日常管理分工单独写清。配偶可以是员工、共同经营者、股东、董事,也可以只是家庭成员;这些身份可以重合,但不应默认重合。
这种拆分也保护配偶本人。只有把家庭贡献、企业价值和公司控制放在不同文件里,配偶才不必通过争夺管理权证明自己曾经参与共同生活;企业经营者也不必把全部家庭争议都塞进公司账目。两个人都能知道自己拥有何种利益、承担何种风险,以及关系变化时有哪些出口。
婚姻制度走到现代,并不是把家庭变成公司,也不是把公司排除在家庭之外。它更像一个接口:把共同生活中形成的价值和风险送进公共规则,再把企业的法人财产、股东资格和经营权限留在各自的制度轨道上。
婚姻的价值因此不在于让配偶凭身份替另一人控制企业,而在于承认共同生活对财富形成的真实参与,同时允许每一项权利回到它应有的来源。沿着这个方向往未来看,婚姻会继续承担共同责任,但它打包的功能会越来越少;价值可以共享,权力必须另行取得。
References
- 1《中华人民共和国民法典》
guangdong.chinatax.gov.cn
- 2《最高人民法院关于适用〈中华人民共和国公司法〉若干问题的解释(征求意见稿)》
court.gov.cn
- 3Community property|Cornell Legal Information Institute
law.cornell.edu
- 4人民法院民商事审判年度报告(2025)
court.gov.cn
- 5
- 6Constructing the 「we」: Rural tourism couple businesses
sciencedirect.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.