IronNet 失败拆解:前 NSA 局长卖 AI 威胁检测,为什么 66 个客户撑不起一家上市公司
IronNet 把网络威胁检测做成需要多家机构共同参与的共享网络,用 12 亿美元估值上市,两年后停业、破产;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「产品的价值取决于参与方数量时,客户数量就是收入上限」这条增长链,并给出七条可证伪阈值。

2014 年,基思·亚历山大(Keith Alexander)从美国国家安全局(NSA)局长任上退下来后创办了 IronNet,与他一起的还有来自美国国防部、国家反恐中心和国防高级研究计划局的一批前官员 1。公司在 2021 年 3 月 15 日宣布与 LGL Systems Acquisition Corp 合并上市,公告写下的定位是「用 AI 驱动的行为分析发现没有特征签名的攻击」,备考企业价值 9.27 亿美元,对应备考股权价值 12 亿美元,另有 1.25 亿美元按每股 10 美元的 PIPE 配售,交易完成后以 IRNT 为代码在纽约证券交易所交易 2。
上市后第一个完整财年(截至 2022 年 1 月 31 日)收入 2,754 万美元,比上一年的 2,920 万美元少 6% 3。下一个财年收入 2,726 万美元 4。到 2023 年 9 月 29 日,公司停止几乎全部业务活动,遣散剩余员工;10 月 12 日向特拉华州破产法院申请 Chapter 11 重整,案号 23-11710;公司靠 ITC Global 提供的 1,000 万美元破产融资把重整流程走完 15。
一句话总结:IronNet 把网络威胁检测做成一个需要多家机构一起用的共享网络,以 12 亿美元估值上市,两年后停业、破产,上市时的老股东在重整方案里被清零。
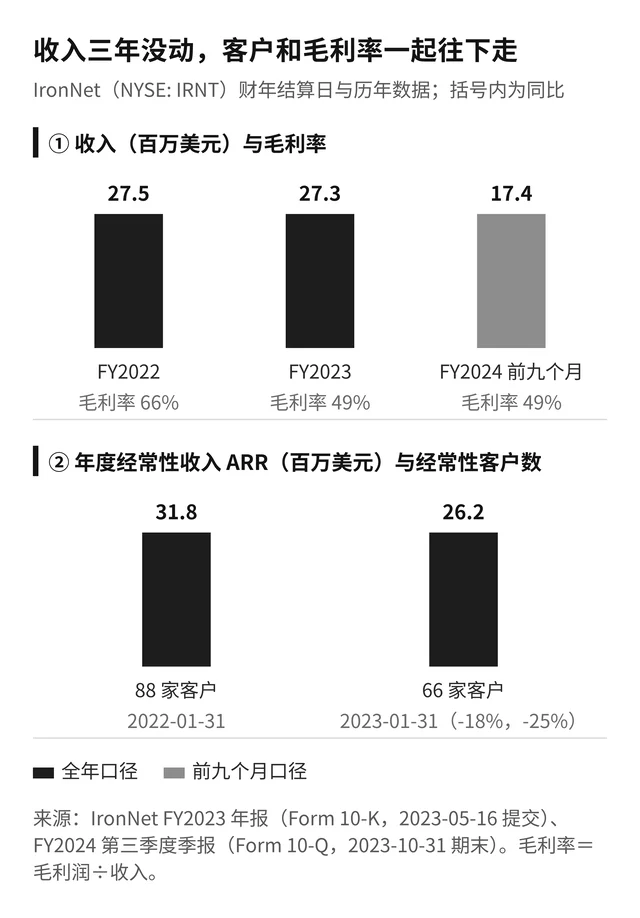
增长判断:链断在客户数量这一层。它的产品价值随参与机构数量上升,客户却始终是少数决策慢、按项目采购的大机构:经常性客户从 88 家降到 66 家,年度经常性收入(ARR)从 3,180 万美元降到 2,620 万美元,收入连续两年停在 2,700 万美元;同期开票额(calculated billings)从 4,290 万美元先掉到 2,710 万,再掉到 2,080 万美元,比收入的下跌早一整年 34。
增长因果链:参与机构太少 → 共享情报的边际价值低、签约靠逐个说服大客户 → 收入两年零增长而组织按上市公司的成本结构铺开(2022 财年三项经营费用合计 2.48 亿美元,是收入的 9 倍)→ 现金从 4,767 万美元掉到 757.6 万、再到 78.7 万美元,只能靠董事与关联方票据续命 → 2023 年 9 月 29 日停业,云服务商 AWS 当日终止服务 → 破产重整,老股东清零。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:创始人的履历就是入口
IronNet 在年报里直接写明,创始人亚历山大「是历史上任职时间最长的 NSA 局长、也是美国网络司令部的首任司令,他的身份本身就是与大型企业和政府买家建立关系的重要业务拓展资源」4。销售方式是把情报机构的工作方法卖给同类买家:政府、国防、能源、金融、医疗与航天这些一旦被攻破后果严重的行业。这套入口在收入上的表现是客户高度集中——2022 财年六家客户贡献 51% 的收入,其中两家合计 21%;2023 财年八家客户贡献 61%,其中两家合计 22% 4。到 2024 财年前九个月,四家客户合计 51%,最大一家占 15% 5。
结论:获客入口的质量很高,能进的门很少;入口越高端,单位客户的数量与续约频次越低,收入因此从一开始就绑在少数几家机构的预算上。
2. 激活:把检测能力装进客户网络,交付里有硬件
公司的激活动作是把检测能力部署进客户网络。合并公告把这套产品分成两种形态:IronDefense 装在客户自己的网络里做行为分析,IronDome 把各家检出的异常匿名汇总、再把攻击模式分回给所有成员 2。交付物里有硬件设备:2023 年 1 月 31 日的资产负债表上,存货 266.9 万美元,预付保修 121.8 万美元 5。部署形态在 2022 年 12 月收窄过一次,公司停止向新客户提供私有云、本地与混合部署,只留云端 4。
结论:激活环节同时消耗硬件、云资源和人工,客户越少,摊在每家客户头上的这部分固定成本越高。
3. 留存:经常性客户从 88 家降到 66 家
IronNet 是少见地公开披露客户数的公司。2022 财年末,经常性软件客户 88 家,同比增长 226%;2023 财年末 66 家,同比减少 25% 4。同一张表里,ARR 从 3,180 万美元降到 2,620 万美元,减少 18% 4。公司自己给出的解释是「客户数在 2023 财年下半年受到流动性状况的负面影响」4。合同长度在同一时期变长了:按金额加权的平均合同期从 2.7 年升到 3.2 年 4。
结论:客户在减少,剩下的人签得更久;这一组合让当年的收入看起来稳定,同时把未来的续约压力集中到更远的一点上。
4. 收入:两年停在 2,700 万美元,最后一季掉 35%
2022 财年收入 2,754 万美元,2023 财年 2,726 万美元,两年间几乎没有变化 34。2024 财年前九个月收入 1,735 万美元,同比减少 14%;其中第三季 456 万美元,同比减少 35%,专业服务收入从 31.4 万美元降到零 5。比收入更早转向的是开票额:2021 财年 4,290 万美元,2022 财年 2,710 万美元(-37%),2023 财年 2,080 万美元(-23.2%)34。
结论:开票额连续两年两位数下滑而收入只动了一点点,说明收入的稳定来自已签合同的摊薄确认,新签的钱在这之前就已经少了。
5. 推荐:需要别人一起用的那一环
IronDome 的设计是每家成员把自家网络上的异常匿名共享给集体,再由平台把跨机构的攻击模式分回去,公司把它描述成「把剧本反过来」——任何一方被攻击,其他成员都能提前看到 4。这套机制的产品前提是同一行业里有多家机构同时参与。公开材料里没有出现任何一个社区(能源、金融、军工)的参与机构数量,也没有参与方的活跃度口径。
结论:这个产品的价值与参与方数量直接相关,而参与方数量从公司上市到破产都没有出现在披露口径里;它最该被计分的那一项,年报里始终没有位置。
Part O:市场机会(TAM / SAM / SOM 真实边界)
IronNet 所在的品类叫网络检测与响应(Network Detection and Response,NDR),指的是用行为分析发现那些查不到特征签名的网络流量异常。这个市场在增长:MarketsandMarkets 给出的口径是 2026 年 43.4 亿美元,2031 年 72.9 亿美元,年复合增长 10.9% 6;Grand View Research 给出 2026 年 41 亿美元、2033 年 81 亿美元、年复合增长 10.1% 7。两家机构的规模口径接近,给出的增速都在 10% 上下。Gartner 在 2026 年 5 月 18 日发布了这一品类当年的象限报告 8。
公司当年讲的市场更大:合并公告写的是「一个正在增长的 250 亿美元安全细分市场」2。250 亿美元与今天第三方给出的 41 至 43 亿美元之间差了五倍以上,口径的差别在于把整个安全细分算进来还是只算 NDR 这一格。
可服务市场另有边界。IronNet 的买家必须是网络复杂度高到需要行为分析、又愿意把检出结果共享出去的机构,所以它的可获取市场由两个数字标定:2023 年 1 月 31 日账上的 104 名全职员工,以及 2023 年 10 月 31 日剩下的 78.7 万美元现金 45。
结论:需求还在增长,同一品类里的公司在这一年之后继续增长;IronNet 占的那一格要求客户愿意让外部机构看见自己的网络流量,而愿意这么做的机构数量本身有限。
Part S:战略定位(三次移动)
第一次移动发生在 2014 到 2021 年:把情报机构的工作方法做成一个可以卖的产品,再用资本市场放大它。合并公告里的原话是「以集体防御(Collective Defense)改变网络安全」,并把它与 SolarWinds 供应链攻击这样的具体事件绑在一起 2。公告预期的交易净收益约 2.67 亿美元,前提是 SPAC 的公众股东不赎回 2;年报里实际到账的合并部分收益是 1,330 万美元,1.25 亿美元来自 PIPE 3。
第二次移动在 2022 到 2023 年,从增长转向结构。2022 年 9 月至 11 月,公司裁掉 111 名员工,约占当时人力的 44% 4;2022 年 12 月起对新客户关闭本地部署;2023 年 5 月提交年报时,审计口径里已经写明「对我们能否持续经营存在重大疑虑」4。2023 年 7 月 17 日,公司通知纽交所将自愿退市 9,7 月 27 日提交退市表格,8 月 6 日退市生效、股票转入场外市场交易 5,同期与 C5 Capital 关联方签署的私有化安排在破产程序中未能完成 10。
第三次移动发生在破产之后,且不再由原来的公司主导。2024 年 1 月 18 日,破产法院确认重整方案,方案生效时公司此前发行的全部股权证券自动注销、新普通股按方案分配给特定债权持有人 5;同日提交的季报显示,重整期间的 1,000 万美元借款截至 2024 年 1 月 29 日已提取 999.9 万美元,出借方来自 C5 旗下的 ITC Global Advisers 510。2024 年 2 月 22 日,公司提交表格 15-12G 注销证券登记 10。2026 年 2 月 17 日,C5 系的两家公司宣布合并:托管安全服务商 ITC Secure 与 IronNet 组成 Collective Defence,总部设在卢森堡,在美国、英国与新加坡设办公室,公司主席安德烈·皮纳尔(Andre Pienaar)是 C5 Capital 的创始人,CEO 是阿尔诺·罗伯茨(Arno Robbertse)11。这段关系比破产更早:ITC Secure 在 2019 年 11 月 21 日就与 IronNet 合作,在英国推出第一个把集体防御托管成服务的产品 12。
结论:定位从头到尾都在说「集体防御」这一件事,而每一次活下去的动作都在缩小能够参与这个集体的客户范围;到 2026 年,同一个说法被交到了一家托管服务商手里,它靠人力与既有客户清单就能把它卖掉。
Part C:竞品矩阵与替代关系
同一时期,同一格市场里的公司给出了三种结局。Darktrace 在 2024 年 10 月被 Thoma Bravo 以约 53 亿美元现金完成收购,2026 年连续第二年进入 Gartner 的 NDR 象限领导者 1314。Vectra AI 在 2026 年 5 月进入同一张象限的领导者位置,并称自己的执行能力排位最高,继续独立经营 8。端点起家的 CrowdStrike 在 2027 财年第二季(截至 2026 年 7 月 31 日)收入 14.7 亿美元、同比增长 26%,全年指引约 59.9 至 60.1 亿美元 15。Palo Alto Networks 2026 财年收入 114.80 亿美元,第四季 34.1 亿美元、同比增长 34%,下一代安全 ARR 91 亿美元、同比增长 63% 16。
| 对手 | 卖的是什么 | 与本案的关系 |
|---|---|---|
| Darktrace | 用 AI 做企业网络的异常检测,与 IronNet 同属 NDR 品类 | 同一格里的退出口:卖给出价方,产品与客户并入更大的安全服务商 13 |
| Vectra AI | 同类 NDR 平台,主推云端与混合攻击面检测 | 同一格市场里继续独立经营的一方 8 |
| CrowdStrike | 端点起家,向上做云、身份与数据安全平台 | 客户把预算按平台下,单品被并进平台采购 15 |
| Palo Alto Networks | 平台化整合,把 NDR 这类能力并进一个安全方案里 | 采购科目被上移,单品的位置被平台覆盖 16 |
| 客户自建与情报共享联盟 | 行业信息共享与分析中心(ISAC)一类由行业或政府牵头的共享机制 | 共享情报这件事本身有免费的公共替代,本案材料内未见其规模口径 |
结论:同一品类里的其他公司要么把自己卖给资本、要么继续独立增长,「集体防御」作为采购科目没有对手,因为客户不按这个名目做预算;它要争的是客户安全预算里已经属于平台与端点的那一格。
Part P:产品设计(一个需要别人一起用的产品)
产品由三部分组成。IronDefense 是网络检测与响应产品,用 AI、机器学习与行为分析在网络流量里找异常,再由公司的分析师研判后产出告警;IronDome 把多家成员的检出结果匿名汇总,指出跨机构的攻击模式;Expert System 把分析师研判过的数千条告警反哺给模型,用来维持检测精度、减少告警疲劳 4。合同形态是多年期订阅,客户按年或按月预付,交付里既有云上的分析服务,也有装在客户侧的设备 4。
产品最关键的一环在客户之外。IronDome 的数据来自成员各自网络上的匿名异常,参与机构越多,能看见的攻击模式越完整;参与机构集中在一两家时,共享带来的增量有限(推断,置信度 B)4。停业之后发生的一件事把这种依赖关系暴露得很直接:2023 年 9 月 29 日公司停止业务活动,AWS 随即终止了云服务,公司要走进破产法院、拿到 10 月 13 日签发的临时命令,才重新签下恢复协议,拿回客户数据与云上的运行环境 5。
结论:这个产品的最小可用单位是「同一行业里两家以上愿意互相共享的机构」,而公司的收入结构是按单一大客户来卖的,销售方式与产品前提在客户数量这一层互相拉扯。
Part E:商业模式与单位经济(Unit Economics)
收入结构在上市时就已经定形:产品、订阅与支持占九成以上,专业服务占一小部分。2022 财年产品、订阅与支持收入 2,534.7 万美元,专业服务 219.7 万美元;2023 财年分别是 2,570.3 万美元与 155.4 万美元 4。毛利率的形状比收入更早变化:2022 财年毛利润 1,816.1 万美元、毛利率 66%;2023 财年毛利润 1,326.3 万美元、毛利率 49%;2024 财年前九个月毛利率 49% 345。公司在 2024 财年第三季的说明里把毛利率下降归给两件事:收入减少,以及存货核销带来的硬件成本上升 5。
费用侧从来没有跟着收入缩。2022 财年研发 5,289.9 万美元(占收入 192%)、销售与营销 8,292.2 万美元(占收入 301%)、一般与管理 1.121 亿美元(占收入 407%),三项合计 2.479 亿美元,是收入的 9 倍;2023 财年三项降到 1.210 亿美元,仍是收入的 4.4 倍 4。经营现金流 2022 财年净流出 8,370 万美元,2023 财年净流出 6,490 万美元 4。
钱的来路在两年里换了性质。2022 财年融资活动净流入 1.034 亿美元,主要来自 PIPE 的 1.25 亿美元、合并交割到账的 1,330 万美元与硅谷银行创新信贷基金的 1,500 万美元桥贷;2023 财年融资净流入 2,750 万美元,其中 2,190 万美元来自可转换票据与关联方借款,另有 790 万美元来自为已归属限制性股票代扣税款而收到的现金 34。借款的名单写在季报里:破产申请日,董事及其关联方持有的票据本金合计 847.5 万美元(共八名出借人,其中七人是公司董事或董事关联方),C5 关联方持有的票据本金 1,547.5 万美元,另有一张 55.6 万美元的票据 5。
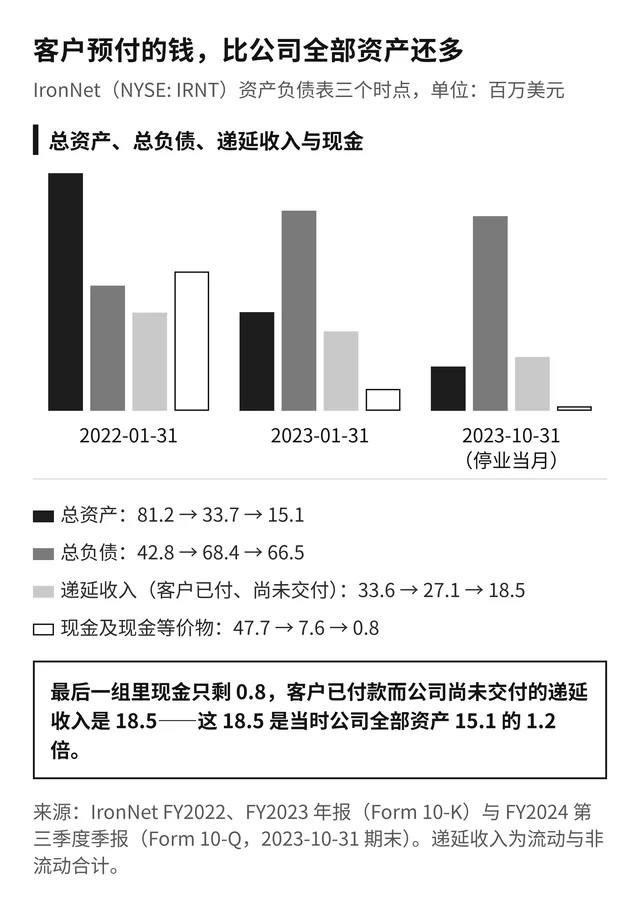
到停业当月,资产表已经把交付能力说清楚:总资产 1,507.9 万美元,总负债 6,649.8 万美元,股东权益为负 5,141.9 万美元,累计亏损 5.513 亿美元 5。其中递延收入 1,849.6 万美元——这是客户已经付款、公司尚未交付服务的那部分,比公司全部资产还多 22%;现金及等价物 78.7 万美元,比一个月前又少了一截 5。
结论:客户预付的钱在公司活着的时候被当作现金用,在交付能力丧失的那一刻变成要还的债;它比公司的全部资产还多,说明最后半年里卖出去的每一份合同都在加重这份义务。
Part L:洞察提炼(Lessons Learned)
1. 共享型产品的第一个指标是参与方数量
IronNet 公开披露了客户数与 ARR,两年里一个是 88→66、一个是 3,180 万→2,620 万美元,方向一致 4。这类产品的价值随参与方数量上升,收入只是结果;把客户数当成一项 KPI 单独看,比看收入更早看到问题。
2. 用大客户证明新品类,等于把品类让出去
2022 财年六家客户贡献 51% 的收入,2023 财年八家贡献 61% 4。品类要成立需要客户数量,收入要靠大客户,公司每年都在为后者做选择——到破产时,同一个说法的使用权落到了给它做托管服务的伙伴手里 11。
3. 硬件加订阅的交付方式把毛利锁在成本曲线里
4. 关联方借款是最后一级台阶
2023 财年 2,190 万美元的融资来自可转换票据与关联方借款,此前一年是 PIPE 与银行桥贷 4。当出借人名单变成董事与股东关联方,公司的选择集合已经缩到只剩自己人。
5. 开票额与递延收入比收入更早说出真话
6. 技术资产可以比公司活得久
2026 年 2 月,IronNet 的技术与 ITC Secure 的服务业务合并成 Collective Defence,总部从美国搬到卢森堡,客户换成关键基础设施运营商 11。这套集体防御的技术、品牌与人员继续存在,倒闭的是把它们装在一起的那个公司结构。
Part D:决策分析(可证伪阈值与指标体系)
下面七条阈值来自本案,每条都能被后续数据推翻。列出的指标都取自公开披露,第三方可以独立复核。
1. 经常性客户数与 ARR 的方向
指标:公司披露的经常性客户数、年度经常性收入(ARR)及其同比。
阈值:两者同时为负。
触发动作:把「新增参与机构数」设成与收入并列的一级指标,按季度披露;在客户数恢复增长之前,停止按品类叙事做招聘与投放。
本案证据:客户数 88→66(-25%)、ARR 3,180 万→2,620 万美元(-18%)4。
2. 开票额增速
指标:开票额(收入加上当期递延收入变动)的同比。
阈值:连续两年降幅超过 20%。
触发动作:把预算锚定在开票额上,因为收入的确认会把这些下滑推迟四到六个季度。
本案证据:4,290 万→2,710 万(-37%)→2,080 万美元(-23.2%)34。
3. 混合交付的毛利率
指标:毛利率,配合收入结构里硬件与服务的位置,以及存货与预付保修余额。
阈值:含有硬件交付的订阅业务毛利率跌破 55%。
触发动作:把设备的交付方式改成客户自备或第三方代工,把毛利与库存风险移出报表;同时按客户核算贡献毛利。
本案证据:66%(2022 财年)→49%(2023 财年);2023 年 10 月 31 日存货 87.2 万美元、预付保修 144 万美元(流动与非流动合计) 345。
4. 递延收入与总资产之比
指标:递延收入(流动+非流动)÷ 总资产。
阈值:大于 1。
触发动作:把交付能力列成一张表——人力、云合同、关键供应商的账期,任何一项撑不住就先停止新签多年预付合同。
本案证据:2023 年 10 月 31 日,递延收入 1,849.6 万美元、总资产 1,507.9 万美元,比值 1.23 5。
5. 现金与关联方借款同时出现
指标:现金及等价物、当期经营现金净流出、融资活动流入的构成。
阈值:按最近一季经营流出推算的可支撑月数少于 12 个月,且同期借款方出现董事或其关联方。
触发动作:按清算价值做一次下行规划,把资产(技术、客户合同、人员)分别定价。
本案证据:2023 财年融资净流入 2,750 万美元中 2,190 万美元来自可转换票据与关联方借款;现金从 4,767 万→757.6 万→78.7 万美元 45。
6. 客户集中度与合同结构
指标:前五大客户的收入占比,以及客户总数。
阈值:前几家客户贡献超过 50% 的收入,同时客户总数低于 100 家。
触发动作:按行业找第二、第三个可以同批签约的客户群,把销售动作从一单一单谈改成一批一批进。
本案证据:2022 财年六家占 51%,2023 财年八家占 61%,2024 财年前九个月四家占 51%;客户总数 88 家与 66 家 45。
7. 品类叙事的可验证性
指标:公司在年报与业绩公告里,是否为自称的新品类给出参与方数量、活跃度或网络规模。
阈值:连续两年没有给出任何参与方口径。
触发动作:把该叙事从融资与招聘材料里降级为愿景表述,市场与产品预算按单品竞争来做。
本案证据:2022 与 2023 两财年年报中,IronDefense 与 IronDome 的客户数、ARR、合同长度都有披露,参与社区的数量与活跃度没有出现 34。
数据缺口与置信度
- 单一客户名称、单客户合同金额、续费率与净收入留存率、按客户拆分的毛利:未披露,本期用客户数、ARR、集中度与合同长度替代。
- 各 Collective Defense 社区(能源、金融、军工等)的参与机构数量与共享数据量:未披露(置信度 A,指公司口径下确实没有公开)。
- SPAC 交易的实际净收益:年报披露合并交割到账 1,330 万美元、PIPE 1.25 亿美元;赎回比例未单独披露(置信度 B)。
- 重整后新公司的股权结构与估值:重整方案把老股注销、把 DIP 与关联方票据换成新股权,新公司的股权比例与估值未披露(置信度 A)。
- 资产处置价格:本案走的是重整程序,公开材料里没有单独的资产成交价(置信度 A)。
- 证券集体诉讼的和解金额为 662.5 万美元,最终通知与索赔表在 2025 年 4 月发布,法院批准情况以该文件为准 1718。
- 2026 年 Collective Defence 的收入、客户数与员工规模:未披露(置信度 A)。
结论:这个案子最可迁移的一条判据是「当产品的价值取决于参与方数量时,客户数量就是收入的上限」。落到操作上只需要三个每季度都能查的数字——经常性客户数、开票额同比、递延收入与总资产之比;本案里开票额比收入早两年转向,客户数与 ARR 在破产前约九个月确认了方向,等到递延收入超过总资产时,交付已经停了一个月。
References
- 1
- 2
- 3
- 4
- 5
- 6MarketsandMarkets:网络检测与响应市场报告(2026)
marketsandmarkets.com
- 7Grand View Research:网络检测与响应市场报告(2026)
grandviewresearch.com
- 8Vectra AI 被列为 2026 年 Gartner 网络检测与响应象限领导者(2026-05-21)
prnewswire.com
- 9
- 10
- 11Luxembourg Trade & Invest:Collective Defence 选择卢森堡作为总部(2026-03-02)
luxembourgtradeandinvest.com
- 12ITC Secure:与 IronNet 合作推出英国首个高级集体防御托管服务(2019-11-21)
itcsecure.com
- 13Thoma Bravo:完成对 Darktrace 的收购
thomabravo.com
- 14Darktrace:连续第二年入选 2026 年 Gartner 网络检测与响应象限领导者
darktrace.com
- 15CrowdStrike 2027 财年第二季业绩(2026-08-26)
ir.crowdstrike.com
- 16Palo Alto Networks 2026 财年第四季与全年业绩(2026-09-01)
investors.paloaltonetworks.com
- 17In re IronNet, Inc. 证券集体诉讼最终通知与索赔表(2025-04)
strategicclaims.net
- 18
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.