Chegg 失败拆解:收入从 7.67 亿美元降到 3.77 亿,1.2 亿条专家答案为什么挡不住免费 AI
Chegg 的收入从 2022 年的 7.669 亿美元降到 2025 年的 3.769 亿,付费订阅从 820 万的量级掉到百万量级;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「免费 AI 答案加搜索页 AI 摘要」怎样吃掉一门订阅生意,并给出六条可证伪阈值。

2026 年 9 月 1 日,Chegg 宣布还清最后 3,390 万美元的 0% 可转债,成为一家没有债务的公司 1。还债之后,它手上的现金、现金等价物与投资合计约 3,800 万美元,而它给第三季度的收入指引是 4,300 万到 4,400 万美元 12。四年前的 2022 财年,这家公司一年收入 7.669 亿美元、净利润 2.666 亿美元、付费订阅 820 万,被视为美国大学生做题的默认付费入口 3。
增长判断:Chegg 的增长链断在获客入口这一环。它的付费理由一直建立在「学生到 Google 搜一道题,被引导到 Chegg,注册后用每月 15.95 或 19.95 美元的订阅看答案」这条路径上 4。2024 年 8 月 Google 把 AI 生成的答案摘要放到搜索结果顶部之后,同一批问题在搜索结果页就能被答完,Chegg 站点的访问量下降,新签约的订阅减少,收入与毛利率在几个季度之后跟着下滑 5。
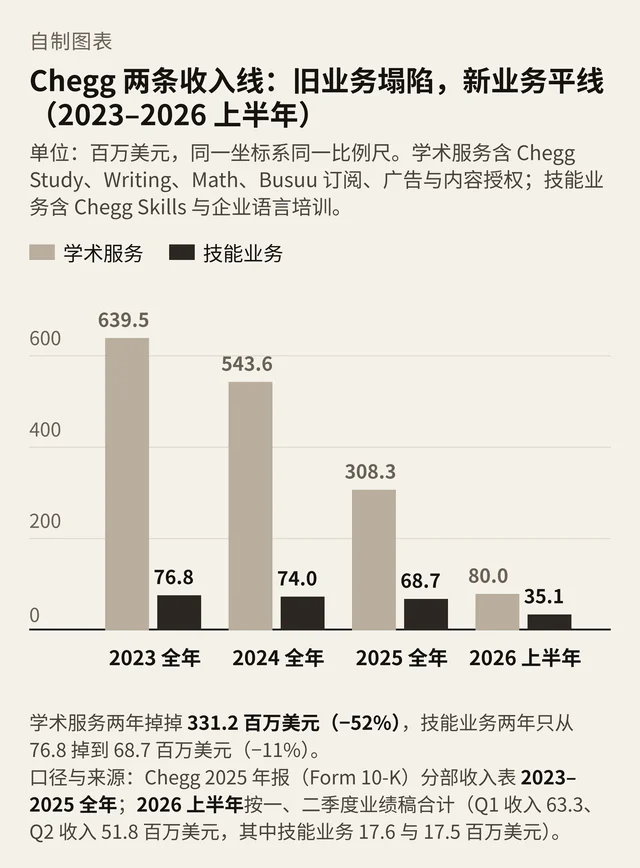
把这条链压成一句话:Chegg 用 15 万名专家和近 1.2 亿条存档答案把「解答一道题」做成订阅生意,当通用模型把这件工作的边际成本压到接近零、当搜索页把答案直接摆在用户眼前,它收钱的理由从「更快拿到答案」变成「为刚刚已经看到的答案付一次钱」,入口和理由同时消失,学术服务收入在 2023 至 2025 两年里少了 3.31 亿美元 56。
Part G:增长系统(AARRR 全链路剖析)
1. 获客(Acquisition):学生从 Google 来,Google 开始自己回答
Chegg 在递交给哥伦比亚特区联邦法院的修正诉状里写明:它的大部分订阅用户来自学生在 Google 上搜索学习问题,因此它依赖这家搜索引擎的推荐获得收入 7。这条路径的宽度有外部测量。Pew Research Center 用 900 名美国成年人的浏览记录做过一次统计:遇到 AI 摘要的人,在 8% 的访问里点了搜索结果里的链接;没遇到摘要的人,这个比例是 15%;摘要里列出的来源链接,被点开的比例是 1% 8。
Chegg 自己在年报里给这件事定了时间点:2024 年 8 月 Google 大范围上线 AI Overviews(公司缩写为 AIO),把包含题目与解答的内容留在搜索结果页,用户因此停在 Google 而不进入 Chegg 站点;公司把「AIO 的普及只会继续增加」写进了风险因素 5。同期,学生那一侧的选择也变了。HEPI 与 Kortext 在 2025 年 12 月对 1,054 名英国本科生的调查显示,95% 的学生至少以一种方式使用 AI,94% 用生成式 AI 帮助完成计入成绩的作业 9。OpenAI 则直接向美国大学生发放四个月的 ChatGPT 免费额度 10。
结论:Chegg 的获客成本长期偏低,因为它的入口是别人的免费搜索框;当搜索框开始自己答题,这条获客路径的成本仍然很低,走进来的学生却少了一个数量级。
2. 激活(Activation):注册这一步还在,理由是别人给的
付费产品本身的结构很轻:Chegg Study 提供全天候的解题支持,Chegg Study Pack 把 Chegg Study、Chegg Writing 与 Chegg Math 打包,学生按月付费 5,月费分别是 15.95 美元与 19.95 美元 4。用户从落地页到注册、从试用到付费,中间每一步都留在 Chegg 自己的产品里。
问题出在第一步:学生为什么要走进这个产品。2023 年 4 月,Chegg 拿出自己的题库语料接上 GPT-4,做出 AI 学习助手 CheggMate,给出的定位是「口袋里的家教」,卖点是它知道学生在上什么课、错过哪些考题,可以据此生成个性化练习 1112。同一篇报道里,路透社记下了当时的处境:分析师在质疑 Chegg 还能不能把 800 万订阅用户做大,因为它面对的是基本免费的 ChatGPT;Chegg 的股价在 2023 年前四个月跌了 28%,市值约 23 亿美元 11。
结论:激活环节的摩擦一直很低,真正在变的是「为什么要注册」这个问题;到 2023 年春天,这个问题的答案已经可以在别处免费拿到。
3. 留存(Retention):订阅数从 820 万掉到百万级,随后公司停止披露
Chegg 过去每季度公布订阅用户数,这是观察它留存最直接的口径。2022 财年,Chegg Services 订阅用户 820 万,比 2021 年增长 5%,其中 210 万来自国际市场;同年第四季度末的订阅数为 500 万(口径为季末时点,与全年峰值口径不同)3。到 2025 年第一季度,订阅用户 320 万,同比下降 31% 13。
2025 年第四季度的业绩电话会上,管理层的表述换成了另一套:核心产品 Chegg Study「仍然服务超过 100 万名学生」 14。进入 2026 年,订阅用户数从季度业绩稿的亮点清单和财务报表里消失,第一季度与第二季度的业绩稿里都没有这项指标(未披露,置信度 A:两份官方业绩稿全文检索无该口径)215。
结论:留存从 820 万的量级掉到百万的量级,指标本身也从公开变成未披露;一家公司停止公布某项指标的时间点,通常就是这项指标不再值得写进新闻稿的时间点。
4. 商业转化(Revenue):收入在四年里下了一个台阶
年报口径的收入是一条清晰的下降线:2022 年 7.669 亿美元,2023 年 7.163 亿美元,2024 年 6.176 亿美元,2025 年 3.769 亿美元 35。2025 年的下滑集中在学术服务:这部分收入 3.0825 亿美元,同比减少 2.3536 亿美元,降幅 43%,其中订阅收入减少 2.238 亿美元,广告收入减少 1,800 万美元,内容授权收入增加 1,080 万美元 5。
2026 年延续了同一条曲线。第一季度收入 6,330 万美元,同比下降 48%;第二季度收入 5,180 万美元,同比下降 51.4%(上年同期 1.0512 亿美元);公司给第三季度的指引是 4,300 万至 4,400 万美元,毛利率 48% 至 49%,调整后 EBITDA 100 万至 200 万美元 215。
结论:从 2022 到 2026,这家公司的收入按每年约一半的速度收缩,2026 年全年按第三季度指引折算的年化收入约 1.7 亿美元,只有 2022 年的 22%。
5. 推荐(Referral):把内容授权给可能取代自己的模型
Chegg 的内容资产在 2025 年多了一条新的变现路径。年报显示,内容授权收入在那一年增加了 1,080 万美元 5。同一份年报的风险因素里写明:公司已经把部分内容授权给其他主体,而这些主体可能用这些内容训练与自家产品竞争的 AI 模型 5。
结论:这是这笔生意里最值得记下的一笔账——Chegg 一边把 1.2 亿条答案授权给模型公司换回 1,080 万美元,一边在订阅这一侧少收了 2.238 亿美元。
Part O:市场机会(TAM / SAM / SOM 真实边界)
Chegg 在 2025 年 10 月的公告里给出了它认定的新市场:技能与教育福利市场超过 400 亿美元,语言学习市场 32 亿美元,它要把资源投向前者 6。需求侧的数据支持这个方向。HEPI 的调查显示 95% 的本科生在用 AI,68% 的学生认为 AI 技能对今天的工作必不可少,只有 38% 表示学校提供了 AI 工具 9;学生在问的问题比五年前更多,学习场景也从课堂作业延伸到就业准备。
真正缩小的是「为单个答案付月费」这个市场。按 2022 年 820 万订阅用户和每月 15.95 至 19.95 美元的定价折算,这门生意在当年的潜在订阅收入规模是 15.7 亿至 19.6 亿美元(估算,口径为峰值订阅数乘以标准月费,置信度 B)34。到 2026 年,公司半年收入 1.1511 亿美元,其中学术服务 8,000 万美元、技能业务 3,510 万美元 215,也就是这半年的实际规模只有当年潜在规模的约十分之一。
可服务市场(SAM)取决于有多少学生愿意为「有人替你解题」单独付钱。可获得的规模(SOM)写在最新一季的报表里:第二季度单季收入 5,180 万美元,技能业务 1,750 万美元,同比只增 2% 2。
结论:需求没有消失,消失的是为答案单独付费的那部分需求;Chegg 自己把下一个市场换成了按企业席位出售的培训,这是一门客户不同、销售方式不同的生意。
Part S:战略定位(卖答案的入口,还是卖技能的席位)
Chegg 的起点是教材租赁,随后用 Chegg Study 把自己变成大学生的月度订阅入口,护城河由两样东西构成:15 万名供题的专家,和一年年累积起来的答案库 11。这个定位运行了将近十年,靠的是「学生搜题 → 进入 Chegg → 付费看答案」的固定路径。
2023 年 4 月 17 日,公司发布 CheggMate,把 AI 助手做成产品的一部分 12。当时 CEO Dan Rosensweig 的判断是,这个产品会降低内容成本、提高利润率,因为 AI 可以替掉一部分专家供题的工作 11。收入结构在这之后仍是同一套:AI 能力被加进订阅里,学生交的还是同一笔月费。
2025 年 10 月 27 日,公司结束了为期一年的战略评估,宣布继续独立上市,同时重组为两个业务单元:技能业务作为增长引擎,学术学习业务负责产生自由现金流 6。同一天,核心产品 Chegg Study 的运营方式被改写成「用 AI 自动回答所有新问题,学生保留对近 1.2 亿条存档专家答案的访问权」 6。裁员 388 人,占员工总数的约 45%,2026 年的非 GAAP 费用因此减少约 1 亿至 1.1 亿美元 616。
2026 年的方向再次调整。第二季度业绩稿里,公司把新版本定义为「就业能力平台」:自动匹配岗位、改简历、写求职信、代填并提交申请、替学生发起校友联络,再加上面试准备和补技能课程;第三季度起在 Chegg 与 Internships.com 上软启动,2027 年全年铺开,已有超过 1 万名学生试用 2。
结论:这家公司已经三次更换入口的归属:搜索入口归 Google,问答入口归通用模型,现在把入口押在求职这件事上;而求职的入口长期握在招聘平台与高校就业中心手里。
Part C:竞品矩阵与替代关系
同样回答一个学生的提问,不同的公司把答案放在不同的位置,收不同的钱。下表按同一组字段排列。
| 方案 | 定位与入口 | 价格与成本结构 | 规模 | 对 Chegg 的替代压力 |
|---|---|---|---|---|
| Google AI 摘要与 Gemini(直接替代者) | 入口是搜索结果页本身,答案在结果页里读完 | 对用户免费,成本由广告收入承担 | 2024 年 8 月大范围上线;Pew 的测量显示遇到摘要的用户点击传统结果链接的比例为 8%,未遇到摘要的为 15% 8 | 它拿走的正是提问之后的第一步,也是 Chegg 获客的必经之路 57 |
| ChatGPT | 独立应用与网页,学生可直接进入 | 免费层加每月 20 美元,美国大学生可领四个月免费额度 10 | 学生用户规模未披露 | 把「按题付费」换成「按月包干」,同一笔钱覆盖的问题数量成倍增加 |
| Gauth(字节跳动) | 拍照答题应用,手机端入口 | 免费加订阅,具体档位未披露 | 2024 年 9 月一度排进美国 App Store 下载榜第 3 名 1718 | 服务同一批要交作业的学生,解题门槛更低 |
| Course Hero(Learneo) | 课程资料库,上传资料换解锁次数 | 付费方案从每月 9.95 美元到 39.99 美元不等 19 | 用户与收入未披露 | 与 Chegg 用同一套订阅逻辑,同样依赖搜索流量 |
| Quizlet | 闪卡与学习工具,学生自己建题库 | 免费层加付费层 | 官方口径为「数百万学生与教师」 20 | 把学习场景做成工具,学生的付费对象从答案转向练习 |
| Khanmigo(Khan Academy) | 非营利机构的教学与辅导入口 | 教师免费,学习者与家长每月 4 美元 21 | 规模未披露 | 把 AI 家教的月费压到 Chegg 的四分之一 |
| Chegg(本案) | Chegg Study 与 Chegg Study Pack 订阅,技能业务面向企业 | 学生订阅每月 15.95 与 19.95 美元 4 | 2025 年收入 3.769 亿美元,其中技能业务 6,865 万美元 5 | 本案自身 |
结论:表里的替代方案有一个共同点——答案不再单独标价,它由广告养着,或者被打包进更便宜的月度订阅,付费方从学生换成广告主或企业;Chegg 是这张表里唯一还把答案当成商品零售的公司。
Part P:产品设计(这台答题机由什么组成,人在哪一层兜底)
第一层是内容。Chegg 的答案来自专家供给,2023 年时这条供给线有约 15 万名专家 11;到 2025 年 10 月,公司口径里的存量是近 1.2 亿条存档专家答案 6。第二层是生成。CheggMate 把 GPT-4 接到自有语料上,让学生用对话方式拿到个性化讲解与练习 1112。第三层是分发,学生从 Google 来。第四层是支付,学生按月付 15.95 或 19.95 美元 4。
2025 年 10 月的改版改写了第一层和第二层的关系:新问题全部由 AI 回答,专家答案转为存量检索 6。这个安排承认了一件事实——新答案的边际生产成本不再是 Chegg 的优势。同一份年报还记下了内容资产在另一侧的损耗:内容被未授权复制、账号被共享与盗用,公司认为这些行为对其收入和订阅造成了实质负面影响 5。
产品名也在这份记录里消失了。CheggMate 只出现在 2023 年的发布稿与媒体报道中;2025 年年报和 2026 年第一、第二季度业绩稿里都找不到这个产品名,公司的 AI 能力被写进 Chegg Study 这个已有品牌(检索无命中,置信度 A)2515。
结论:四层里唯一难被复制的是内容层;当生成层变成通用基础设施、分发层被平台收回,剩下的支付层已经收不到原来那笔钱。
Part E:商业模式与单位经济(Unit Economics)
收入侧的结构在 2025 年分成了两条:学术服务 3.0825 亿美元、同比减少 43%,技能业务 6,865 万美元、同比减少 7% 5。成本侧削得更快。2025 年第四季度,非 GAAP 运营费用同比减少 3,980 万美元,降幅 47%;公司的目标是 2026 年把非 GAAP 费用压到 2.5 亿美元以下,比 2024 年减少 53%;资本开支 2025 年第四季度为 600 万美元、同比减少 51%,2026 年再降 60% 14。
毛利率的变化说明削减的代价。2024 年毛利率 71%,2025 年降到 60% 5;2026 年第一季度 60%、第二季度 55%,第三季度指引为 48% 至 49% 215。现金上,2026 年上半年经营活动产生现金 1,416 万美元,资本开支 470 万美元,折算自由现金流约 946 万美元(据季度业绩稿现金流量表折算,置信度 A)2;2025 年第四季度自由现金流为负 1,500 万美元,主要因为支付了 1,200 万美元遣散费 14。
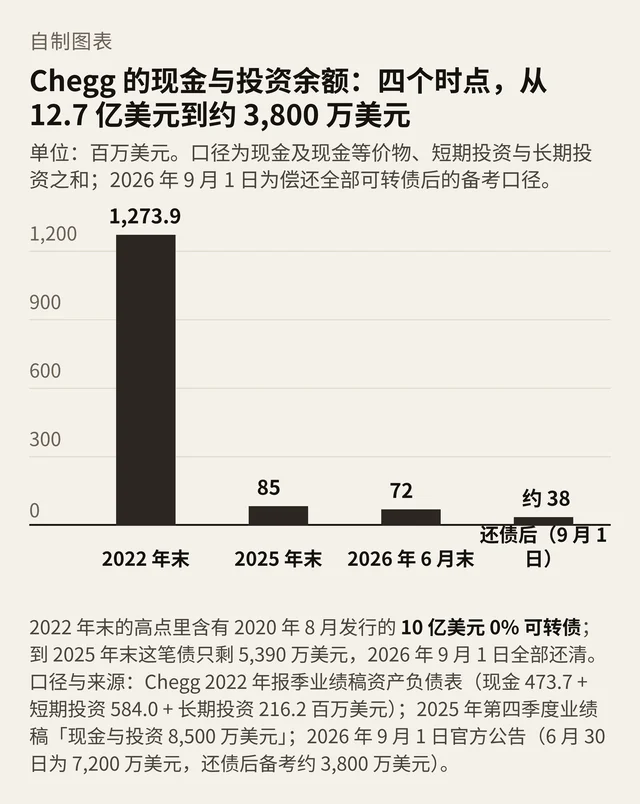
资产负债表留下了这门生意完整的进账与出账记录。2020 年 8 月,Chegg 发行了 10 亿美元 0% 可转债;到 2025 年 12 月 31 日,这笔债还有 5,390 万美元本金未偿;2026 年 2 月 13 日,公司以 1,940 万美元现金回购 2,000 万美元本金,剩余 3,390 万美元;2026 年 9 月 1 日到期全部还清,公司称已无未偿债务 1522。为了回购,董事会 2024 年 11 月把证券回购计划授权增加了 3 亿美元,到 2025 年末还剩 1.418 亿美元可用 5。
股价这一侧留下了官方记录。2025 年 12 月,Chegg 收到纽交所关于最低股价的通知,2026 年 5 月底恢复合规;2026 年 7 月 24 日,公司再次收到通知:在截至 7 月 23 日的连续 30 个交易日里,股票平均收盘价低于 1 美元 23。按 6 月 30 日的 1.1091 亿股计算,1 美元对应市值约 1.11 亿美元(据两份官方文件数据折算,置信度 A)223。
结论:这条曲线的形状是用存量换时间——把债务清零的同一天,现金与投资只剩 2022 年末的约 3%。
Part L:洞察提炼(Lessons Learned)
1. 内容从护城河变成了原料
Chegg 的 1.2 亿条答案曾经是它最贵、最难复制的一层;到 2025 年,这层资产产生了两种收入:一种是被学生付费阅读,另一种是被模型公司买去训练 56。后一种收入在那一年有 1,080 万美元,前一种收入少了 2.238 亿美元 5。把内容当作可授权的原材料出售,等于承认它的稀缺性已经不在答案本身。
2. 单一入口的依赖被低获客成本掩盖
Chegg 在诉状里承认,公司大部分收入依赖 Google 搜索引擎的推荐 7。这条路径在 2023 年之前是效率最高的,也是它最大的单点风险:平台把答案留在自己页面上时,8% 的点击率对比 15% 的点击率就是全部的结果 8。做内容订阅生意时,把「来自单一平台的新签约占比」当成季度指标来盯,比事后起诉更早发现这件事。
3. 自建 AI 功能解决不了入口被吞
CheggMate 接的是当时最强的商用模型,产品的个性化程度并不落后 11。它上线之后,订阅曲线继续向下,原因是学生提问的位置变了:问题在搜索框和聊天框里被答完,去不去 Chegg 已经成了第二件事。当损失发生在入口层时,产品层的能力提升只能改变已经进入产品的用户看到的体验。
4. 先行指标与滞后指标之间隔了大约一年
把时间点排开看这条链:2024 年 8 月 Google 大范围上线 AI 摘要;2025 年第一季度订阅用户同比减少 31%、收入减少 30% 513;2025 年全年收入减少 39%,毛利率从 71% 降到 60% 5;2025 年 5 月与 10 月,公司分两轮裁掉约 640 人,占当时员工总数的约 56% 524。流量与订阅是最前端的信号,收入与毛利率滞后两到三个季度,人力与现金的动作落在最后。
5. 诉讼争取的是时间
2025 年 2 月 24 日,Chegg 在哥伦比亚特区联邦法院起诉 Google 与 Alphabet,主张 AI 摘要与其内容使用方式构成反垄断与不当得利 725。Google 在答辩文件里的立场是:Chegg 应当更有效地竞争,而不是把自己的经营下滑归因于别人 16。案件由 Amit P. Mehta 法官审理,2026 年 8 月 25 日与 Penske Media 诉 Google 一案合并开庭辩论,法庭当日未作裁决,9 月 2 日只是提交了庭审记录 25。这段时间里,Chegg 的收入又少了一半。
6. 转型要用同一批用户的转化率来验证
新的就业能力平台给出了完整的功能清单:自动匹配、简历与求职信、代填申请、校友联络、面试准备 2。它没有给出的是转化率——一个试用学生投出多少份申请、拿到多少次面试、多少份录用(未披露,置信度 A:2026 年第二季度业绩稿与电话会记录均无该口径)2。评估这类转型时,看同一批用户的下一步动作,而不是看新功能的数量。
Part D:决策分析(可证伪阈值与指标体系)
把 Chegg 的断点改写成今天就能照着检查的六条阈值。任意一条被触发,就先停下来处理它。
1. 单一渠道占比:来自单一平台的新签约不超过 40%
- 监测指标:新签约付费用户中,来自某一个分发平台(搜索引擎、应用商店、社交平台)的占比,按季度统计。
- 触发阈值:单一平台占比超过 40%,或该平台过去两个季度的贡献量同比下降超过 20%,就启动第二条获客渠道,并在 12 个月内把它做到新签约的 15%。
- 参照:Chegg 在诉状中写明其大部分订阅用户经由 Google 搜索获得,2024 年 8 月之后这部分流量下降,公司在 2025 年第一季度的订阅用户同比减少 31% 5713。
2. 免费替代品的覆盖率:超过 70% 就重估定价
- 监测指标:把你的付费功能逐项与免费通用模型的能力比对,记录「免费版可以做到同等质量」的比例,每季度重测一次。
- 触发阈值:覆盖率超过 70%,同时你的免费替代品的月度使用成本低于你客单价的 5%,就在一个季度内下调或重组定价,把付费理由移到免费模型做不到的部分(学籍绑定、教师审核、成绩证明、就业对接)。
- 参照:Chegg 的付费理由建立在「拿到答案」上,而这一项在 2023 年就已被免费模型覆盖;公司到 2025 年 10 月才把新问题的回答方式整体切换成 AI 611。
3. 新签约同比:连续两个季度为负就按收缩情景重排成本
- 监测指标:新签订阅用户数与付费用户总数,按季度同比。
- 触发阈值:连续两个季度同比下降且跌幅扩大,就把下一年度的成本结构按收入再降 30% 的情景重做,动作包括渠道、人力与内容生产。
- 参照:Chegg 在 2025 年第一季度公布订阅用户同比减少 31%,同期启动 22% 的裁员;全年下来收入减少 39%,员工总数从 2024 年末的 1,271 人降到 2025 年末的 595 人 5131624。
4. 毛利率地板:订阅型内容业务不低于 60%
- 监测指标:毛利的构成中,内容生产与算力两项各占多少,按季度看毛利率。
- 触发阈值:毛利率跌破 60% 且连续两个季度没有回升,就按「内容成本已被通用算力替代」处理,重新判断这项业务是否值得保留。
- 参照:Chegg 的毛利率从 2024 年的 71% 降到 2025 年的 60%,2026 年第二季度为 55%,第三季度指引为 48% 至 49% 25。
5. 现金与债务:现金及投资不低于年化收入的 0.5 倍
- 监测指标:现金、现金等价物与投资之和,除以最近一个季度的收入乘以四;同时列出未来 12 个月内到期的债务。
- 触发阈值:比值低于 0.5,或 12 个月内到期的债务超过现金及投资的 50%,就在现金还高时谈判或回购债务。
- 参照:Chegg 在 2025 年末的现金与投资为 8,500 万美元,2026 年 6 月末为 7,200 万美元,还掉 3,390 万美元可转债后约剩 3,800 万美元;同期年化收入约 1.7 亿至 2.1 亿美元 1214。
6. 转型指标:12 个月内给出同一批用户的转化漏斗
- 监测指标:新方向上的动作转化率——申请提交数、面试数、录用数,以及这些用户在你原有产品里的留存率。
- 触发阈值:12 个月内没有公开或内部可核对的漏斗数据,就按旧业务的现金流价值给新方向估值,把转型预算限制在旧业务自由现金流之内。
- 参照:Chegg 在 2026 年第二季度公布了就业能力平台的功能清单与「超过 1 万名学生试用」,转换率与留存率均为未披露 2。
References
- 1
- 2
- 3
- 4Chegg Coupons September 2026
forbes.com
- 5
- 6
- 7Chegg, Inc. v. Google LLC, Amended Complaint
storage.courtlistener.com
- 8
- 9Student Generative AI Survey 2026
hepi.ac.uk
- 10ChatGPT for students
chatgpt.com
- 11
- 12Chegg announces CheggMate, the new AI companion, built with GPT-4
investor.chegg.com
- 13
- 14
- 15
- 16
- 17
- 18
- 19Course Hero Plans
coursehero.com
- 20Quizlet
quizlet.com
- 21Khanmigo pricing
khanmigo.ai
- 22
- 23
- 24
- 25CHEGG, INC. v. GOOGLE LLC, 1:25-cv-00543
courtlistener.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.