配偶之间的一笔钱,为什么不算「转移」:美国没有上限,日本生前送房要婚龄 20 年,中国那一半从来不是遗产
遗产与赠与税并不奖励结婚,它只是不承认配偶之间发生过一次转移:美国用无上限扣除、英格兰用豁免、日本按法定应继分划线、法国把免税也给了 PACS、中国把一半直接排除在遗产之外——五种技术,五种被留在门外的人。

在日本,丈夫想把自住的房子过户到妻子名下,要先算一笔赠与税。
夫妻之间的居住用房产有一项特别扣除,最高 2,000 万日元,条件是婚姻已经超过 20 年。1
换一种方式,同一栋房子不用等这 20 年。
丈夫去世,妻子继承这栋房子,1.6 亿日元以内不缴遗产税,条文里没有婚龄这一项。2
同一栋房子,同两个人,只因为换了时点,门槛从「结婚 20 年」变成「没有门槛」。
英格兰把这套逻辑推得更远。《1984 年遗产税法》第 18 条第 1 款:转移给配偶或民事伴侣的财产,属于免税转移。3
条文里没有一个字提到这段婚姻持续了多久。遗产税 40% 的税率照旧,只是这一笔不适用。4
所以一个只维持了一天的婚姻,也足以让整份遗产完整地交到配偶手里。
这两处讲的不是谁更照顾婚姻。遗产税关心的不是感情的长度,而是这笔钱在它的账本上算不算换过主人。
三个问题
配偶之间不缴税,听上去像一条优惠。它更像一个定义:税法认不认为这里发生过一次「转移」。
认,就按转移课税;不认,就一分钱也征不到——这不是「免」,是「不存在」。
很多人把婚姻的税收好处记在所得税那一栏:合并申报、专项扣除、那点额度。真正大的那一笔在转移税里,一档就是 40%。
各地说法不一样,但都在回答三件事:这笔钱算不算换了主人;用什么技术把它写成「没换」;门槛卡在哪个身份细节上。
把三问答完,差别就不再是「谁更照顾婚姻」,而是「谁把谁留在了门外」。
美国:先记在配偶账上
《美国法典》第 26 编第 2056 条 (a):计算应税遗产时,要从总遗产里扣除「转移给生存配偶的财产权益价值」。5
条文没有金额上限。这不是一开始就这样:1981 年以前,配偶扣除有上限,一半遗产或者 25 万美元,取大。5
那一年修订把上限整个删掉。所以美国的技术不是免税,是扣除:钱先记在配偶账上,等配偶去世时一起算。5
这就是为什么「配偶扣除」总和「第二次死亡」连在一起说。一个人省下的税,只是被推到了另一个人身上。
2011 年起还有一项「携带」:先走的一方没用完的免税额,可以转给配偶。6
2026 年,遗产税的申报门槛是 1,500 万美元。门槛这么高,说明这条规则真正服务的是一小部分人。6
无上限也不等于无条件。第一道锁叫「可终止权益」:给配偶一份会因再婚或某件事发生而失去的权益,不算数。5
想让钱先照顾配偶、最终仍按自己的意思留给别人,就要用「合格可终止权益信托」(QTIP):配偶终身取收益,本金归谁由设立人指定。5
第二道锁是国籍。配偶不是美国公民,这一条直接关上;钱要进「合格境内信托」(QDOT),分本金的时候缴税。5
生前那条路是对称的:赠与税的第 2523 条同样没有上限。7
但非公民配偶只能走一档年度免税额。遗产和赠与两道门,卡在同一个地方:国籍。7
英格兰:条文里没有婚龄
英国的做法在术语上差一格:第 18 条写的是「免税转移」,不是扣除。3
扣除是往后推,豁免是当场不算。账面上,这笔钱没有进入课税范围,上限也没有。
唯一一处限制和婚龄无关:转让方长期住在英国、配偶不是,这一笔就封顶在零税率档的额度上,也就是 32.5 万英镑。3
换句话说,英国在意的不是你们结了多久,是钱会不会流出英国税网。
税率 40%,只对超过 32.5 万英镑的部分征。房子留给子女,额度可以到 50 万。4
条文没有给「只结了一天」留例外。婚姻在这里是一次性的开关,不是一段需要熬够的时间。
2026 年 6 月 5 日,英国政府启动了一项咨询:给同居三年以上、或者共同育有子女的伴侣「无遗嘱时的自动继承权」。8
公告说,英国大约有 350 万对未婚同居的伴侣。8
公告自己说,这套权利要和已婚夫妇「不同」,以保住婚姻的特殊性。8
公告里没有出现遗产税这一项。8 继承权和税务待遇,在这里被当成两件事处理。
法国把这条缝拉得更开。
日本:免到应继分,生前要 20 年
日本的遗产税里,配偶有一项「税额轻减」:1.6 亿日元,和配偶的法定应继分,两者取大。2
所以 1.6 亿不是上限,是保底。遗产越大,配偶免税的空间越大。2
法定应继分是民法写死的比例:与子女同为继承人时,配偶二分之一。9
与直系尊亲时三分之二;与兄弟姐妹时四分之三。9
一句话概括日本:按应继分划线。配偶拿自己那一份,不缴税;超过自己那一份,才进入课税。
这项轻减算的不是财产,是税额:先算出每个人该缴多少,再把配偶那一份的税抵掉。2
还有一个程序条件,实务里最容易踩空:必须在申报期限内实际分割。2
分不掉的财产不能享受,除非先递一份「分割见込書」,并在三年内分完。2
免掉的税也没有消失。那部分财产进到配偶名下,等他或她去世时,再进一次遗产税的计算。
生前的门完全不同。赠与税的配偶者控除是 2,000 万日元,加上 110 万的基础扣除。1
条件是婚姻超过 20 年、居住用不动产、在日本国内、受赠人实际居住,而且一生只能用一次。1
同一个国家的两条通道,一条不看婚龄,一条要 20 年。它们防的不是同一件事。
生前那条要防「为了省税而结婚、为了省税而送房」;死后那条默认这份财产本来就是两个人一起攒的。
还有一处更硬:未登记的事实婚伴侣(内縁)不在继承人的名单里。9 没有那张纸,连「配偶」这一格都进不去。
中国内地:那一半不算遗产
中国没有遗产税。财政部 2017 年的答复是:目前并未开征,也从未发布相关条例或条例草案。10
所以「配偶扣除」这个装置在中国不存在:没有那条税,也就没有那条豁免。
但同一套逻辑写在别处。《民法典》第 1153 条:夫妻共同所有的财产,除有约定的外,遗产分割时应当先将一半分出为配偶所有,其余的才是遗产。11
这一句比任何豁免都彻底。那一半从来不是遗产,所以既不用免,也不用申报。
剩下的一半,配偶仍是第一顺序继承人,与子女、父母同列。11
在别的税种上,这条线也画着。《契税法》第六条:婚姻关系存续期间夫妻之间变更土地、房屋权属,免征契税。12
可以给中国这套做法起个名字:非遗产化,加逐税种豁免。没有额度,没有申报,也就不用问婚龄。
代价落在另一个问题上:什么算共同财产。婚前财产、约定分别所有的那一部分,本来就不在那一半里;约定还得写成书面。11
门外的人在这里也看得见。同一套房子,赠与配偶不征个税;赠与同居伴侣,受赠方要按「偶然所得」计征,税率 20%。13
对读者最实际的一句:在中国,「结婚省遗产税」今天是一句空转的话。
真正在发生的是「房本加名不缴契税」这类豁免。它们小,但用的是同一套逻辑。
法国:免税,但不等于继承
法国的配偶完全免缴继承税,没有上限。14
PACS 伴侣也一样免税。14
但 PACS 伴侣不是法定继承人。没有遗嘱,两个人在继承上被视为陌生人,一分钱也拿不到。15
有遗嘱,也只能在「可自由处分部分」里拿:一个子女特留二分之一,两个三分之二,三个及以上四分之三。15
于是法国给出了一个很干净的分离:税上算一家人,继承上不算。这一刀很有用。
它证明「配偶免税」不是婚姻的自然属性,而是一项可以单独拆开、单独给、单独拿走的待遇。
回头看英国 2026 年那项咨询:继承权那一半往前走了,税那一半没有动。法国先动了税,英国先动了权利。
这条豁免值多少钱
在英格兰,低于 32.5 万英镑的遗产本来就不缴税,配偶豁免对这样的家庭等于零。
超过这条线的部分,它等于 40%。4
所以婚姻在税上的价值随财富上升:对普通家庭近乎无感,对大额遗产是最大的一笔减免。
这也解释了它为什么很少成为政治议题。补贴看得见,豁免藏在税基里。
五种技术,五种门外人
摆在一起,五种技术。美国是扣除:先不结算;英格兰是豁免:当场不算;日本是按应继分划线:只免自己那一份。
中国是不算遗产:一半根本不进这个池子。法国是名单:把配偶和 PACS 伴侣一起写进免税那一栏。
每种技术都造出自己的门外人:美国卡国籍,英格兰卡居留,日本卡婚龄与分割,中国卡共同财产的范围,法国卡那张纸和一份遗嘱。
有一件事五地相同:这些技术几乎都不是「取消」,是「延后」。
美国的扣除等第二次死亡;英国的豁免之后,财产进了配偶的遗产,下一次照样要算;日本免掉的那一部分,同样挂在配偶名下。
真正不延的只有一条:捐给慈善。在英格兰,把净值的 10% 以上留给慈善,遗产税率从 40% 降到 36%。4
换句话说,婚姻在遗产税里的功能,是把结算推到下一场葬礼。
这也解释了为什么「结婚省税」这句话常常只对一半:省的是这一次,不是最终;最终税负落在第二个人身上,取决于他或她把钱留给谁。
还有一层行政上的差别。在美英日,配偶身份要在申报表上主张,所以信托、遗嘱、分割协议都是常用工具。
在中国,配偶不需要主张什么。那一半不在税基里,没有表格可填——「不需要主张」是「不存在」最硬的证据。
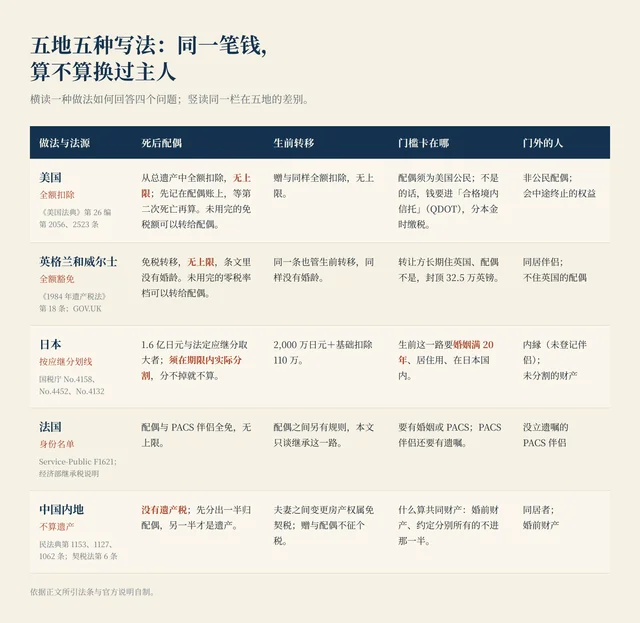
对照表:五地在同一组问题上的答案。读「技术」那一栏比读金额省力——五种技术里没有一种是给婚姻发补贴。
它们都在处理同一个问题:这笔转移到底存不存在。依据正文所引法条与官方说明自制。
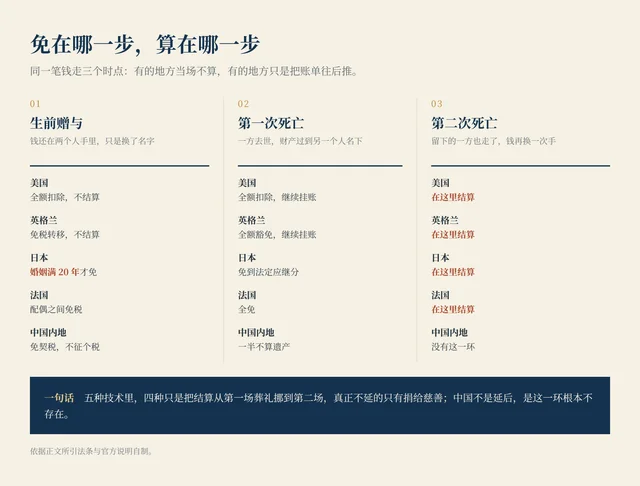
机制图:从左往右读。写着「继续挂账」的,意味着第一场葬礼上不产生税单,账单落在第二场。
中国内地那一列在第三段是空的,因为目前没有遗产税这一环。依据正文所引法条与官方说明自制。
回到那个问题
所以,配偶之间那笔钱为什么不交税?因为在税表上,你们从来没有分开过。
这个假定很旧。民法上夫妻早已不是一个人;但在转移税里,它还站着。而且合并是双向的。
活着的时候合并,房本加名不缴契税;一方去世时合并,一半不算遗产;离婚时再拆开,各自重新起算。
所以「结婚能不能省税」得拆成三句:你在哪里,这笔财产算不算共同的,你们能不能等到第二次结算。
在中国,第一句的答案是「没有这条税」,第二句才是真正起作用的那句。
如果有一天开征遗产税,按现行条文的结构推断,最省力的写法大概率是沿用「先分一半」。
而不是新设一个「配偶扣除」——因为那一半已经被写成「不属于遗产」了。这是一句推断,不是预测。
读者若想判断自己站在哪一格,也是这三问:这笔财产是不是共同的,有没有那张纸,对方是不是本国公民或居民。
剩下的问题不在税表上。
当越来越多的人不结婚,国家愿不愿意把「同一个口袋」这个假定,也给那些没有那张纸的人。
References
- 1
- 2No.4158 配偶者の税額の軽減,国税庁
nta.go.jp
- 3Inheritance Tax Act 1984, section 18
legislation.gov.uk
- 4
- 526 U.S.C. § 2056
law.cornell.edu
- 6Estate tax,IRS
irs.gov
- 726 U.S.C. § 2523
law.cornell.edu
- 8
- 9No.4132 相続人の範囲と法定相続分,国税庁
nta.go.jp
- 10财政部:目前并未开征遗产税,央视新闻
m.news.cctv.com
- 11中华人民共和国民法典(婚姻家庭编、继承编),新和县民政局
xjxinhe.gov.cn
- 12中华人民共和国契税法,国家税务总局上海市税务局
shanghai.chinatax.gov.cn
- 13财政部 税务总局公告 2019 年第 74 号
fgk.chinatax.gov.cn
- 14Droits de succession,economie.gouv.fr
economie.gouv.fr
- 15Décès du partenaire de Pacs,Service-Public F1621
service-public.gouv.fr
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.