长鑫准备做闪存:一条研发产线,对上三星的 29.3%
路透社独家披露长鑫存储准备在北京新厂建 NAND 闪存研发产线,正面对上三星与国内的长江存储;这篇理清这条产线里已经落地的部分、NAND 市场的份额格局,以及仍停在「不清楚」的那些数字。

9 月 18 日,路透社发出一则独家报道:中国最大的存储芯片厂商长鑫存储正准备进入闪存芯片市场,这块市场目前由三星电子和其他外国对手主导。1 消息来自三名知情人士,长鑫存储(ChangXin Memory Technologies,CXMT,A 股代码 688825)、长江存储(Yangtze Memory Technologies,YMTC)、三星与北京市政府都没有立刻回应置评请求。12
这条报道值得读的地方,是它讲的两家中国公司之间的分工开始重叠。长鑫做 DRAM,也就是处理器读写数据用的工作内存;长江存储做 NAND,也就是手机、电脑和数据中心用来存放数据的闪存。12 在中国,这两家被称作存储芯片的「双子星」,长期以来各守一行。12
报道给出的是一条产线的形状:长鑫准备在北京的新厂里建立 NAND 闪存的研发产线,并且已经在北京设立了一家研究院,院内的项目包括 NAND 开发。12 报道同时写明两件事还没有答案——这条线何时开始运转,以及长鑫是否打算从研发与试产走向大规模商业化制造。12
路透社这篇独家说了什么
三名知情人士向路透社描述的长鑫计划,由三部分拼成。两名信源说,长鑫准备在北京新厂里建立 NAND 闪存的研发产线;一名信源说,公司已经在北京设立研究院,其中包含 NAND 开发项目;第三名信源说,长鑫已经与客户讨论过它的 NAND 计划,客户里包括一家新成立的公司,打算采购长鑫的 NAND 芯片,用于 AI 系统与超级计算机上的存储产品。这家公司的名字,报道没有披露。12
三名信源都要求匿名,理由是长鑫的计划尚未公开。12 报道把时间表停在两处「不清楚」上:研发产线什么时候开始运转不清楚,长鑫会不会从研发与试产走到大规模商业化制造同样不清楚。12
这一计划的背景是存储芯片的全球短缺。AI 服务器的需求把内存与闪存一起推紧,行业高管认为这种紧张至少会持续到 2027 年;SK 海力士首席执行官郭鲁正(Kwak Noh-jung)在 7 月说,2027 年可能是这个行业从供给角度看最糟糕的一年。12 TrendForce 的判断是,NAND 供给紧张要到明年下半年才会缓解。12
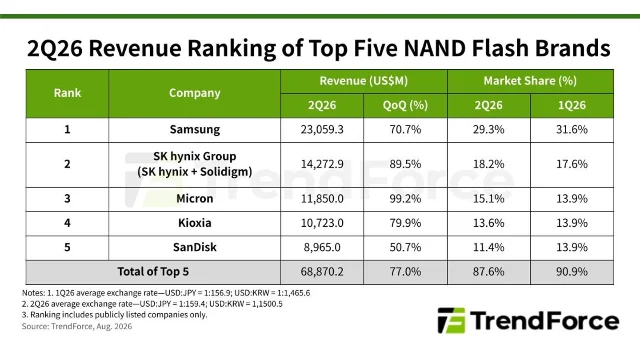
市场格局摊开来看是这样:据 TrendForce,二季度三星以 29.3% 的收入份额排在 NAND 第一,SK 海力士集团第二,美光第三。12 三星、SK 海力士与美光都没有就长鑫的计划回应路透社。12
两家中国公司的位置,报道也交代了:长鑫主导中国的 DRAM 产量,长江存储是中国最大的 NAND 制造商;两家在国际对手面前规模仍小,产品更多集中在低价区间,但供应紧张让它们对一部分中国客户有了定价权,某些情形下的报价甚至高于外国对手——这是路透社 7 月的另一篇报道写过的。212
融资与产能这两条动线也是现成的。长鑫在 7 月完成首次公开发行,募资 579.2 亿元人民币(约 86 亿美元),是今年亚洲最大的一笔 IPO,并计划在北京建设第二座存储芯片厂。12 长江存储的母公司 CCSH 也计划在上海上市,拟募资 330 亿元。12
为什么是现在
闪存这门生意的加热速度,看数据比看形容词清楚。TrendForce 8 月 18 日发布的二季度排名显示,已上市的前五大 NAND 品牌合计营收 688.7 亿美元,环比增长 77%;3 需求最集中的一块落在企业级固态硬盘上:TrendForce 9 月 1 日的报告给出的数字是,前五大企业级 SSD 供应商二季度营收接近 375.9 亿美元,环比增长 103.6%。4
新产能却跟不上需求。TrendForce 把原因写在供应商的资本开支上:这些厂商把支出优先投向 DRAM 与 HBM(高带宽内存),留给 NAND 的新增产能因此有限。13 它 7 月 30 日的另一份展望判断,2027 年 DRAM 供给继续偏紧,NAND 的供给条件则会在 2027 年转松,下半年进入较为宽松的环境。5
供给紧张的另一面是价格。据 TrendForce,二季度 NAND 合约价被 AI 服务器需求推高,三星的份额从一季度的 31.6% 回落到 29.3%,美光凭 99.2% 的环比营收增速从第四升到第三。13 这份榜单上没有中国厂商,原因是注释里的那句:它只统计已上市公司,长江存储还在上市的路上。6
挤进 NAND 的也不止中国厂商。同一天,路透社报道 SK 海力士旗下的 Solidigm 正在考虑在美国建一座 NAND 闪存厂,纽约州北部是目前领先的候选地点,各方尚未达成协议。7
「研发产线」离量产有多远
判断长鑫这一步的分量,要先把「研发产线」这个词放回报道里。路透社用的说法是 R&D production line,两名信源说它是长鑫在北京新厂里的安排。这条线何时投产、会不会延伸成商业化的大规模制造,报道把这两项留在了「尚未可知」。12
长鑫今天在卖什么,可以从它自己的产品页上看。官网「产品与服务」页列出的产品有四类:LPDDR6、DDR5 及模组、LPDDR5/5X、LPDDR4X,全部属于 DRAM,页面上对应服务器、汽车、PC、手机、可穿戴设备等应用场景。8 截至 9 月 18 日,这个页面上有 DRAM 的四个产品系列,没有 NAND 闪存的条目。
已经落地的两条动线可以提供量级参照。一条是上市:7 月的 IPO 募资 579.2 亿元人民币(约 86 亿美元),是今年亚洲最大的一笔首次公开发行。9 另一条是扩产:8 月 3 日,路透社报道长鑫正考虑在北京亦庄建设第二座 12 英寸存储芯片厂,并与北京经济技术开发区洽谈至少 6000 万元人民币(约 890 万美元)的支持;另一名知情人士说,北京和上海也向长鑫提供了资金与其他支持。谈判当时处于早期,产能与总投资都未披露。10
把这几件事放在一起,能核到的部分相当具体:选址、产线、研究院、客户洽谈。需要等报道补上的部分同样具体:投产时间、产能、投资额、客户姓名,以及长鑫自己对 NAND 计划的公开确认。12
「双子星」开始走进对方的市场
两家公司原本的分工,是按产品类型划开的。长鑫做 DRAM,长江存储做 NAND,二者在国际巨头面前都是追赶者,而中国市场给了它们各自的根据地。12
重叠先出现在长江存储那一侧。今年 4 月 14 日,路透社报道长江存储已经向客户送低功耗 DRAM 样品,年底前收回反馈,而这些反馈会影响它是否真的生产 DRAM;它计划新建两座工厂,加上今年完工的一座共三座,全部投产后总产能会比现在翻一倍以上,每座工厂的月产能可达 10 万片晶圆,三座新厂都会把一部分产能分给 DRAM。11
长江存储在闪存一侧的份量,可以用瑞银的估算作刻度:它 2025 年占全球 NAND 市场 11.8%,预计到 2027 年初份额超过 14%。14 供应紧张还给了这两家过去没有的议价空间,路透社 7 月的报道记录了两种情形:长江存储 6 月带着消费存储品牌进入韩国市场,长鑫对可比 64GB DDR5 服务器内存模组的报价高过三星大约 1240 美元/单元,多家中国企业为此向工信部投诉过涨价。15
两家公司同时在资本市场上筹钱,属于同一轮扩张。长鑫 7 月募资 579.2 亿元;长江存储母公司 CCSH 拟在上海科创板募资约 330 亿元(约 49 亿美元),发行 19.8 亿至 24.3 亿股新股,上市后估值约 2750 亿至 3300 亿元人民币,上交所已经受理它的申请。16 CCSH 的招股书显示,长江存储 2026 年一季度营收 470 亿元,接近上年同期的 5 倍,一季度归母净利润 333.8 亿元,超过 2025 年全年 142.1 亿元的两倍,当季 NAND 平均售价较 2025 年均值高 173%。16
管制这条线压在闪存上
中国厂商做存储,绕不开出口管制。华盛顿 2022 年把长江存储列入实体清单,限制它获取美国原产的供应商、软件与工具,此后又收紧了中国的 HBM 获取渠道。15
长江存储的应对写在设备清单里:被列入实体清单后,它加强了与中微公司等本土供应商的合作;武汉那座今年投产的新厂,超过一半的设备来自国内供应商,其中包含用于芯片层垂直堆叠的关键工具。14
长鑫的处境与长江存储不同。五角大楼把两家公司一同列入中国军工企业名单,两家都否认这一指称;美国国会同时在辩论是否进一步限制这两家获取芯片制造设备。15 两家公司的成长路径则相似:长鑫在合肥扩产,长江存储在武汉建成,背后都是国家半导体基金与地方政府的投资与激励,也是地方政府争夺战略产业的结果。12
原文直引
"Chinese chipmaker CXMT (688825.SS) is preparing to enter the booming flash memory chip market dominated by Samsung Electronics and other foreign rivals, three people with knowledge of the matter said, a move that would broaden its customer base amid a global memory shortage."
路透社 2026 年 9 月 18 日独家报道的导语,报道署名路透社编辑部,编辑为 Eduardo Baptista、Miyoung Kim 与 Thomas Derpinghaus。12
"It was not clear when the R&D production line would start operating or whether CXMT intends to move from R&D and trial production to large-scale commercial manufacturing."
同一篇报道交代证据边界的一句,指 NAND 研发产线。12
"CXMT and YMTC, known in China as the 'twin stars' of the country's memory-chip industry, have largely operated in separate markets."
同一篇报道「中国的『双子星』走到同一条路上」一节的开头,紧接着的一句是 "Those lines have begun to blur."。12
"CXMT, YMTC - also known as Yangtze Memory Technologies - Samsung and the Beijing municipal government did not immediately respond to requests for comment."
同一篇报道对四方置评情况的记录。12
"SK Hynix CEO Kwak Noh-jung said in July that 2027 could be the industry's worst year from a supply perspective."
同一篇报道转述的 SK 海力士首席执行官郭鲁正的判断。12
把这批信息拆成四层
| 层次 | 内容 | 依据 |
|---|---|---|
| 媒体措辞 | 路透社把这则报道标为独家,标题写成长鑫要进入闪存市场、「挑战三星与长江存储」,正文说这一步会扩大它的客户基础 | 路透社 12 |
| 官方与当事人自述 | 三名知情人士描述了选址、产线与客户洽谈;长鑫、长江存储、三星与北京市政府都没有立刻回应置评请求;报道没有披露客户公司名称 | 路透社 12 |
| 可核到的公开记录 | 长鑫官网产品页列出的四类产品全部是 DRAM;TrendForce 二季度 NAND 榜单与其中的份额数字;长鑫 7 月募资 579.2 亿元;长江存储母公司拟募 330 亿元、申请已获上交所受理 | 长鑫官网 17;TrendForce 13;路透社 1618 |
| 仍待核实 | NAND 研发产线的投产时间;长鑫是否从研发与试产走向大规模商业化制造;客户身份;投资额与产能;长鑫对 NAND 计划的公开确认 | 路透社 12 |
接下来的可核节点已经能排出来:这条 NAND 研发产线会不会出现第二条消息,洽谈中的那家客户会不会具名,长江存储母公司的上市进程走到哪一步,以及 TrendForce 说的 2027 年下半年供给转松会不会提前或推迟。这几个节点合在一起,才回答得了长鑫这一步最终停在研发与试产,还是变成一家同时做 DRAM 与 NAND 的存储厂商。121619
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8产品与服务 — 长鑫存储
cxmt.com
- 9
- 10
- 11
- 121
- 137
- 142
- 153
- 166
- 1710
- 184
- 198
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.
Related content
More from this channel
- 七个月三轮 4 亿美元:清华教授代季峰的 Naive 最早本月发开源权重模型
- 中国的开源模型第一次跑完影响行动全流程,用它开号的公司叫 IntelEye
- 硅光设备全球第一来自苏州:罗博特科 9 月 21 日赴港募资约 8 亿美元
- 「大脑确实是整个机器人栈里最薄弱的环节」:千寻智能把机器人的 GPT-3.0 定在 2027 年年中
- 「可执行、可核查」:美国议员致函 DeepSeek、阿里巴巴与月之暗面,听证会开在中美元首会晤前一天
- 美国联邦公报的搜索下拉里,曾经有两个 Qwen 选项
- 「CUDA 已不如两年前重要」:华为称与英伟达的软件差距在缩小,徐直军要中国 AI 加速
- 「连中国的需求都满足不了」:华为不打算全面出海,徐直军称昇腾份额应超英伟达