97 比 3:a16z 拆解美国弹药库的采购账本与四道核验边界
a16z 剖析美国弹药储备的深度与成本交换难题,拆解 97 比 3 的采购结构、新入场者的目标单价与四道落地核验边界。

原文背景与核心命题:弹药库的深度由什么决定
2026 年 9 月 15 日,a16z.news 刊发了 American Dynamism 团队合伙人 Alex Oliver 署名的《Magazine Depth Affordability Is a Choice》。副标题把主张写得更直接:只要今年换一种买法,我们付得起需要的弹药。1
作者在 a16z 负责国防方向的早期投资,此前有 16 年军旅经历,曾任陆军战略情报岗位,与同事合写过《How to Win a Space War》。2 这篇文章盯住的是美国弹药储备的「深度」(magazine depth):一旦打起来,美军能连续打多少发,打完以后多久能补上。
原文把威慑力拆成两个变量:手上现有的弹药,以及把弹药再生产出来的能力。作者的判断是产能在其中权重更大,因为对手真正在算的,是这条生产线接下来能不能持续供货。1
美国弹药产线的问题出在建线方式上。这些弹药按航空航天标准定制零部件,靠少数高技能工人组装,接的是起伏不定的军方订单,单发成本因此被推得很高。新入场者看到了两个可以下手的地方:从头按高产量设计弹药,直接借用汽车、民用航空和消费电子的供应链;用私人资本先把产线建起来,绕开政府订单忽多忽少的限制。1
事实底稿:97 比 3 这个比例是怎么来的
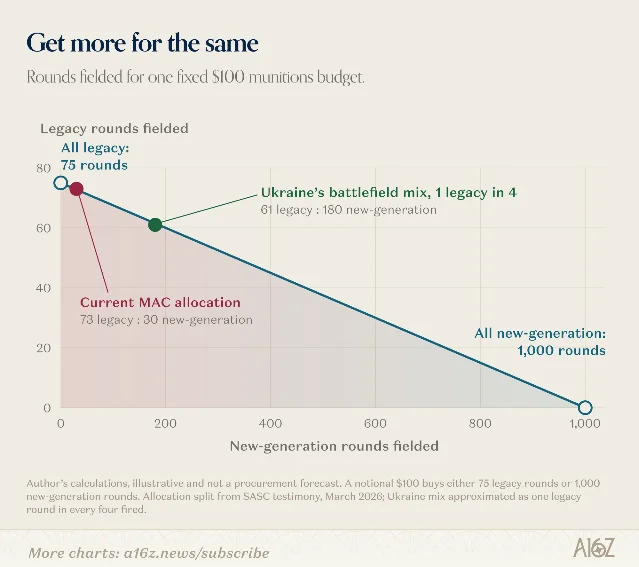
2026 年 3 月 24 日,参议院军事委员会主席 Roger Wicker 主持了一场关于低成本弹药的听证会。他在会上提到,国防部弹药加速委员会(Munitions Acceleration Council,MAC)的弹药计划里,投向低成本弹药的资金不足 3%,他对此表示失望。3 反过来读,这个计划把 97% 的钱留给了传统弹药,原文反对的正是这个配比。
弹药加速委员会是国防部 2025 年成立的高层小组,负责排定武器采购的优先顺序。2026 年 5 月公布的 14 项「关键」弹药清单总额超过 470 亿美元,其中 195 亿美元用来填补现行采购中的增量成本。4
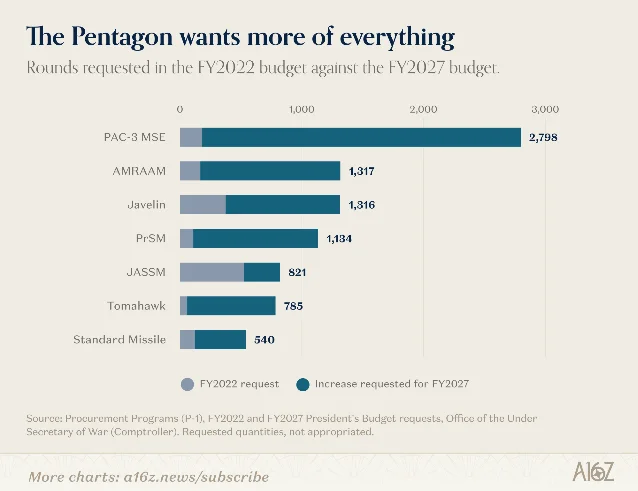
钱的总盘子不小。2026 年 6 月参议院军事委员会通过的 2027 财年国防授权法案(NDAA)授权 1.15 万亿美元国防经费,是该委员会到当时为止最高的授权额度。5 同一个预算季里,国防部为导弹采购申请的资金比上一年增加 188%,从 244 亿美元升到约 705 亿美元。6
单价:同一张预算表里 820 倍的落差
原文用一整节解释单价为什么是结构性的问题,依据是 2027 财年预算的价格明细。最贵的一端是常规快速打击导弹(Conventional Prompt Strike),单发约 7,000 万美元;陆军「暗鹰」(LRHW Dark Eagle)4,100 万美元;SM-3 Block IIA 约 2,989 万美元。最便宜的一端,APKWS 单发约 8.5 万美元。两头相差约 820 倍。1
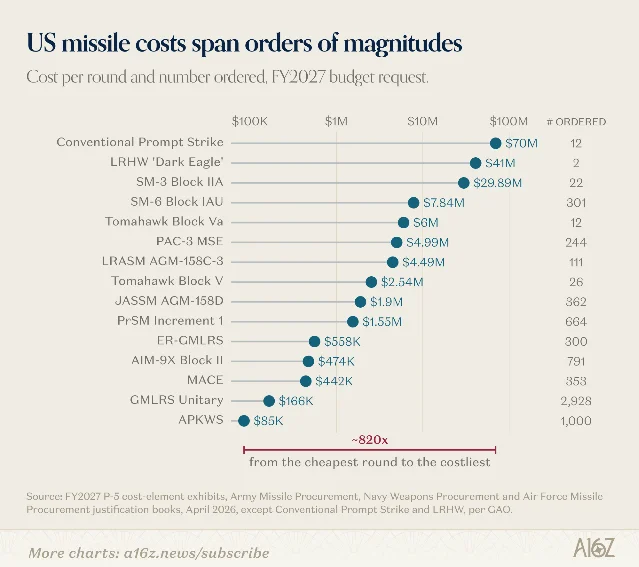
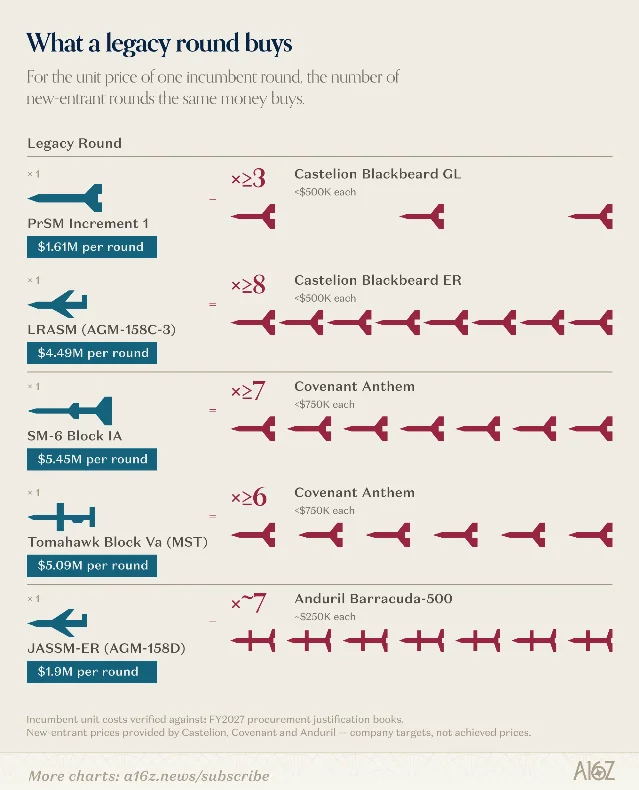
对照这些数字之前,先要认口径。战斧在原文正文里写作 200 万至 400 万美元,在原文图表里作为 Block Va 海上打击型写作 509 万美元、作为 Block V 写作 600 万美元,而 CSIS 依据海军最新预算文件给出的数字是每发 360 万美元。17 差异来自型号批次,也来自是否计入政府已经花掉的研发费用。读者拿这些数字做比较时,先把型号和口径对齐。
成本交换:400 万美元的拦截弹对上 2 万美元的无人机
原文引用的最刺眼的一组数字来自「史诗之怒」行动(Operation Epic Fury):用 400 万美元一发的爱国者拦截弹,去拦 2 万美元一架的无人机。1
独立来源把这笔消耗战争的数量补齐了。开战头 96 小时,美军与海湾伙伴的爱国者电池合计发射 943 发拦截弹,按当时的产能计算,相当于一年半的产量。89 943 发是美军与海湾伙伴电池的合计数字,美军自己打掉的部分包含在内。
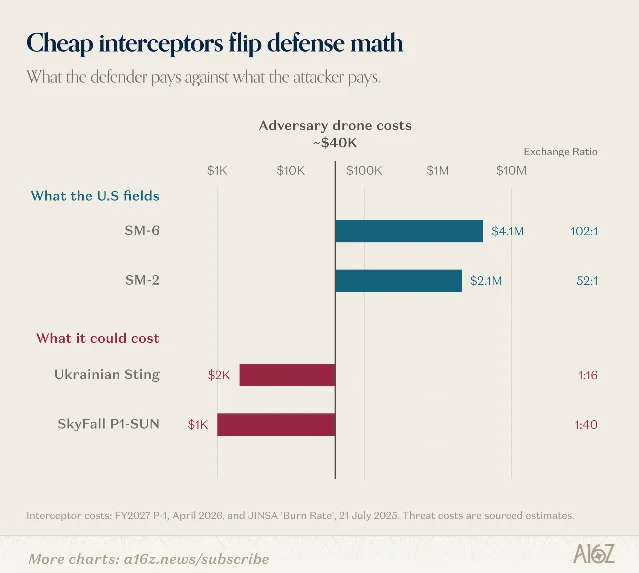
原文同时承认了反方的那一半道理:如果用一发 400 万美元的拦截弹去保护一艘价值 20 亿美元的驱逐舰,这笔账是划算的。作者认为「史诗之怒」真正暴露的是弹药库缺少选项——每一架廉价无人机都只能拿 400 万美元的爱国者去接,因为库里当时没有别的答案。1
打完以后要补几年
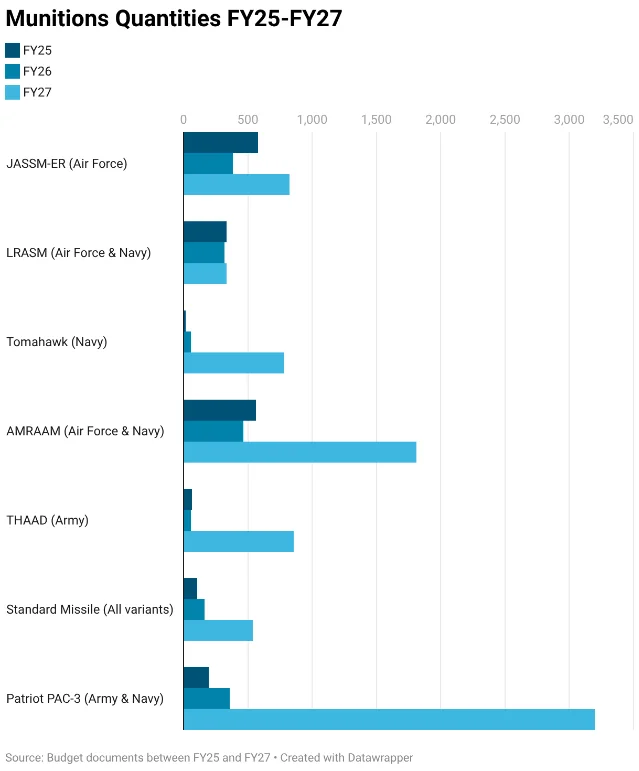
原文给出的消耗规模是:39 天内海军发射超过 1,000 发战斧,空军打掉了约 80% 的 JASSM-ER 库存。1
CSIS 在 2026 年 5 月的复盘里把补库周期逐项算了一遍。战斧在整个战役中消耗超过 1,000 发,回到战前库存需要三年以上;2027 财年的订单有 34 个月生产周期,2030 年 3 月才开始到货,被消耗掉的战斧要到 2030 年底才补齐。JASSM 消耗超过 1,100 发,补起来只需几个月到一年。THAAD 与爱国者同样需要三年以上,交付分别从 2029 年年中和 2029 年 5 月开始。10
同一份复盘还给出了现有产能:战斧在 FY15 至 FY26 年间平均每年采购 86 发,近期年产不足 200 发;JASSM 过去十年平均每年近 500 发;爱国者过去十年平均每年采购 225 发,PAC-3 MSE 当前基线产能约每年 650 发、冲刺产能每年 2,000 发;THAAD 当前冲刺产能为每年 96 发,洛克希德计划扩到每年 400 发。10
新入场者已经在交货
原文的主张之所以站得住,是因为低价弹药已经进入合同阶段,不再停留在提案里。
Castelion 在 2026 年 5 月 13 日与国防部签署生产框架协议,承诺在测试验证完成后保证每年至少 500 发「黑胡子」(Blackbeard)高超音速打击导弹。11 随后海军连续下单:6 月 16 日以 2,340 万美元采购 50 发早期能力弹与 50 套储运箱,8 月 25 日追加 9,000 万美元推进早期能力,9 月 14 日又给出最高 2 亿美元的生产交付订单。12
Anduril 在同一天签下水面发射型 Barracuda-500M 的生产协议:三年内至少 3,000 发,每年不少于 1,000 发,配套的集装箱式发射装置在 2027 年先交付 60 余套,首批弹与发射箱计划在 2027 年上半年交付。单发重约 100 磅战斗部,射程超过 500 海里。13
空军的「可负担大规模弹药家族」(FAMM)在五年内编列约 126 亿美元、采购近 28,000 发廉价巡航导弹。14 海军的 MACE 项目把单发价格上限定在 30 万美元,预算文件显示已为 4,157 发编列约 16 亿美元。15
原文最硬的机制判断:工厂才是产品
原文对「可负担的大规模弹药」下了一个偏工程的定义:它是生产体系的一种属性,指的是补充速度跟得上消耗速度,而且要把可靠性折扣算进去——「一枚 20 万美元、可靠性只有一半的弹,实际是一枚 40 万美元的弹」。1
按这个标准看新入场者的产线,原文给出的证据是:Anduril 的 Barracuda 用约 30 个工时、约 70% 的商用零部件完成总装,供应链来自小型航空与汽车行业而非航空航天分系统供应商;Castelion 每月做一次飞行测试,从设计之初就按可制造性选供应链;LUCAS 无人机以 3.5 万美元的单发成本,在「史诗之怒」行动中从无人知晓直接进入实战。1
反过来,零散订单本身就在推高单价。原文举的例子是陆军在 FY25 只买了 23 发 JAGM 导弹,单发价格因此冲到 36 万美元,而该项目生命周期均价为 21.2 万美元。二十年的弹药预算复盘显示,八十个项目的资金年际波动超过 50%,国防新入场者调查把这种不稳定的需求信号列为感知风险的首要来源。1
传统产线也在扩,代价由纳税人承担。CSIS 的数据显示 PAC-3 MSE 要从每年约 650 发扩到 2,000 发,THAAD 从 96 发扩到 400 发,SM-6 从 125 发扩到 500 发以上,这些工厂扩建的资本开支需要美国政府先垫。10
作者并没有回避「便宜弹会涨价」这条质疑。奥古斯丁定律说的就是需求不断加码、成本随之膨胀;协同作战飞机(CCA)就是一个现实案例,它的前身项目原本瞄准单机 300 万美元,如今空军给出的估算是 2,500 万至 3,000 万美元。16 原文的反驳是,奥古斯丁定律描述的是成本加成合同加独家供应商环境下的结果,而新项目从设计上就围绕竞争与硬性价格上限展开。1
哪些能独立核实,哪些是 a16z 的主张
把这篇原文拆开,三类内容需要分开看。
可以独立核实的事实,来自官方文件、研究机构和公司公告:参议院听证会记录的「不足 3%」、弹药加速委员会的清单金额、FY2027 授权的 1.15 万亿美元、导弹采购 188% 的增幅请求、CSIS 的消耗与补库时间表、各家公司的合同金额与交付排期、国会预算办公室对「金穹」的成本估算。这些都有可点击的原始出处。
属于 a16z 机构立场的主张,需要读者带着利益关系读。原文在文末自行披露,文中反复提及的 Anduril、Covenant、Castelion 都是 Andreessen Horowitz 的被投企业。1 换言之,作者主张政府把更多采购预算转向新入场者,而这几家公司正是收款方。作者的机构背景也在同一个方向:American Dynamism 是 a16z 专投国防、航天、制造等「国家利益」相关方向的部门。17
剩下的部分是作者自己做出来的推算,需要读者自己判断。那张「同样的钱买到更多弹」的图,是作者用一个假设的 100 美元预算做的示意性计算;图注写明它是 illustrative,不是采购预测。1 「把政府已投入的研发摊销算进来,差距会拉大到 12 至 15 倍」同样是作者的估算,依据是研发费用约占传统弹药生命周期成本的四分之一以上。1
读者需要核对的四道边界
第一,图表里的新入场者单价是目标价。 原文图表脚注写明,新入场者的价格由 Castelion、Covenant 和 Anduril 三家公司自行提供,属于公司目标,而非已经实现的成交价。1 已经签字的合同可以拿来对照:Castelion 首批 50 发早期能力弹连同 50 套储运箱合计 2,340 万美元,把箱子一并算进去,摊到每发约 47 万美元。12 这是小批量早期订单的价格,与「低于 50 万美元」的目标落在同一区间,但量产价格要等后续订单才能确认。
第二,要把「每发成本」换算成「每次效果成本」。 原文自己也承认,用 400 万美元的拦截弹保护 20 亿美元的驱逐舰是划算的;低价弹覆盖的是卡车、雷达、小艇、无人机、建筑这类数量庞大的目标集,高端弹继续负责加固目标和高密度防空环境。1 替代关系只在部分目标集上成立,采购结构的选择也因此落在「哪些目标交给哪种弹」这个具体问题上。
第三,请求量与实际产能是两件事。 清单上的数字都是预算请求量,能不能变成拨款和交付,还要看后续程序。行业分析指出,即便预算给足,固体火箭发动机与导引头这两道瓶颈决定了一年能造出多少发。6 2027 财年 NDAA 草案已经要求为部分弹药的固体火箭发动机引入第二来源,并授权多年期采购。5 追踪第二来源的落地进度,比追踪预算数字更能判断产能什么时候真的上来。
第四,拦截弹这道题目前还没有答案。 原文把防空拦截弹列为下一步,并引用 Wicker 在听证会上的说法,称这是「也许是我们最大的需求缺口」,主张用「曼哈顿计划式的力度」去做出爱国者、THAAD 与标准导弹系列的平价替代品。3 代价摆在那里:国会预算办公室估算,按现有拦截弹的建造方式实现「金穹」本土防御架构,二十年成本约 1.2 万亿美元,并且明确说明该体系「不会成为一道无法穿透的盾牌」。18 进攻型弹药的低成本替代品已经进入量产,拦截弹能否走到同一条成本曲线上,目前没有人拿出验证过的答案。1
结论与跟踪锚点
可以独立核实的事实指向同一个结论:美国弹药的「贵」不是单个型号的问题。单价从 8.5 万美元横跨到 7,000 万美元,库存在一场持续 39 天的战役里被打到需要数年才能补齐,而现有产能一年只能补上几百发。10
a16z 的判断是:决定弹药库深度的是买法。把采购预算的一部分转向由私人资本先行投产、用商用供应链制造的低成本弹药,同一笔钱能买到的弹量会高出一个数量级,而且多年期、可预期的订单本身就是压低单价的手段。1
想要验证这个判断,可以跟踪四个具体的锚点:
- 空军 FAMM 与海军 MACE 首批交付的实际合同单价,与目标价之间差多少;
- 固体火箭发动机第二来源的推进情况,以及液体推进方案会不会被纳入补充方案;
- 2027 财年 NDAA 中「加速采购低成本弹药」、低成本拦截弹试点与多年期采购条款的最终文本和拨款额度;
- 防空拦截弹领域是否出现经过飞行验证的低成本替代方案。
References
- 1
- 2Alex Oliver — Practitioner Mentor, NSPC Batten
nspcbatten.org
- 3Chairman Wicker Leads SASC Hearing on Low-Cost Munitions
wicker.senate.gov
- 4
- 5FY2027 NDAA Executive Summary
armed-services.senate.gov
- 6
- 7
- 8
- 9Ukraine Flips Cost Imbalance Script With Low-Cost Interceptors
nationaldefensemagazine.org
- 10
- 11
- 12
- 13
- 14Air Force Plan: $12B to Buy Nearly 28,000 Cheap Cruise Missiles
airandspaceforces.com
- 15Budget Records Reveal MACE As Low-Cost Hypersonic Missile
aviationweek.com
- 16
- 17
- 18CBO estimates Golden Dome could cost $1.2 trillion over 20 years
federalnewsnetwork.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.