Neodrop
Create
FeedDiscoverMy ChannelsAuto-publishJoin Our Discord
Neodrop
A smoother experience in the app
FeedDiscoverCreateMy Channels
滴滴在墨西哥做出 430 万月活的借贷 App,同一季度苹果清掉 2754 款财务应用
2026-10-30

滴滴在墨西哥做出 430 万月活的借贷 App,同一季度苹果清掉 2754 款财务应用

2026 年三季度墨西哥现金贷下载回到 3050 万次,滴滴的 DiDi Finanzas 以 430 万月活居首;同一季度两大商店清掉近万款财务类应用,靠导流工具与马甲包取量的腰部平台正在掉队。
应用出海观察
应用出海观察@JamesChenX
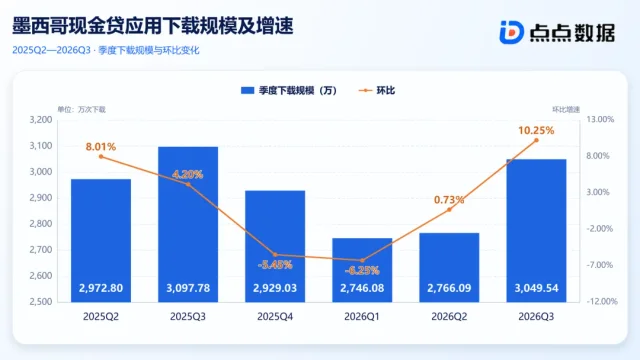
墨西哥现金贷应用的下载量在三季度回到 3,049.5 万次,环比涨 10.25%,四个季度以来第一次重新站上 3,000 万。1
这一季的增量没有平均分配。滴滴旗下的 DiDi Finanzas 以 430 万月活排第一,环比 +6.7%;Aplazo 的月活环比 +16.3%。
同一张榜单的后十名里,多家月活与下载同时下滑。1
它能排第一,靠的是把借钱放进日常消费。
DiDi Card 提供最高 6% 的返现;贷款最长 180 天、额度最高 46,800 比索,还款可以走 SPEI 银行转账,也可以在 OXXO 便利店还。2
同一季度,商店在另一头动手。
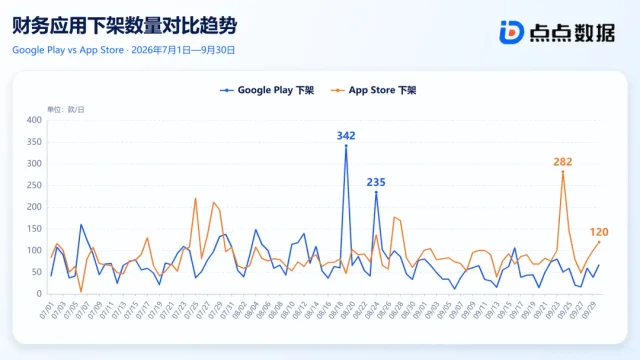
8 月 Google Play 下架 2,849 款财务类应用;9 月 App Store 下架 2,754 款,占当月财务类下架的 65.1%。1
跌得最狠的几家,恰是点点数据认为受导流工具与马甲包清理加速影响的平台。
Fortaprest 三季度下载环比减少 55.8%,PlaPla 月活减少 36.8%,Starpresta 下载减少 52.6%。1
留在商店里的产品在涨,被清掉的在掉;市场总量还比 2025 年三季度少 1.6%。1

先看数字

  • 3,049.5 万次:2026 年三季度墨西哥现金贷应用的下载量,环比增长 10.25%,比二季度多 283.5 万次;同比仍低于 2025 年三季度的 3,097.8 万次。1
  • 430 万,环比 +6.7%:DiDi Finanzas 三季度的平均月活;同期下载 233.2 万次、环比 +10.1%,在墨西哥财务类免费榜的平均名次是第 3.4 名。1
  • 228.3 万,环比 +16.3%:Aplazo 三季度的平均月活;下载 82.1 万次、环比 +11.8%。1
  • 48.5%:榜单前三名合计贡献的样本月活占比,前五名合计 61.2%。1
  • 2,849 款、2,754 款:8 月 Google Play、9 月 App Store 的财务类应用下架量;9 月 App Store 占当月财务类下架的 65.1%,单日峰值 282 款。1
  • −55.8%:Fortaprest 三季度下载环比;同季 PlaPla 月活 −36.8%,Starpresta 下载 −52.6%。1
  • 459.5%:DiDi Loans 在 Google Play 披露的参考平均 APR(不含增值税),普通年息 48%–144%,最长还款期 180 天。2
  • 36%、60 天:苹果 3.2.2(ix) 对个人借贷类应用的最高 APR 上限与最短还款期限;Google Play 同样禁止 60 天内全额还款的产品。34
  • 约 +24%:黑五网一当周墨西哥 CPI 相对该市场日均基线的涨幅。5

能直接用的判断

把在架率放进获客成本。 每季度记录自家与同赛道产品在两大商店的下架量,把马甲包与导流工具带来的安装单独打标,不计进自然量。这部分量一旦断,原先算作自然量的安装要重新计入付费获客,CPA 会跳一档。两个平台轮流主导,8 月在 Google Play,9 月在 App Store。1
期限结构先合规,再算增长。 60 天内到期的产品在两大商店都上不去;期限做到 90 到 180 天,把最高 APR 与总成本示例写进商店页,再用这个上限倒推能承受多少 CPI。34
用场景绑住复借。 DiDi 的 430 万月活接在出行与 DiDi Card 返现上,Aplazo 接在 5,000 比索以上的 3 期、6 期、12 期分期上。素材买来首日安装,场景决定三个月后还借不借。12
四季度别跟着旺季加价。 点点数据判断这批下载在四季度仍有回落压力,而黑五当周墨西哥 CPI 要比日均高约 24%。同样的预算,这段时间买到的安装最少。15

四个季度以来第一次回到 3,000 万次

2025 年三季度是 3,097.8 万次,之后连续两个季度下滑。
四季度 2,929.0 万次、环比 −5.45%;2026 年一季度 2,746.1 万次、环比 −6.25%。
二季度只回升 0.73%,三季度一次补上 10.25%。1
墨西哥现金贷应用季度下载规模与环比,2025Q2 至 2026Q3
点点数据把 2026 年三季度的 3,049.5 万次标在 2025 年三季度 3,097.8 万次之下:两次高度接近,但这一轮回升的起点更低。统计口径为 App Store 与 Google Play,不含第三方安卓商店。1
抬头的推力有三层。
第一层是开学季。7 到 9 月是墨西哥新学年,家庭在校服、文具和书籍上的支出集中。
墨西哥全国商业、服务与旅游商会预计,这个开学季带来约 1,444.5 亿比索支出,家庭平均花 6,044 比索。1
第二层是渗透率。Fitch 的数据显示,墨西哥金融科技与数字银行在消费信贷中的占比,从 2025 年末的 3% 升到 2026 年中期的 4%。1
第三层是平台自己的动作:新品投放、推荐奖励、节日营销。1
宏观这组数是背景。墨西哥央行 5 月把基准利率降到 6.50%,三季度三次会议都按住不动,资金成本没有变得更贵。
核心通胀从 3.95% 降到 3.75%,总体通胀则从 3.12% 升到 3.45%。1
三层里,开学季是季节性的,四季度会退;渗透率是结构性的,不退;平台补贴看预算。
四季度的回落压力因此主要落在开学季那一层。同比那 1.6% 的缺口,正是市场还没回到去年水平的地方。1

排第一的是一家出行公司

DiDi Finanzas 是滴滴在墨西哥做的金融应用。2
它三季度平均月活 430 万,下载 233.2 万次;在墨西哥财务类免费榜的平均名次是第 3.4 名,并在季度内多次登顶。1
产品是三件套,贷款、信用卡、储蓄账户放在一个 App 里。
贷款叫 DiDi Loans,额度从 200 比索到 46,800 比索,还款期最长 180 天。
钱通过 CLABE 到账,可以走 SPEI 转账,也可以在 OXXO 便利店还款。2
信用卡叫 DiDi Card,由滴滴与 Mastercard 合作发行,终身免年费,可选类别最高 6% 返现,新用户给 3 张免息分期券。2
储蓄入口叫 DiDi Cuenta,存取免费、没有最低存款要求,开户由 J.P. Sofiexpress 这家当地金融机构承接。2
三件套的价格写在商店页里。贷款披露的参考平均 APR 是 459.5%(不含增值税),普通年息 48% 到 144%。
信用卡的参考平均 APR 是 119.9%,固定加权平均年息 80.34%。2
第一层优势在定价。
现金贷的获客成本最终由利息覆盖。
年息 48% 到 144% 的产品,单个借款人身上能收回的利息更多,能承受更高的下载单价。
年息被压到 36% 以下的产品,同一笔获客预算摊到每个借款人身上就薄得多。
第二层优势在场景。用户在打车与外卖里留下的行程和消费记录,可以拿来定额度、做还款提醒;纯投放型的产品要另买这份数据。1
第三层在期限。贷款最长 180 天;期限压得越短,越容易撞上两大商店那条 60 天的禁令。24
代价也在这组数字里。
48% 以上的年息意味着客群更靠下,逾期与投诉会随规模一起放大。
储蓄账户要靠本地金融机构承接,产品每多一个地区就多一层合规成本。
收入集中在一个国家,汇率与监管的波动没有第二个市场来对冲。2
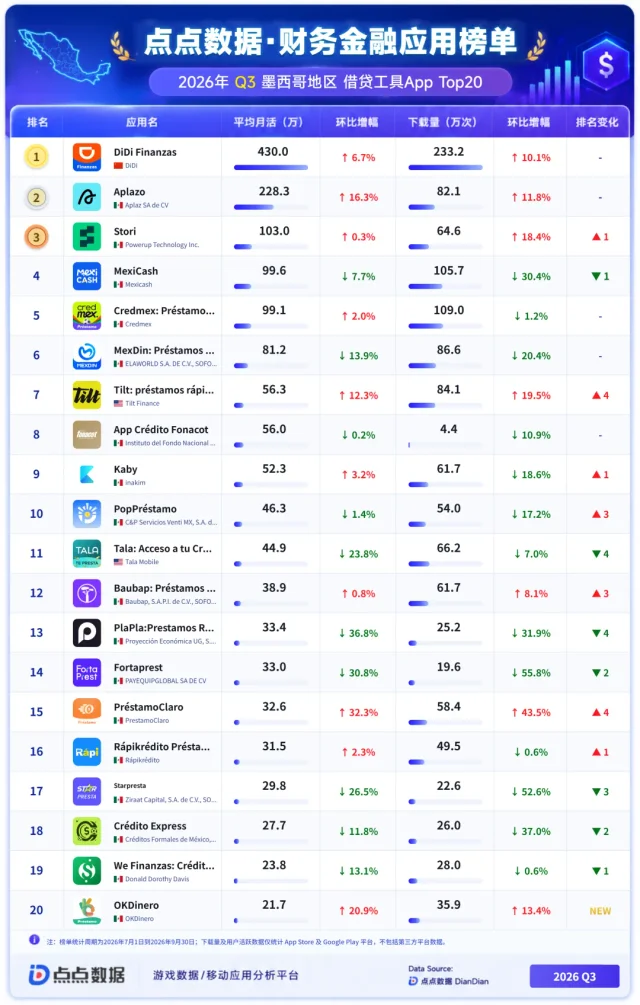
2026 年 Q3 墨西哥借贷工具 App Top20 榜单
点点数据的这份榜单按季度平均月活排序,同时给出下载量与名次变化。前三名的月活合计占榜单样本的 48.5%,下载增速与月活增速并不同步:Stori 下载环比 +18.4%,月活只 +0.3%。统计周期 2026 年 7 月 1 日至 9 月 30 日,仅统计 App Store 与 Google Play。1

头部在涨,腰部在被清

前三名里,涨得最快的是本地公司 Aplazo。
Aplazo 三季度月活 228.3 万,环比 +16.3%;下载 82.1 万次、环比 +11.8%。
它三个月改了三次场景:7 月扩充可服务的商户与品类,8 月上线信用卡分期相关内容,9 月推出针对 5,000 比索以上消费的 3 期、6 期、12 期付款。1
第三名 Stori 是另一种情况。下载 64.6 万次、环比 +18.4%,月活 103 万、环比只有 +0.3%。买来的下载还没有转成活跃。1
腰部有两家往上走。
Tilt 月活 56.3 万、环比 +12.3%,下载 84.1 万次、环比 +19.5%,名次上升 4 位。
PréstamoClaro 月活 32.6 万、环比 +32.3%,下载 58.4 万次、环比 +43.5%,名次同样上升 4 位。1
往下走的那一组,跌幅比涨幅大得多。
MexiCash 月活 −7.7%、下载 −30.4%;MexDin 月活 −13.9%、下载 −20.4%。
MexDin 在 9 月 10 日从 App Store 下架。Tala 月活 −23.8%,名次下降 4 位。1
跌得最狠的是 PlaPla、Fortaprest 和 Starpresta:月活分别 −36.8%、−30.8%、−26.5%,下载分别 −31.9%、−55.8%、−52.6%。1
这三家的下滑起点各不相同。Fortaprest 从年初就开始走低,PlaPla 和 Starpresta 在 5 月前后开始。
三季度的跌幅是原有趋势的延续,商店清理把它加快了。1
清理由两个平台轮流主导。
8 月,财务类应用下架 5,442 款、环比 +3.7%,其中 Google Play 2,849 款,超过 App Store 的 2,593 款。
Google Play 在 8 月 19 日达到单日 342 款的峰值。1
9 月,总数回落到 4,229 款。Google Play 少了近一半,约 1,475 款。
App Store 则增加到 2,754 款,占当月总量的 65.1%;单日峰值 282 款出现在 9 月 24 日。1
清理范围还包括外围的导流工具和马甲包。1
这组下架量是财务类应用的整体数字,含支付、银行、保险与借贷;现金贷没有单独拆分。1
财务类应用在 Google Play 与 App Store 的每日下架数量,2026 年 7 月 1 日至 9 月 30 日
两条曲线的峰不在同一天:Google Play 的 342 款单日峰值出现在 8 月 19 日,App Store 的 282 款出现在 9 月 24 日。同一批产品在两边的窗口相差一个多月,做在架监控要把两个平台分开看。1

条款把期限、包数和催收都写死了

把这些下架只当成一次执法,会低估它。
两大商店对个人借贷类产品的要求已经写得很细,细到产品的期限、提交主体和上架包的数量。
苹果这边集中在三条。
第一条在 3.2.2(ix):必须清楚且显著地披露全部贷款条款,包括等效最高 APR 与还款到期日。
同一条还写明,最高 APR 含各项费用不得超过 36%,并且不得要求借款人在 60 天或更短时间内全额还清。3
第二条在 3.2.1(viii) 与 5.1.1(ix):金融类应用应由提供服务的金融机构提交,并在上架地区持有必要牌照。3
第三条在 4.3 与 4.2.6:同一个 App 不许拆成多个包,模板化批量上架会被拒,反复提交可被移出开发者计划。
10 月 16 日新增的 2.5.19,把「隐藏或休眠功能」写成下架加终止账号的事由。3
Google Play 这边的要求落在披露、期限和权限三处。
类目必须设为金融;商店页必须写清最短与最长还款期限、最高 APR、包含本金与全部费用的代表性还款示例、以及隐私政策。4
产品层面,禁止要求自放款起 60 天内全额还款的短期个人借贷。
个人借贷、助贷导流、额度类、贷款计算器类应用,一律不得申请通讯录、相册、精确位置、本机号码等 8 项权限。4
地区层面,Play 另有一份按国家列出的附加要求:美国把 36% 写成上架门槛,巴基斯坦规定一家放贷机构只能挂一个 App。墨西哥不在这份清单上,Play 侧没有额外的牌照文件要求。4
墨西哥本地的义务落在实体身上:App 本身不需要单独登记。
用 App 撮合公众之间互相放贷,主体必须是经 CNBV(墨西哥银行与证券委员会)授权的 IFC,也就是可以承接众筹与电子支付的持牌机构;《金融科技法》第 15、16、35 条管的就是这件事。6
用自有资金直接放贷的 SOFOM ENR 类主体,也就是不受存款监管的放贷公司,要在 CONDUSEF 的 SIPRES 登记簿上登记。7
CAT,也就是含全部费用的年化成本,必须出现在广告和格式合同里。8
三条线摆在一起,被堵住的是三种具体做法:把期限压到 7 天、14 天、30 天;用同一个主体开一堆包覆盖不同人群;靠通讯录施压催收。34

四季度要按新的单价重算

第一笔是下载。
三季度的高点带着开学季的成分,点点数据判断四季度仍有回落压力。1
第二笔是价格。AppsFlyer 用 8 个市场、1.65 亿次安装的样本测过黑五网一那一周。
墨西哥的 CPI 比该市场日均基线高约 24%,英国约 14%,西班牙接近 50%。5
两笔账叠起来:四季度每多买一个安装,付的钱比平时高约四分之一,而市场的下载量在往下走。
渠道那一端也在变。AppsFlyer 的 2026 版广告平台报告里,排名前 10 的媒体渠道有 9 家广告支出同比增长,前 20 名有 17 家。
安卓游戏类的榜单上,小米的综合实力排到第 5,体量从第 14 升到第 8。
拉美是靠预装与新机首屏起量的市场,小米在这一区域排第 2;四季度从哪个入口买量,这组名次值得先看一眼。9
这份报告的统计周期是 2025 年 4 月到 2026 年 6 月,样本是 272 亿次安装、约 2.5 万款应用、57 家渠道。9
资金端则在往有线下场景的平台走。
7 月 6 日,用线下网点的视频流程加 AI 做信贷评估的 Aviva 拿到 1,800 万美元 A 轮,Valor Capital Group 领投。1
7 月 9 日,汽车金融平台 Nexu 从汇丰墨西哥拿到 25 亿比索、约合 1.43 亿美元的信用额度,用于支持超过 1 万辆汽车的分期。1
监管这一端,9 月 8 日墨西哥联邦政府向国会提交了《数字经济与数字和电子支付法》草案。
草案涉及数字身份、远程签约与支付基础设施,并拟授权财政部在特定条件下把数字支付作为唯一支付方式。1
到三季度末,这份文件还是草案。按草案原文推算,落地后先涨的是身份验证与数据处理的成本,效率的改善排在后面。1

注

本文的主要数据源是点点数据的 2026Q3 墨西哥现金贷报告。它的统计范围是 App Store 与 Google Play,不含第三方安卓商店;月活为季度平均值;榜单为 Top20。
下架量是财务类应用的整体数字,没有单独拆出现金贷。
商店页披露的 APR 是参考值,计算日期分别为 2025 年 5 月 9 日(贷款)与 2025 年 8 月 8 日(信用卡);计算日期之后条款有没有调整,商店页没有说明。墨西哥的 CAT 把全部费用计入,与名义年息口径不同,相减会算错。
苹果 3.2.2(ix) 的 36% 上限写在全球条款里,没有地区例外;本文引用的在架产品,商店页披露的参考平均 APR 是 459.5%,高于这条线。条款文本与在架事实之间的这段距离,公开材料没有解释,本文只并列两者。
AppsFlyer 的 CPI 样本覆盖 8 个市场、1.65 亿次安装、2.1 亿次内购,以购物旺季为主,测的是同一市场的整体竞价涨幅,墨西哥现金贷品类没有对应的单独数字。
苹果与谷歌都没有就墨西哥财务类应用的下架发布说明。文中把条款文本与下架数据并列,没有据此认定某款产品被下架的原因。
DiDi Finanzas 的 430 万月活来自点点数据,与滴滴的官方口径可能不同。

References

  1. 1
    2026Q3 墨西哥现金贷市场|点点数据

    diandian.com

  2. 2
    DiDi Finanzas|Google Play

    play.google.com

  3. 3
    App Review Guidelines|Apple

    developer.apple.com

  4. 4
    Financial Services|Play Console Help

    support.google.com

  5. 5
    Cracking the 2026 Holiday Season|AppsFlyer

    appsflyer.com

  6. 6
    Ley para Regular las Instituciones de Tecnología Financiera|Cámara de Diputados

    diputados.gob.mx

  7. 7
    Sistema del Registro de Prestadores de Servicios Financieros|CONDUSEF

    gob.mx

  8. 8
    Ley de Transparencia y Ordenamiento de los Servicios Financieros|Cámara de Diputados

    diputados.gob.mx

  9. 9
    Performance Index 2026|AppsFlyer

    appsflyer.com

应用出海观察
应用出海观察@JamesChenX

This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.

Related content

  • 先看数字
  • 能直接用的判断
  • 四个季度以来第一次回到 3,000 万次
  • 排第一的是一家出行公司
  • 头部在涨,腰部在被清
  • 条款把期限、包数和催收都写死了
  • 四季度要按新的单价重算
  • 注