Robin AI 失败拆解:8 成收入靠律师交付,退场时软件卖 100 万美元、工程师卖 700 万
英国法律 AI 公司 Robin AI 累计融资 6,150 万美元,八成收入由自有律师交付;融资失败后它被按资产用途拆成五笔卖掉。本期用英国注册处的集团账目拆开收入结构、毛利与人头成本,并算出每一块资产各自的售价。

一句话总结: 英国公司 ROBIN AI LIMITED(注册号 11400135,2018 年 6 月 6 日注册,原名 GEEK MATE LIMITED)2019 年由 Clifford Chance 前律师 Richard Robinson 与帝国理工机器学习研究员 James Clough 做成产品,用 AI 做合同审查,累计融资 6,150 万美元;2025 年 10 月融资失败、裁掉约三分之一员工、挂牌出售,当年 12 月客户合同与律师团队以约 100 万美元卖给法律 AI 服务商 Scissero,2026 年 3 月软件、模型资产与知识产权以 100 万美元卖给微软。123
增长判断: 增长是真的,卡在人的这一头。截至 2025 年 1 月 31 日的财年营业收入 486.6 万英镑,同比增 36.2%,客户从 71 家涨到 117 家;其中 80.2% 来自「管理服务」,也就是由公司自有律师与产品专家用软件完成的合同审查与谈判,软件许可只占 19.0%。3
同一份账目里,员工成本 1,781 万英镑,是营业收入的 3.66 倍;毛利率从 52.2% 掉到 27.6%;税后亏损 2,260 万英镑。3
增长因果链: 「AI 加自有律师」按任务接单,客户第一天就能把整份合同外包出去,收入起得比卖软件快;交付按人头发生,成本随客户数量线性上涨,毛利被工时吃掉;融资市场按软件倍数定价,公司需要软件式的增速,而营收主要靠加人,融资一跟不上,就只能按资产各自的用途分拆出售。34
G 增长系统:客户翻倍,收入八成由律师交付
激活被记成处理过的合同量。公司称处理过的合同超过 50 万份。5
一个案例说明了它的用法:一家美国生物科技公司发生数据泄露后,用 Reports 加人力,几小时内找出 50 份最需通知的合同,72 小时内给出 1 万份合同的处理方案。1
留存要从两个数一起看:客户数从 71 增到 117,涨了 64.8%;每客户年收入从 5.03 万英镑降到 4.16 万英镑。新客户带来的收入被单客户贡献的下降抵消了一部分。3
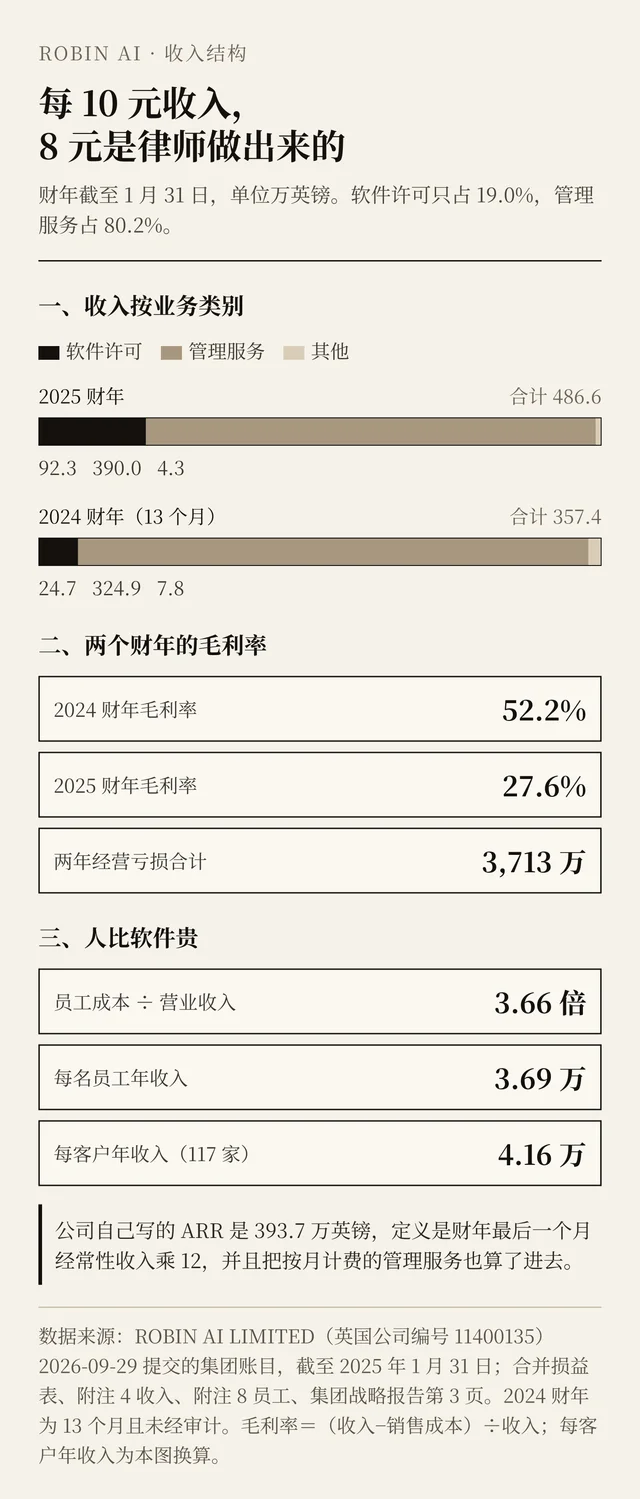
收入结构决定了增长的性质。软件许可收入从 24.7 万涨到 92.3 万英镑,增速 274%;管理服务收入从 324.9 万涨到 390.0 万英镑,占到全部收入的 80.2%,是公司真正的现金流。3
扩张动作在 2024 到 2025 年密集出现。2024 年 10 月与德国律所 Kummerlein 合作,12 月与 Dye & Durham 签全球合作。6
2025 年 7 月,平台进 AWS Marketplace,同月与 Consilio 结盟。6
其中 Dye & Durham 那一笔被行业媒体点出了问题:它把 Robin 引向 Dye & Durham 服务的小型律所市场,与原先的企业法务客户混在一起,渠道对方的股价当年跌了 74%。4
结论:这家公司的增长引擎是销售与律师人力,软件的复利还没开始。 判断依据是三个数摆在一起:客户数涨 64.8%、每客户收入跌 17.3%、软件收入占比 19.0%。3
可证伪阈值:软件许可收入占比连续两个财年低于 30%,按专业服务公司估值。3
另一条:每名员工年收入低于 5 万英镑且两个财年没有改善,说明增长只能靠加人头。它 2025 财年的每员工收入是 3.69 万英镑,同比下降 1.0%。3
O 市场机会:钱流向了席位,没流向外包
法律 AI 这条赛道在同期是热的。Harvey 在 2026 年 9 月 9 日宣布 5.5 亿美元融资,投后估值 155 亿美元,由 Diffusion 与 Lightspeed 联合领投。7
它自述 Am Law 100 的律所里 80% 在使用,客户里还有 10 家财富十强中的 5 家。7
同一份行业报道把 Robin 的竞争对手列了七类。4
- 把生成式 AI 装进合同流程的 CLM 厂商
- 直接把客户送去用通用大模型的 Juro
- 在企业合同审查上加码的 Workday
- 拿到大额融资的 Harvey 与 Legora
- 从 Crosby 到 Eudia 的混合型 AI 律所
- 规模化使用 AI 的 ALSP
- 四大会计师事务所的法务外包部门
117 家企业客户已经在为合同审查付费,平均每家 4.16 万英镑一年,说明预算存在。3
问题在这个预算放在哪一栏。企业法务的支出有三个口袋:软件订阅、外部律所账单、内部人头。落进第一个口袋的钱按席位与用量计价,能撑起软件倍数;落进第二、第三个口袋的钱按任务与人头计价,付给的是交付责任。1
结论:市场在涨,涨的那部分付给了「在原有工作流里按席位卖软件」的一端。 一家公司如果收入记在外部律所或人头那一栏,它享受的是这个赛道的需求,拿不到这个赛道的估值。
可证伪阈值:看目标客户把这块预算记在哪一栏。如果新增预算主要来自削减外部律所账单、并且采购签字的是法务运营部门,服务型定价就无法规模化。
S 战略定位:把公司做成「AI 加律所」,代价写进了毛利
创始人对定位说得非常直白。Robinson 对 Fortune 解释,公司卖的是给大企业的法律服务。1
其中一部分由 AI 软件自动完成,一部分由公司支付工资的律师与律师助理完成。他把这描述成「用人在回路里跨过模型能力缺口」。1
他同时强调没有做人力套利:律师与助理都坐在纽约、伦敦、新加坡的办公室。1
这个定位一次性解决了两个早期难题:客户不用自己搭流程,公司也能收服务费。它同时把毛利交给了人头——账目里员工成本 1,781 万英镑,是收入的 3.66 倍,平均员工 167 人。3
买模型、买客户合同、买渠道,这套打法的共同点是都要现金。6
结论:混合定位在上半场是加速器,在下半场是融资障碍。 它换来了 117 家企业客户与 486.6 万英镑收入,代价是收入的可预测性由人头决定,投资人对它的估值锚落到了服务业。
可证伪阈值:如果 12 个月内软件许可收入占比上不了 30%,同时每员工收入没有改善,「AI 加服务」的混合定位就不该按科技公司融资,应按专业服务机构找钱。
C 竞品分析:四个位置,Robin 站在被两边夹住的那个
| 位置 | 交付形态 | 计价单位 | 可观察的规模证据 | 与 Robin 的差别 |
|---|---|---|---|---|
| 纯软件平台(Harvey 等) | 装进律所与法务部的软件与代理 | 席位与订阅 | Harvey 2026-09-09 融资 5.5 亿美元、估值 155 亿美元,Am Law 100 中 80% 在用 | 不承担交付责任,收入不随案件量涨 |
| CLM 内嵌 AI(合同全生命周期厂商) | 合同起草、审批、归档流程里的 AI 功能 | 平台订阅 | 行业报道称已把生成式 AI 加进产品线,这部分收入未披露 | 卖的是流程入口,AI 是增项 |
| 混合 AI 律所与 ALSP(含本案买方 Scissero) | 平台加持牌律师,按任务或按月交付 | 服务费、月费 | Scissero 官网自述 100+ 客户、150+ 专业人士、受 SRA 监管 | 与 Robin 同形,但把「律所身份」当成卖点 |
| 通用模型的直接使用(客户自理) | 客户自己在 ChatGPT 里处理合同 | 席位 | 通用模型厂商未披露这一用途的使用量 | 只卖工具,交付责任在客户自己身上 |
四行排在同一条价格带上。左边两段卖工具,右边两段卖结果;Robin 与 Scissero 站在卖结果这一段,收的是「有人负责」的钱。4
买方 Scissero 的自我描述也印证了这条价格带的存在。它把「有律师」当成与纯法律科技的分界线,官网上直接写「AI 只是入场券,由律师建造、由律师运营才是差别」,并列出五个产品、七个办公室、150 名以上专业人士。9
Robin 的位置尴尬在两头都被压。往工具端走,它要和 Harvey 这类单轮融资 5.5 亿美元的平台抢预算。7
往结果端走,它要和本来就持有律师牌照、无需向客户解释合规的律所竞争。9
中间还剩一块「替企业法务做外包」的地带,这块地带的价格由人头成本决定。3
结论:在一个工具价格快速下降、交付价格由人头决定的市场里,站在中间的供应商两边都拿不到定价权。 Robin 的 27.6% 毛利率就是这条结论的读数。
P 产品设计:把人做进产品,也把工时做进了成本
产品线到 2025 年已经相当完整。Review 做合同审阅与改稿,Reports 对大量合同批量提问并输出结构化答案。5
Search 支持条款级检索,Obligations 把义务变成带提醒的清单,Workspaces 做团队协作,整体以 Word 插件交付。5
其中 Reports 是公司最想讲的故事。它允许用户对成百上千份合同提问,答案带引用,可以把答案类型指定为数字、日期或文本,便于导进 Excel 与合同管理系统;公司把它定位成「把合同变成数据资产」。68
真正定义产品的是「Legal and Product Specialists」这一层人。3
收入确认政策写明:管理服务收入对应由这批专家使用公司自有法律 AI 软件完成的合同审查与谈判,按固定月费加超额用量计费。3
这个设计在产品上有明确收益:客户买到的是结果,出了错有人担责任,交付质量对客户的提示词水平要求很低。3
它同时把成本写成了时间的函数:客户越多、合同越多,需要的人越多。2025 财年平均员工 167 人,技术 119 人、管理与行政 25 人、销售与市场 23 人。3
结论:产品的护城河在「有人负责」,成本的天花板也在「有人负责」。 研发投入 581.8 万英镑,是收入的一倍多,说明公司同时在付软件与人力的两份账。
可证伪阈值:把同一类合同(比如 NDA)拆成两种交付——纯自助与人工复核——分别算单份成本。若人工复核那一侧的单份成本不能随复用模板逐季下降,服务收入永远长不出软件毛利。
E 商业模式:把同一套账目换成两套口径
公司对外讲的数落在两个地方。2024 年 11 月,Robinson 对 Fortune 说公司 ARR 是 1,000 万美元。1
2025 年 3 月,公司对 Artificial Lawyer 说 2024 年收入翻倍至约 1,000 万美元。4
账目里,同一家公司的财年营业收入是 486.6 万英镑,ARR 是 393.7 万英镑。它对 ARR 的定义写在业绩指标表下面:财年最后一个月的经常性收入乘 12,剔除一次性项目与按用量的溢出收入。3
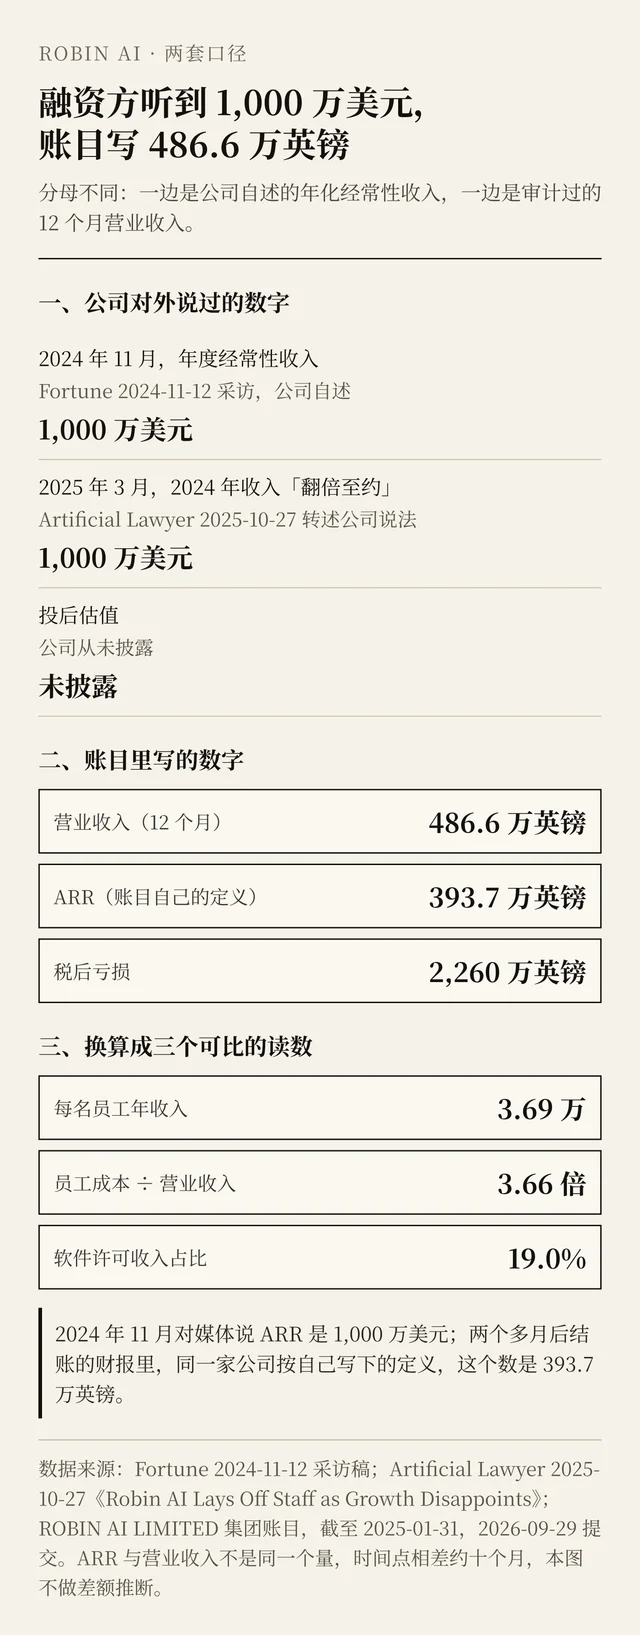
成本侧的结构更清楚。销售成本 352.2 万英镑,管理及行政费用 2,492.7 万英镑,其中员工成本 1,781 万英镑。3
两年经营亏损合计 3,713 万英镑,靠股权融资填补。2025 财年经营活动净流出 2,084 万英镑,账上现金从 1,025.9 万降到 842.0 万英镑。3
股权价格有明确记录。2023 年 10 月 26 日到 11 月 1 日之间发行的 613,307 股 B 轮股份,每股 35.871 美元。3
这笔折成英镑计入股本溢价 1,813.6 万英镑;B 轮股份合计 741,457 股,对应约 2,660 万美元。3
2025 年 10 月,融资谈判失败。公司约 170 人,裁掉约三分之一,并把自己挂上一个破产资产交易平台;此时它 9 个月前刚进《星期日泰晤士报》100 家科技公司榜。2
行业媒体当时给出的判断是「没有资不抵债、不会被清算」,并称已收到至少 10 家接洽方,英国税务部门的催款不构成交易障碍。10
结论:这门生意的定价单位是「任务」,成本单位是「人头」,两个单位之间没有杠杆。 它的融资能力等于这两条线之间的差额能撑多久。
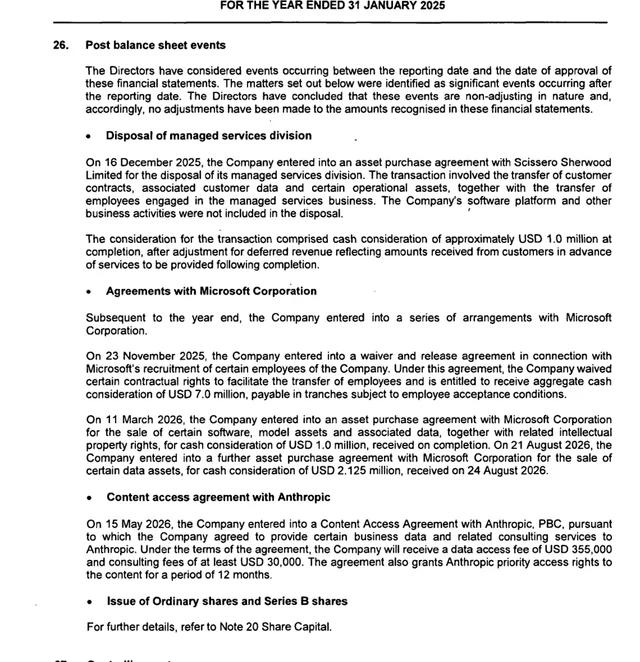
把商业模式拉到终点,看资产怎么被定价。账目附注 26 记了五笔后续事项,全部发生在财年结束之后。3
2025 年 11 月 23 日,公司与微软签豁免与解除协议,为员工转入微软放弃部分合同权利,换取最多 700 万美元,分期支付、以员工接受录用为条件。3
2025 年 12 月 16 日,管理服务部门卖给 Scissero Sherwood,对价约 100 万美元;客户预收款要从对价里扣,软件平台与其它业务不在这笔交易里。3
2026 年 3 月 11 日,部分软件、模型资产、相关数据与知识产权卖给微软,100 万美元,交割时收款。3
2026 年 5 月 15 日,与 Anthropic 签内容访问协议,数据访问费 35.5 万美元,咨询费至少 3 万美元,对方获得 12 个月的内容优先使用权。3
2026 年 8 月 21 日,再卖一部分数据资产给微软,212.5 万美元,8 月 24 日到账。3
同一天批准的「未来展望」又写着,集团将继续开发核心平台与知识产权,并在出售管理服务部门后聚焦留存的平台。3
结论:这门生意在退场时按用途被计价,人最值钱,软件最便宜。 700 万美元买的是工程师,212.5 万美元买的是数据资产,软件与知识产权加起来 100 万美元。
L 洞察提炼
第一件可迁移的事:服务化交付的毛利由人头决定,与模型多强无关。Robin 的产品拿到过不错的评价,2025 财年收入也涨了 36.2%,毛利率仍从 52.2% 掉到 27.6%,因为交付量涨得比软件复用快。3
第二件:ARR 的口径比 ARR 的增速更需要解释。同一家公司,对媒体说 1,000 万美元,在报表里按自己的定义是 393.7 万英镑;两套口径都能自圆其说,投资人要问的是「这个数里有多少是人做出来的」。13
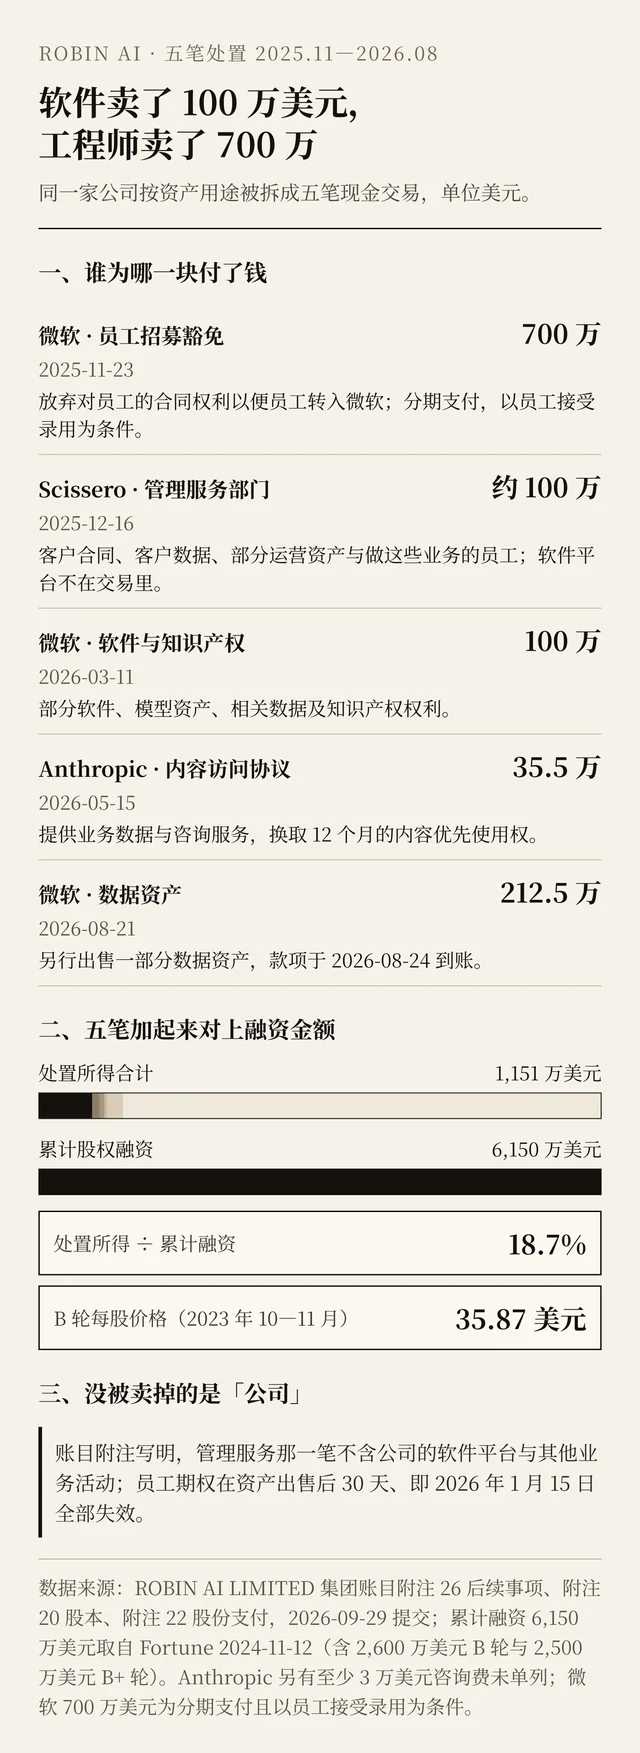
三件事合起来指向一个数:这家公司最后被计价的东西,几乎都落在融资材料没有强调的那几块上。
六条可证伪阈值,用于同类公司:
- 软件许可收入占营业收入的比例,连续两个财年低于 30%,按专业服务公司估值。
- 每名员工年收入低于 5 万英镑且两个财年没有改善,增长靠加人。
- 员工成本超过营业收入的 1.5 倍,交付由人头决定。
- 毛利率低于 40% 且随规模下降,规模不经济。
- 同一客户 12 个月内没有第二次付费,服务收入无法资本化。
- 处置时无形资产对价占累计融资低于 5%,市场不认这块资产。
D 决策分析
正在做「AI 加专家」的创始人: 把软件收入单独核算,别让它混进服务收入。Robin 的报表把两条线分开披露,才让人看清软件只占 19.0%;如果并成一条,融资时讲的增速和退场时拿到的价格会差一个量级。3
给「人转软件」设硬时间表。Robin 从 2019 年成立到 2025 年融资失败,六年里软件收入做到 92.3 万英镑;把这个目标和融资节奏绑在一起,比把客户数和合同量写进融资材料更有用。4
看这条赛道的投资人: 用三行数初筛——软件收入占比、每员工年收入、员工成本与收入之比。这三行数在账目里都有,且不需要公司额外披露。3
把 ARR 的定义要过来,要求按同一口径给历史序列。本案里,公司口径的 1,000 万美元与账目口径的 393.7 万英镑同时存在;两个数各有自己的统计范围,差异全在分母与计算时点。1
准备收购这类资产的买方: 分开出价,别整包买。本案里同一家公司被拆成五笔,买家各自只买自己要的那块:微软要工程师、要模型资产、要数据,Scissero 要客户合同与能交付的人。3
出价前先看期权条款。Robin 的员工期权在资产出售后 30 天、即 2026 年 1 月 15 日按计划规则全部失效,这类条款决定了你买到的人还剩多少动力留下。3
结论:在一门交付必须靠人的生意里,决定生死的动作是把交付尽快折成软件,或者干脆按服务业融资与定价。 Robin 两条路都试过一半,最后剩下的价值由买家的用途来定价:人 700 万美元,数据 212.5 万美元,软件 100 万美元。
References
- 1
- 2Legal Cheek:Robin AI 在 3,800 万英镑融资失败后寻找买家(2025-10-28)
legalcheek.com
- 3ROBIN AI LIMITED 集团账目(截至 2025-01-31,2026-09-29 提交)
find-and-update.company-information.service.gov.uk
- 4Artificial Lawyer:Robin AI 裁员,增长不及预期(2025-10-27)
artificiallawyer.com
- 5Robin AI 官网首页(2026-10-19 访问)
robinai.com
- 6Robin AI 官方新闻列表
robinai.com
- 7
- 8PR Newswire:Robin AI 发布 Reports 产品(2024-06-13)
prnewswire.com
- 9Scissero 官网(2026-10-19 访问)
scissero.com
- 10Artificial Lawyer:Robin AI 非常接近找到救助买家(2025-11-11)
artificiallawyer.com
- 11Artificial Lawyer:微软将收编 Robin AI 技术团队(2026-01-09)
artificiallawyer.com
- 12Companies House:ROBIN AI LIMITED 公司页(2026-10-19 访问)
find-and-update.company-information.service.gov.uk
- 13Companies House:申报清单(含 2026-09-29 提交的集团账目)
find-and-update.company-information.service.gov.uk
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.