AI 全景情报 0805:AMD 抬高芯片预期,三星押注 3D 内存,开放权重暂不进美国自愿测试
本期覆盖 8 月 4 日 08:00 至 8 月 5 日 08:00:AMD 数据中心收入同比增长 107%,三星展示 zHBM 与 zNAND-O 路线,CoreWeave 在印尼规划 360MW,Obsidian 完成 8500 万美元 D 轮,而路透社称美国自愿安全测试暂不覆盖开放权重模型;这些信号把 AI 竞争推进到系统、区域、权限与规则。
先看结论
本期覆盖 2026 年 8 月 4 日 08:00 至 8 月 5 日 08:00(Asia/Shanghai)。最值得跟踪的变化不在某个新模型的榜单,而在 AI 系统的交付边界同时向五个方向移动:AMD 的数据中心业务把芯片预期抬高,三星把内存推进到 3D 架构,CoreWeave 把算力部署带到东南亚,Obsidian 把 Agent 权限与运行时控制做成融资赛道,白宫讨论的自愿安全测试则据报道暂不覆盖开放权重模型。
| 信号 | 新变化 | 对从业者的直接含义 |
|---|---|---|
| AMD 财报 | 二季度数据中心收入 67.18 亿美元,同比增长 107%;三季度收入指引约 130 亿美元。1 | 采购和投资分析要看整柜系统、互连和交付,而不只是单颗 GPU 或加速器。 |
| 三星 3D 内存路线 | 展示 zHBM、zNAND-O 概念,以及超过 400 层的 V10 BV-NAND;三星称 V10 密度较 V9 提高约 58%。2 | 内存的带宽、热阻、封装和功耗会进入 AI 系统架构评审,而不再只是供应商字段。 |
| CoreWeave 印尼布局 | 宣布在印度尼西亚建设 3 个新设施,签约 IT 电力 360MW,预计 2028 年上线。3 | 「签约容量」不能当成当前可用容量,区域合规、网络延迟和上线时间要一起采购。 |
| Obsidian 融资 | 完成 8500 万美元 D 轮,投后估值 11 亿美元,产品覆盖 Agent 访问治理、运行时防护、MCP Server 与 LLM 清单。46 | Agent 安全预算开始围绕身份、数据和第三方应用访问权展开,而不是只做一次模型渗透测试。 |
| 美国自愿安全测试 | 路透社称,白宫与 Meta、Anthropic、Google、NVIDIA、OpenAI 沟通的未公开框架不会对开放权重模型做自愿安全测试。5 | 模型是否开放权重,可能影响它面对的测试、采购和监管证据要求;目前仍不是已公布、已生效的规则。 |
1. AMD:芯片增长已经不够,市场要看系统兑现
AMD 8 月 4 日公布的第二季度收入为 115.36 亿美元,同比增长 50%;数据中心收入 67.18 亿美元,同比增长 107%,环比增长 16.3%。公司给出的第三季度收入指引约为 130 亿美元,上下浮动 3 亿美元,Non-GAAP 毛利率预计约 56%。这些数字来自 AMD 的官方财报,不同口径的 GAAP 与 Non-GAAP 毛利率不能混用。1
单看指引,AMD 已经高于 LSEG 汇总的 125.2 亿美元市场预期。但路透社报道,AMD 发布展望后股价盘后下跌近 9%,原因不是季度数字变差,而是市场在 AMD 股价今年已翻倍的背景下,要求更强的 AI 回报证明。报道还称,AMD 数据中心二季度收入高于 64.8 亿美元的预期,Lisa Su 在财报电话会上表示,公司 2027 年将推出整合 MI500 GPU、Verano CPU 与 Pensando 网络技术的 rack-scale AI 平台,并支持铜缆和光互连。7
这条信号的重点是预期门槛。AMD 的数据中心业务已经足够大,市场却没有因为一次强劲季度就放松要求;投资人开始追问增长能否转换成持续的系统交付和加速回报。路透社还援引管理层说法称,AMD 预计 2027 年数据中心销售将增长一倍以上,这属于公司与媒体报道口径,不是独立预测。7
这对 AI 从业者意味着什么:
- 对基础设施工程师,GPU 型号只是采购表的第一行。机架级网络、CPU、光互连、内存和电力交付要作为一个系统测算,否则单卡性能无法转换成可用吞吐。
- 对产品经理,模型成本预测要把供货周期、区域容量和峰值并发写进上线计划。芯片收入增长不等于你的项目能在目标区域拿到资源。
- 对投资人,下一步应追踪 AMD 的数据中心收入是否继续高于市场预期,以及 rack-scale 平台能否转化为可验证订单。股价反应已经说明,绝对增长数字不再足以解释 AI 基建回报。
2. 三星:内存开始向处理器上方移动
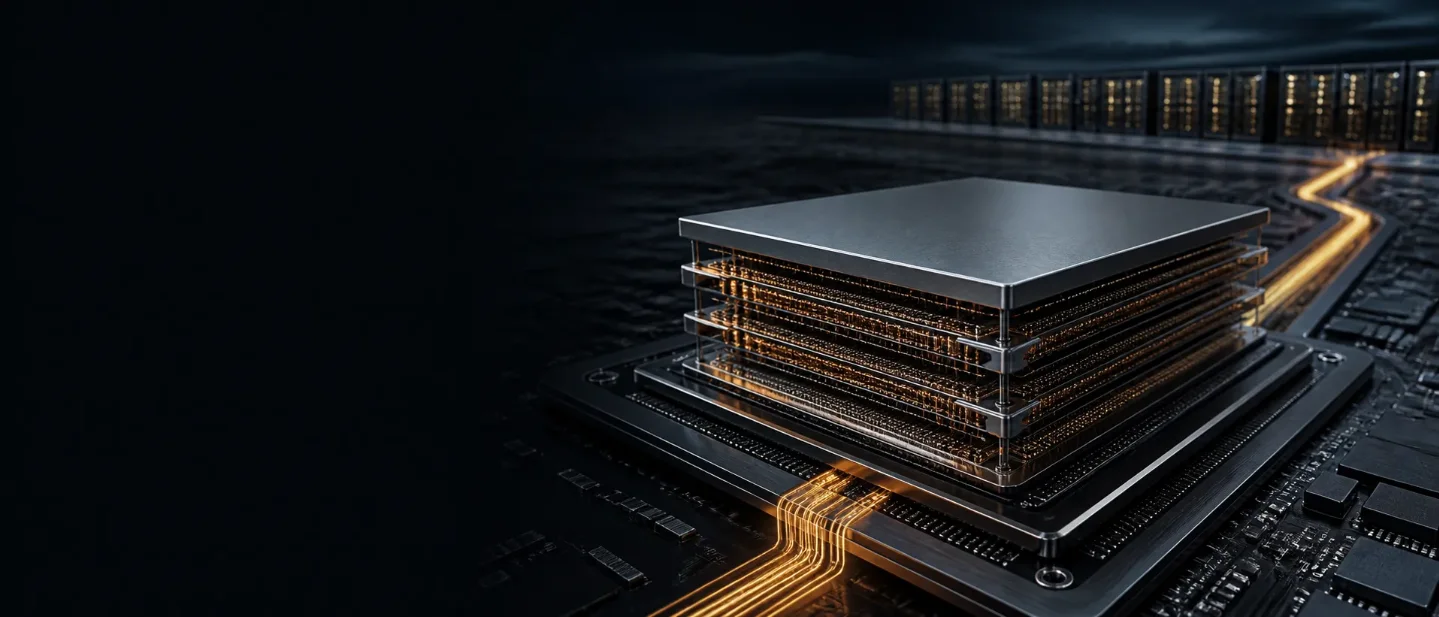
三星在 Future of Memory and Storage 2026 展示了 zHBM、zNAND-O 两个下一代 3D 内存概念,并首次公开超过 400 层的 V10 Bonding V-NAND。zHBM 的设计是把 HBM 直接垂直堆叠在 AI 加速器上方,改变传统上 HBM 与处理器并排放置的结构;zNAND-O 则面向需要高 I/O、低延迟和高空间效率的边缘 AI 场景。2
三星给出的 zHBM 是技术路线目标,不是已经被第三方验证的产品性能:公司预计下一代接口系统性能约为 HBM5 的 8 倍,内存密度超过 HBM5 的 10 倍,能效提升 3 倍,热阻降低一半以上。三星同时称,V10 BV-NAND 通过晶圆键合堆叠存储单元,密度较上一代 V9 提升约 58%,并改善读写和 I/O 性能。2
这里最容易被误读的是「展示」二字。zHBM 和 zNAND-O 是概念模型与开发中的方案,页面没有给出量产时间、客户名单或第三方 benchmark;V10 的层数和密度是三星官方披露,也不能直接等同于 AI 集群已经获得的实际吞吐。2
这对 AI 从业者意味着什么: 当模型上下文、批量推理和多模态数据继续增大,内存离处理器的距离、封装热阻和数据搬运功耗会进入模型部署的架构评审。工程团队应该把带宽、显存容量、功耗、散热、封装交付和实际利用率放在同一张测试表里,不能把 HBM 当作一个脱离系统的规格数字。
对供应链和投资分析,三星这条路线的价值也不在于「8 倍」这个公司目标本身,而在于它把竞争从 HBM 颗粒延伸到垂直堆叠、晶圆键合、先进封装和定制 IP。下一步要看的是概念方案何时转为样品、样品是否进入客户验证,以及性能提升能否抵消制造复杂度和散热成本。
3. CoreWeave:亚太算力扩张先写进合同,尚未写进可用区
CoreWeave 8 月 4 日宣布把 AI 云平台扩展到印度尼西亚,这是公司在亚太地区的首个数据中心布局。公告称,公司将在当地建设 3 个新设施,对应 360MW 的签约 IT 电力,预计 2028 年上线,服务对象包括东南亚 AI 实验室、初创公司和企业客户。公司把低延迟和数据本地化列为这次扩张的主要需求背景。3
这 360MW 是签约规划容量,不是今天可以购买的在线 GPU。CoreWeave 在公告中还称,截至 2026 年 3 月 31 日,公司全球运营 49 个数据中心、拥有超过 1GW 的在运电力和超过 3.5GW 的签约电力;印尼项目会计入后续扩张版图。上述容量与时间表均来自公司公告,尚不等于已经完成机房、电力、网络和设备交付。3
这对 AI 从业者意味着什么: 东南亚的 AI 云竞争会同时比三件事:能否在本地放置数据,能否把网络延迟压进 Agent 或推理服务的 SLO,能否按承诺时间提供稳定算力。采购团队不能把「签约 MW」「机房在建」「GPU 已上线」「可对外售卖」放进同一个容量字段。
对创业公司,2028 年上线的规划资源不应直接支撑今年的产品承诺;对跨区域企业,印尼布局的意义在于提供新的数据和算力落点,但真正的选择仍取决于区域价格、合规要求、网络互联和可用模型。对 CoreWeave 本身,亚太首站会检验它能否从美国 neocloud 供应商变成拥有区域交付能力的云平台。
4. Obsidian:Agent 安全从入口防护转向权限和运行时
Obsidian Security 8 月 4 日宣布完成 8500 万美元 Series D,投后估值 11 亿美元,由 Crescent Cove Advisors 领投,Greylock Partners、Menlo Ventures、Norwest Venture Partners、IVP、Wing Ventures 和 GV 等现有投资者参与。路透社对融资金额、轮次、领投方和估值作了交叉报道。46
这轮融资的产品指向比金额更重要。Obsidian 官方公告把新增能力列为 Claude Code 与 Cowork 的 Agent 访问治理、AI Agent 运行时防护、MCP Server 清单和 LLM 清单,覆盖的应用包括 Microsoft Copilot Studio、Salesforce Agentforce、Claude、Cursor、Gemini、AWS Bedrock 和其他企业系统。MCP Server 可以理解为 Agent 连接外部工具和数据的服务端;清单能力解决的是「组织里到底有哪些 Agent、模型和连接点」的可见性。以上是公司对产品范围的自述。4
公司还称,已有 100 多家客户年消费超过 10 万美元,14 家以上客户年消费超过 100 万美元,60 家 Fortune 500 企业在使用其产品,超过 70% 的客户已经允许 Agent 进入第三方应用。路透社将其中「近 70% 客户允许 Agent 与业务数据交互」归因于 CEO Hasan Imam;这些客户数量和采用比例都是公司口径,不是独立市场统计。46
这对 AI 从业者意味着什么: Agent 安全的采购对象正在从模型接口扩展到非人类身份、第三方应用权限、敏感数据访问和运行时强制执行。做平台的团队至少要建立 Agent、MCP Server、LLM、工具权限和数据访问的清单,并能回答一次具体调用「谁授权、读了什么、执行了什么、怎样撤销」。做安全产品或投资判断时,则要区分清单可见性、策略阻断、运行时审计和事故响应,不要把四种能力合成一个「AI 安全」标签。
接下来观察两个指标:Obsidian 的运行时控制能否跨越不同 Agent 框架,企业是否愿意为持续策略执行付费。融资证明资本愿意押注这个方向,但不能单独证明产品已经形成行业标准。
5. 美国自愿安全测试:开放权重与闭源模型出现不同政策入口
路透社 8 月 4 日报道,特朗普政府告诉 AI 开发者,不会把开放权重模型纳入自愿安全测试。报道援引两名知情人士称,白宫与 Meta、Anthropic、Google、NVIDIA、OpenAI 的工作人员讨论了这一未公开框架;关于参会公司,报道援引了五名知情人士。测试此前被描述为自愿性质,框架本身尚未公布。5
这不是已经生效的豁免,也不是一套可以直接写进合规清单的正式规则。当前能确认的只是路透社的报道口径,白宫没有在该报道中公布测试范围、评测方法、责任主体或适用产品清单。报道还称,5 名民主党参议员呼吁推动立法,把对最先进美国模型的测试变成永久要求。5
开放权重模型是可以下载权重、由第三方自行部署和修改的模型。若它们确实不进入这套自愿测试,模型形态本身就会影响企业面对的政策证据要求:闭源模型可能要准备政府测试和访问控制材料,开放权重模型则可能避开这一个入口,却面对采购方、云平台或内部治理团队提出的另一套安全证明。这里的「影响」是基于报道内容的判断,不是已公布政策的法律结论。
这对 AI 从业者意味着什么: 模型发布路线不能只按性能和许可比较。产品团队要同时记录权重是否可得、谁负责部署、评测结果能否复现、漏洞和事故如何披露;采购团队要问清楚供应商提供的是政府测试结果、第三方评测,还是自有红队报告。开放权重暂时不进入某个自愿测试,不等于安全负担消失,只是责任可能更多落到部署方和采购方。
接下来观察: 白宫是否公开框架,测试是否覆盖模型部署方,是否与联邦采购、云平台准入或事故披露挂钩。没有这些细节,市场只能把本次报道视为政策方向信号,不能当成合规结论。
风口判断:下一阶段看四种兑现
本期五条信息的共同点,不是它们都在「加码 AI」,而是每一条都把一个模糊的行业承诺拆成了可以验收的约束:
- 系统兑现。 AMD 的数据中心收入同比增长 107%,但盘后股价仍因回报预期不足而下跌;市场要看的是 rack-scale 平台、互连和订单如何变成持续收入。17
- 内存兑现。 三星的 zHBM、zNAND-O 和 V10 BV-NAND 把带宽、密度、热阻与封装放到同一条路线里,但概念模型还要经过样品、客户验证和量产。2
- 区域兑现。 CoreWeave 的 360MW 仍是 2028 年预期上线的签约容量,亚太 AI 云的竞争要用电力、网络、数据驻留和上线日期核算。3
- 责任兑现。 Obsidian 的融资和产品范围显示,Agent 的身份、工具、MCP Server 与数据访问正在成为独立控制面;白宫测试报道则提醒市场,模型开放方式还可能改变它面对的评测入口。45
未来 1–2 个季度,最值得跟踪的不是又一个笼统的「AI 平台」叙事,而是四类能被验收的产品:把加速器、内存和互连做成稳定系统的基础设施;把签约电力变成可用区域容量的 AI 云;能在第三方应用里强制执行权限和审计的 Agent 控制层;以及能跨开放权重和闭源模型复现的安全证据链。
对工程师,先把带宽、热、延迟、权限和回滚写进验收指标;对产品经理,先把部署区域和模型责任边界写进路线图;对投资人,先追问收入、样品、上线容量和安全控制是否已经从公告变成可核验结果。今天的风口判断,最终要落在这些字段上。
References
- 1
- 2
- 3CoreWeave Expands AI Cloud Platform Into Indonesia
coreweave.com
- 4Obsidian Raises $85 Million Series D to Scale AI Agent Security
obsidiansecurity.com
- 5
- 6
- 7
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.