Babylon 失败拆解:390 万次问诊、11 亿美元收入,为什么英国业务只卖出 50 万英镑
Babylon 把 AI 分诊做成了 390 万次真实问诊,收入却来自按人头承包医疗费用的价值医疗合同;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开 2022 年 11.097 亿美元收入里只有 2.6% 来自 AI 产品、理赔吃掉 99.1% 的这条增长链,并给出六条可证伪阈值。

2023 年 8 月 9 日,Babylon Holdings 的两家美国子公司按美国破产法第 7 章申请清算,两家申报的负债规模都落在 1 亿到 5 亿美元之间;按这一程序清偿完行政费用后,无担保债权人拿不到任何分配 1。同一时期,它的英国控股公司与 AI 研究子公司被法院指定破产管理人,临床业务与 GP at Hand 应用被卖给美国公司 eMed,成交价格官方没有披露,媒体口径约为 50 万英镑 23。这家公司在 2021 年 6 月宣布通过与特殊目的收购公司 Alkuri Global 合并上市时,备考股权价值约 42 亿美元 4;到英国资产出售的消息见报那天,它的类 A 普通股市值只剩 5,000 美元出头,股价 0.0002 美元 5。
增长判断:Babylon 的增长链断在商业转化这一环。它确实把人带进来了,也确实把产品用起来了——收入从 2020 年的 7,927 万美元涨到 2022 年的 11.097 亿美元,两年翻了十四倍 6。但这 11 亿美元里,92.5% 来自按人头承包一群人医疗费用的价值医疗合同;三条收入线里对应 AI 产品的那条——把分诊与健康评估授权给合作方——只有 2,894 万美元,占总收入的 2.6%,还比上年减少了 51.8% 6。收钱的那一端握在客户手里:2022 年公司前十大客户贡献了 91.2% 的收入,其中 Centene 一家的合同占 48.1%;2023 年 8 月 4 日 Centene 通知不再续约,8 月 8 日直接发出立即终止通知 7。
把这条链压成一句话:Babylon 用 AI 分诊的能力把政府和保险公司带进来,然后把收钱的动作换成了替这些机构承担医疗费用——当理赔支出吃掉价值医疗收入的 99.1%、当最大客户只用四天就从「不续约」走到「立即终止」,AI 模型做得再好,也已经不在这门生意的收入端了 67。
Part G:增长系统(AARRR 全链路剖析)
1. 获客(Acquisition):把人带进来的是政府和保险公司,覆盖人数来自它们的名单
Babylon 的用户来自三类合同。第一类是英国的 NHS:它的 GP at Hand 应用为伦敦的 NHS 患者提供线上全科问诊,到 2023 年名单上约有 10 万名患者 2;英国业务在出售前累计服务过 70 万名患者 1。第二类是美国的按人头付费合同:美国的价值医疗会员从 2021 年 12 月 31 日的约 16.7 万人增至 2022 年 12 月 31 日的约 26.1 万人,2023 年 3 月 31 日为约 26.0 万人 68。第三类是政府级数字化合同,包括 2020 年与卢旺达政府签下的十年协议,以及同一年与英格兰伍尔弗汉普顿市签下的十年协议 9。
这三类合同有一个共同点:谁被合同覆盖,谁就能用上服务,用户由机构放进名单。公司上市公告里给的覆盖口径是「覆盖美国、加拿大、欧洲、非洲与亚洲 13 个国家,合计 2,400 万人」 4;这个数字由合同覆盖范围累加而成,公司从未按合同披露其中有多少人真的使用过服务。
结论:Babylon 的获客成本一直很低,因为获客动作是面向机构与政府的销售,而不是投放广告;代价是名单归对方所有,续不续约也由对方决定。
2. 激活(Activation):389.98 万次问诊证明产品真的被用起来了
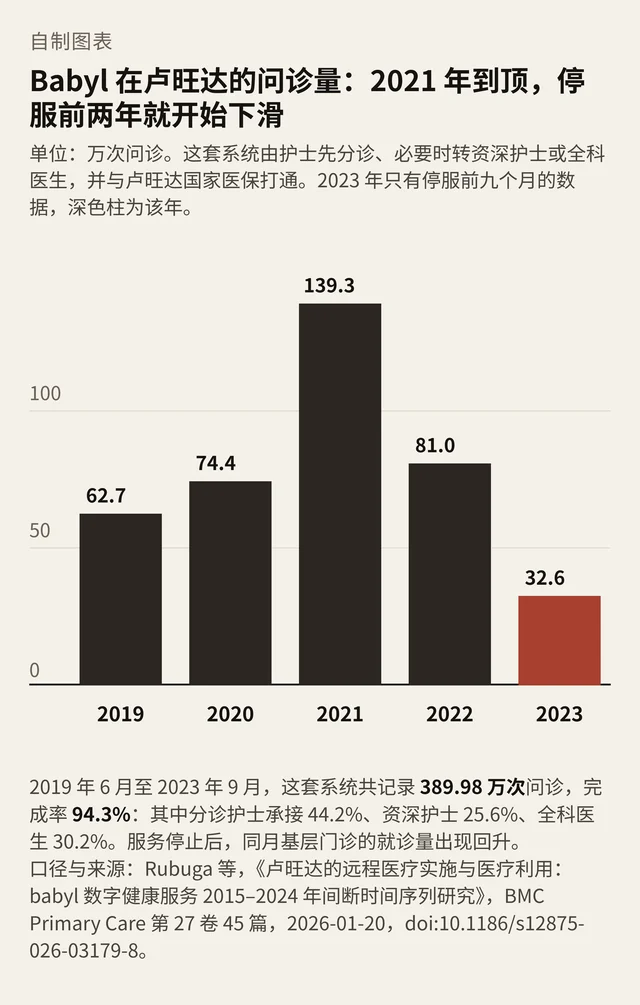
最能说明激活情况的不是公司自己的新闻稿,而是一份 2026 年 1 月发表的同行评审研究。卢旺达大学与卢旺达卫生部的研究者把 Babyl 平台的匿名管理数据(389.98 万次问诊)与卢旺达国家卫生管理信息系统的月度数据合并,用间断时间序列分析估计这套服务上线与停服前后基层门诊量的变化 10。
这份研究给出的运行画像很具体:2019 年 6 月至 2023 年 9 月共记录 389.98 万次问诊,完成率 94.3%;问诊由三层人力承接——分诊护士 44.2%、资深护士 25.6%、全科医生 30.2%;平台与国家医保打通,电子处方经短信发到患者与药房 10。系统上线后,呼吸道感染、疟疾、胃炎、尿路感染这四类常见病的基层门诊量出现即时下降,其中呼吸道感染减少 1,055 例(95% 置信区间 −1,098 至 −1,011)10。
结论:激活这一环没有断。产品被真实的人、真实的临床流程用起来了,这一点有独立于公司的证据支撑。
3. 留存(Retention):使用频次越高,单位经济越差
公司在 2021 年 6 月的上市公告里给过一个很高的留存口径:95% 的用户留存率,90% 以上的用户给出五星评价 4。与此并存的是英国那边的情况:2022 年 5 月,英国《健康服务杂志》(HSJ)的报道标题写着 Babylon「对 NHS 扩张非常谨慎」,原因是它「看每一个病人都亏钱」,这一表述出自公司 CEO 11。
两个说法可以同时为真:用户愿意回来,而每一次回来都触发一笔成本。在按人头收费的合同下,医保方按既定费率付钱,实际发生的医疗费用由 Babylon 承担;会员用得越勤、住院越多,公司承担的支出越大 8。
结论:在承担医疗风险的合同里,留存是最容易被误读的指标——它同时是最强的产品信号和最差的财务信号,判断好坏要看它落在增加收入的那一侧,还是增加理赔的那一侧。
4. 收入(Revenue):两年十四倍的增长,来自买下的医生网络
| 财年 | 总收入 | 价值医疗 | 临床服务 | 软件授权 | 理赔支出 | 经营亏损 |
|---|---|---|---|---|---|---|
| 2020 | 7,927 万美元 | 2,604 万 | 2,863 万 | 2,460 万 | 2,512 万 | −2.010 亿 |
| 2021 | 3.208 亿美元 | 2.188 亿 | 4,202 万 | 6,005 万 | 2.196 亿 | −3.127 亿 |
| 2022 | 11.097 亿美元 | 10.263 亿 | 5,448 万 | 2,894 万 | 10.170 亿 | −3.698 亿 |
以上全部为年报口径,单位为美元 6。2022 年公司自己把收入增长 7.888 亿美元的原因写成「美国价值医疗收入规模的扩张,其中包括 Meritage Medical Network 收购带来的全年贡献以及新的价值医疗合同」——收入增长来自买下医生网络、承接更多按人头付费的会员,而这 10.263 亿美元的价值医疗收入对应了 10.170 亿美元的理赔支出 6。
软件授权这条线是三条里唯一对应「AI 产品」的。它在 2021 年有 6,005 万美元,其中 2,840 万美元来自加拿大 Telus 授权在当年第一季度确认的一次性预收;2022 年这项收入减少 3,110 万美元,降幅 51.8%,减少的部分几乎全部由这笔一次性收入的消失造成 6。
结论:这家公司被写进新闻稿的能力是 AI 分诊,而它真正的收入引擎是把别人的医疗费用接过来,这条引擎的燃料是医生网络与保险合同,模型不在其中。
5. 推荐(Referral):前十大客户贡献 91.2%,最大一家贡献 48.1%
Babylon 在年报的风险因素里写明,公司历史上依赖少数客户贡献大部分收入:2022 年有两个客户各自贡献了 10% 以上,前十大客户合计占 91.2%(2021 年为 93.1%,2020 年为 90.0%)6。2023 年 8 月的公告把这件事量化到了最后一位小数:与 Centene 旗下多家健康计划的合同在 2022 年占公司收入的 48.1%,Centene 同时还是 Babylon 的类 A 普通股股东 7。
从通知到终止只隔了四天:8 月 4 日 Centene 送达不续约通知并保留终止权,8 月 7 日 Babylon 宣布与 MindMaze 的私有化交易不再推进、退出美国核心业务,8 月 8 日 Centene 发出立即终止通知 712。
结论:在这门生意里,最大的获客渠道、最大的收入来源和最大的风险敞口是同一份合同;当一家客户能决定近一半收入时,复购与续约就不再是增长指标,而是生存指标。
Part O:市场机会(TAM / SAM / SOM 真实边界)
Babylon 在 2021 年递交给美国证监会的合并文件里给出的市场口径是「10 万亿美元的全球医疗市场」,并称其持有的按人头付费合同平均每年价值 1.3 亿美元、合计约 35 亿美元年化收入 13。需求侧的证据是真实存在的:卢旺达通过社区医保在 2019 年覆盖了 79% 的人口,Babyl 是接入这套医保的第一家全国性远程医疗平台 10;美国这边的按人头承担医疗费用合同长期存在,需求侧从来不缺买家。
真正的边界在于这门生意卖的是什么。按人头合同把医疗费用风险转移给承接方,收的钱是保费或按人头分配额的一部分,能赚多少取决于实际医疗费用与这笔分配额之间的差额 8。用 2023 年第一季度数据折算:价值医疗收入 2.875 亿美元对应约 26.0 万会员,即每位会员每月约 368 美元(按季度收入除以会员数与三个月折算,估算,置信度 B)8;同一季度每位会员对应的理赔支出约 364 美元,两者之间的差额就是这门生意的全部毛利来源(同口径估算,置信度 B)8。
结论:可服务市场是「有多少医疗保险方愿意把医疗费用风险交给一家外部公司」;这个市场的钱以风险为计价单位,规模上限由资本与精算能力决定,与模型能力关系很小。
Part S:战略定位(卖软件,还是卖承保)
Babylon 成立于 2013 年,起点的定位是订阅制的线上问诊服务 4。2018 年,公司在一场发布会上宣称其 AI 生成的健康建议「不逊于最受好评的在职临床医生」,并演示了一个可以实时转录并扫描表情的界面;这两项能力后来都没有进入市场,公司 2021 年对 TechCrunch 的解释是,在做过上市前的用户测试之后,他们把优先级放在了临床门户的其他 AI 功能上 9。
2021 年 6 月 3 日的上市公告改写了定位。公告的第一句把公司描述为「世界领先的数字优先价值医疗公司」,业务被拆成两块:Babylon 360 提供数字优先的价值医疗服务,Babylon Cloud Services 把自我照护工具(含 AI 症状检查器与健康评估)打包授权给合作方 4。同一份公告给出的交易结构是:最高 5.75 亿美元的总募资,其中 3.45 亿美元来自 Alkuri 的信托账户,2.3 亿美元来自私募配售 414。合并文件里还留下了一段谈判记录:应 Babylon 的要求,交易的企业估值从 30.78 亿美元上调到 35 亿美元 13。
上市之后的动作全部指向同一个方向。公司买下加州的 Meritage Medical Network 医生网络,又买下消费者健康触点 Higi 与照护管理平台 DayToDay,收入随会员数一起放大,理赔也随之放大 6。到 2023 年,自救顺序是:3 月 9 日签署最高 3,450 万美元的过桥贷款协议,5 月与 AlbaCore 签署框架协议、方案包括把公司转为私有,6 月 22 日收到纽交所通知(30 个交易日的平均市值低于 5,000 万美元、股东权益低于 5,000 万美元,平均收盘价低于 1 美元),6 月 28 日宣布退市并将核心经营子公司转让给 MindMaze,且明确「不会向类 A 普通股股东或其他权益工具持有人支付任何款项」 815;8 月 7 日这笔交易终止 12。
创始人自己对这次上市的判断没有留余地。《金融时报》2022 年 11 月的报道标题是「Babylon 上市后的表现是一场『灾难』,CEO 说」,文中他用「难以置信、彻头彻尾的一场灾难」这样的说法 16。
结论:这家公司换过两次定位,每一次换的都是收钱的位置——从按月订阅的消费者,到按人头付费的保险方;第二次换位把收入做大了十倍,也把公司变成了一家需要计提医疗赔付、需要资本覆盖费用波动、会在客户不续约时立刻失去近一半收入的机构。
Part C:竞品矩阵与替代关系
同一条赛道上,各家把「AI 问诊」放在了不同的位置,收不同的钱,也因此有不同的结局。
| 方案 | 定位与入口 | 价格与成本结构 | 规模 | 与本案的关系 |
|---|---|---|---|---|
| 98point6(直接对照) | AI 聊天先采集病史、再交给医生接手;入口是自保雇主 | 靠雇主付费,公司自担医生人力 | 2023 年 3 月把自保雇主业务、约百人医生团队与一份软件许可卖给 Transcarent,交易对价最高约 1 亿美元;剩余业务改名 98point6 Technologies 转做软件授权 17 | 同样的 AI 前置问诊,选择把医生网络卖掉、把软件留下,退出时资产仍有买家 |
| Cano Health(同模式对照) | 按人头承包美国 Medicare Advantage 会员的一线医疗,自建诊所 | 收入按人头计,成本为自有诊所与外部医疗支出 | 2024 年 2 月按第 11 章申请重整,2024 年 6 月经法院确认重整方案后退出破产程序 18 | 与 Babylon 美国业务同一门生意:承担医疗费用风险;差别在 Cano 是纯线下诊所,没有 AI 叙事 |
| Teladoc 与 Livongo | 会员制远程问诊加慢病管理,入口是企业与保险方 | 按会员或按次收费,服务成本自担 | 2020 年 Teladoc 以 185 亿美元收购慢病管理公司 Livongo 17 | 这条赛道在资本充裕时能靠并购退出,退出价格取决于会员与合同,与 AI 能力关系不大 |
| 传统保险公司与医院系统 | 自有理赔与病历系统,入口在既有流程里 | 采购方式与定价未披露 | Centene 既是 Babylon 签约客户的母公司,也是它的类 A 普通股股东 7 | 它们既是 Babylon 的客户,也是合同的实际决策方:买服务与买工具都在同一次采购里决定 |
| Babylon(本案) | AI 分诊加数字一线医疗,入口是政府、保险公司与 NHS 合同 | 价值医疗按人头收费、自担理赔;软件授权按合同收费 | 2022 年收入 11.097 亿美元,其中软件授权 2,894 万美元 6 | 同一份 AI 能力,被放进了最重的那个收费位置 |
结论:把 AI 当软件卖的公司,在退出时还有资产可卖——98point6 的软件许可是交易的一部分;把医疗费用风险背在自己身上、又缺少零售渠道或保险准备金支撑的公司,最终要面对债权人对资产的优先权,Babylon 的公告明确写了这一点:任何第三方出售的所得预计都不会超过欠 AlbaCore 的债务总额,因此普通股股东与权益工具持有人拿不到任何款项 12。
Part P:产品设计(这台问诊机由哪几层组成,人在哪一层兜底)
第一层是 AI 分诊与健康评估:用户在小程序式的对话框里描述症状,系统给出可能匹配的状况与下一步,另有 Healthcheck 做整体的健康风险评估 46。第二层是人:卢旺达的运行数据说明这层承担了主要工作量——389.98 万次问诊里,分诊护士承接 44.2%、资深护士 25.6%、全科医生 30.2% 10。第三层是合同与品牌:工具通过政府、保险公司与 NHS 触达用户 4。第四层是按人头承担医疗费用的责任,理赔支出在这一层发生 6。
监管与证据是这套产品缺失的一层。2020 年 12 月 4 日,英国药品与健康产品管理局(MHRA)在回信里承认一位临床医生提出的多项关切「全部成立,也是我们共同的关切」,同时说明这些事项「部分超出了我们现有的职权范围」——当时英国的医疗器械规则并不要求这类分诊聊天机器人经过审批,只需登记 9。更早的记录来自同一篇报道:2018 年 5 月,MHRA 曾就两起与聊天机器人相关的事件通知 Babylon,一起是漏掉心梗症状,一起是漏掉深静脉血栓症状 9。学术界的判断出现在 2018 年 11 月的《柳叶刀》通讯里:三位研究者写道,Babylon 提供的这项研究「不足以令人相信其诊断与分诊系统在任何真实场景下都能优于医生,而且有可能明显更差」 19。
结论:这台机器由 AI、护士医生、合同与风险四层叠成,能力层与人力层有真实证据,责任层与证据层一直没有补齐;决定它能否进入高责任场景的是它有没有被当作医疗器械来验证并承担相应责任,模型表现只是其中一半。
Part E:商业模式与单位经济(Unit Economics)
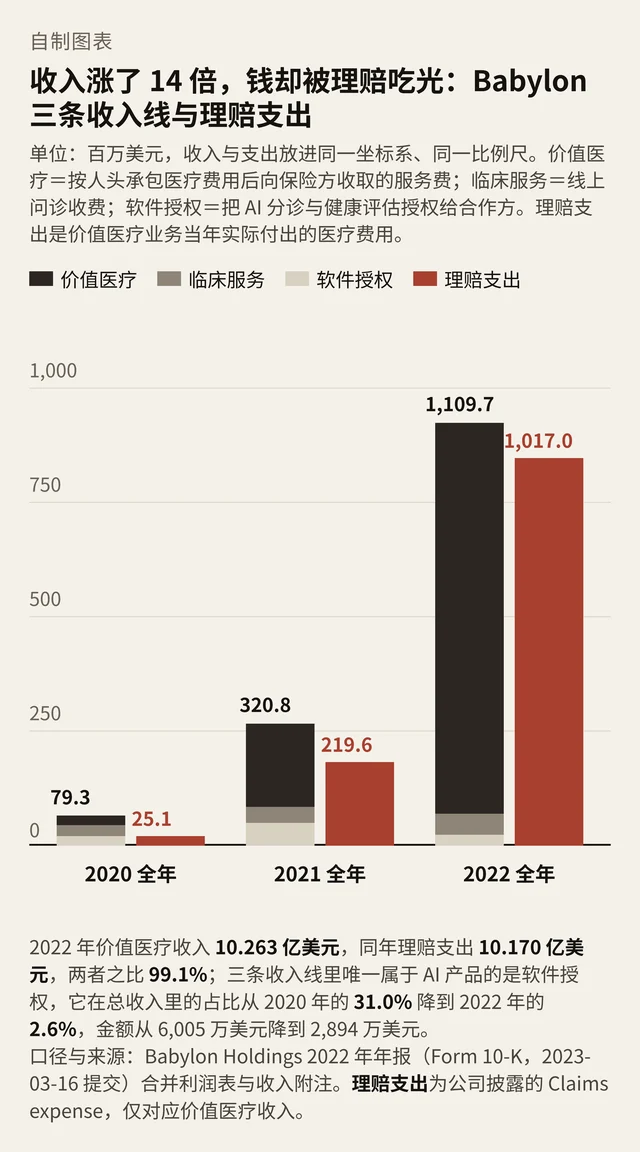
收入的质量写在支出那一侧。2022 年理赔支出 10.170 亿美元,占价值医疗收入 10.263 亿美元的 99.1%;2021 年这一比例是 100.4%(理赔 2.196 亿对价值医疗收入 2.188 亿),2020 年是 96.5%(理赔 2,512 万对 2,604 万)(据年报数字折算,置信度 A)6。这条收入线在毛利层面接近于零。同期经营亏损 3.698 亿美元,净亏损 2.214 亿美元,调整后 EBITDA 为 −2.745 亿美元 6。
现金的消耗速度决定了自救窗口。2022 年 12 月 31 日,公司现金及现金等价物 1.045 亿美元;2023 年 3 月 31 日为 7,770 万美元 68。2023 年第一季度经营活动净流出 3,840 万美元,净亏损 6,320 万美元 8。按这个速度,季末的现金只够支撑约两个季度(据两份财报数字折算,置信度 A)8。同一份季报里,管理层对持续经营能力给出的结论是「存在重大疑虑」,2022 年年报里的措辞相同 68。
结论:这门生意的毛利由理赔规则决定,退出分配由债权协议决定;收入规模做到 11 亿美元,资产负债表的形状仍然是一家需要外部资金覆盖医疗费用波动的机构。
Part L:洞察提炼(Lessons Learned)
1. 能力被第三方证实,与生意成立是两件可以同时发生的事
2026 年 1 月发表的研究给出了这套 AI 分诊系统最有力的证据:389.98 万次问诊、94.3% 完成率、护士承接大多数病例、上线后四类常见病的基层门诊量下降,停服后同月门诊量回升 10。同一家公司 2023 年 8 月破产清算、英国资产以媒体口径约 50 万英镑出售 13。两件事可以同时成立:能力决定产品有没有用,收钱的位置决定生意能不能活。
2. 「承担风险」把软件公司变成金融机构,资本要求换了量级
价值医疗合同下,公司先收按人头分配额,再承担实际医疗费用 8。它 2022 年的理赔支出是价值医疗收入的 99.1% 6。这门生意要的是准备金与精算能力,软件生意要的是模型迭代速度,两套资源很难同时喂饱;Babylon 在 2021 至 2022 年把钱花在了买医生网络和消费者触点上 6。
3. 客户集中度:危险来自切换速度
48.1% 的收入来自 Centene 一家,从通知不续约到立即终止只有四天 7。这个速度让「先谈一谈、再找替代」的预案来不及执行;这类风险的应对只能提前到合同条款与第二客户上,等通知送达时再动手,剩下的动作只有退出美国业务和卖英国资产 12。
4. 监管空白延长了产品的寿命,也延长了错误的定价
MHRA 在 2020 年底承认关切成立、同时说明这类产品不在审批范围内 9;2018 年两起安全事件与 2018 年《柳叶刀》的质疑都发生在这个空白期里 919。缺少审批门槛让产品可以更快卖进机构,也让「这是不是医疗器械」这个问题一直悬着,直到结算、诉讼或采购审查把它翻出来。
5. 高使用率的指标要分清它落在哪一侧
公司口径的 95% 用户留存率听起来是极强的产品信号 4;在按人头收费的合同里,回访意味着更多理赔支出 8。同一份指标在两个商业模式里指向相反的结论,这是 Babylon 这类公司最容易被误判的地方。
6. 上市时点的选择本身是有价格的
2021 年 6 月宣布的交易把公司估到备考股权价值约 42 亿美元 4,合并文件里还记录了把企业估值从 30.78 亿美元谈到 35 亿美元的过程 13;一年多后,创始人称这次上市是一场「难以置信、彻头彻尾的灾难」 16,到 2023 年 9 月市值只剩 5,000 美元出头 5。估值越高,后续每一轮融资的隐含条件越苛刻,留给纠错的空间越窄。
Part D:决策分析(可证伪阈值与指标体系)
下面六条把 Babylon 的断点改写成今天就能查的指标。任意一条被触发,先停下来处理它,再谈增长。
1. 软件与 AI 收入占比:低于 15% 就别用 AI 估值讲这门生意
- 监测指标:总收入里,来自软件授权、API、工具订阅等可复制产品的收入占比,按财年统计;同时看这块收入的同比变化。
- 触发阈值:这一占比低于 15%,或它的绝对额同比下降超过 20%,就停止用 AI 能力为公司估值,改按你实际承担的业务(服务、承保、硬件)来定价与融资。
- 参照:Babylon 2022 年软件授权收入 2,894 万美元,占总收入 2.6%,同比下降 51.8%,其中减少的部分几乎全部来自一笔 2,840 万美元的一次性授权收入消失 6。
2. 医疗赔付率地板:连续两个季度超过 92% 就重定价或退出
- 监测指标:理赔支出 ÷ 价值医疗(按人头)收入,按季度计算,与合同约定的分配额并排看。
- 触发阈值:这个比值连续两个季度高于 92%,且合同里没有 12 个月内重新定价或调整风险池的条款,就退出该合同,或把角色改为只卖工具。
- 参照:Babylon 2022 年这一比值为 99.1%,2023 年第一季度为 98.8%(理赔 2.839 亿 ÷ 价值医疗收入 2.875 亿,据季报数字折算,置信度 A)68。
3. 单一客户占比:超过 40% 就启动第二客户计划
- 监测指标:来自单一客户集团的收入占比,以及它在整体应收、整体赔付敞口中的占比,按季度更新。
- 触发阈值:单一客户占比超过 40%,或它在合同里拥有 30 天内的单方终止权,就启动第二客户计划,目标定在 12 个月内把它降到 25% 以下。
- 参照:Centene 相关合同占 Babylon 2022 年收入的 48.1%,2023 年 8 月 4 日通知不续约,8 月 8 日立即终止 7;公司前十大客户合计贡献 91.2% 的收入 6。
4. 现金跑道:低于两个季度必须进入重组程序
- 监测指标:现金及现金等价物 ÷ 最近一个季度的经营活动净流出,按季度计算;同时列出未来 12 个月内到期的债务与赎回义务。
- 触发阈值:跑道低于两个季度,或 12 个月内到期的债务超过现金余额的 50%,就在现金仍为正时启动融资谈判、资产出售或重组,等到违约通知再动手就只剩下清算一条路。
- 参照:Babylon 2023 年 3 月 31 日现金 7,770 万美元,当季经营净流出 3,840 万美元,约两个季度;同期管理层在季报中写明对持续经营能力存在重大疑虑 8。
5. 临床证据与器械身份:进入高责任场景前先拿到前瞻性对照证据
- 监测指标:你的 AI 分诊或决策支持在目标场景中的漏诊率与误分诊率,以及这些数字是否来自前瞻性、有对照的研究设计;产品在监管名录中的登记或审批状态。
- 触发阈值:在没有前瞻性对照证据、也没有完成医疗器械登记或审批之前,把采购范围限制在信息工具层面,并在合同里写明责任划分与最差结果的处置流程。
- 参照:MHRA 在 2020 年 12 月承认对 Babylon 的关切成立,同时说明这类分诊聊天机器人不在审批范围内;2018 年 5 月该机构曾就两起相关安全事件通知公司;2018 年《柳叶刀》通讯质疑其研究不足以支持优于医生的结论 919。
6. 退出定价:把「关停时资产值多少」写进商业计划
- 监测指标:关停情景下的资产清单——可迁移的软件与许可、可转让的合同、需要交接的患者与会员,逐项确认有没有独立买家。
- 触发阈值:如果关停情景下能卖的主要是软件与许可,就该在融资时按这个口径估值,并把人力与合同结构设计成可拆分。
- 参照:Babylon 以备考股权价值约 42 亿美元上市 4,最终英国临床业务以媒体口径约 50 万英镑出售,官方未披露成交价 23;同一赛道的 98point6 把医生团队与软件许可打包卖出,对价最高约 1 亿美元 17。
References
- 1
- 2
- 3
- 4
- 5Babylon Health sells majority of UK assets to eMed
mobihealthnews.com
- 6
- 7
- 8
- 9
- 10
- 11
- 12
- 13
- 14
- 15
- 16
- 17
- 18
- 19Safety of patient-facing digital symptom checkers
pubmed.ncbi.nlm.nih.gov
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.