Appen 失败拆解:Google 终止一份合同之后,4.47 亿美元的收入掉到 2.31 亿
Appen 曾经是全球最大的 AI 训练数据供应商,Google 在 2024 年 1 月终止合同后,它的收入从 4.47 亿美元掉到 2.31 亿美元;本期用经审计的年报数字拆开「在客户平台上按项目与工时交付的数据生意」为什么会被客户收回,以及 2026 年靠中国大模型公司重新增长之后,风险落在哪里。

Appen Limited 是一家 1996 年成立、2015 年在澳大利亚证券交易所上市的公司(ASX: APX)。它给外界的自我描述是「为 AI 生命周期提供数据的全球市场领导者」,做的是数据采集、数据标注和人工模型评估,手里有一支自报超过 100 万人的众包队伍,覆盖 500 多种语言、200 多个国家和地区 1。
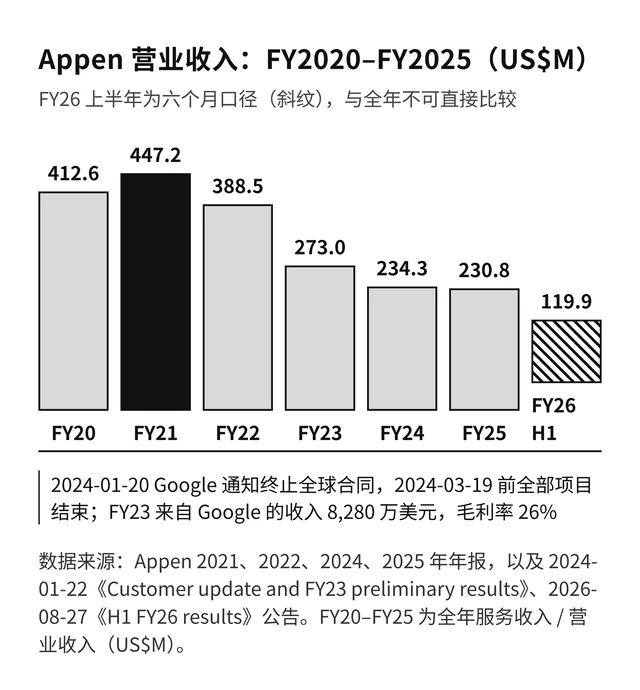
2024 年 1 月 20 日,Google LLC 在一份通知里告诉 Appen,作为自身战略评估的一部分,它将终止与 Appen 的全球 inbound services 合同,全部项目在 2024 年 3 月 19 日前结束。Appen 在两天后的公告里写明,公司事前不知道 Google 的决定;FY23 来自 Google 的收入是 8,280 万美元,毛利率 26% 2。
两年半过去,这家公司的收入表换了模样:收入在 FY25 停在 2.308 亿美元,2026 年上半年重新回到 1.199 亿美元、同比 +17%,增长几乎全部来自中国的大模型公司 1。
一句话总结:Appen 曾经是全球最大的 AI 训练数据供应商,FY2021 收入 4.472 亿美元、调整后净利润 4,060 万美元 3;一份占 FY23 收入三成的大客户合同在 2024 年 3 月 19 日结束之后,收入在四个财年里掉到 2.308 亿美元,2026 年上半年才靠中国区重新增长,而中国区已经占到集团收入的 63.6% 14。
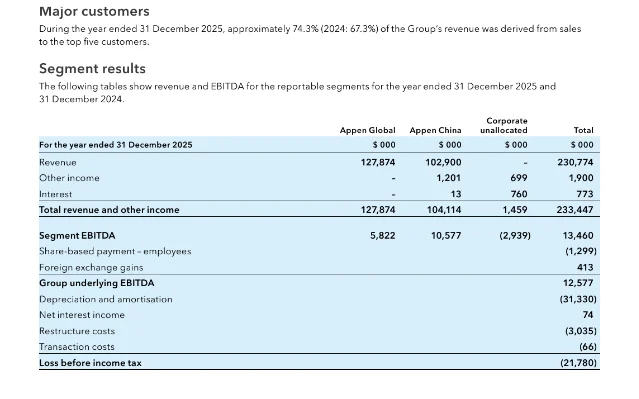
增长判断:断点落在「这活客户能不能自己干」上。按项目与工时计价、并且常常在客户自己的平台上交付的数据工作,客户规模一旦够大就会收回自己做;判断这门生意是否已经卡住的先行指标是客户集中度;订阅生意里用来判断健康的留存率,在按项目交付的生意里几乎读不出来。本案里,前五大客户占集团收入的比例从 FY24 的 67.3% 升到 FY25 的 74.3%,同期最大客户的合同刚刚被终止 4。
增长因果链:把交付放在百万级众包人力上 → 收入按项目与工时计价、数据资产留在客户侧 → 最大客户具备自建能力后直接终止合同(FY23 8,280 万美元、毛利率 26%)→ 收入从 4.472 亿美元降到 2.308 亿美元,FY22 至 FY25 四个财年报表净亏损合计约 3.99 亿美元 → 只能靠换客户、换市场把收入拉回,代价是集中度更高:FY25 前五大客户占 74.3%,FY26 上半年中国区占集团收入 63.6% 124。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:大客户直销,客户名单本身就是收入上限
Appen 的客户是科技公司、车企、金融机构、零售与政府机构,收入过去分成两条线:Global Services 用自己的平台替客户干活,New Markets 用 Appen 的平台和产品服务企业、政府与中国客户。FY2022 年报给出的客户画像是「我们的前五大全球客户占收入 81.9%,低于上一年的 87%」,在新兴市场一侧,中国业务服务了前十大车企中的九家、23 家自动驾驶公司、前十大互联网公司中的九家以及全部头部手机厂商 5。
这种获客方式的能力上限写在客户数量里。公司从未披露客户总数与单客户合同金额,能观察到的只有集中度:FY2022 前五大全球客户占收入 81.9%,FY2024 前五大客户占集团收入 67.3%,FY2025 又回到 74.3%(均未披露客户数量,置信度 A)45。
结论:获客能力真实存在,但它建立在少数几家能一次性给出千万美元级预算的买方身上;客户名单越短,可争取的收入上限越早到顶。
2. 激活:收入按项目发生,公开口径里没有可观察的激活代理指标
这门生意没有注册、没有试用额度,激活等于项目启动。公司披露的经营节奏是项目制的:FY25 第四季度收入 4,110 万美元,来自大型 LLM 项目的集中交付;FY26 上半年 Appen Global 的季度收入环比 Q2 比 Q1 高 20%,剔除最大客户后高 65% 16。
可以拿来做代理指标的是合同负债,也就是客户预先付进来、还没消耗的额度。FY25 年末流动负债比一年前多 350 万美元,公司把原因写成「Appen China 分部增长带来的合同负债增加」 4。合同负债与项目启动率的绝对值未披露(置信度 A)。
结论:这门生意的激活指标藏在客户的项目排期里,外部只能从季度收入的锯齿与合同负债的变动倒推,无法像订阅产品那样盯住新增付费用户。
3. 留存:公司披露的是 NPS,不是复购率
公司 2025 财年的客户 NPS 是 68,比 FY24 的 57 提高 11 点,官方解释是「交付质量与服务能力获得客户认可」 4。同一份年报里,前五大客户占收入 74.3%,比上一年提高 7 个百分点。
留存率、净收入留存率、客户续约率三项均未披露(置信度 A)4。能替代观察的是已发生的事实:Google 在 FY23 是收入 8,280 万美元的客户,2024 年 1 月通知终止,3 月 19 日全部项目结束 2。
结论:NPS 说明活干得不错,而集中度上升说明这活只干给了少数人;在一个客户可以自行接手的市场里,口碑不能阻止客户离开。
4. 收入:管理层三次改口径,收入的形态比增速更值得看
公司的分部口径改过两次:FY2022 是 Global Services 与 New Markets,FY2024 起改为 Appen Global 与 Appen China,FY25 年报又把上一年的分部数字按新口径重述 45。按重述后的口径,FY25 集团收入 2.308 亿美元,其中 Appen Global 1.27874 亿美元、Appen China 1.029 亿美元;剔除 Google 的影响后,集团收入同比 +4.5%,而报表口径同比 -1.5% 46。
增长的部分与收缩的部分一直在同一张表里:FY25 生成式 AI 相关收入同比 +57%,占集团收入 33%,FY24 这项占比是 22%;Appen China 全年收入同比 +74.8%,Appen Global 同比 -21.1% 4。
结论:收入的方向由客群决定——中国大模型公司的项目在涨,海外传统标注与相关性项目在跌;同一家公司里已经在跑两种不同的生意。
5. 推荐:没有增长飞轮,扩张来自少数账户的加单
公司没有公开的自助注册入口,也没有推荐机制。规模扩张的来源写在对中国业务的两句描述里:FY25 中国区增长「主要来自新的以及扩大的 LLM 相关项目」,其中一部分是「支持中国科技客户的国际化扩张」 6;2026 年上半年中国区收入同比 +80%,6 月的年化收入运行率超过 1.75 亿美元,而 2025 年 12 月这个数字是 1.35 亿美元 1。
结论:推荐环被替换成同一批客户的加单;这条扩张路径跑得快,也把公司交到了更少的客户手里。
Part O:市场机会
需求侧正在同一时间出现三种相反的信号,而它们指向的是同一个变化:买方买的东西从「人力」变成了「可以反复使用的数据资产」。
第一种是同一门生意的头部公司。Innodata 在 2026 年 8 月 6 日公布的季度报告里,Q2 收入 9,210 万美元、同比 +58%,调整后毛利 4,540 万美元、毛利率 49%,调整后 EBITDA 2,540 万美元、占收入 27.5%;公司把这轮毛利扩张归因于「保留知识产权、同一份资产卖给多个客户的现成数据集」与高价值的预训练项目 7。
第二种是中国市场的同类公司。海天瑞声在 2025 年实现营业收入 3.77 亿元、同比增长 59.00%,归母净利润 1,411.85 万元、同比增长 24.54%,扣除非经常性损益后的净利润 1,078.52 万元、同比增长 116.85% 8。
第三种是买方自己出手买供给。Meta 在 2025 年 6 月以 143 亿美元取得 Scale AI 的 49% 股份,交易同时把 Scale AI 的创始人带进 Meta 9;Mercor 在 2025 年 10 月完成 3.5 亿美元 C 轮、估值 100 亿美元,它把自己定义成把专家网络和现成数据产品卖给 AI 实验室的公司 10。
第三方研究机构对这条赛道的市场规模给出的口径分散且不可比:冠以「AI 数据标注」与「AI 训练数据集」的报告,对 2026 年的估计从 20 多亿美元到 100 亿美元以上都有,统计边界也从众包标注延伸到数据集、评测与专家服务(置信度 C,未采用其中任何单一数字)。可服务市场的边界可以由买方口径画出来:Innodata 单季度 9,210 万美元、海天瑞声全年 3.77 亿元人民币、Appen 全年 2.308 亿美元,三家加起来的年收入规模在十亿美元量级,而 Meta 为 Scale AI 的 49% 股份付出 143 亿美元 4789。
结论:需求总量的增长没有争议,变化发生在分配上——愿意为自持资产与专家能力付钱的那部分需求在涨,为按工时计价的人力付钱的那部分需求被买方收回到自己手里。
Part S:战略定位(五次移动)
第一次移动是买规模。2019 年收购 Figure Eight,2021 年 8 月 26 日宣布收购新加坡的移动位置数据公司 Quadrant,先付 2,500 万美元现金,另有至多 2,000 万美元的股份在达到 2022、2023 年收入里程碑后支付 11。买来的资产把公司的故事从人力标注推向数据平台。
第二次移动是减值与收缩。FY2022 收入同比 -13.1% 至 3.885 亿美元,公司对 New Markets 现金产生单元计提 2.04326 亿美元非现金减值,报表净亏损 2.39068 亿美元 5。
第三次移动是向资本市场要时间。FY2024 年报写明,公司在 2024 年 10 月 14 日完成 5,000 万澳元的全额包销机构配售,11 月 7 日又完成 1,500 万澳元的股东购股计划,用途是补充营运资金;这份年报的现金流量表里,当年股权发行净流入 4,213.7 万美元,经营活动净流出 66.4 万美元 12。
第四次移动是拆分部、砍成本。公司把业务重组成 Appen Global 与 Appen China,FY25 完成约 1,000 万美元的年化成本削减,同时收缩美国政府业务、再省下约 400 万美元年化成本;2026 年上半年又识别出约 1,200 万美元的新增成本削减空间,其中约七成在 FY26 结束前执行、其余在 FY27 第一季度完成 16。
第五次移动是押注中国。FY25 中国区收入 1.029 亿美元、同比 +74.8%,分部 EBITDA 1,057.7 万美元、同比 +640%;2026 年上半年中国区收入 7,620 万美元、EBITDA 1,210 万美元、利润率 15.9%,同期 Appen Global 收入 4,370 万美元、同比下降 27%、EBITDA 亏损 450 万美元 16。
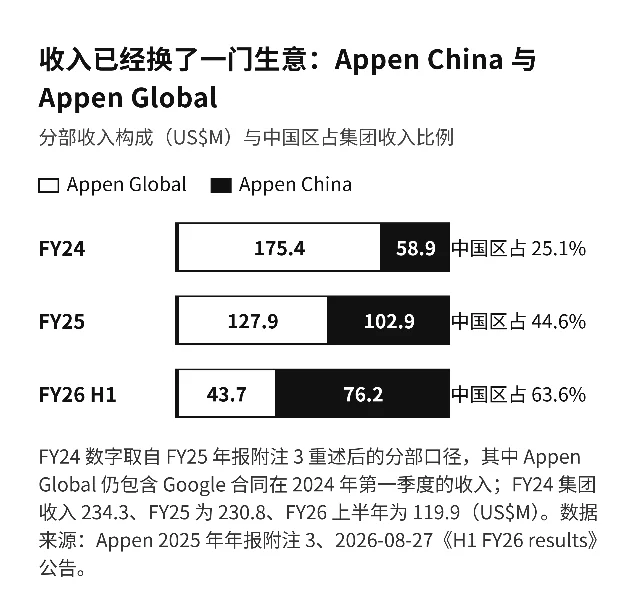
结论:五次移动的方向是一致的——把收入从少数海外大客户身上挪开;到 2026 年,这家公司已经变成以中国大模型公司为主的区域数据服务商,海外业务还在收缩,转型尚未完成。
Part C:竞品矩阵与替代关系
| 对手 | 最新公开口径 | 与 Appen 的关系 |
|---|---|---|
| Innodata(Nasdaq: INOD) | 2026 年 Q2 收入 9,210 万美元(+58%),调整后毛利率 49%,调整后 EBITDA 2,540 万美元;最大客户占收入 37%,2026 全年收入指引为增长 40% 以上 7 | 同一门数据生意里,收入与毛利同时上行;其增长靠自持 IP 的现成数据集与预训练项目 |
| 海天瑞声(688787.SH) | 2025 年营业收入 3.77 亿元(+59.00%),归母净利润 1,411.85 万元 8 | 以标准化训练数据集产品为核心,规模小于 Appen,但连续两年增长且已盈利 |
| Scale AI | 2025 年 6 月 Meta 以 143 亿美元取得 49% 股份,创始团队随之进入 Meta 9 | 把专家与众包网络卖成战略资产,买方用股权锁定数据供给 |
| Mercor | 2025 年 10 月完成 3.5 亿美元 C 轮,估值 100 亿美元,业务是专家网络与现成数据产品 10 | 用专家与产品化交付替代人海标注,直接与 Appen 争夺同一批实验室预算 |
| 客户自建(Google 及大模型实验室) | Google 于 2024 年 1 月 20 日通知终止合同,2024 年 3 月 19 日前结束全部项目 2 | 最大买方变成最直接的替代者:合同结束后,这部分收入从市场上消失了 |
把五者放在一起,差别落在三件事上:谁掌握数据资产、按什么计价、客户名单有多长。Innodata 让同一份数据集在多个客户之间复用,海天瑞声卖的是成品数据集,Mercor 卖专家能力,Scale AI 把自己的网络卖成买方的战略持股;Appen 的收入仍以项目与工时为主,客户只剩少数几家能给出千万美元预算的买方。
结论:这条赛道没有消失,价格却在向「可复用的数据资产」和「专家能力」两端集中,中间那段按人力和工时结算的交付正在被买方和两类新玩家同时挤压。
Part P:产品设计
Appen 的产品由三部分叠起来。最底下是众包网络,公司自报超过 100 万名承包人和 500 多种语言(自报口径,置信度 B)1。中间是交付平台 ADAP(AI Data Platform),FY25 年报写明很多生成式 AI 项目通过它交付 4。最上面是按客户需求拼出来的交付形态:给平台公司做相关性、语音、搜索数据,给大模型公司做预训练语料、后训练微调数据、基准与评测数据、红队数据,也卖现成的预构建数据集 14。
计价方式决定了资产归谁。在客户平台上做的相关性项目,产出直接进入客户的系统,Appen 留下的是工时与经验;预构建数据集可以重复卖给不同客户,公司把这类高毛利产品列为中国区利润改善的一个来源 1。公司自己的研发投入并不大:FY25 产品开发投入(不含摊销)1,900 万美元、占收入 8.2%,产品开发摊销 1,370 万美元 4。
结论:产品的可复用程度决定毛利归属;同样的团队、同样的标注能力,做成能重复出售的数据集时留下资产,做成客户平台上的一次性项目时只留下工时记录。
Part E:商业模式与单位经济
Appen 的毛利口径是收入减去众包支出。FY25 众包支出占收入 59.7%,比 FY24 的 60.7% 下降 1 个百分点,毛利率因此升到 40.3% 4。收入之下的第二层是自有员工与其他费用:FY25 员工费用(不含计入众包支出的直接项目人员)5,020 万美元、同比 -8.8%,其他费用 2,930 万美元 4。
三层利润口径给出的画面不一样。FY25 调整后 EBITDA 1,216.1 万美元(剔除汇率影响),同比 +250.8%;到报表口径,EBITDA 只有 947.6 万美元,因为折旧与摊销 3,133 万美元把利润吃掉——其中包含 913 万美元收购相关的无形资产摊销和 500 万美元与已收购平台资产相关的加速摊销;报表净亏损 2,181.8 万美元,调整后净亏损 1,032.8 万美元 4。
现金这一侧比利润表好。FY25 经营活动净流入 2,296.6 万美元,FY24 是净流出 66.4 万美元;投资活动净流出 1,663.7 万美元(其中无形资产投入 1,260.8 万美元),融资活动净流出 484.8 万美元;年末现金 5,982.4 万美元,净资产 9,460 万美元 4。到 2026 年 6 月 30 日,期末现金降到 4,470 万美元;这份业绩公告没有列出半年度的经营、投资与融资现金流明细,现金下降的构成未披露(置信度 A)1。
变化还在继续:集团毛利率从 FY25 全年的 40.3% 回落到 FY26 上半年的 36.7%,公司给出的原因是客户与项目结构变化,中国区的毛利率一贯低于 Appen Global;同期中国区的 EBITDA 利润率是 15.9%,高于集团水平 1。
结论:这家公司的现金纪律在 2025 年明显变好,经营现金流转正;利润表仍被历史并购留下的摊销和过去四年的亏损压住,而 2026 年上半年的毛利率回落说明增长最快的部分恰恰是毛利率更低的那一半。
Part L:洞察提炼
1. 在客户平台上交付的活,客户随时能收回
Google 终止的是全球 inbound services 合同,FY23 这部分收入 8,280 万美元、毛利率 26% 2。交付在客户的平台上完成,数据与流程都留在客户侧,客户自己接手时不需要迁移任何资产。
2. 客户集中度是这门生意最早的报警器
前五大客户占收入的比例在 FY2022 是 81.9%(全球客户口径),FY2024 是 67.3%,FY2025 回升到 74.3%;同期最大的客户刚刚终止合同 45。在订阅生意里,客户集中度藏在留存率背后;这门生意没有留存率可看,集中度就直接写在年报附注里。
3. 资产归属决定毛利,也决定能不能被替代
Innodata 把毛利扩张归因于保留知识产权的现成数据集,调整后毛利率 49%;Appen 的毛利率是 40.3%,其中改善的一部分来自预构建数据集 47。同一份数据卖给多个客户,是这门生意里唯一能重复收费的形态。
4. 换客户能把收入拉回来,也会把集中度推得更高
2026 年上半年集团收入同比 +17%,中国区 +80%、占集团收入 63.6%;同一时间 Appen Global 下降 27%,并且在剔除最大客户后才出现环比增长 1。换市场的动作可以完成,客户结构的风险没有随之下降。
5. 成本削减修得好 EBITDA,修不好摊销
FY25 有 1,000 万美元年化成本削减落地,加上收缩美国政府业务再省 400 万美元;调整后 EBITDA 因此升到 1,216.1 万美元,而报表 EBITDA 是 947.6 万美元,摊销 3,133 万美元 46。历史并购形成的资产按年摊销,削减不碰这一层。
6. 现金比利润更早说真话
FY24 经营现金流为 -66.4 万美元,公司靠 10 月 5,000 万澳元配售与 11 月 1,500 万澳元购股计划补进 4,213.7 万美元股权资金;FY25 经营现金流变成 +2,296.6 万美元 412。一家公司的转身是否开始,先看经营现金流的符号,再看收入和利润。
Part D:决策分析(可证伪阈值与触发动作)
以下六条阈值取自此案的公开披露,每条都能被后续数据推翻,指标可以由第三方独立复核。
1. 客户集中度
指标:前五大客户收入占比、单一客户收入占比。
阈值:前五大客户超过 60%,或单一客户超过 20%。
触发动作:把这个客户的交付从客户平台迁到自有平台,或在合同里谈最低承诺量与迁移成本条款。
本案证据:FY2025 前五大客户占集团收入 74.3%(FY2024 为 67.3%);FY2023 单一客户 Google 贡献 8,280 万美元、约占当年收入 30% 24。
2. 交付形态占比
指标:在客户平台上交付的收入 ÷ 数据服务总收入。
阈值:超过 30%。
触发动作:只按短期项目承接这部分工作,不为其配置固定产能与长期人员。
本案证据:Appen 的 Global Services 分部长期在客户平台上交付相关性等业务,这一部分是 Google 合同终止后消失的收入主体 25。
3. 资产复用率
指标:可重复出售的数据集与产品收入 ÷ 数据业务收入。
阈值:低于 15%。
触发动作:把重复出现的标注任务产品化,先做行业最常用的三到五类数据集。
本案证据:公司把「高毛利预构建数据集」列为中国区利润改善的来源之一,但未单独披露其收入占比(未披露,置信度 A)1。
4. 毛利改善的来源
指标:毛利率同比变化中,来自产品结构的比例与来自成本削减的比例。
阈值:成本削减贡献超过三分之二。
触发动作:把毛利率拆成项目毛利率与产品毛利率两栏,按季度分别披露给管理层。
本案证据:FY25 毛利率 40.3%、同比提高 1 个百分点,同期完成 1,000 万美元年化成本削减;FY26 上半年毛利率回落到 36.7% 146。
5. 现金转化与跑道
指标:经营活动现金流净额与期末现金 ÷ 月度经营支出。
阈值:经营现金流连续两期为负,或现金跑道低于 12 个月。
触发动作:暂停产能与人员扩张,把融资或收缩提上日程。
本案证据:FY2024 经营现金流 -66.4 万美元、靠 4,213.7 万美元股权融资补足;FY2025 转正为 +2,296.6 万美元,2026 年 6 月 30 日现金 4,470 万美元 1412。
6. 换客户之后的集中度
指标:新市场收入占比与前五大客户占比的同期变化。
阈值:新市场占比上升的同时,前五大客户占比也上升。
触发动作:把新市场同样按客户拆分披露,避免用「区域增长」掩盖「客户集中」。
本案证据:中国区占集团收入从 FY24 的 25.1% 升到 FY26 上半年的 63.6%,同期前五大客户占比从 67.3% 升到 74.3% 14。
数据缺口与置信度
- 客户总数、单一客户合同金额、续约率、净收入留存率、客单价:公司未披露(置信度 A)4。
- Appen China 的客户名单、集中度与项目结构:公司只描述「新的与扩大的 LLM 相关项目」及支持中国科技客户国际化,未披露客户身份与占比(置信度 A)16。
- 众包人数(超过 100 万)与语言数量(500 多种):公司自报,缺少第三方核对(置信度 B)1。
- 预构建数据集收入占比、按分部毛利率:公司未按该口径披露(置信度 A)14。
- 第三方市场规模口径:不同研究机构对「AI 数据标注 / 训练数据集」的 2026 年估计相差数倍,统计边界不一致,本文未采用其中任何单一数字(置信度 C)。
- 股价与市值:A$1.19 / A$3.1954 亿、52 周区间 A$0.650–1.975(2026-09-30 收盘口径),来自行情数据源,非公司披露(置信度 B)13。
- FY2023 前五大客户占收入比例:年报未按同一口径披露,本文未使用该年数据(置信度 A)12。
结论:这个案子最可迁移的一条判据是「客户能不能把交付收回去」。落到操作上只要盯四个每季度都查得到的数字——前五大客户占比、在客户平台上交付的收入占比、可复用数据资产的产品收入占比、经营现金流与现金跑道;本案里,第一个数字在合同终止后不降反升,第四个数字在 2024 年已经为负,靠一次配售才补上。
References
- 1H1 FY26 results(Appen Limited,2026-08-27)
announcements.asx.com.au
- 2
- 3Appen 2021 Annual Report
asx.com.au
- 4Appen 2025 Annual Report
cdn.prod.website-files.com
- 5Appen 2022 Annual Report
announcements.asx.com.au
- 6FY25 Results and FY26 Outlook(Appen Limited,2026-02-25)
announcements.asx.com.au
- 7
- 8北京海天瑞声科技股份有限公司 2025 年年度报告摘要(巨潮资讯,2026-04-24)
static.cninfo.com.cn
- 9
- 10
- 11
- 12Appen 2024 Annual Report
cdn.prod.website-files.com
- 13Appen Limited (ASX: APX) 股价与市值(StockAnalysis,2026-09-30)
stockanalysis.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.