Metromile 失败拆解:按里程计价的 AI 车险,赔付率从 57.7% 爬到 86.5%,公司以 1.46 亿美元卖出
Metromile 用 AI 按里程给车险定价,保单从 9.26 万张涨到 10.13 万张,赔付率却从 57.7% 爬到 86.5%,最终以 1.46 亿美元卖给 Lemonade;本文按增长、市场、战略、竞品、产品与商业模式逐层拆开这条因果链,并给出五条可量化阈值。

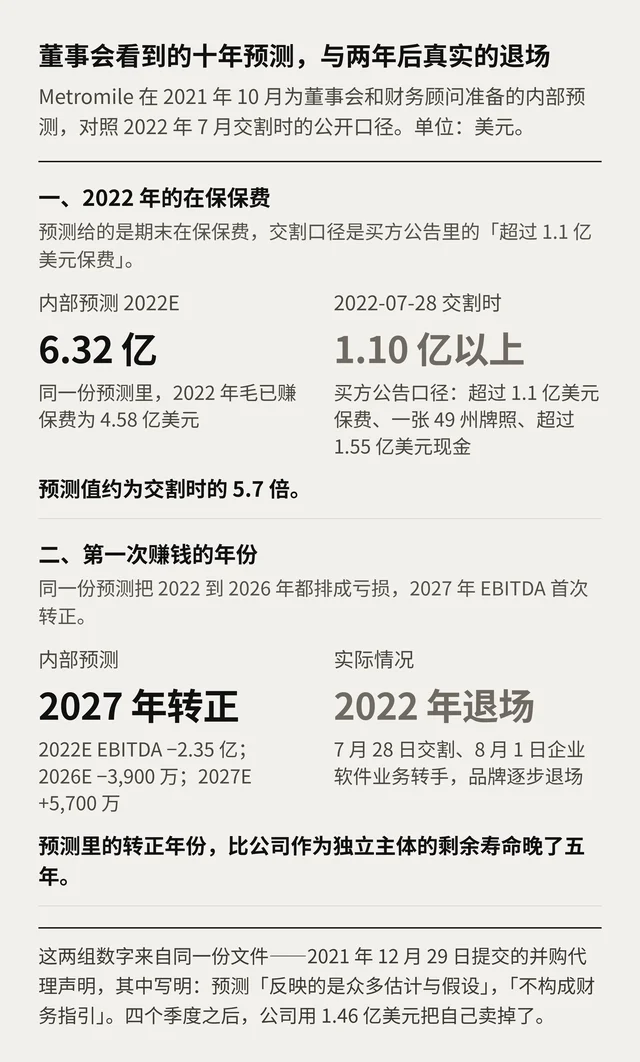
Metromile 在 2021 年 2 月借 INSU Acquisition Corp. II 登陆纳斯达克,交易结构里给这家按里程计费的车险公司的备考企业价值是 9.56 亿美元;十七个月后的 2022 年 7 月 28 日,它以约 1.46 亿美元的股票对价被 Lemonade 买下,MILE 当天停止交易,Metromile 品牌逐步退场,客户迁进 Lemonade 的应用。123
增长判断:增长系统没有停,先坏掉的是每张保单的单位经济。 保单数从 2020 年末的 92,635 张涨到 2021 年末的 98,416 张,再到 2022 年 3 月末的 101,294 张,一年零一个季度里没有出现过负增长;同期直接赔付率从 57.7% 升到 78.4%,2022 年一季度到 86.5%,剔除再保与往年赔付发展后的事故期贡献边际,从正 18.1% 掉到负 3.1%,再掉到负 16.1%。45
增长因果链:按里程定价要先拿到里程与驾驶行为数据,而这份数据只能由持牌保险公司在承保时合法取得,于是公司必须先买下一家保险公司、背上准备金与资本要求;承保的固定成本要靠保单规模摊薄,规模在那个阶段主要靠买流量;获客成本与赔付率同时上升,吃掉了模型精度换来的定价优势,最终把一门按软件倍数定价到 9.56 亿美元企业价值的生意,变成 1.46 亿美元的对价。 67
G 增长系统:获客靠现金,变现靠保费
获客。 2021 年销售与营销费用 1.02989 亿美元,2020 年是 548 万美元;公司自己把这条 9,750 万美元的增幅拆成三块,其中 6,670 万美元来自再保安排终止——包括把此前计入其他收入、由再保伙伴承担的保单获取成本 5,840 万美元转回营销费用,以及再保佣金减少 840 万美元——真正增加的市场投放是 2,640 万美元。6
按这个口径推算,2021 年花在获客上的钱约 3,190 万美元(548 万 + 2,640 万,置信度 B,为公司披露项的直接相加),对应全年净增保单 5,781 张,平均每净增一张约 5,500 美元;同一份年报里,每张保单的年化直接已赚保费是 1,166 美元。6
激活。 用户签约后收到一个插在 OBD-II 诊断口上的 Pulse 设备,设备带 GPS、加速度计和陀螺仪,把里程、急刹、超速、转弯和位置回传;不接设备的车型通过车厂直连取数,这条通道在 2021 年报里还是将来时。设备激活率、应用月活、首个保单期的完成率,公司均未披露。6
留存。 全年净增 6.2% 意味着毛新增与流失几乎相抵,但续约率、退保率、按保单年限分层的留存,公司均未披露;能看到的只有期末保单数这一个净额。6
变现。 2021 年总收入 1.04897 亿美元,其中净已赚保费 7,560 万美元、投资收入 12 万美元、其他收入 2,918 万美元;其他收入里包含 1,940 万美元的再保终止收益,被公司计入收入口径的软件开发许可与专业服务(Enterprise 业务)全年约 490 万美元。6
推荐。 公司在宣布出售时给出的口径是:车载高精度传感器累计记录了 4 亿次以上行程、数十亿英里,并与真实理赔数据交叉,用来预测每英里驾驶的损失。推荐系数、自然流量占比、合作伙伴带来的保单占比,均未披露。8
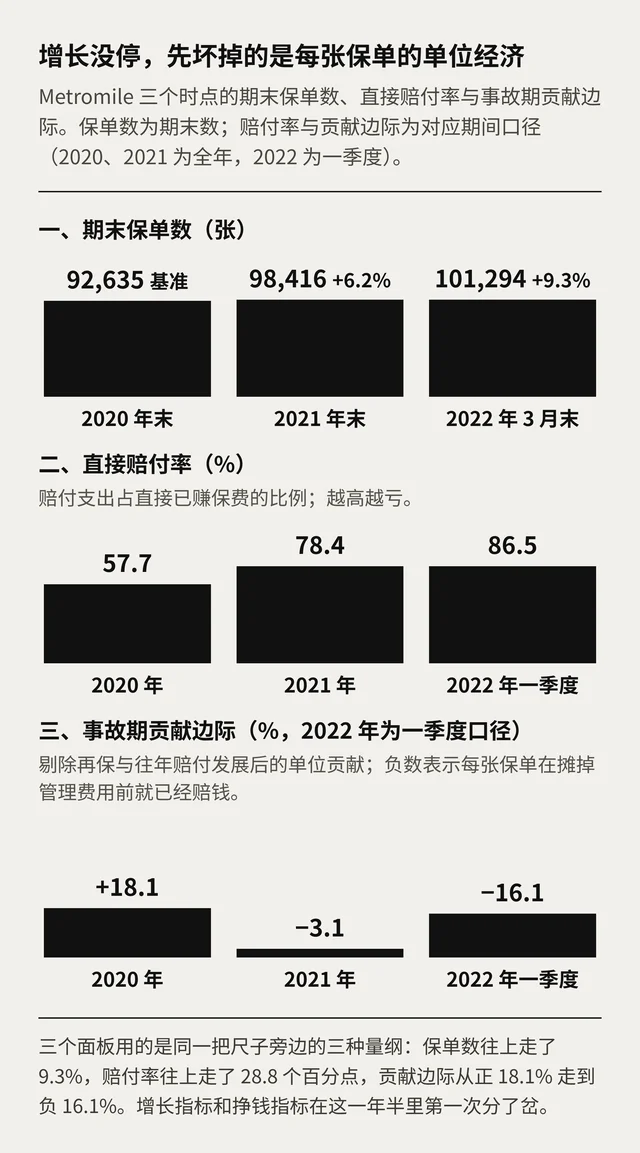
结论:这家公司的增长系统里,拉新靠现金、留存看不到、变现靠保费,模型只作用在赔付一端。 于是出现了一个可观察的分岔:保单数在涨,赔付率涨得更快。下一次遇到同类公司,先看「净增保单 ÷ 该期真实投放」与「赔付率同比变化」两条线是否反向移动,再谈模型。
O 市场机会:市场够大,能用的定价输入被切掉一半
美国私车险是个人险里最大的一条线:2025 年直保保费 3,715.8 亿美元,State Farm 与 Progressive 在美国私车险头名上并列。9按美国保险监督官协会(NAIC)的年度市场数据,2025 年私车险直保已赚保费 3,696 亿美元,同比增长 5.6%。10
Metromile 的市场论证建立在一条被长期忽略的错配上:美国约 35% 的驾驶人开掉了一半以上的总里程,而传统车险按年龄、信用、事故记录和地区把人分类定价,同一档里的人交一样的钱,于是里程不到一半的那 65% 驾驶人,实际上在补贴高里程者。6
机会真实,可动用的定价输入却要打折。2021 年公司在 8 个州承保,其中只有 4 个州允许把手机使用、超速、急刹、转弯等行为数据用于定价;另一条更硬的约束来自买方自己的年报:直到 2025 财年,Lemonade 仍在写「由于加州的 103 号提案,我们在车险最大的市场加州无法使用里程以外的 telematics 数据承保」。611
结论:这类生意的产能上限先由州监管目录决定,再由模型决定。 判断同类项目时,先数清楚「能合法使用核心特征的市场」覆盖多少保费量,再谈数据规模和模型精度;这个占比低于一半时,公司声称的定价优势在收入侧兑现不了。
S 战略定位:从卖模型的软件公司变成承担赔付的承保人
2016 年 9 月,Metromile 宣布 1.915 亿美元融资,并以约 2,200 万美元收购 Mosaic Insurance Company,一夜之间拿到覆盖 50 个州的保险牌照,从一家数据与技术公司变成全栈承保人;公司当时对外表示会先在已有的俄勒冈、新泽西、宾夕法尼亚经营,再逐步扩州。12
2020 年 11 月的 SPAC 交易把定位问题推到了明面上:双方在谈判中把交易结构重做成 9.56 亿美元的备考企业价值,定价依据是 2022 年预估贡献利润的 21.5 倍、预估调整后毛利的 15.9 倍,同时把 PIPE 目标从 2 亿美元下调到 1.5 亿美元、二级转让从 8,000 万降到 3,000 万,并加入 1,000 万股业绩对赌股。3
转折发生在 2021 年 8 月 5 日的董事会:管理层汇报上半年业绩与下调后的下半年增长预期,董事会当场决定成立一个由 John Butler、Ryan Graves、Vikas Singhal 三人组成的战略委员会,评估战略与业务备选方案;代理声明写明,动因之一是股价近期下跌,以及这份下调预期很可能带来进一步下跌。7
此后的换股比例是一轮实地砍价:双方先按 1 股 Lemonade 换 17 股 Metromile 谈定条款清单,Lemonade 因两家股价走势偏离与尽调发现的问题,改口要 1:21,Metromile 还价 1:18.5,最终在 2021 年 11 月 8 日以 1:19 签约。7
结论:定位的实质变化是「软件供应商」变成「承保人」,而估值口径换得太晚。 判断同类公司时,把收入里由承保产生、由软件产生、由一次性项目产生的三块分开看;承保收入占比过半之后,继续按软件倍数定价的部分,就是随后会被重定价的部分。
C 竞品分析:同一条赛道上,保单规模决定谁能留在牌桌上
最直接的对照是 Root。它也用车主的驾驶数据定价,也做直达消费者的车险,2025 财年末保单 481,869 张,净综合成本率 98.2%(2023 年这个数字是 133.2%),2024 年降到 96.4%;2026 年一季度保单 495,429 张,净利润 3,590 万美元,净综合成本率 91.4%、毛综合成本率 90.7%。公司把新增保单的改善归因于合作渠道的增长。1314作为对照,Metromile 退场时的保单规模是 10.1 万张,对价 1.46 亿美元。
传统车险一侧的对手是 State Farm、Progressive、GEICO、Allstate 这些全国性巨头,它们能把车险与家财险打包出售;在买方 Lemonade 自己的 2025 年报里,车险一栏点名的竞争对手同样是 Progressive、GEICO 与 Allstate。911
买方这条线也值得算清楚。Lemonade 2026 年二季度全公司在保保费(IFP)14.343 亿美元,当季毛承保保费 3.80 亿美元、同比增长 34%,客户数同比增长 23%;它真正买到手的是牌照、里程数据与一套按里程计价的保单形态——公司口径里,按里程计费的保单仍是六个月期限,基础月费加每日里程单价。1115德州的车险保单还借第三方承保公司的 fronting 安排承保。15
结论:同一门按里程计价的车险,49.5 万张保单把综合成本率压到 91.4%,10.1 万张保单退场;差别落在渠道结构与承保纪律上,落在模型上的部分很小。 判断同类公司的顺序因此是:保单规模能否摊薄固定成本、综合成本率是否在 100% 以下并逐季改善、新增保单来自自建流量还是合作渠道。
P 产品设计:最值钱的那部分输入,最大的市场不许用
产品由三块组成。第一块是硬件:插进 OBD-II 诊断口的 Pulse,带 GPS、加速度计与陀螺仪;应用侧除了计费,还提供故障码解读、街道清扫提醒、找车和行程日志这类附加功能,这是它区别于传统车险的地方。612
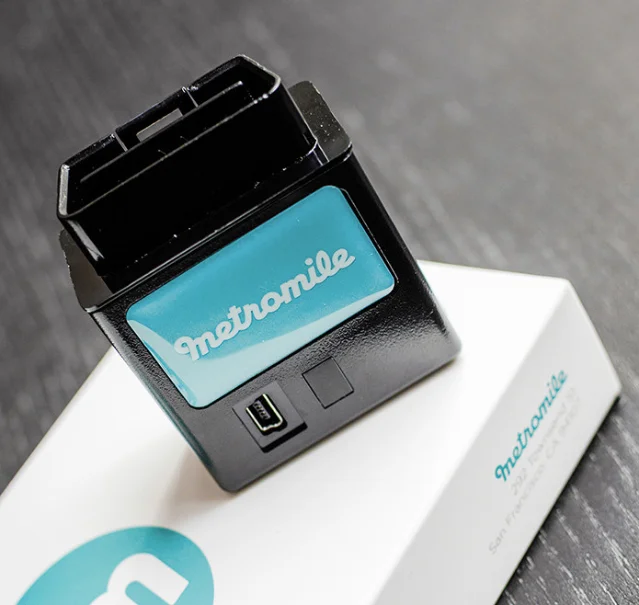
Metromile Pulse 设备与包装,由 Metromile 提供,经 Repairer Driven News 2016-09-26 报道转载。
第二块是定价:基础月费加上按日行驶里程乘以每英里单价,并设每日上限,保单期限六个月。6第三块是把内部理赔系统做成对外产品:Metromile Enterprise 建在自研的自动理赔与反欺诈技术之上,公司自称捕获的欺诈是行业平均的三倍,自动处理使赔付费用率(LAE)降低约 20%,2019 年上线后按所管理保费的一定比例向其他承保商收费。6
设计意图很清楚:设备收集的数据越多,风险画像越准,赔付率越低,定价就能更有竞争力,再吸引更多车主,形成数据飞轮。约束出现在飞轮的第一格——只有 8 个承保州中的 4 个允许把行为数据用于定价,而在买方后来披露的车险最大市场加州,103 号提案把里程以外的驾驶行为数据挡在承保之外。611
结论:产品的卖点是行为定价,可行为数据在最大的市场不可用,模型只能在里程与公开风险因子上工作。 检验同类产品时,把「设备采集到哪些字段」与「哪些字段在主要市场可以合法用于定价」分成两张表;两张表的重合度,就是这个产品能拿到的定价自由度。
E 商业模式:收入按保费计,估值按软件给
2021 年的收入结构是这场错配的底稿。全年总收入 1.04897 亿美元,净已赚保费 7,560 万美元、投资收入 12 万美元、其他收入 2,918 万美元;其他收入里最大的一块是 1,940 万美元的再保终止收益,真正的软件与技术许可(Enterprise 业务)约 490 万美元,占总收入不到 5%。6
支出端是典型的承保加投放双高结构:赔付与理赔费用 8,847 万美元(2020 年 2,121 万),营销 1.02989 亿美元,研发 1,603 万美元,其他运营 6,351 万美元;全年经营现金净流出 9,512 万美元,净亏损 2.16459 亿美元。46
资产负债上,与 SPAC 合并带来的 3.36469 亿美元净募资把 2020 年末负 3.61496 亿美元的股东权益翻正为 1.86388 亿美元;2021 年末现金及现金等价物 1.2094 亿美元、受限现金 4,288 万美元、受限可售证券 6,262.5 万美元,其中受限部分对应监管要求与再保安排。到 2022 年 3 月 31 日,现金、受限现金与受限可售证券合计 1.16317 亿美元,一个季度减少 4,750 万美元。56
真正的问题在买单人的口径上。2020 年 11 月给它定价的人按 2022 年预估贡献利润的 21.5 倍算出 9.56 亿美元企业价值;2021 年 11 月宣布出售时给的是约 5 亿美元的完全稀释股权价值;2022 年 7 月 28 日交割时买方按当日股价确认的对价是 1.46 亿美元;四天后的 8 月 1 日,Lemonade 把刚买下的企业软件业务转手给 EIS,公司没有披露金额,行业媒体 Coverager 报道的数字在 300 万至 600 万美元之间(未获公司确认,置信度 C),而该业务在 2022 年一季度的收入是 120 万美元——Lemonade 起初打算自留,因 Metromile Enterprise 客户的反对才转而寻找买家。2381617
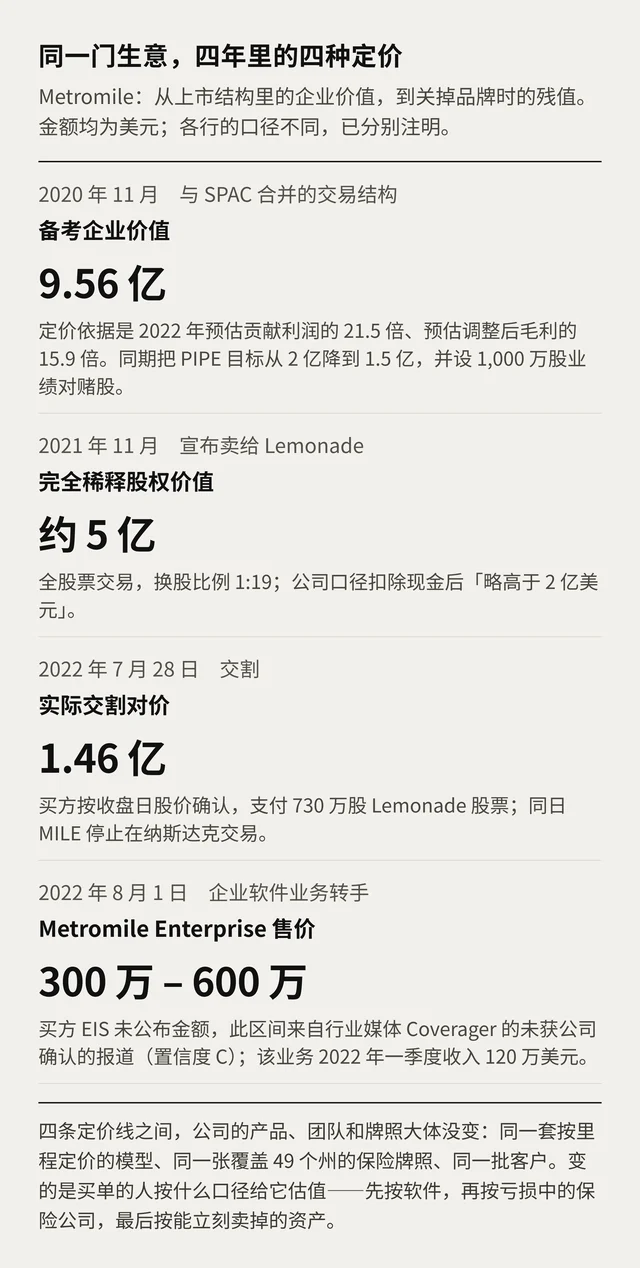
结论:软件收入不到总收入 5%,估值却按软件倍数给出;从 9.56 亿到 1.46 亿,中间隔了二十个月。 判断同类公司时,先算出「经常性软件收入占总收入的比例」,再决定要不要给它软件倍数;这个比例低于 10% 时,把承保口径的毛利与准备金要求一并算进来。
L 洞察提炼
一、定价输入受法律约束的生意,先数州、后建模型。 可观察指标:能合法使用核心特征的市场所覆盖的保费量占总保费的比例。阈值:低于 50% 时,公司在宣传口径里给出的「更准的定价」无法在收入侧兑现,Metromile 的 8 州里 4 州允许、加州受限正落在这个区间。
二、单位经济比增长指标更早变脸。 可观察指标:事故期贡献边际与直接赔付率。阈值:事故期贡献边际连续两个季度为负,同时直接赔付率同比上升超过 10 个百分点——这两条在 2022 年 2 月 28 日发布的 2021 年全年业绩里同时成立,距交割还有五个月。
三、赔付率上升要和扩州节奏放在一起看。 可观察指标:新增承保州的赔付率与公司在成熟州的赔付率之差。Metromile 在 2021 年扩州与新客占比上升,直接赔付率从 57.7% 走到 78.4%;新市场缺少本地数据,模型在数据薄的地方定价精度下降,这一点可以从分州赔付率的公开披露里提前看到。公司按州的赔付率与保单分布未披露,这也是本案最关键的缺口。
四、承保生意的门槛是固定成本除以保单数。 可观察指标:期末保单数与综合成本率。阈值:保单数低于 20 万张、且综合成本率连续两年高于 110% 时,扩州与投放都应停手。Metromile 在 2021 年末是 9.84 万张保单,直接赔付率加赔付费用率已超过 92%,加上获客与固定费用后综合成本率远高于 100%。
五、技术资产与承保主体可以分开定价,但卖技术资产救不了整体估值。 可观察指标:软件业务收入占总收入比例与其增长速度。阈值:占比低于 10% 时,买方只会为它出一个剥离价——Metromile Enterprise 的 300 万至 600 万美元报道价,与公司整体 1.46 亿美元的对价相比,说明市场把这家公司当成承保资产在定价。
结论:这五条判据拼起来,是一组可以在公司退场前几个月同时亮起的信号。 在 2022 年 2 月 28 日披露的 2021 年全年业绩里,Metromile 已经同时出现「赔付率同比大幅上升」「事故期贡献边际为负」「保单规模远低于摊薄固定成本所需」「软件收入占比不足 5%」四条;先看这四条,再听增长故事。
D 决策分析:每个时点上,当时能看到什么
| 时间 | 决策 | 当时已经可见的信息 | 事后看,能提前确认的信号 |
|---|---|---|---|
| 2016-09 | 融资 1.915 亿美元,同时以约 2,200 万美元买下 Mosaic 保险公司,换取 50 州牌照 | 按里程定价需要承保资质与准备金,自建牌照耗时更长 | 资产从软件变成承保主体,资本消耗速度从此由赔付与准备金决定 |
| 2020-11 | 以 9.56 亿美元备考企业价值与 SPAC 合并,PIPE 从 2 亿降到 1.5 亿 | 定价依据是 2022 年预估贡献利润的 21.5 倍 | 倍数建立在一个次年才能验证的经营指标上,而公司同期已在压缩融资规模 |
| 2021-08 | 下调下半年增长预期,成立战略委员会评估备选方案 | 上半年业绩与下半年指引同时转弱 | 管理层自己已不再相信原增长路径,此时距宣布出售还有三个月 |
| 2021-11 | 接受 1:19 换股,放弃继续独立经营 | 股价下跌、融资窗口收窄、销量增速放缓 | 换股比例从 1:17 一路谈到 1:19,说明谈判筹码在买方一侧 |
| 2022-07 | 以 1.46 亿美元交割,品牌退场 | 一季度赔付率 86.5%、现金环比减少 4,750 万美元 | 交割价与账面 1.86 亿美元股东权益相比大幅折价,市场在为承保亏损定价 |
对同类公司的可证伪判断与阈值,可以写成四条可以直接观察的规则:期末保单数连续两个季度净减少;直接赔付率同比上升超过 10 个百分点;事故期贡献边际连续两季为负;现金与受限资产合计低于未来四个季度按最近季度消耗速度推算的支出。四条里命中两条,就应该按「承保资产正在贬值」处理。
结论:这场退出的每一步在当时都有公开信号,缺的是把承保指标放在增长指标同等的可视位置上。 最能提前止损的单一指标,是直接赔付率的同比变化,它在 2021 年中期就已经走出方向。
结局:技术与牌照去了哪里
References
- 1
- 2
- 3
- 4Metromile 2021 年第四季度及全年业绩新闻稿
sec.gov
- 5Metromile 2022 年第一季度业绩新闻稿
sec.gov
- 6Metromile 2021 财年 Form 10-K
sec.gov
- 7
- 8
- 9AM Best:《Progressive 与美国私车险头名并列》(2026)
news.ambest.com
- 10CollisionWeek 转述 NAIC 2025 年市场数据
collisionweek.com
- 11Lemonade 2025 财年 Form 10-K
sec.gov
- 12Repairer Driven News:按里程计费的 Metromile 持有直赔网络并读取故障码(2016-09-26)
repairerdrivennews.com
- 13Root 2026 年第一季度 Form 10-Q
sec.gov
- 14Root 2025 财年 Form 10-K
sec.gov
- 15
- 16Business Wire:Lemonade 将 Metromile 企业业务平台出售给 EIS(2022-08-01)
businesswire.com
- 17Coverager:Lemonade 把 Metromile 的 EBS 卖给 EIS
coverager.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.