三家互为基石:香港芯片新股的 42%,是谁在认购
彭博社把香港芯片新股的基石名单拆开:宏芯宇、传音、江波龙互为基石,最多 42% 的发行由客户、供应商和熟人认购;监管 10 月已发通函盯这件事。

11 月 2 日,彭博社报道了一件事:香港的招股书正在把「谁投了谁」写出来。1
例子是正在招股的存储产品厂宏芯宇(02681.HK)。它的基石投资者里,有客户、有供应商,也有经熟人介绍进来的个人。这些人合计认购本次发行的至多 42%。
报道由 Ben Scent 与 Shadab Nazmi 署名,发表于格林尼治时间 11 月 2 日 5 时 18 分。
报道写了什么
宏芯宇 10 月 30 日刊发招股书,计划募资 12.2 亿港元、约 1.56 亿美元。1
基石投资者可以拿到保证配售,代价是承诺持股一段时间。宏芯宇的基石里,站着一圈企业伙伴与私人朋友。
名单里有手机厂传音控股,也有芯片供应商江波龙电子。
关键在于后半句:宏芯宇披露,它今年也做过传音与江波龙各自港股上市的基石。1
招股书说这两笔交易「并非互为条件」。报道的意思是,这仍然说明了产业伙伴如何卷进彼此的发行。
文件还写了个人是怎么进来的。前风投高管陈俊成与科技业投资人叶佩真,都是经一位未具名的「共同熟人」介绍后同意认购。
做电子元件生意的刘玲,由管理层某位成员介绍;私募机构 MagiCapital 的董事陈立顺,是在「一次年度投资者活动」上认识公司后参与的。
另一个基石 W&W Capital,与宏芯宇现有股东属于同一集团。
报道同时声明了一件事:这些互相投资里没有看到任何不当之处。生意伙伴与亲近盟友一直是香港 IPO 的常客,公司互投对方发行的案例此前也有。
新的是披露的颗粒度。宏芯宇与江波龙是战略伙伴,两家又都是传音的供应商,这些在文件里被一并写明。
同一天启动发行的还有江苏鑫德半导体(07672.HK)。它找了三家基石,合计吃下约三分之一的 1.3 亿美元发行,其中一家是它的设备供应商苏州迈为科技。1
三家互为基石,是怎么转起来的
彭博社那句「今年也做过基石」值得补成完整的一条链,因为香港的披露文件把它拆在了不同地方。
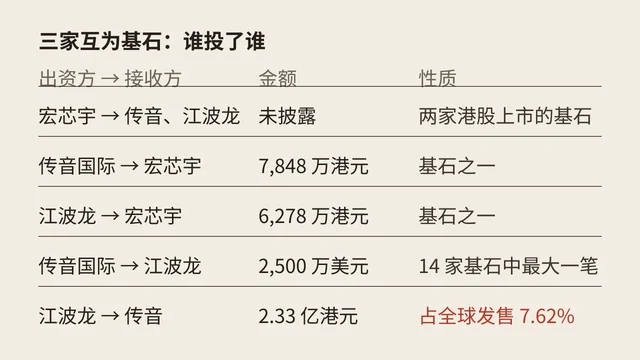
按宏芯宇 10 月 30 日的招股公告,本次全球发售 1471.72 万股 H 股,价格区间 72.29 至 82.90 港元,最多募资 12.2 亿港元,中信建投国际为独家保荐人,预期 11 月 12 日挂牌;七名基石合计认购约 4.52 亿港元。2
传音国际在宏芯宇认购 7,848 万港元,江波龙认购 6,278 万港元。2
反过来,9 月江波龙在港股上市时,传音国际出资 2,500 万美元认购 83.08 万股,是 14 家基石里最大的一笔。3
10 月传音在港股上市时,江波龙认购 659.88 万股、约 2.33 亿港元,占那次全球发售的 7.62%。3
三家就这样首尾相接:宏芯宇给传音与江波龙做过基石,传音与江波龙又来给宏芯宇做基石。
这条链不违法,也不稀奇。它真正改变的是「认购踊跃」这个信号的含义。
监管在 10 月说了什么
报道把监管的部分写得很具体。
证监会发言人不评论个案,但指向 10 月 13 日的一份通函。4
通函讲的是保荐人的责任:做扎实的尽职调查,并主动就披露义务向申请人提供意见。
具体到三件事。保荐人应「批判性地评估交易的商业实质、相关资金流向与投资者关系」;承销团负责人应询问申请人与投资者之间的关系,以及这种关系对投资者需求真实性的影响。
10 月中旬,监管还要求投行更仔细地查投资者与申请人之间的潜在关联,避免出现会误导市场对买方需求判断的安排。1
港交所的回应是原则性的:要求申请人披露所有重大信息,让投资者能做有依据的判断;不评论个别公司。
破发之后,「基石」证明了什么
这一层报道没有展开,但公开价格给了答案。
传音的港股发行价最终定在区间下限 35.3 港元,募资 30.59 亿港元,上市首日即破发。3
江波龙 9 月 8 日以 236 港元发行,到 10 月 16 日收 146.7 港元,较发行价跌近四成。5
两家互为基石的认购方,账面上都是浮亏。
这就把问题摆到明面上了:基石认购说明有人愿意锁定期持股,不说明这个价格站得住。前者是发行时的需求,后者是上市后的定价。
当基石里有客户、供应商与熟人,第一件事的证明力就被削弱了——他们买的可能不只是股票,还有一段业务关系。
原话
critically assess the commercial substance of transactions, relevant fund flows and investor relationships——香港证监会 10 月 13 日通函对保荐人的要求4
HKEX is committed to upholding the quality and integrity of Hong Kong's markets and maintaining high standards of transparency. Generally speaking, we require the listing applicant to disclose all material information to enable investors to make a properly informed assessment.——香港交易所对彭博社的书面回应1
本刊判断
这件事的重点不是「有猫腻」。彭博社明确写了没有发现不当迹象,港交所与证监会也都按程序回应。
重点在于信号失真。基石制度本来是给市场一个锚:有人愿意在锁定期里陪着公司。当这个位置被业务伙伴填满,锚就变成了关系。
对读者来说,看一份香港芯片新股的招股书,可以多问三句:基石里有多少是同行与客户,他们与申请人有没有互相认购,锁定期结束后谁还在。
宏芯宇 11 月 12 日挂牌。那天的价格,会比 42% 这个数字更能说明问题。
References
- 1
- 2宏芯宇今起招股,获传音、江波龙等基石认购超4.5亿港元,预计11月12日挂牌上市
finance.ifeng.com
- 3赴港首秀尴尬破发,港股不买“非洲手机之王”的账?
baijiahao.baidu.com
- 4Circular to intermediaries: Supervision
apps.sfc.hk
- 5浮亏56%,江波龙定增套住多少机构?
baijiahao.baidu.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.