Zillow Offers 失败拆解:三年亏掉 15 亿美元,停手那一年为什么卖出了正毛利
Zillow 用自家估值模型给房主现金报价、自己买下翻新再转售,收入三年涨到 60 亿美元却亏掉 15 亿;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「模型误差 2.65% 大于生意护栏 2.00%」这条增长链,并给出六条可证伪阈值。

2021 年 11 月 2 日,Zillow 的董事会决定停掉自己的买房生意 Zillow Offers 1。这项服务 2018 年 4 月在凤凰城上线,让房主在几天内拿到一份由算法给出的现金报价,然后由 Zillow 自己买下、翻新、再挂牌卖出 23。到停运为止,它买进和卖出的住宅以万套计:2021 年它给公司带来 60.16 亿美元收入,占全公司收入的 74%,同时带来 8.81 亿美元的税前亏损 4;宣布停运的当季,公司为手上一批买贵了的房子计提 3.044 亿美元减值,并计划裁掉约 25% 的员工 1。
增长判断:这条链断在定价这一环的可用性上,不在获客。Zillow 从不缺想卖房的人——2021 年 7 月它的月度独立用户冲到 2.34 亿,全年访问 102 亿次 5;2019 到 2021 年,这门生意的收入从 13.65 亿美元涨到 60.16 亿美元,涨了 4.4 倍,同期税前亏损从 3.12 亿美元涨到 8.81 亿美元 5。断点在于:这台生意的成交价就是模型的出价,而模型在在售房上的中位绝对误差是 2.65%、在非在售房上是 7.26%,公司自己给这门生意定的单位经济护栏却只有 ±200 个基点(2.00%)56。更糟的是误差的方向和成交量的关系是反的——公司自己在季报里写,第三季度转化率高于预期,原因是「以高于当前估计未来售价的价格非故意地买入了住宅」6。
把这条链压成一句话:Zillow 用免费的估值工具聚起美国最大的卖家流量,再把流量直接兑换成自营库存,而报价一旦偏高,成交率不降反升——库存、翻新工期和持有成本先涨起来,亏损按套数被复制,母公司最终选择停止出资 67。
Part G:增长系统(AARRR 全链路剖析)
1. 获客(Acquisition):流量从来不是瓶颈,被辜负的那 90% 才是
Zillow 的获客成本长期很低,因为获客动作发生在用户想给房子定价的那一刻:房主打开 Zillow 查自己的 Zestimate,顺手就能点「要一个现金报价」5。公司披露的漏斗里,2021 年美国成交的 610 万套存量房里,公司估计约 410 万位买家访问过它的站点与应用(约占全部买家的 67%),其中约 140 万人点击按钮要求与 Premier Agent 经纪人联系(约占 25%),最终约 36 万人通过 Zillow 完成交易,买方份额约 5%、全部客户交易份额约 3% 7。也就是说,漏斗的进水口很大,出水口很窄。
Zillow Offers 在这条漏斗里的位置是「直接当买家」。公司对它的评价写在停运信里:到停运为止,它只能转化约 10% 的认真卖家,而「另外大约 90% 没有卖给我们的人,我们倾向于让他们失望」6。
结论:获客这一环没有断,断在进入之后——一个只服务了十分之一上门者的产品,同时把另外十分之九变成了负面口碑的来源。
2. 激活(Activation):激活率上升是坏消息
爬坡本身很快。2018 年第一个完整年度,Zillow 通过 Zillow Offers 买入 686 套住宅、录得 5,200 万美元收入 8;到 2021 年,全年卖出 15,436 套,是 2020 年 5,337 套的 2.9 倍 5。停运前的最后一个完整季度(2021 年第三季度),它买进 9,680 套、卖出 3,032 套,季末手上还有 9,790 套库存、另有 8,172 套已签约待收购 6。
这里的指标要倒着读。公司对第三季度的解释是「高于预期的转化率」——因为报价偏高,更多人愿意卖给 Zillow,于是买入量比翻新和转售的产能快得多,季末库存比第二季度的 3,142 套翻了三倍多 69。
结论:在出价即成交价的系统里,「激活率」不是产品健康度指标,而是报价错误率的代理变量;它上升的时候,通常是模型开始买贵了。
3. 留存(Retention):一门没有复购的生意,只能用别人的口碑做复利
一个家庭平均十年以上才卖一次房,iBuying 天然没有订阅式的复购。可以复利的部分只剩两样:品牌信任和卖家向他人转述的体验。第一样是 Zillow 的强项——它是免费给所有房主做估值的那家公司,Zestimate 的底层数据库覆盖 1.35 亿套以上美国住宅,公司把它视为流量与品牌的根基 5;第二样恰好在同期被消耗,公司自己承认让 90% 的认真卖家失望 6。
结论:一次性交易里,留存指标要换成「同一批用户里有多少人愿意把这件事讲给别人听」;这门生意在这项指标上做的是减法。
4. 收入(Revenue):收入被这门生意占到了 74%,毛利为负
| 财年 | Homes 分部收入 | 其中 Zillow Offers | Homes 分部税前损益 | 卖出套数 |
|---|---|---|---|---|
| 2018 | 约 5,200 万美元 | 约 5,200 万美元 | 未单独披露 | 686 套(买入) |
| 2019 | 13.65 亿美元 | 13.65 亿美元 | −3.121 亿美元 | 未披露 |
| 2020 | 17.15 亿美元 | 17.11 亿美元 | −3.203 亿美元 | 5,337 套 |
| 2021 | 60.16 亿美元 | 59.82 亿美元 | −8.815 亿美元 | 15,436 套 |
| 2022 | 42.49 亿美元 | — | −0.12 亿美元 | 未披露 |
2018 年数据来自当年年报,2019–2021 年来自 2021 年报的分部附注,2022 年为终止经营口径 5810。2021 年,Zillow Group 全公司收入 81.47 亿美元,Homes 分部占 74%;同一年,这个分部的售房成本是 61.07 亿美元,比售房收入还高出 9,117 万美元 45。
结论:收入的量级已经大到足以决定公司整体叙事(2021 年全公司 GAAP 净亏损 5.28 亿美元),但这一块收入在毛利层面是负的——收入规模越大,公司把核心业务的利润搬进库存的速度越快 4。
5. 推荐(Referral):卖家侧的口碑与经纪生态同时反向拉扯
Zillow 同时是经纪人的广告平台和经纪人的竞争者,这是它做 Zillow Offers 时绕不开的结构。停运前两周(2021 年 10 月),公司一度暂停签署新的购房合同到当年年底,理由是翻新与转售产能已到上限;停运前一周,KeyBanc 对 Zillow 在售的 650 套住宅做了一次抽查,结论是其中约 66% 的挂牌价低于收购价,平均折价约 4.5%,彭博社随后报道公司正寻求出售约 7,000 套住宅、报价约 28 亿美元 9。
结论:当一门生意既要靠卖家的信任进水、又要在同一个货架上和传统经纪争单价时,任何一次公开的折价抛售都会同时打击两条线,退出的动作本身也在消耗下一次的获客。
Part O:市场机会(TAM / SAM / SOM 真实边界)
需求侧的数字是清楚的。按公司引用的全美房地产经纪人协会数据,2021 年美国有 610 万套存量住宅成交,每一套对应买卖两次客户交易,合计 1,220 万次;同一年,一次搬家的摩擦成本(佣金、贷款手续费、产权保险、托管费、搬家开支)落在 2.6 万到 4 万美元之间,相当于当年 36.64 万美元均价住宅的 7% 到 11% 7。
公司在 2018 年报里给这门生意划的边界是:每月买入 5,000 套,带来约 200 亿美元年化收入 8。对照 2021 年的实际:全年卖出 15,436 套,相当于年化 6 万套目标的 25.7%(据年报数字折算,置信度 A)58;占当年 610 万套存量房成交的约 0.25%(同口径估算,置信度 A)57。
真正的可服务边界不是「所有想卖房的人」,而是「愿意用价格换确定性与时间、并且房子能被模型算得准的那部分人」。公司自己的表述是,在停运前,卖家服务「过度聚焦于 Zillow Offers,只能服务可用客户群里的一小部分」,而且「需要太多股权资本、给财报和资产负债表带来太多波动、最终带来的股本回报远低于我们的想象」6。
结论:这是一个需求真实、但定价能力决定天花板的市场;当模型的误差带宽大于生意的毛利带宽时,可服务市场的实际大小会收缩到几乎为零,无论需求端有多少人上门。
Part S:战略定位(从卖流量,到吃库存,再到把风险还给别人)
2018 到 2019 年,Zillow 把自己从「广告与线索市场」改造成「参与交易的公司」:上线 Zillow Offers、收购 Mortgage Lenders of America 变成 Zillow Home Loans、把 Premier Agent 从卖线索改成即时应答,内部把这套转型叫 Zillow 2.0 78。同期的目标是三个分部一起放大:买房业务每月 5,000 套、贷款业务对买房业务达成 33% 的留置率、媒体与技术分部年收入超过 20 亿美元 8。
公司在停运信里把当初的自我定位写得非常直白:三年前下这个大注时,目标是「做市商,而不是风险承担者」,而这个定位的前提是「准确预测未来三到六个月的房价」,为此公司公开给自己定了「盈亏平衡的单位经济 ±200 个基点」的护栏 6。
实际承担的风险写在资产负债表上:到 2021 年末,用于 Zillow Offers 的信贷额度未偿本金 22 亿美元、证券化工具未偿本金 13 亿美元 5;2021 年经营活动净现金流出 31.77 亿美元,主要用途是买房的现金支出快于卖房回款 5。
停运当天的转向是「资产和资本更轻的方案」,并且明确要把卖家服务从「必须买下你的房子」改成「帮你完成搬家」6。这个转向后来落到了一个具体动作上:2022 年,Zillow 与 Opendoor 建立独家多年合作,把给客户提供现金报价这件事交给对方去做 10。2023 年起,公司干脆取消分部披露、只报一个经营分部 10。同一封停运信里给出的下一个目标是:2025 年底做到 50 亿美元年收入和 45% 的 EBITDA 利润率 7。
结论:这家公司三次移动定位,移动的都是同一件事——谁承担房价判断错误的风险:先自己承担(Zillow Offers)、再把风险交回给经纪与卖家(轻资产方案)、最后交给一家愿意继续承担的同行(Opendoor)。
Part C:竞品矩阵与替代关系
同一门生意里,把「算法定价」放在不同位置的公司,结局差别很大。
| 方案 | 产品形态与入口 | 收费对象与方式 | 规模口径 | 单位经济 | 结局与与本案的关系 |
|---|---|---|---|---|---|
| Zillow Offers(本案) | 平台流量直接转成的自营买家;入口是自家 2.2 亿月活与 Zestimate | 赚买卖差价,另收贷款与产权托管费 | 2021 年卖出 15,436 套,收入 60.16 亿美元 | 2021 年售房毛利 −9,117 万美元;单季每套毛利一度为 −80,771 美元 | 2021-11 宣布停运,2022 年第三季度收尾完成 110 |
| Opendoor | 纯自营买家;入口是自己投放与渠道合作 | 赚买卖差价、服务费,另做起自营贷款 | 2026 年第二季度收入 8.83 亿美元、卖出 2,339 套、买入 4,378 套,季末库存 5,459 套(18.45 亿美元) | 毛利率 9.7%、贡献毛利率 5.8%、净亏损 1.62 亿美元;经调整 EBITDA −400 万美元 | 十年后仍在运营,目标 2026 年底按十二个月滚动口径实现经调整净利为正;其「先拿一部分钱、其余后付」的轻资本产品正是本案退出时想做的方向 11 |
| RedfinNow | 经纪公司内部的自营买家;入口是 Redfin 自己的卖家中介业务 | 赚买卖差价,另有经纪佣金 | 2022 年第二季度卖出 423 套,平均售价 60.41 万美元,占公司收入约 43% | 公司口径:即便不算管理费,2022 年也预计亏 2,200 万到 2,600 万美元;当季计提 1,800 万美元减值 | 2022-11 宣布停运,862 人裁员中 264 人与它相关;CEO 的说法是「为了一个现在已不确定的好处,压了巨量的钱和风险」 12 |
| 传统经纪与 MLS 体系 | 卖家委托经纪人挂牌,买方出价 | 佣金按成交价计,公司披露的行业口径为 5%–6% | 2021 年 610 万套存量房成交的主要通道 | 不承担库存风险,收入随成交价浮动 | Zillow 退出后仍然存在的默认方案,也是它最终回去合作的对象 710 |
两家关停的公司相差一年,记录下来的原因几乎是同一句话。Zillow 在 2021 年第三季度写的是「以高于我们当前估计未来售价的价格买入了住宅」;Redfin 在 2022 年第三季度写的是「由于 2022 年买入住宅的价格高于 RedfinNow 当前估计的售价」612。
结论:决定生死的不是有没有算法,而是算法定价错误之后这笔错误留在谁的资产负债表上;同一市场条件下,留在自己表上的两家在一年内先后退出,把规模压在能承受的单位经济以内的那家活了下来——但它在第十年仍未实现全年盈利,毛利也只有个位数。
Part P:产品设计(这台机器由哪几层组成,误差在哪一层变成钱)
第一层是估值模型。Zestimate 建立在覆盖 1.35 亿套以上美国住宅的数据库上,公司 2021 年为它上线了基于神经网络的版本,并披露了误差口径:在售房的中位绝对误差 2.65%、非在售房 7.26% 5。中位数的意思是有一半的房子误差更大;而 Zillow Offers 要收的,恰恰是那些还没挂牌、甚至还没决定要卖的房——落在 7.26% 那一档的概率更高 5。
第二层是出价。这台机器要求的不是「今天的价格」,而是「三到六个月的未来价格」,因为买房、翻新、再挂牌的周期就在这个长度上 6。误差在这一层不会停留在报表上:出价即成交价,报价偏高只会让更多卖家接受,第三季度的买入量因此比翻新与转售产能快得多 6。
第三层是运营。翻新需要工人和材料,转售需要挂牌与交割,这两件事的产能是它的硬约束。第三季度买入 9,680 套、卖出 3,032 套,季末库存 9,790 套、已签约 8,172 套;到第四季度,公司把翻新开工量比第三季度提高了 49%、完工量提高 39%,才在一个季度里卖出 8,353 套 67。为这些库存付出的代价是持有成本:融资利息、维护、保险、房产税与业主协会费用,全部记在这门生意自己的账上,直到房子卖掉 5。
第四层是交付与交叉销售。公司 2021 年取得经纪牌照,把交易装进自己的经纪实体,再配上产权与托管服务 Zillow Closing Services 和自营贷款 Zillow Home Loans 5。2018 年定下的目标是贷款对买房业务达成 33% 的留置率 8;2021 年,Zillow Home Loans 全年完成贷款发放 40.58 亿美元(其中再融资 30.23 亿美元、购房贷款 10.35 亿美元)5。
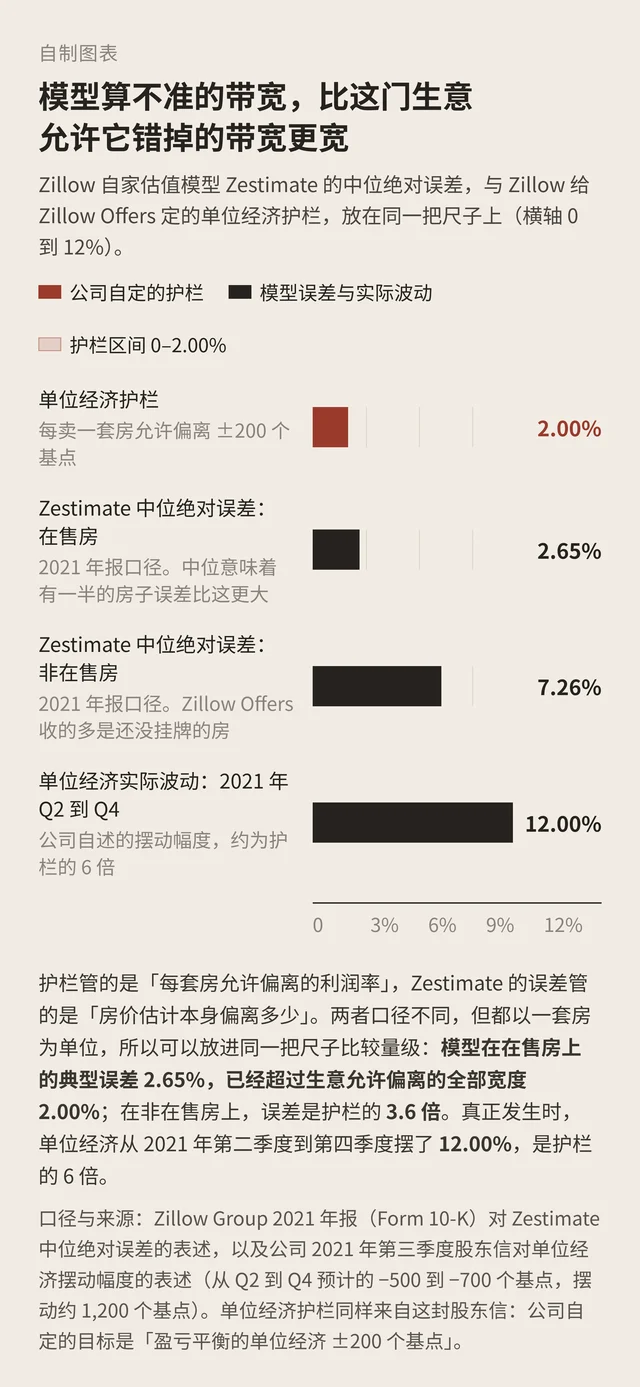
结论:这台机器由四层叠成,误差从最上面一层进来,在下面三层被放大成现金、工期与人力;而最初的护栏只有 ±200 个基点——模型在在售房上的典型误差 2.65% 已经超过这条护栏的整个宽度,非在售房上的 7.26% 是它的 3.6 倍。
Part E:商业模式与单位经济(Unit Economics)
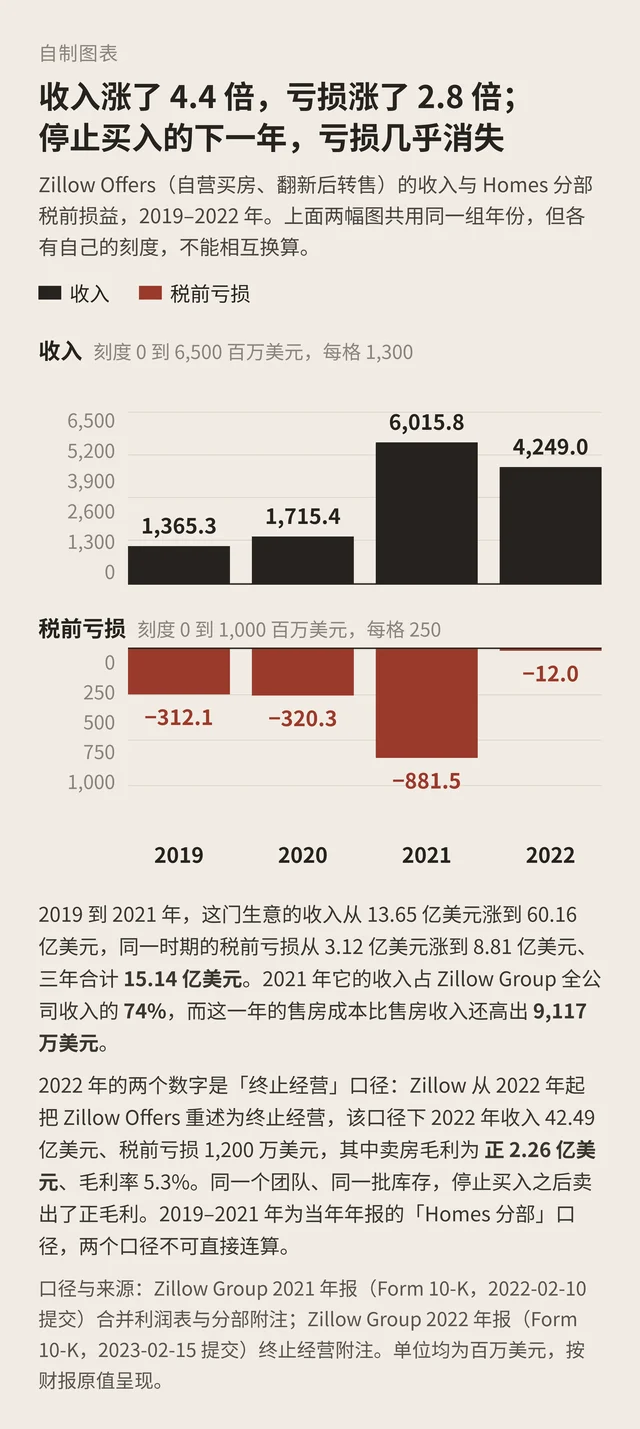
先看每一套房的账。2021 年第三季度,Zillow Offers 的售房毛利是 −2.45 亿美元,平均每卖出一套亏损 80,771 美元,相当于收入的 −2,100 个基点;同一季度「扣息前的单套平均回报」却是正 9,183 美元(237 个基点)——差额来自那 3.044 亿美元的存货减值和当季的持有与融资成本 6。到第四季度,单套毛利转正为 1,714 美元(43 个基点),但扣息前的单套平均回报变成 −24,738 美元(−619 个基点)7。公司自己的总结是:从第二季度到第四季度,单位经济摆动约 1,200 个基点,是它自定护栏 ±200 个基点的六倍 6。
再看退出这笔账要花多少。2021 年公司确认的与停运相关的费用合计 4.912 亿美元,其中存货减值 4.079 亿美元、员工遣散 6,084 万美元、合同终止 996 万美元、融资相关 623 万美元(计入利息费用)、加速折旧与摊销 489 万美元、资产核销 137 万美元;公司当时预计还要再发生 1.75 亿到 2.05 亿美元,其中遣散 9,900 万到 1.12 亿美元、融资相关 4,000 万到 4,800 万美元 5。宣布停运时,公司估计整个停运过程「至少在现金流上是中性的」6。
接着看资本占用。到 2021 年末,Zillow Offers 相关的信贷额度未偿本金 22 亿美元,证券化工具未偿本金 13 亿美元,两项合计 35 亿美元,主要是买房用的钱 5。同期公司现金与投资 31 亿美元 4。2021 年经营活动净现金流出 31.77 亿美元,公司解释为「买房支出超过了卖房回款」5;而核心业务当年创造的经调整 EBITDA 是 8.53 亿美元,约为这个现金流出量的四分之一(据年报数字折算,置信度 A)5。
最后看停手之后发生了什么。按终止经营口径,2022 年这门生意还有 42.49 亿美元收入,卖房毛利是正的 2.26 亿美元、毛利率 5.3%,全年税前亏损只剩 1,200 万美元、净亏损 1,300 万美元 10。同一个团队、同一批库存,在停止买入之后卖出了正毛利。
结论:亏损发生在买入决策里,不发生在卖出执行里;真正的成本不是每套房的差价,而是把核心业务的现金变成库存、再用三到四个季度把它变回现金的这段时间——退出成本里最容易被忽略的那一项,是融资设施的提前还款费用。
Part L:洞察提炼(Lessons Learned)
1. 估值模型的误差带宽必须小于生意允许的误差带宽
护栏 ±200 个基点管的是每套房的利润率,Zestimate 的中位绝对误差管的是房价估计——口径不同,但都以一套房为单位:2.65% 的典型误差已经超过 2.00% 的护栏宽度,非在售房的 7.26% 是它的 3.6 倍 56。一个模型可以又好又准,只要它的误差小于这门生意的容错空间;一旦反过来,规模越大,错误被复制的次数越多。
2. 当模型输出直接变成成交价,误差方向和成交量是反着的
报价偏高不会降低成交率,只会提高成交率。第三季度公司把这件事写成「高于预期的转化率」,并说明结果是「以高于当前估计未来售价的价格非故意地买入了住宅」6。所以这类系统要监测的不是转化率,而是「报价变化之后三个月内的回售毛利」。里奇·巴顿在同一天的业绩电话会上把这件事说得更直接:「但我们解决不了的是,模型未来会告诉我们,为了在竞争中给客户一个公平的价格、达到我们认为必要的规模,我们需要筹集、投入并冒险多少资本。」这句话由 GeekWire 记录 13。
3. 重资产 AI 产品要用现金周期管理,不是用用户指标管理
第三季度买入 9,680 套、卖出 3,032 套,季末库存 9,790 套、另有 8,172 套已签约,库存比上一季度翻了三倍多 6。这套数字里没有一个来自点击率或留存率,全部来自现金进出的时间差;翻新与转售的产能是这门生意的真实上限。
4. 亏损发生在买入时,退出年才看得清
2021 年这门生意的售房成本比收入高 9,117 万美元 5;2022 年在停止买入之后,同一批库存卖出了 2.26 亿美元毛利、5.3% 的毛利率 10。如果只看退出年的报表,会误判这是一门「卖房也能赚钱」的生意——这正是问题所在:坏账是在买入决策里形成的,卖出只是把它结算出来。
5. 退出成本要在进入时定价
停运当年已经确认的费用是 4.912 亿美元,加上当时预计还要发生的 1.75 亿到 2.05 亿美元,合计约 6.7 亿到 7.0 亿美元;其中最少被写进扩张计划的两项是融资相关费用 4,000 万到 4,800 万美元与遣散 9,900 万到 1.12 亿美元 15。这些数字在 2019 年的扩张计划里都不存在。
6. 同一个失败模式会在同一市场条件下来两遍
Zillow 在 2021 年第三季度记下「以高于当前估计未来售价的价格买入」,Redfin 在一年后对 RedfinNow 使用几乎相同的措辞,并同时宣布停运、裁员 862 人 612。两家公司的团队、模型与市场位置都不同,相同的是把价格判断风险放在了自己的资产负债表上。
Part D:决策分析(可证伪阈值与指标体系)
下面六条把本案的断点改写成今天就能查的指标。任意一条被触发,先停下来处理它,再谈增长。
1. 模型误差与毛利带宽之比:误差超过带宽的一半,就不要让模型直接产生库存
- 监测指标:在你实际收购的那类标的上,估值模型的中位绝对误差,与这门生意的目标毛利带宽之间的比值。
- 触发阈值:中位绝对误差大于目标毛利带宽的 50%,停止用模型直接产生库存,改为限定用途(定价参考、筛线索)或改成人工复核后成交。
- 参照:Zillow Offers 收的主要是非在售房,Zestimate 在该口径下的中位绝对误差 7.26%,而公司自定的单位经济护栏只有 ±200 个基点 56。
2. 反向选择哨兵:连续两个季度「提价后转化率上升、同时回售毛利为负」,立即暂停收购
- 监测指标:按季度并列三组数——报价相对模型输出的上浮幅度、出价接受率、成交后 90 天内的单套回售毛利。
- 触发阈值:出价接受率连续两个季度上升,而同期单套回售毛利为负,就暂停签约,直到能用小批量样本证明回售毛利转正。
- 参照:Zillow 在 2021 年第三季度买进 9,680 套,单套毛利 −80,771 美元、−2,100 个基点 6。
3. 库存周转:在手库存超过当季销量两倍,停止收购
- 监测指标:季末在手库存套数 ÷ 当季卖出套数,按季度计算。
- 触发阈值:比值超过 2,停止新的收购动作;超过 3,按清算价格重估全部库存。
- 参照:2021 年第三季度,在手 9,790 套对当季售出 3,032 套,约 3.2 个季度(据季报数字折算,置信度 A)6。
4. 单一业务收入占比:超过 50%,不得再用平台口径融资
- 监测指标:自营库存类业务收入占公司总收入的比例,按季度计算。
- 触发阈值:超过 50%,融资叙事与估值口径必须改用该业务自身的毛利与现金周期,不得再用平台用户数或总流量支撑。
- 参照:2021 年 Homes 分部收入占 Zillow Group 总收入 74%,而这门业务的毛利为负 45。
5. 现金占用上限:自营库存的年度经营现金流出不超过核心业务经调整 EBITDA 的一半
- 监测指标:自营库存业务的年度经营活动净现金流出 ÷ 核心业务年度经调整 EBITDA。
- 触发阈值:超过 0.5,冻结扩张,按季度回收库存;超过 2,直接按退出情景做预算。
- 参照:2021 年公司经营活动净现金流出 31.77 亿美元,核心的互联网、媒体与技术分部经调整 EBITDA 为 8.53 亿美元,比值约 3.7(据年报数字折算,置信度 A)5。
6. 退出预案三条:融资、清算与遣散,在扩张前给出区间
- 监测指标:①提前还款与融资终止成本;②库存按清算价处置的价格弹性;③遣散与合同终止成本。三项都要求在扩张计划里给出金额区间与时间分布。
- 触发阈值:任何一项拿不出区间,就不启动需要举债的自营库存扩张。
- 参照:本案停运相关的融资费用为 4,000 万到 4,800 万美元,遣散 9,900 万到 1.12 亿美元,合同终止 1,100 万到 1,800 万美元;宣布停运时公司的口径是整个过程「至少在现金流上是中性的」56。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8Zillow Group 2018 Annual Report
s25.q4cdn.com
- 9
- 10
- 11Opendoor Technologies Inc. Q2 2026 Results
investor.opendoor.com
- 12
- 13
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.