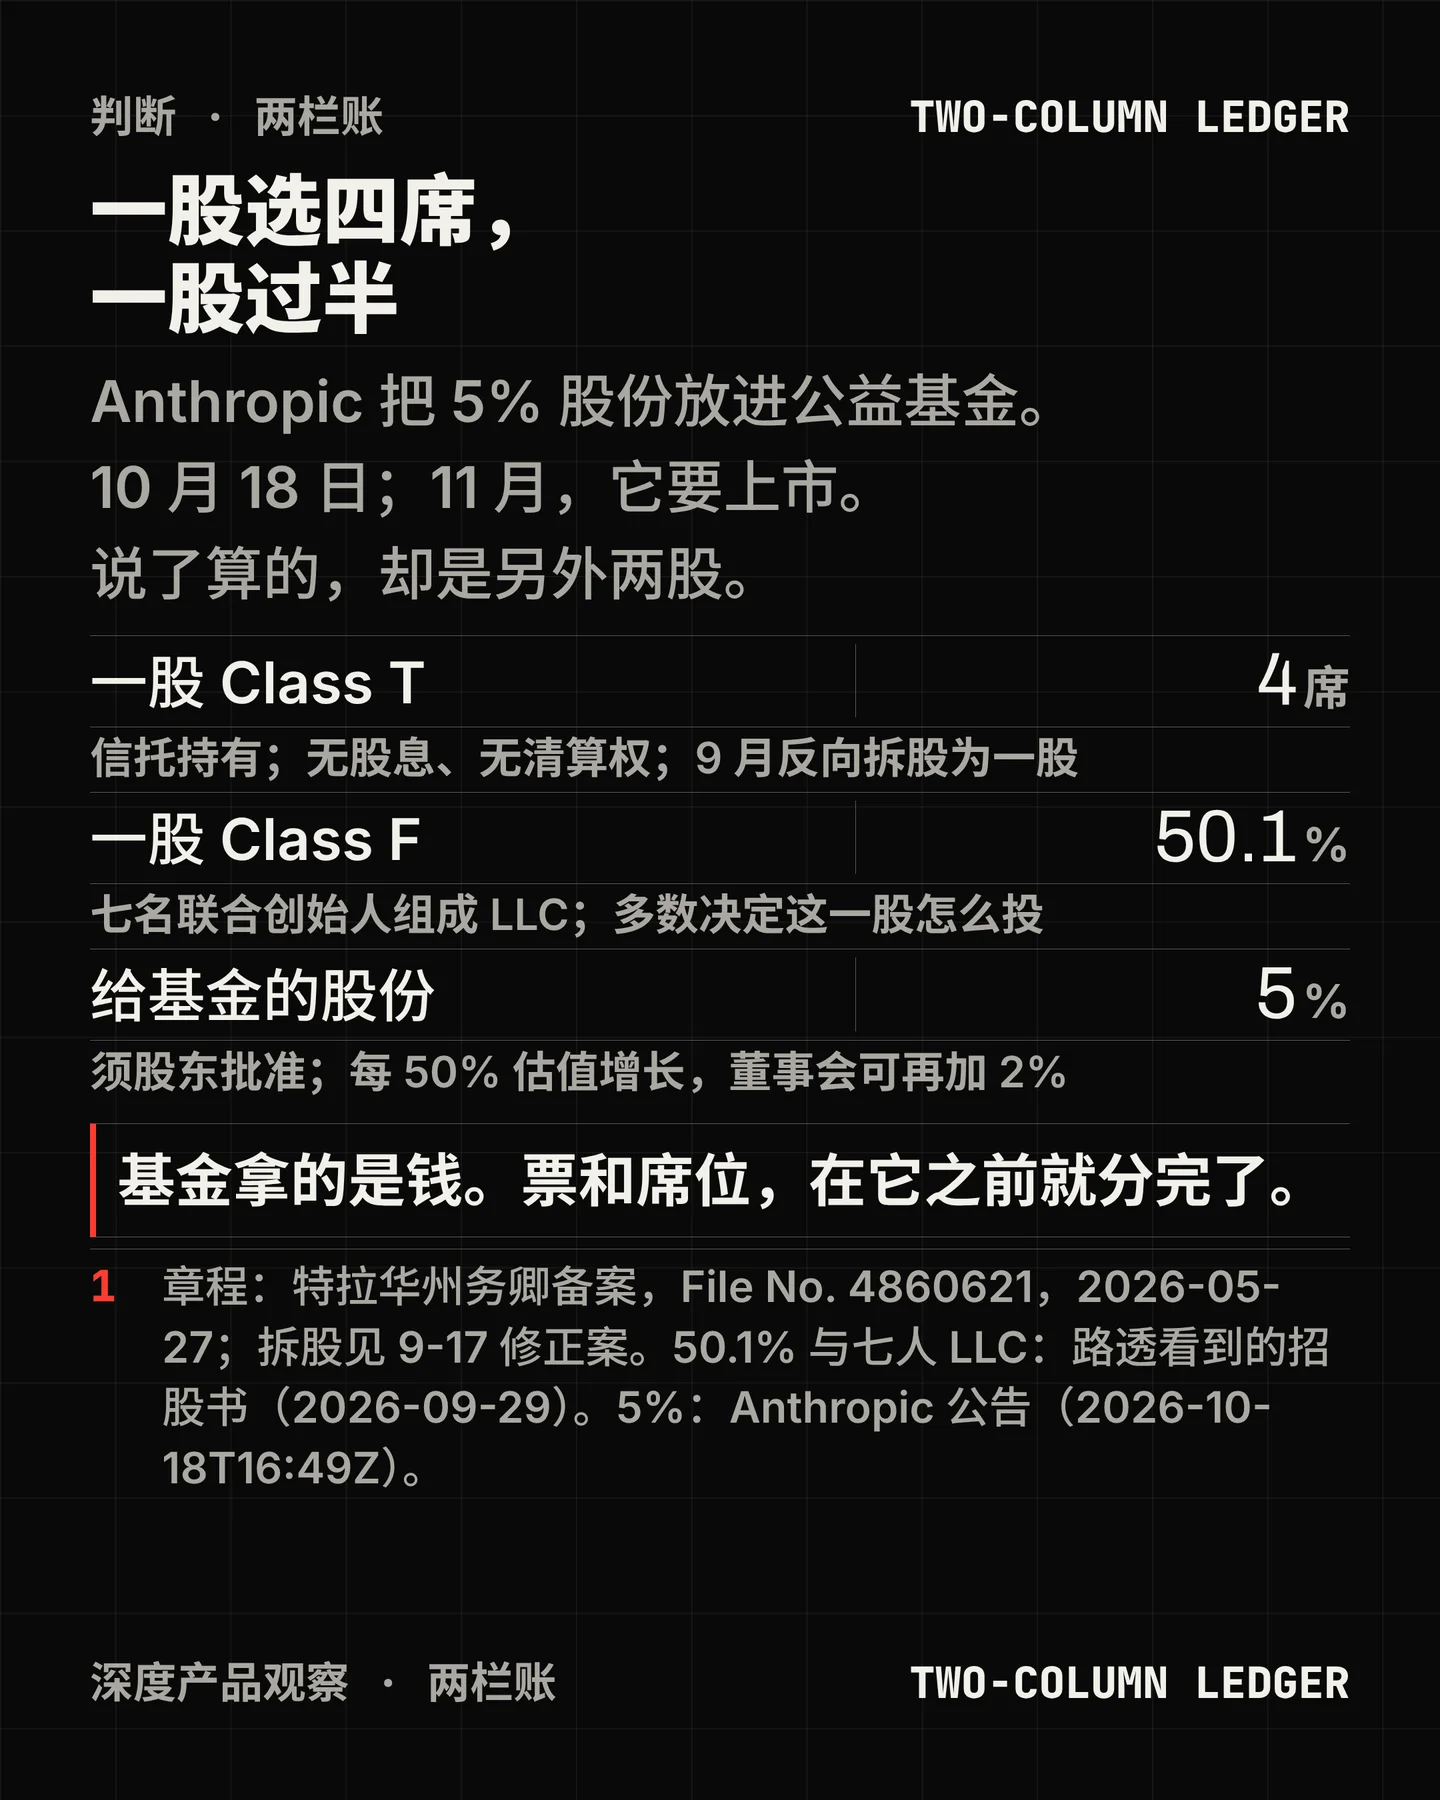

10 月 18 日,Anthropic 发了一篇不到一千字的公告:把公司 5% 的股份,投入一个新设的 Anthropic Public Benefit Fund1。公告写得很干净——只要股东批准,这 5% 当天就承诺出去;此后公司估值每涨 50%,董事会可以再放 2%。
这条消息很快被读成「Anthropic 拿出 20% 做公益」。公告自己的说法是「合计约 20%」:5% 是新的,其余来自联合创始人捐出 80% 个人股权的旧承诺,以及员工配捐1。
同一天前后,还有两条消息把上下文补齐。10 月 14 日,纽约市审计长 Mark Levine 致信 CEO Dario Amodei,要求暂停上市,理由之一是治理结构「可能让创始人与受托人集中控制公司」2。10 月 19 日,《华尔街日报》把公司治理里那个「不显眼的信托」翻了出来3。
但真正决定这家公司谁说了算的,不是这 5%。是两张单股:一股选四席董事,一股拿走 50.1% 的投票权。
一、先看这 5% 是什么
公告给了三个数字:今天 5%;公司价值每比既定基线涨 50%,董事会可酌情加 2%;合计约 20%1。三个数字的法律形式并不一样。
第一,5% 附条件。公告写的是「Subject to stockholder approval」,须经股东批准。按全部股份算还是按完全稀释算,公告没有写。
第二,2% 是裁量。公告写「at the board's discretion」——董事会可以加,也可以不加;「a set baseline」的那个基准估值,没有公布。
第三,20% 是加总。5% 是公司股份;创始人的 80% 是他们个人持股的承诺;员工配捐是另一套安排,官方招聘页写的是 1:1 配捐、上限为股权授予额的 25%4。三种承诺,三个法律主体,只有 5% 是这次新增的。
基金的形式也值得看一眼。它是一个「wholly-owned LLC」,由公司全资持有,不是 501(c)(3)1。这意味着它不适用免税组织的年度申报与公开查阅规则:没有 Form 990,也没有必须公开的年度报告56。
特拉华州公益公司法对 PBC 的要求也不高:每两年向股东提供一份公共利益说明;向公众公开是「可以」,不是「必须」7。
公告说,基金的治理、估值里程碑与分配方式,「未来数月」再讲1。
二、5% 在总账里的位置
按 2 万亿美元估值算,5% 是 1,000 亿美元;按路透 10 月 15 日听到的约 1.5 万亿算,是 750 亿。这是账面价值,不是现金,也不是已经划走的资产。基金能怎么用、谁来批,公告只举了两种可能:「large donations to traditional nonprofits」与「direct distributions to specific populations」1。
阶梯怎么算,公告没有写清楚。按「相对基线的 50% 台阶」算,估值涨到 2 倍,基金到 9%;3.5 倍到 15%;5 倍到 21%——那是基金一项的股比,不含创始人与员工的承诺。若按复利台阶算,同样的 15% 要等到 7.6 倍。两种读法都说得通,差的是几万亿美元。
所以这 5% 更像一个「随公司增值而增值的公益账户」,不是一次性捐赠。
三、票:一股 Class F,50.1%
路透在 9 月 28 日看到了这份秘密递交的招股书,随后又补了一篇治理结构稿。稿子写得很具体:七名联合创始人组成一个 Founder LLC;这个 LLC 的多数票,决定一股 Class F 股票怎么投;这一股,等于公司 50.1% 的投票权,覆盖选举部分董事以及其他提交股东表决的事项8。
其余股份分四类。面向公众的 Class A,一股一票;战略伙伴持有的类别,投票权很小。文件自己写,这种结构可能让 Class A 股东的影响力「effectively diminish」8。
Class F 还有日落条款:当联合创始人(或其继承人)只剩两名或更少,这一股的超级投票权开始退出;成员退出、去世、卖出太多股份、或因故被除名,都会被移出 LLC8。
这条设计的直接后果是:上市之后,公众股东买到的是一股一票的普通股,而 50.1% 的票在一个七人小组手里。七个人只要保持一致。
四、席位:一股 Class T,四席董事
再看董事会。特拉华州务卿 2026 年 5 月 27 日备案的章程(File No. 4860621)写得很具体:自 2026 年 2 月 11 日起,董事会固定为七席;Class T 普通股持有人单独选举四席,普通股选举两席,优先股一席——章程 Article VIII(B)(5)9。
也就是说:一股,选四席。
受托人本人不持股。公司写得清楚——「they hold no equity in Anthropic, don't share in its profits」11。他们一年一任,新受托人由现有受托人选出10。
但今天在任的董事是六人,不是七人。Anthropic 公司页列的是 Dario Amodei、Daniela Amodei、Yasmin Razavi、Reed Hastings、Chris Liddell、Vas Narasimhan12。其中 Hastings、Liddell、Narasimhan 由信托选;名单比四月少了 Jay Kreps,路透 9 月 28 日整理的董事名单里也已没有他,公司没有公告补选1213。六人里三席由信托选——正好一半。
四月不是这样。4 月 14 日 Narasimhan 加入时,公司写「Trust-appointed directors now make up a majority of the Board」14。当时董事会七人,信托选四席。Kreps 离开后,七席变六席,多数又回到章程图纸里,等下一次补选。
受托人本身也只有三名:Neil Buddy Shah、Richard Fontaine、Ben Bernanke12。设计规模是五名10。8 月 4 日,原受托人 Mariano-Florentino Cuéllar 转任公司首席全球事务官,公告说信托「will select a successor」15;截至 10 月 19 日,公司页仍是三人。
据《金融时报》,这三名受托人每周自己开会,每两周与公司管理层见一次,能收到包括新模型发布在内的重大行动预告;但在实际运作中,信托「largely in an advisory capacity」,还没有划过红线,也没有迫使公司在利润与使命之间做过一次真正的取舍16。
五、三样东西,三种强度
把三样东西并排放,会看到它们的强度完全不同。
PBC 是「许可」。 特拉华法 §365(a) 要求董事在股东的经济利益、受公司行为影响者的最佳利益、以及章程载明的公共利益之间做平衡;但 §365(b) 明确,董事不因公共利益条款而对任何个人负有义务7。要起诉违反这条平衡义务,原告须持有 2% 股份——上市公司为 2% 或 200 万美元市值孰低7。使命写进了章程,却没有一个「公众」可以据此起诉。
信托是「控制」。 章程把四席锁给 Class T;要改这条,先要过 Class T 持有人同意。公司说存在一条「failsafe」:足够大的股东超级多数,可以在不经受托人同意的情况下修改信托10。但《华尔街日报》记者 Theo Francis 读完章程后的说法相反:章程里没有条款允许这么做,那份文件实质上让罢免信托「在没有它同意时不可能」;而信托协议本身从未公开3。《金融时报》引述一位知情者说,门槛是 85% 的投票权,且上市后可能改变16。三种说法,指向同一个空白:门槛写在没公开的文件里。
基金是「钱」。 它不改变投票权,也不产生对公众的义务;它是公司全资的 LLC,治理待定1。
所以「约 20% 的股份用于公益」这句话,拆开是三种不同强度的承诺:一种是可以平衡的裁量,一种是锁在章程里的席位,一种是还没有治理文件的钱。
六、公众买到的是什么
上市的时间表已经很具体。6 月 1 日,Anthropic 按 Rule 135 公告秘密递交 S-117。彭博 10 月 1 日报道,公司争取 11 月中旬上市,正式路演最早 11 月 9 日那周开始,交易赶在感恩节(11 月 26 日)前,年底是兜底18。按 JOBS Act 的 15 天规则,公开招股书最晚要在路演前 15 天挂上 EDGAR;照这个时间表,10 月 25 日前后就该看到19。截至 10 月 19 日,EDGAR 上还没有。
定价的锚也在动。10 月 1 日,彭博说潜在投资者认为 1.8 万亿到 2 万亿美元是合理区间18;10 月 15 日,路透引三位知情者说,14 日投资者日上讨论的是约 1.5 万亿,较此前预期明显下调20。公司在那场会上说,第三季度收入 168 亿美元,环比增 45%,按调整后口径盈利20。路透看到的招股书里,2025 年全年收入约 46 亿美元,净亏损近 420 亿美元——其中约 340 亿来自一笔会计计提,不是经营花掉的钱;算力与基础设施支出 73.3 亿美元,是 2024 年的三倍,超过 126.5 亿美元总运营支出的一半;公司还计划在未来几年为云、算力与基础设施承担 5,180 亿美元义务;两家客户各占 12% 的收入,而文件警告,许多大客户没有长期合同21。
对公众投资者,这笔交易的结构是清楚的:你买到的是收入与利润的索取权,加上一份由章程锁定的使命约束;你买不到的是对董事会的多数控制。S-1 自己提醒,公司可能做出「may conflict with short-, medium-, or long-term financial interests」的决定8。
纽约市审计长把这层意思说得更直:控制与问责之间有落差,而这家公司自己已经承认了前所未有的风险2。他没有权力阻止上市;10 月 16 日他在彭博电视上说,已经与 Amodei 开通沟通渠道,并正与其他公共养老金投资者合作22。
七、谁受影响
公众投资者。 指数基金会在上市后被动买入;他们不会读章程,但章程会决定他们在董事会上有多少发言权。治理折价不是一句抽象的话:当 50.1% 的票与四席董事都不在公众手里,收购、分拆、更换 CEO 这类事情,公众股东的表决只具有形式意义。
企业客户。 信托能收到新模型发布的预告,也在 Mythos 的有限发布上起过作用16。对采购方,这既是稳定器,也是不确定性:一家公司的产品路线图,可能被一个不持股、不开股东会、按信托目的行事的三人小组影响。它今天没有划过红线,但权力在那里。
创始人与员工。 80% 的个人股权承诺与 1:1 配捐,把一批本来会进入市场的财富转去了公益方向;Founder LLC 的成员规则则把他们的投票权绑在一起——谁退出、谁卖太多,谁就出局8。
「公益」的对象。 5% 的账面价值按 2 万亿算是 1,000 亿美元、按 1.5 万亿算是 750 亿,但分配规则未定;基金是公司全资的 LLC,公众看不到它的管理人、投资政策与年度账目。承诺的规模与可核查的程度,差得很远。
八、还没落定的四件事
基金归谁管。 公告只说 wholly-owned LLC,没有说谁管理、谁投这 5% 的票、谁决定分配、与公司董事会是什么关系。
股东批准。 5% 须经股东批准;哪一类股东、何时表决、按什么估值基准,均未公布。公告发布后的第一个工作日,EDGAR 上没有出现相关文件。
Class T 在上市后怎么办。 章程给信托四席;路透看到的招股书写,上市后四席仍由信托选8。但 Class T 是否保留、转换条件是什么、85% 的门槛是否随上市改变,公开材料互相矛盾。
信托协议。 它从未公开。受托人如何选、如何罢免、能否被股东推翻,都写在这份看不到的文件里。
九、三个问题
你买的是现金流,还是控制权? 如果是前者,1.5 到 2 万亿的估值要靠收入继续翻倍来支撑;如果是后者,Class A 买不到。
你的供应商换了董事会,合同与路线图还算数吗? 信托的三名受托人没有股权,也不对客户负责;他们今天没有干预产品,但制度给了他们干预的权力。
「公益」是可执行的义务,还是承诺? PBC 给的是许可,信托给的是席位,基金给的是钱。三者都不是一份可以向法院执行的公益契约。
References
- 1Investing in the public benefit · Anthropic
anthropic.com
- 2Letter to Anthropic Re: Planned Initial Public Offering · NYC Comptroller
comptroller.nyc.gov
- 3Theo Francis · LinkedIn
linkedin.com
- 4Anthropic Careers
anthropic.com
- 5
- 6
- 7Delaware General Corporation Law, Subchapter XV · §361–§368
delcode.delaware.gov
- 8Reuters:Anthropic leaders to control AI lab via 'Founder LLC'(Economic Times 转载)
economictimes.indiatimes.com
- 9Anthropic, PBC 备案章程(File No. 4860621)· Delaware Division of Corporations
icis.corp.delaware.gov
- 10The Long-Term Benefit Trust · Anthropic
anthropic.com
- 11
- 12Company · Anthropic
anthropic.com
- 13
- 14
- 15
- 16
- 17
- 18
- 19
- 20
- 21
- 22
Comments