Nanox 失败拆解:计划铺 15,000 台自研影像设备,六年后处于部署各阶段约 40 台,全年收入目标中途取消
Nanox 用自研 MEMS X 射线源做低成本断层合成影像设备,上市时计划三到四年铺开 15,000 台,六年后处于部署各阶段的整机约 40 台,收入靠买来的远程放射与医疗 IT 转售撑着,AI 无形资产被减记到 190 万美元;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开这条链,并给出五条可证伪阈值。

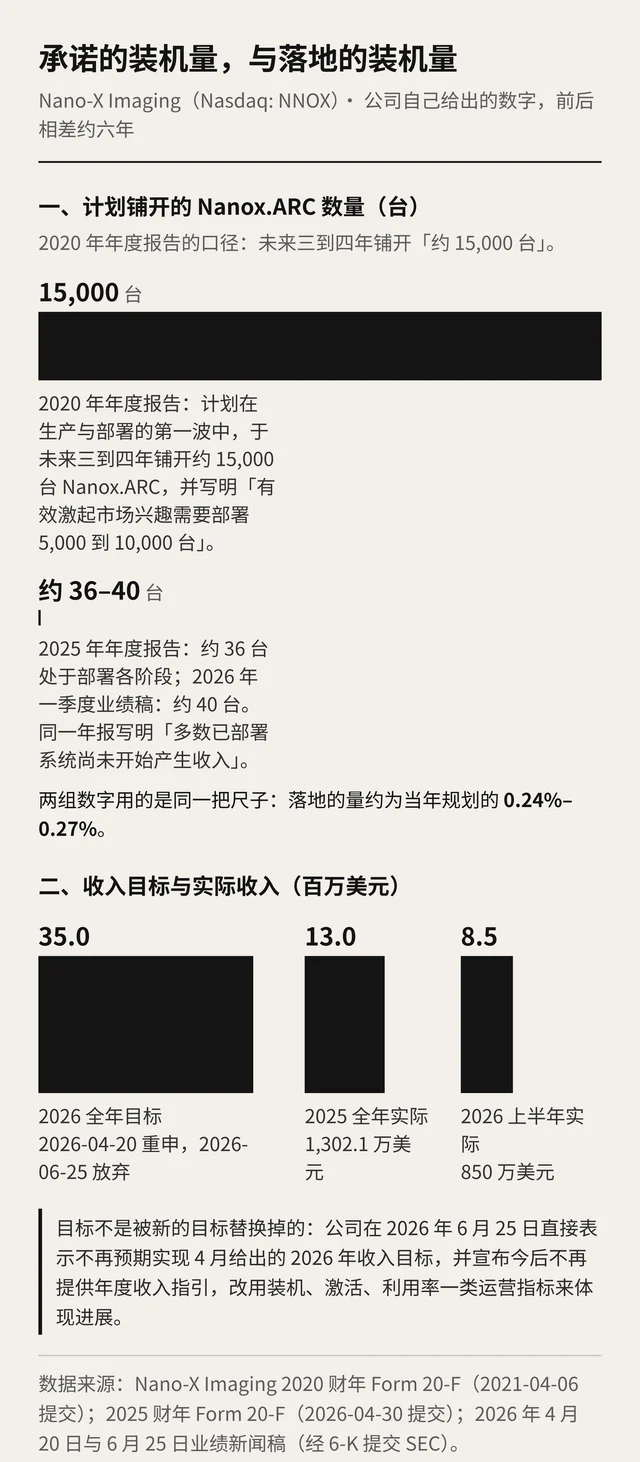
Nano-X Imaging(Nasdaq: NNOX)在 2020 年 8 月 21 日上市,发行 917.9 万股、每股 18 美元,净募资约 1.469 亿美元,卖点是一台成本远低于 CT 的自研断层合成影像设备。1次年 4 月,公司在年报里写下计划:未来三到四年铺开约 15,000 台 Nanox.ARC,因为「有效激起市场兴趣需要部署 5,000 到 10,000 台」。2
到 2026 年,公司披露处于部署各阶段的整机约 40 台,其中多数尚未产生收入;3当年 4 月 20 日还在重申的 3,500 万美元全年收入目标,在 6 月 25 日被公开放弃,年度收入指引一并取消。349 月 28 日,公司因股价连续 30 个交易日低于 1 美元收到纳斯达克的退市警示。5
增长判断:这台设备从来没有成为收入来源。 2025 财年收入 1,302.1 万美元,其中远程放射服务 1,158.5 万、AI 与软件 95.8 万、影像系统与扫描服务 47.8 万美元。6同一年营业成本 2,580.9 万美元,GAAP 毛利 −1,278.8 万美元,每 1 美元收入要贴进去约 1.98 美元。4
增长因果链:按次收费把收入绑在装机量上,而装机量由监管许可、现场施工和客户的资本预算决定,公司自己按不动这两个乘数;于是增长缺口只能用买来的服务收入去填,服务收入低毛利、又背上商誉与无形资产,减值与持续经营疑虑先后到来。 67
G 增长系统:一个按次收费的漏斗,卡在最前面一格
获客。 公司公开的获客方式不是直营,而是区域分销与合作伙伴。2025 年报披露,已签下的分销协议覆盖未来两到三年约 360 台资本开支采购(CapEx)模式的系统,其中包括 Howard Technology Solutions 的 300 台、三年期协议。62026 年 9 月,公司又宣布在哥斯达黎加签下 Nanox.ARC 分销协议。8
协议里的台数是意向,不是订单。同一段原文写明,这些量取决于市场接受度、客户需求、场地就绪、施工时间与监管批准,多数协议尚未产生收入。6
激活。 这类产品的激活分四步:拿到 FDA 许可、拿到各州许可、完成场地施工与安装、把机器接入日常临床流程并开始出扫描量。6
四步里最慢的一步不在公司手里。2025 年报把「场地就绪、施工与基础设施完工、本地或州级许可」列进收入确认的时点因素,并在 2026 年 6 月把无法按时确认收入归因于进口许可、施工时间与部分市场的监管流程。3
留存。 装机之后的续用与扫描量,公司只给了定性说法。2026 年一季报称「已部署 Nanox.ARC 的扫描利用率提高」,但没有给出单台日均扫描量、月度活跃站点数或续约率,这几项均未披露。3
公司点过名的站点只有一个:RadNet,美国最大的门诊影像中心运营商。它在一处设施部署了一台 Nanox.ARC,公司称该系统已在常规临床工作流中商用。3
变现。 按次收费模式的设计是:把系统低价甚至免费投放,公司从每一次扫描的收费里分走一笔使用权费。6
2025 财年「扫描服务与 Nanox.ARC、Nanox.CONNECT 销售」这一栏合计 47.8 万美元,占全年收入的 3.7%。62026 年第二季度,影像系统加 OEM 服务的收入合计 20 万美元。7
结论:这个漏斗的每一格都要靠前一格兑现,而第一格就卡住了。 获客靠分销意向、激活靠客户侧施工、留存缺数据、变现只有几十万美元,四格没有一格能支撑 3,500 万美元的全年目标。判断同类公司时,先看「设备卖出去或投下去的绝对台数」,它决定了后面所有格子的上限。
O 市场机会:市场很大,收入的乘数由站点数量决定
公司对市场的描述并不夸张。2025 年报写,全球很大一部分人口没有医学影像可及性,加拿大等国做 MRI 与 CT 的等待时间以月计,扫描与诊断两个环节没有打通,进一步拉长了出片时间。6
价格差也是真的。公司在招股阶段估算,一台 Nanox.ARC 的部件采购与组装成本约为 8,000 到 12,000 美元(假设至少制造 15,000 台);对照的是一台高端 CT 售价 135 万到 210 万美元,另加心脏与肺部软件 3.5 万到 10 万美元,以及相当于资本支出 10%–14% 的年度支持与维护费。2
省下来的钱归客户,公司的收入来自扫描频次。按次收费模式下公司的收入是「扫描次数 × 每次分成」,这个乘数里没有任何一项与市场总规模挂钩。6
结论:「市场很大」与「收入很小」可以同时为真。 一个把收入绑在使用频次上、而不是绑在设备售价上的模型,需要的不是市场总规模,而是足够多的、已经跑起来的站点。站点数量上不去,市场大小对收入没有影响。
S 战略定位:三种商业模式,最终落地成了第四种
公司在年报里并列了三种商业模式:按次收费的订阅模式、一次性买断的 CapEx 模式,以及把 X 射线源授权给其他设备厂商的 OEM 模式。6
其中 OEM 授权模式至今没有签下任何一份协议,年报原文是「我们尚未签订授权协议」。6
定位的移动发生在制造端。首批 Nanox.ARC 由以色列的 Dagesh 以采购订单方式代工;62025 年第四季度起,公司关闭设在韩国的芯片生产线、缩减厂房,把部分生产转移给第三方,包括瑞士电子与微技术中心(CSEM),并认定该芯片产线的未来现金流不再为正,把相关机器设备的公允价值估为零。6
从自有产线退回外包,等于放弃了「用自研工艺把成本压到 8,000 美元」这条最核心的路径。公司在同一年报里写下风险原文:「我们可能永远无法生产或部署足够数量的 Nanox 系统来验证基于 MSaaS 的医学影像市场,这可能使我们的业务失败。」6
更实质的移动发生在 2025 年 11 月 19 日:公司以 20 万美元收购 Vaso Healthcare IT(后更名 Nanox Health IT),另加不超过 60 万美元、按现有客户收入 10% 计算的业绩对价。这家公司的业务是转售第三方的医疗 IT 基础设施、网络安全、合规与影像临床系统,6它随后成了 AI 与软件这一栏的收入主力。7
结论:定位是一台便宜的影像设备,落地的收入是替代放射科排班与 IT 采购。 判断这类公司时,把「公司自称是哪种模式」与「利润表上哪种收入最多」分开看,两者不一致的时间越长,后面的减值与重组就越难避免。
C 竞品分析:控制点不在算法上
这台设备要对上的是两类对手。第一类是影像设备原厂,它们手里的控制点是已装机的存量、遍布医院的现场服务网络,以及采购与维保合同。6
第二类是算法侧的同业,控制点是已经嵌入放射科工作流的分发通路。一个可核的细节是:2026 年第二季度,公司把骨密度 AI 方案的英国转售权签给了 Vertec Scientific,而 Vertec 同时是 Hologic 骨密度扫描仪在英国的独家供应商。7算法要卖出去,走的是别人已有的设备渠道。
| 对照组 | 手里的控制点 | 与本案的关系 |
|---|---|---|
| 影像设备原厂(CT、X 光、骨密度设备) | 存量装机、现场服务网络、医院采购与维保合同 | 公司自研设备的对手,也是公司 AI 方案要挂靠的装机基础 6 |
| 算法与软件同业 | 已嵌入放射科工作流的分发与集成关系 | 公司 AI 方案的同层对手,其获客靠原厂渠道 7 |
| 门诊影像服务商 | 站点、设备、患者流量与保险结算关系 | 既是潜在客户,也是远程放射服务的同行 3 |
| 独立放射科医生与远程读片网络 | 出报告的牌照与人力供给 | 公司远程放射业务的成本项,也是按次收费模式下要分账的一方 6 |
公司买下 Zebra Medical Vision 时,它已有 8 个 FDA 许可与 11 个 CE 认证的影像 AI 方案;92022 年 1 月,公司宣布美国医学会(AMA)为其中一款冠脉钙化方案发出第三类 CPT 编码,自 2022 年 7 月 1 日生效。10
编码让这笔检查有了记录位置。公司自己的风险披露写明,这些产品与服务「尚未被第三方支付方广泛批准报销」。6
结论:在这个品类里,控制点是存量装机、工作站入口与服务网络。 谁掌握存量装机、工作站入口与服务网络,谁就决定算法能不能被用起来。一家同时做设备与算法的公司,如果两头都要自建通路,需要的现金远超它最初的估算。
P 产品设计:能力是真的,通路不是
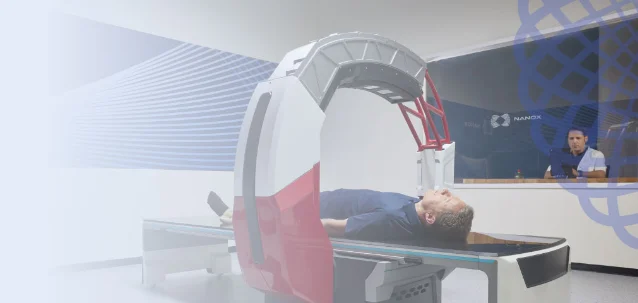
设备本身不是空头承诺。2023 年 4 月 28 日,Nanox.ARC 获得 FDA 510(k) 许可,用于肌肉骨骼系统的断层合成成像;2024 年 12 月 4 日扩展到常规放射检查的通用适应症;2025 年 2 月 25 日取得 CE 认证;2025 年 4 月,新一代 Nanox.ARC X 获得通用适应症许可;2026 年 2 月,云端图像增强能力 TAP2D 获批。6
官方产品页到今天仍把「按次付费或资本采购」两种方式并列展示。11
产品设计里的关键取舍是把计算与算法放在云端,用云软件替代原厂的多份本地软件授权。这一取舍降低了单台设备的软件成本,代价是把扫描流程的可用性绑在网络与集成上。6
公司也承认了这一代价。年报写明,真实环境中的集成会因医院基础设施、网络条件与 IT 配置而不同,即便演示过兼容,具体实施仍可能复杂、耗时且昂贵,需要站点级验证或流程改造。6
结论:产品通过了监管这一关,卡在了交付这一关。 许可是一个二值的门槛,集成与扫描量是连续变量,二者需要的能力完全不同。评估这类设备时,把「拿到了几张许可」和「有几台在出扫描量」当成两个独立指标看。
E 商业模式:每 1 美元收入对应 1.98 美元成本
先看收入结构。2024 财年收入 1,128.3 万美元,2025 财年 1,302.1 万美元,其中远程放射 1,158.5 万、AI 与软件 95.8 万、影像系统与扫描服务 47.8 万美元。6
再看成本。2025 财年营业成本 2,580.9 万美元,毛利 −1,278.8 万美元;研发 1,923.6 万、销售与市场 566.5 万、管理 2,158.7 万、长期资产减值 1,752.8 万美元,经营亏损 7,823.4 万、净亏损 7,501.8 万美元。4
三年累计的亏损留下的是 4.488 亿美元累计赤字。经营现金净流出 2023 年 4,480 万、2024 年 3,660 万、2025 年 4,080 万美元。6
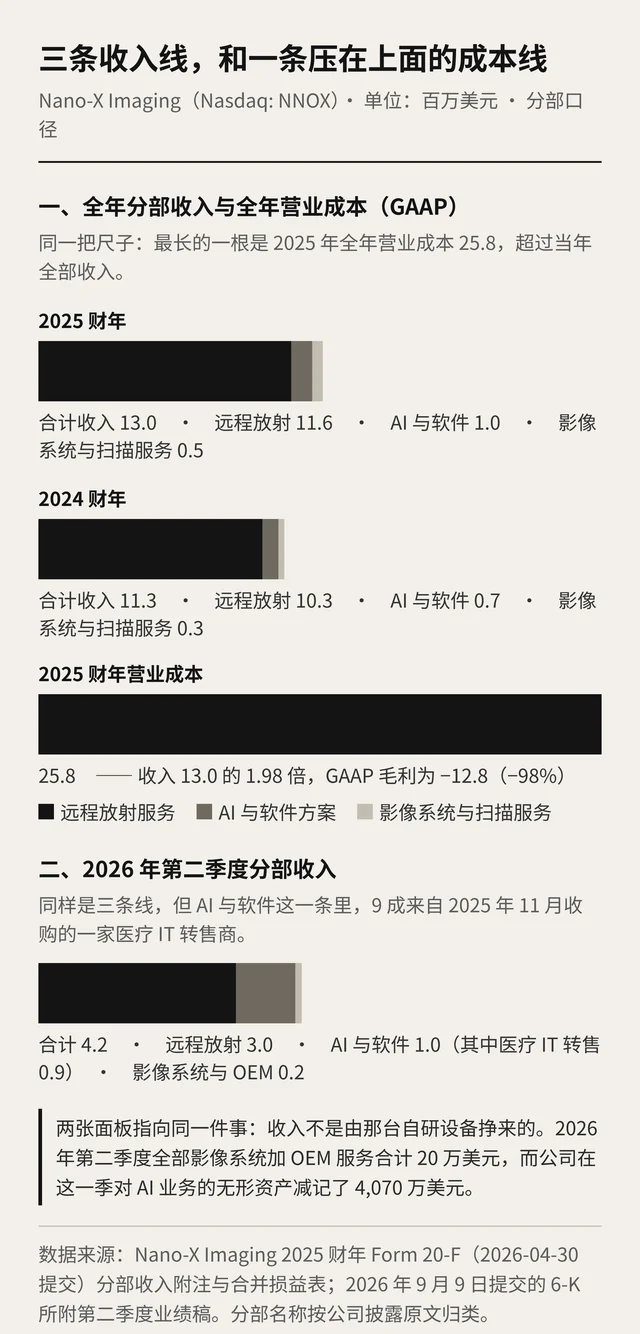
资产负债表上的另一头是当年买来的 AI 资产。2026 年 6 月,公司对资产组做减值评估,触发原因是股价显著下跌与收入、经营结果预期下调,随后对 AI 业务单元(不含医疗 IT)的无形资产计提 4,069.5 万美元减值,把该单元无形资产公允价值降到 190 万美元。7这批资产的来源是 2021 年 11 月以 1 亿美元基础对价收购的 Zebra Medical Vision,另有全部达成时最高 7,770 万美元的里程碑对价。9
更早的减记已经出现过一次:2023 年,公司为放射服务与 Nanox AI 两个报告单元计提 740 万美元商誉减值。6
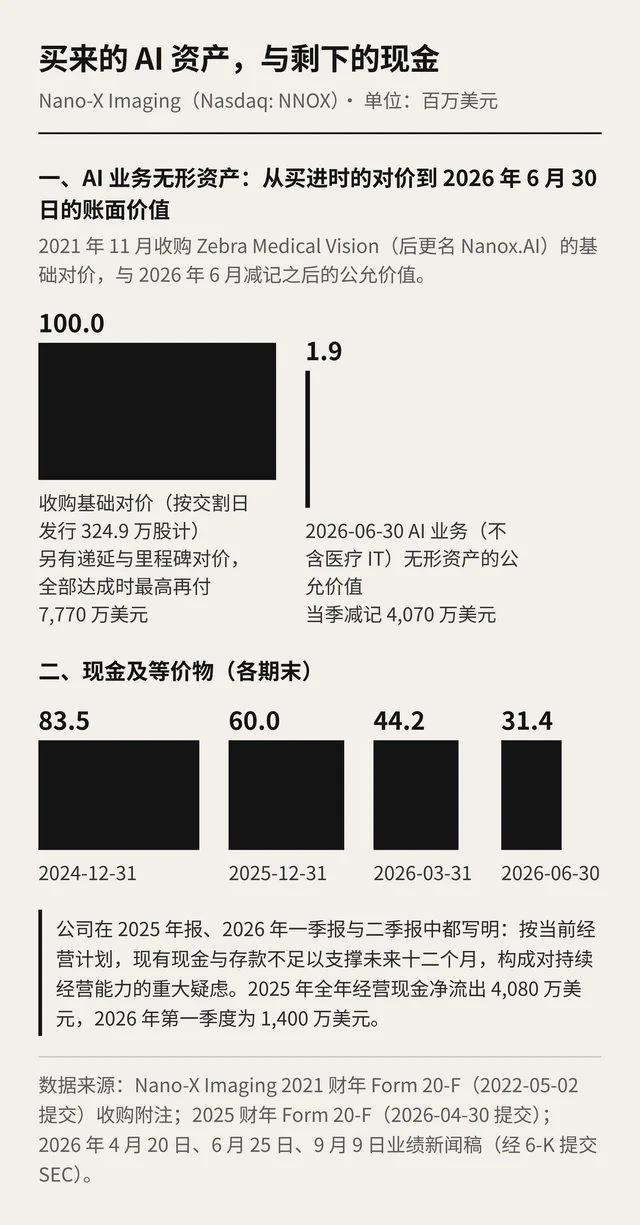
结论:这家公司的收入结构已经换过一次血。 自有设备的收入不足以覆盖服务成本,AI 那一栏靠转售撑着,现金只能靠融资续。判断这类公司时,把「自有产品收入」和「买来的服务收入」分开列,两者混在一起看会得出过于乐观的结论。
L 洞察提炼
一、按次收费的乘数是装机量乘以扫描频次,两者都不由公司掌握。这类模型真正的先行指标不是签约台数,而是已投运站点数与单台扫描量。可观察阈值:当承诺装机量与披露装机量相差两个数量级、且半年净增装机为个位数时,收入曲线不可能靠既有站点补回来。23
二、把「许可」「报销」「集成」「扫描量」当成四个独立关口。拿到 510(k) 与拿到 CPT 编码都不等于有人付钱。可观察阈值:许可获批两年后,如果已投运站点仍停留在个位数或两位数,问题在交付侧而不在监管侧。6
三、收入结构揭示公司真实身份。当服务类收入占到九成、且其中一部分来自收购来的低倍数转售业务时,公司已经不是它自称的设备公司。可观察阈值:自有产品收入占比低于 10%,同时营业成本高于收入,说明规模效应尚未出现,继续投入的资金效率很低。6
四、收购的商誉与无形资产是这类公司最脆弱的一格。触发减值的直接原因是股价与预期收入下调。可观察阈值:同一资产组两年内出现两次减值(2023 年 740 万美元商誉、2026 年 4,069.5 万美元无形资产),说明当初的对价建立在未经验证的收入假设上。67
五、「持续经营」措辞与放弃指引同时出现时,经营层的选择空间已经很小。可观察阈值:现金除以最近四个季度经营现金净流出低于十二个月,并且公司主动取消全年收入指引、改用装机与利用率等运营指标对外沟通,通常意味着收入确认节奏已经无法预测。3
D 决策分析:每个时点,公开材料里已经能看到什么
2020 年 8 月:招股书给出的成本估算建立在「至少制造 15,000 台」这一假设上。以当时的现金与团队规模,这个假设本身就是一个需要外部条件配合的前提。2
2021 年 11 月:公司在同一个月买下 AI 算法公司、远程放射服务商与一个撮合平台。这批资产此后成为全部收入来源,也把公司的成本结构从硬件制造拉向人力服务。9
2023 年:商誉减值 740 万美元出现在放射服务与 Nanox AI 两个报告单元上,这是第一次把「买来的收入不及预期」写进报表。6
2025 年第四季度:公司关闭自建芯片产线、计提 1,752.8 万美元设备减值,并把生产转向第三方。放弃自研工艺等于承认成本目标无法按期达成。6
2026 年 4 月 20 日:公司重申 3,500 万美元的全年目标。4十天后提交的年报披露:约 36 台处于部署各阶段,多数尚未产生收入,另有约 360 台属于分销协议下的意向。6目标与已投运站点之间的差距,在 4 月已经写在纸上。
2026 年 6 月 25 日:公司放弃该目标并取消年度指引,改用装机、激活、利用率一类运营指标沟通进展。3
结论:这条路径上的每一个转折点,事前都有公开信号。 成本估算依赖未验证的产量假设、收入依赖买来的服务、减值先于关停出现——三者都在预告同一个方向。事后回看的意义在于,把「当时就能看到的数字」和「后来才知道的结果」分开。
结局:目标取消之后,账面上的顺序
2026 年 6 月 12 日,一项证券集体诉讼在新泽西联邦法院提起,指称公司在 2025 年 3 月 31 日至 2026 年 4 月 17 日期间的披露存在虚假或误导,涉及韩国生产基地等事项;公司表示案件处于早期阶段,未计提任何准备。3
同月,公司开始评估韩国业务的更多去向,包括扩大重组、出售资产或有序关停。3
2026 年 7 月 23 日,公司在正式发布二季报前先给出初步数据:收入约 400 万到 410 万美元,现金、存款与受限存款合计约 3,140 万美元,并提前说明正在评估是否需要就长期资产或商誉计提减值。12
9 月 9 日的正式二季报给出了结果:收入 420 万美元,同比增 37%;GAAP 净亏损 5,550 万美元,其中包含 4,069.5 万美元无形资产减值;非 GAAP 净亏损 1,160 万美元;调整后 EBITDA 亏损 1,130 万美元。7
同一个月,公司在费城完成了 Nanox Imaging Network 的第一台安装,站点正在准备首位患者的扫描;同期还与 Vertec Scientific 签下 Nanox.AI 骨密度方案的英国转售协议。7
9 月 28 日,纳斯达克通知公司:收盘价连续 30 个交易日低于 1 美元,不再满足持续上市的报价要求,公司获得至 2027 年 3 月 29 日的 180 天合规期,需要在期限内连续至少 10 个交易日站上 1 美元。5据行业媒体在 10 月 6 日的报道,公司股价当时约在 0.64 美元。8
对照上市时的口径:917.9 万股、每股 18 美元、净募资约 1.469 亿美元。1以 2026 年 3 月末约 6,960 万股流通股与报道中的 0.64 美元计算,公司整体市值约为 4,500 万美元(估算,置信度 B:股数取自公司披露,股价取自媒体报道的收盘价)。38
公司没有宣布关停。它仍在装机、仍在签分销协议、仍在为下一代系统争取许可,2026 年 8 月起还换了首席财务官。4截至 2026 年 10 月上旬,装机量、单台扫描量与自有设备收入这三项,仍然是判断这门生意能否成立的关键数字。
References
- 1
- 2
- 3Nanox 2026 年第一季度业绩新闻稿(2026-06-25)
globenewswire.com
- 4
- 5
- 6
- 7
- 8
- 9
- 10Nanox 关于 AMA 第三类 CPT 编码的官方新闻稿(2022-01-11)
nano-ximaging.gcs-web.com
- 11Nanox 官方 Nanox.ARC 产品页(页面更新于 2026-06-17)
nanox.vision
- 12
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.