a16z 谈德州的数据中心冻结:474GW 在排队,约 4.3GW 在跑
a16z 用一篇长文解释德州为什么在 2026 年夏天冻结数据中心的并网审批;这期把 474GW 队列的三套口径、新规的收费与退还条件,以及作者本人与文中两家能源创业公司的关系,一次讲清。

a16z 的美国活力团队(American Dynamism)在 2026 年 10 月 7 日发出一篇产业分析《Why Texas Is Making Data Centers Wait》,副标题写着 And how America will power the next wave of growth1。
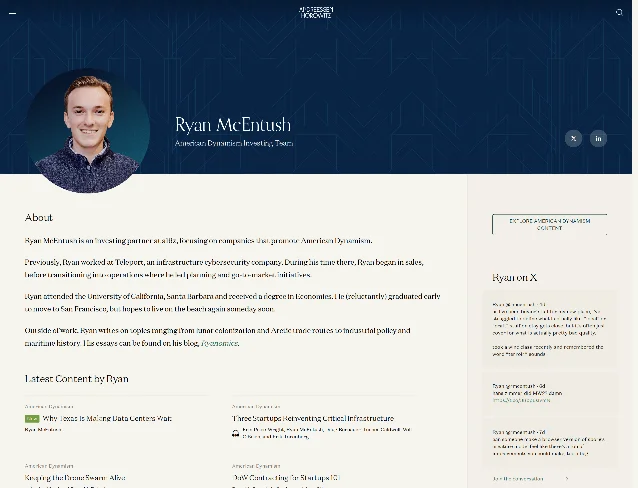
署名只有一位:Ryan McEntush,a16z 美国活力的投资合伙人2。同一天 a16z 官网也挂出同一篇文字,比订阅邮件早六分钟——官网版是北京时间 10 月 7 日 21:55,订阅版是 22:013。
这篇文章的体裁与前几期不同。它讲的是一件正在发生的政策事件:德克萨斯州在 2026 年夏天收紧了数据中心的并网审批。作者在开头就把范围收窄——政治背景很重要,他这一篇只谈能源那一侧:为什么给数据中心供电这么难、开发者正在用什么办法绕开、接下来会走到哪里。
474 GW 在排队,德州一步步按下了闸门
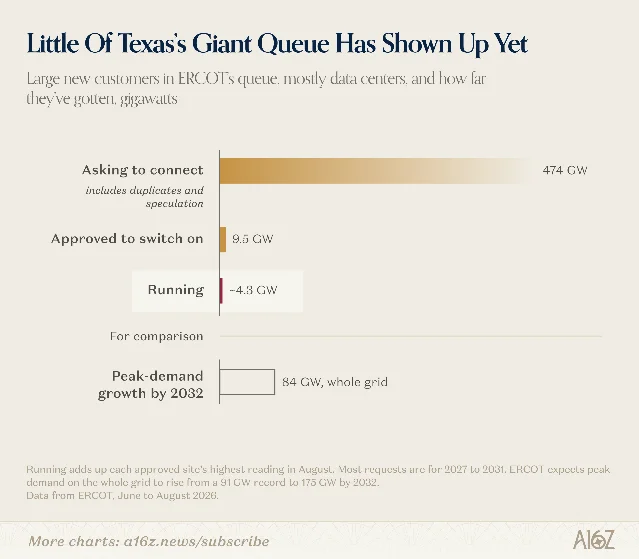
原文开头给了两个数。2024 年底,ERCOT(德州电力可靠性委员会,运营德州大部分电网)的队列里有 63 GW 的大型新客户;到 2026 年 6 月,这个数字涨到 474 GW,超过德州历史峰值负荷的五倍,其中约九成是数据中心4。
这条队叫并网队列。想接进德州电网的项目,或者想大幅扩大既有用电规模的项目,都要先在这里申请,再由电网方做研究、分配容量、安排线路和变电站的升级。ERCOT 眼下跟踪的这类项目超过 1,800 个5。
然后是收紧的过程。2026 年 6 月 10 日,州长 Greg Abbott 指示公共事业委员会(PUCT)与 ERCOT,让数据中心全额承担自己需要的电力设施成本6。6 月 18 日,监管方批准了 ERCOT 的 Batch Zero(第零批)流程。8 月 3 日,Abbott 下令对队列里的全部数据中心做审计,ERCOT 随即暂停 Batch Zero5。9 月 14 日,他让德州水资源发展委员会(TWDB)追查数据中心的用水申报。9 月 21 日,他指示德州环境质量委员会(TCEQ)停止发放数据中心申请的全部许可,直到 ERCOT 的审计做完7。
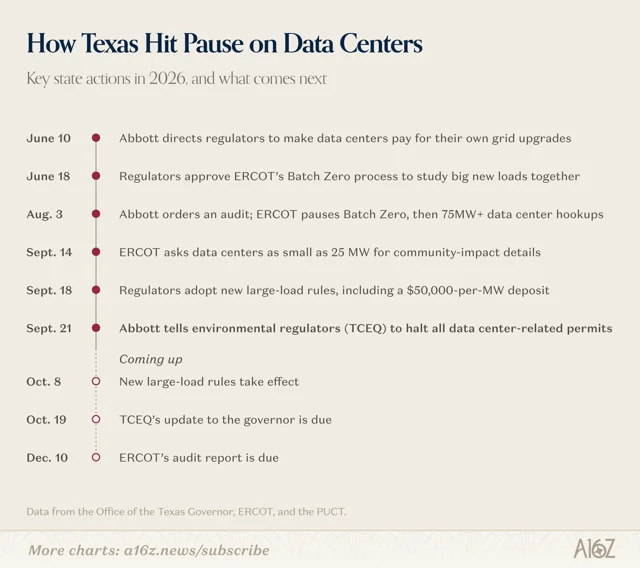
Batch Zero 是这次冻结卡住的环节。PUCT 在 6 月批准了它,规则是把 75 兆瓦及以上的大负荷放在一起研究,再统一分配电网容量8。8 月 20 日 ERCOT 向 PUCT 汇报时,把审批也停了:75 兆瓦以上、原本可以通电的数据中心一律暂停,其中包括 17 个已经走完 ERCOT 其他所有步骤的项目9。在 12 月的审计报告确认哪些项目合格之前,ERCOT 没法把它们放在一起研究,时间表写着待定,负荷预测也一并搁置。
暂停的理由,原文归成两条。一条是申请质量。开发者习惯在好几个场址同时投递申请,其中不少是还没有客户、纯投机的项目;原文的说法是,这些新开发者里有人连一块 GPU 都没插过电,更不用说电厂。ERCOT 分不清哪些是真的,也不愿意让普通用户为永远不出现的项目垫付升级费用。
另一条是社区。噪音、用水、排放和电费,是住得近的人最关心的事10。原文点了一个具体场面:在 Hood County,委员们被要求支持给「Project Patriot」免税,却不知道这个代号背后是谁。它还引了一组数字:截至 6 月,接到州政府用电用水调查通知的 377 家企业里,只有 28 家交了回复5。
接上电网这件事,难在哪一段
原文花一节解释并网。过去十年,亚马逊这类买家会找一家还有余量的电力公司,登记成大负荷用户,再签一份长期合约,在纸面上让自己用的电对应上某座可再生能源电站。那种合约常常是纯财务的——买的是绿电凭证,并不要求证明这些电真能送到机房。那时候电网还有余量,接进去很容易。
现在电网被拉紧了。原文给的物理事实是,电会在所有连通的路径上流动;在某座电站买电,和预订一条通往自己大楼的线路是两件事11。任何新的大负荷或者新机组,几乎都要求先做一次电网升级。
并网研究回答的问题是「东西坏了会怎样」。北美可靠性基准 NERC 的 TPL-001-5.1 覆盖一整套故障场景,ERCOT 还在上面加了自家要求:规划人员先模拟一台变压器退出,再叠上一条线路或一台机组同时退出。要在这种条件下不切掉更多负荷,通常就得再建一批设施12。
一个新出现的风险是负荷突然整块掉线。很多数据中心在电压一有波动时就切到备用电源来保护硬件,一次故障就能在几秒里把一大块负荷从电网上摘走。这件事今年在弗吉尼亚发生过一次,处理得还算好13。
德州在这件事上的余量更小。ERCOT 的电网基本是孤立的,与其他区域电网只有很少的连接;在部分工况下,ERCOT 一次能承受的负荷脱落只有约 3.2 GW14。新的电压穿越规则要求新建数据中心在常规故障中保持连接;作者还听说,有实验室在训练任务失败之后跑一些无用的作业,只为防止负荷突然掉下来15。
谁为这些余量付钱,是并网里最慢的一段。德州过去的做法,是按大用户在夏季峰值时的需量分摊输电成本;一块负荷只要在最热的下午把用电降下来,就能省掉很大一部分输电账单。2026 年 7 月,监管方提出改成统计全年 12 个月的峰值,并把大负荷按满功率运行来计费。换句话说,账单的大小取决于大买家预订的电力管道有多粗,与管道里实际流过的电量分开计算16。
原文接着算了一笔账:这些承诺很便宜。PUCT 在 9 月 18 日通过的最终规则(原文写「10 月 8 日生效」),收一笔 10 万美元的并网研究费,另外按申请容量每兆瓦 5 万美元交保证金17。原文认为这笔钱是个很薄的筛子:项目掉队满 24 个月会被通知 ERCOT,容量可能被重新分配;而在 ERCOT 已经分配容量之后撤出,也只罚没保证金的 20%——按 1 GW 的场址算大约 1,000 万美元,再加上电力公司已经花掉的那部分17。
一座大负荷从申请到完全接通,原文引的数字是 5 到 10 年18。为压缩这段时间,分期接入越来越常见:先通一部分,给电力公司更平缓的规划目标,也让开发者证明自己接得住申请的容量。
而这一切的前提是 Batch Zero 在往前走,眼下它没有。
自备电买到了什么
面对队列,绕开电网看起来很有吸引力。原文给了一条经济账:闲置的 GPU 成本远高于运行它们的电费,所以速度最要紧——业内管这叫 time to power,通电时间。所以开发者开始在场址里自带电源,也就是表后(behind-the-meter)方案,但几乎每个项目都同时保留电网连接,或者把电网连接当成下一步。
原文列了五个场址,每一个都有它自己的破绽:
- Abilene:Oracle 的园区用电网供电、燃气做备电;隔壁 Crusoe 宣布了一座 900 兆瓦、服务微软的园区,配自建电厂。但 Crusoe 在这个场址上的合作方 Lancium 的 CEO,把燃气发电描述成备电19。
- Shackelford County:Vantage 在为 Oracle 和 OpenAI 建一座 1.4 GW 算力的园区,设计上离网运行、靠自建燃气。但它的场址平面图里画着一座紧挨高压线的开关站20。
- Pecos County:Pacifico 说它在 GW Ranch 规划的微电网从不向 ERCOT 取电;而买下这个场址的亚马逊说,设计上它会在具备条件之后接入电网21。
- West Texas:雪佛龙按一份 20 年协议,规划在微软园区旁边建专用燃气电厂,初期不接 ERCOT 电网,但雪佛龙已经申请了接入。它的公开说法是,许可冻结可能把最终投资决定推到 2027 年,而它仍预期 2028 年送出第一度电22。
- Armstrong County:Crusoe 为谷歌建在风电场旁边的园区,从第一天起就同时连着风电场和电网23。
原文引 SemiAnalysis 的统计:表后电源设备的订单已经排到 75 GW。作者说,他了解到的每一个场址都打算在电网可用的时候接上去,主要原因是自建电几乎总是更贵;等到电网到位,比如第五年,就切过去24。
孤岛的代价也不小。电网帮忙兜住的东西,一座孤岛得自己提供:一台机组跳闸时,ERCOT 1,460 多台机组里会有别的顶上,孤岛没有这份余量。电网还提供转动惯量、故障电流、稳定的电压和黑启动能力,这些在孤岛上都要自己解决25。
AI 负荷让这件事更难。xAI 在孟菲斯的第一个场址里,每秒数次 10 到 20 兆瓦的功率摆动在磨坏涡轮机轴,直到 xAI 加上 150 兆瓦的特斯拉 Megapack。ERCOT 这个体量的电网能把这些摆动摊薄,一座私有电厂则要实实在在承受26。
燃料是另一道题。2021 年冬季风暴 Uri 的教训是燃气电厂会一起失效,而且它们现场存的燃料很少——NERC 把天然气叫「准时制」燃料。太阳能把燃料风险换成了天气;要撑过一个 14 小时的冬夜,一座 1 GW 的园区需要从电池里取 14 GWh,这约等于 2026 年 6 月 ERCOT 全部电池储量的一半27。核电站的可用率大约 92%,因为每个反应堆每年要停堆几周换料;要把冗余做到这个水平,等于再建一整座电厂。
面对可靠性与速度的取舍,一些实验室和超大规模厂商选了速度。原文提到 Meta 转向了没有备用发电机的帐篷,SemiAnalysis 观察到买家越来越愿意接受断电,有些孤岛设计只按 99% 可用率来做,也就是一年约 88 小时停机。在 GPU 时间这么贵的当下,作者认为这仍然比等几年划算。
想要拿回孤岛丢掉的那些好处,一条路是把几座电厂和园区连成「私人电网」。德州眼下只允许在很窄的范围内自建电源:给自己、员工或租户供电且不对外转售,就不算公用事业;在共址发电的模式下,可以把富余电力卖进电网,不够时再从电网取;要卖给路对面的工厂,需要一张零售电力供应商证书;自己拉线,多半会撞上本地电力公司的服务区边界28。Cato Institute 提议放开这些限制,让私人电力公司在自己的网络上服务多个客户;犹他州的 SB 132 已经允许 100 兆瓦以上的负荷签约使用完全离网的系统。德州的现行规则还做不到这一点,但原文作者预期,如果用电需求一直得不到满足,规则更宽松的州会靠这种「狂野西部」式的电力结构拿下更大的建设份额——代价是可能出现公用事业的「死亡螺旋」:电网的固定成本落到越来越少的用户身上。
xAI 在孟菲斯的两个场址,给出了两种不同的「桥」。第一个用了从既有燃气干管接出来的临时机组,等电网到位,再把机组拆掉;期间它有几十台机组没有空气许可29。第二个把电厂建到了州界另一侧的密西西比州 Southaven,一份 7 月的命令要求全部 69 台机组在 2027 年年中之前退役,由一座永久性的 1.2 GW 电厂取代30。第一座桥通向电网,第二座通向 xAI 自己的电厂。到了 8 月,联邦的田纳西河谷管理局(TVA)又同意直接服务那个数据中心31。
灵活性可以买到什么
一座能自己撑住的园区,对电网来说反而更好安置,甚至更受欢迎:它是一个大客户,紧张时可以把用电压下来,或者把富余电力送出去。xAI 在孟菲斯第二个场址拿到电网供电,靠的就是这个——它能用自己的电源撑满四小时的全部负荷,孟菲斯电力公司的 CEO 把这套东西称为全球最大的并网电池系统32。
电池只是灵活性的一种。园区也可以把算力挪到别的时段或别的机房,或者切到自己的发电机。那么灵活性值多少钱?杜克大学的 Tyler Norris 与同事估算过:把输电限制放在一边,只要新负荷肯让出全年用电的 0.5%,ERCOT 就能在不新建发电的情况下接纳约 10 GW 的新负荷;而平均一次压负荷大约两小时,这个形状正好适合电池33。在这之上,Camus、encoord 与普林斯顿对 PJM(美国最大的电力市场)的研究发现:每增加 1 GW 的数据中心负荷,让其中 20% 具备灵活性,可以为其他用户每年省下 7,800 万美元;另外 80% 自备容量,还能再省下 3.26 亿美元34。
要让灵活性值钱,它得在调度需要的时候随时可用。德州已经有一套类似的机制叫 connect-and-manage:发电机组可以提前接上,只要 ERCOT 在线路拥塞时能把它们压下来。发电机组能接受,是因为最坏情况只是少卖一阵子电;一个向客户承诺了在线率的数据中心就难办得多。Batch Zero 给大负荷两条可选的路:一条是自备电源,只要在自备电厂失效时能在一分钟内把用电降下来,就可以把这部分容量算进自己的规模,目前有 11 个项目选了这条路;另一条是承诺接受削减,园区可以按申请的全额取电,但线路满的时候,ERCOT 可以自动切掉它超过保底份额的部分35。
园区还可以付钱请邻居少用电。在 PJM,谷歌出资支持 Voltus 把最多 100 兆瓦的电池、恒温器和其他可调设备聚合成一个虚拟电厂。但 PJM 只按它信得过的数量计账,而且这是一笔容量交易,帮的是整个电网的尖峰,解决不了某一条拥塞的线路36。这在德州更难推,因为德州是单一能量市场,输电才是主要瓶颈;而且德州已经禁止共址的园区靠类似的服务收费,理由是它们在 SB 6 之下本来就必须听 ERCOT 的指令拉闸37。
即便如此,德州在分布式资源上走得靠前。a16z 投过的 Base Power 有一支与合作社 GVEC 一起运营的机队,第一次参加 ERCOT 的试点测试就通过了,可以直接向批发市场卖电,现在正扩到 50 兆瓦38。这类试点很重要:规划人员要看到这种证据,才肯把这些机队设计进方案。一旦被信任,分布式资源可以很快加容量,不必等一座昂贵的调峰电厂、等线路、等变电站,也不必走一遍漫长的并网流程。
硬件也能帮忙。和传统的钢芯变压器不同,固态变压器用半导体开关,软件可以测量并引导流过它的电力;再配合重导线的改造和按实际天气评级的动态线路容量,这些可见度和控制力可以从纳税人和用户已经付过钱的线路里再挤出一些容量。a16z 投 Heron Power 主要就是这个原因,它即将与 RWE 在德州西部的一个电池场址安装固态变压器39。
这里有一个错位:这些工具大多帮调度方把日常运行撑住,规划方在确定升级规模时却常常不把它们算进去。9 月 Piq Energy 的一项研究用了 Base Power 提供的机队数据,发现把约 80 兆瓦的家用电池放在能缓解输电瓶颈的位置,就能消掉一座假设中落在沃斯堡附近的 100 兆瓦新数据中心所触发的全部过载40。Batch Zero 目前还不考虑这类方案,它依然按一座灵活园区的全部计划负荷去规划升级。
要走到几百 GW,还差什么
现场电源和灵活性决定的是接下来几座园区怎么通电,原文对话过的实验室和超大规模厂商最担心的却是量级。他们的电力团队往往分成两拨:一拨为未来两年挑场址和挑设备,另一拨在问 2030 年以后怎么再接通几百 GW。
这个量确实很大。100 GW 全年运行是 876 TWh,大约是 2025 年美国全国用电量的五分之一41。作为对照,原文引 EIA 的数据:开发商向 EIA 报告的 2026 年全美计划新增装机是 86 GW,其中太阳能 43.4 GW、电池 24 GW、风 11.8 GW、燃气 6.3 GW42。按上一年的平均容量系数折算,这些风光气加起来大约发 150 TWh 一年,约为那 876 TWh 的六分之一。
原文自己指出,燃气那一截可能低估了实际在建的量,因为 EIA 的统计只算接入电网的电厂;已经下单的 75 GW 表后设备中,有相当一部分是这类图表看不见的「幽灵容量」。燃气受欢迎,是因为它需要的时候通常能发;也正因为如此,瓶颈主要落在设备能不能拿到,买家于是转向更容易买到的替代品,比如往复式发动机和燃料电池。
作者对燃气给出的判断是:它是一份不完整的答案。他算了一笔排放账——100 GW 全年按燃气电厂的平均排放率运行,会释放接近全美能源相关排放的 8%43。
太阳能有吸引力,因为它的产能规模正是这些实验室想要的。问题在于产能在哪里:2025 年全球新增了 600 GW 以上的太阳能,而中国一国就生产了全球 80% 以上的太阳能组件和电池电芯44。原文说,中国的供应商并不太介意卖给我们,一部分原因是他们把美国的扩产看成「可爱」;但中国据报道也在考虑限制某些太阳能制造设备的出口,华盛顿则一直在加压力。作者顺带提到,马斯克自己瞄准的是在美国做到每年 200 GW 的太阳能制造。
不靠燃气的稳定电源要难得多。核电机组可以通过提升功率和重启再挤出一点,真正的增量来自新反应堆;Meta 和亚马逊都签了大单,但其中很多容量还停留在选项与目标上,到目前为止,军方是更强的买家——在基地里建微堆,工厂化制造的堆可以借此更快、更便宜。地热可以利用德州很熟的钻井技术,谷歌和 Meta 看起来都很有兴趣。
不管用什么电源,最后都还要等变压器、开关柜这些设备,以及安装它们的施工队。大型电力变压器现在的交货期超过两年,FCC 也限制新的外国制造逆变器,8 月还有一份紧急命令可能进一步把中国制造设备挡在美国电网之外45。
还得有人去架线。2008 年,德州监管方下令建 CREZ 线路,把德州西部的风电送出来,然后把 70 亿美元成本摊到每一个用户身上;现在他们在批更粗的 765 kV 线路,但推进得比很多人希望的要慢。
原文作者承认,他更确定的是「我们需要大量电力」;至于这些电力具体长成什么形状,他还没有把握。他的押注是:最终会有少数几种配置按地理条件和灵活性被反复复制——也许自建燃气加电池先撑住一座园区,等电网接通后留下来做备电,电网紧张时再拿出来调;太阳能先在合适的地方叠上去;地热和反应堆在验证之后进来。
2030 年以后,谁最终建、谁最终拥有这些电厂更难说。一种可能是同一家公司既建电厂又建园区,谷歌收购 Intersect 或许是一个信号;另一种是雪佛龙、Williams 这类油气公司变成更广义的电网建设者,或者 NRG、NextEra 这样的「新公用事业」建起服务多个园区的私人电网——前提是法律允许。
作者的结论是,这些玩家大概都会向同一批设备制造商采购,而那个市场巨大,却对骤然上升的需求准备得意外地差。他看到创业公司切入的两条路:一条是集成,用熟悉的硬件在集成度或商业模式上取胜,Base Power 把家用电池当成一个可信赖的聚合资源来运营就是这样;另一条是技术,用新的、更好的技术在供应紧张的市场里让早期客户愿意冒险,Heron Power 做固态变压器属于这一类。他还提醒,在短缺里「更差但更快」的卖法能赚很多钱,但他会追问那些利润被重新投向了哪里。
短缺口对创业公司是机会,理解在位者为什么不急着填上它同样有用。原文给的例子是:上一轮涡轮机繁荣以 GE Power 220 亿美元的减记收场,并间接让 GE 的 CEO 下课46。创业公司得活过在位者正在为之做准备的那轮周期,还要在全球范围内和西门子能源、三菱动力以及在印度、中国的供应商竞争。客户今天可能愿意为速度付钱,要留住他们,还得靠可靠、价格有竞争力的设备,以及一支知道自己在干什么的服务团队。
新供应商面对的是一个冷启动问题。原文举了两个例子:FTAI 那笔 14.65 亿美元的燃气轮机订单,靠的是 CFM56——一台已经累积了 10 亿飞行小时的喷气发动机47;而 Crusoe 退出了用 Boom 涡轮机的 12.5 亿美元计划,当时 Boom 的第一台发动机核心还在准备测试48。所以,让产品被设计进一个真实项目,比早期订金或收入重要得多。
原文的说法、它给的出处,和我核到的
这篇文章的论证主要由两类材料撑起来:一类是公开的监管文件和报道,另一类是作者从业内听到的说法。下表把前者的每一条都回原处核了一遍。
| 原文说法 | 原文给的出处 | 独立核到什么 |
|---|---|---|
| 队列 474 GW,是历史峰值负荷的五倍多,约九成为数据中心 | Utility Dive 2026 年 8 月 5 日报道 | 核到。这个数字同时出现在 2026 年 8 月 3 日州长给 PUCT 与 ERCOT 的信里,Utility Dive 和 Texas Tribune 都引了它,ERCOT 跟踪的项目超过 1,800 个4 |
| 2024 年底队列为 63 GW | Latitude Media 报道 | 未独立核到。这条我没有回原始报道复核,按原文转述处理 |
| PUCT 新规 10 月 8 日生效,收 10 万美元研究费加每兆瓦 5 万美元保证金 | PUCT 规则文本 | 核到,但对最终版要补一句。White & Case 与 Utility Dive 记录:该规则 9 月 18 日通过,研究费是全尺寸统一的 10 万美元;3 月提案里那笔每兆瓦 5 万美元的不可退费用已被取消,改成可退的保证金17 |
| 掉队两年可能被收回容量;丢掉容量只罚没押金的 20%,1 GW 约 1,000 万美元 | 未给链接 | 核到大意。White & Case 的规则梳理写:客户在 ERCOT 分配容量之后撤出,罚没已分配容量对应保证金的 20%;未通电满 24 个月会触发通知程序17 |
| 一座大负荷完全接通要 5 到 10 年 | arXiv 论文 | 未独立核到。论文没有下载复核 |
| ERCOT 一次最多承受约 3.2 GW 负荷脱落 | ERCOT 的 QSA 文件 | 未独立核到。文件出自 ERCOT 官网,没有下载复核 |
| 1 GW 园区撑过 14 小时冬夜要 14 GWh,约为 6 月 ERCOT 全部电池储量的一半 | Modo Energy | 未独立核到。按 1 GW × 14 小时 = 14 GWh 的算术成立;储量分母未核 |
| 100 GW 全年为 876 TWh,约为美国 2025 年用电的五分之一 | EIA | 算术成立:100 GW × 8,760 小时 = 876 TWh。分母按 EIA 的全国用电口径,未逐年复核 |
| 开发商向 EIA 报告的 2026 年计划新增装机 | EIA | 核到,且能拆开。EIA 2026 年 2 月 20 日的报告写全美计划新增 86 GW,其中太阳能 43.4 GW、电池 24 GW、风 11.8 GW、燃气 6.3 GW42 |
| 100 GW 燃气全年排放接近美国能源相关排放的 8% | EIA | 未独立核到。这是作者按平均排放率做的估算 |
| 8 月民调:56% 德州选民认为更多数据中心会抬高本地电费 | UT/Texas Politics Project | 核到。该民调 8 月 5 日至 13 日访问 1,200 名德州登记选民,本地电费一项 56% 持负面评价;同一份民调里 57% 反对在自己社区建数据中心49 |
| 伯克利实验室:2019 到 2025 年,负荷增长最多的州平均电价剔除通胀后下降 | Berkeley Lab 报告 | 核到方向。报告写「州级负荷增长与全行业平均电价下降相关」,同时说明住宅电价与负荷增长的关系没有那么清晰50 |
| PJM 市场监督:数据中心占最近一次容量拍卖账单的 38%,约 63 亿美元 | Utility Dive | 核到。PJM 独立市场监督 Monitoring Analytics 的总裁 Joseph Bowring 给出这组数:63 亿美元约占该次 164 亿美元账单的 38%;过去四次基础拍卖中,数据中心相关容量费用合计 294 亿美元,占 636 亿美元的 46%51 |
| 分析师 Hans Royal 估计推理可以付 5,600 美元/MWh | computeheatrate.com | 未独立核到。这是单一分析师的个人估算 |
a16z 的主张,和它自己的位置
把事实摆完之后,原文进入判断。它的主张可以拆成四句。
第一句是,对 Batch Zero 的项目做核验是合理的,合格的项目应该尽快放行。第二句是,一刀切的许可冻结更难辩护,作者能理解州政府「审计完成前什么都不批」的逻辑,但他不喜欢这个做法——它让一个已经投了首期资金、甚至自带了电源的开发者,和投机者一起等。第三句是,德州现在就该把冻结收窄,把只用于应急的发电机和已经为第一期出资的项目豁免出去。第四句是,10 月 19 日 TCEQ 向州长汇报,是开始这场对话最合适的位置。
再往后是它对规则设计的建议:开发者交了保证金、付了自己预订容量的钱、按分期里程碑推进,就应该拿到一个可以排期的接通日期;如果它同意在电网紧张时削减用电,就应该更快接通。作者还说了一句少见的反向要求——负责建升级的电力公司也应该像开发者一样,为延期负责。
这四句属于作者的主张。它们能不能成立,取决于德州接下来怎么改规则。
而这篇判断出自谁之手,值得单独看一眼。作者 Ryan McEntush 是 a16z 美国活力的投资合伙人。他的作者页列出的投资公告里,有一条是《Investing in Heron Power》,与 Erin Price-Wright 共同署名2。
Heron Power 正好出现在这一篇里。原文在「灵活性可以买到什么」一节的结尾推荐了固态变压器,并说「这也是我们投 Heron Power 的一个重要原因」52。同一节里被当作「集成」这条路样板介绍的 Base Power,也是 a16z 的被投企业:a16z 在 2025 年 4 月宣布领投它的 B 轮53。
原文的两处渠道文末都只有一段通用免责声明,指向 a16z 的投资清单;这一段没有点出 Base Power 与 Heron Power 与作者所在机构的关系1。这层关系并不削弱它的事实部分——474 GW、每兆瓦 5 万美元、24 个月这些数字都能在监管文件里找到。它影响的是读者读那两条「创业机会」时的权重。
对做产品与做判断的人意味着什么
把德州的时点抽掉,这一篇里有四点可以搬到别处用。
通电时间正在变成产品参数。 原文的算法很简单:闲置 GPU 的成本远高于运行它的电费。当一个客户的产线能不能开,取决于它什么时候拿到电,供电方案就从采购项变成了产品本身。Base Power 与 Heron Power 各自代表了回答这个问题的两种方式,一种靠运营与聚合,一种靠器件。
瓶颈会移动,而且会先落在数据中心身上。 2024 年是变压器和开关柜,眼下是并网排队与许可,往后可能是燃气轮机的产能和施工队。原文有一句判断值得记住:数据中心需要的设备和这个国家接下来要重建的很多东西是同一批,它们只是先撞上了这些极限。
在位者不填缺口,有它自己的理由。 GE Power 那 220 亿美元减记是上一轮周期的价格。一家创业公司如果按短缺期的价格算利润,需要同时想清楚:这轮短缺结束后,自己和西门子能源、三菱动力比什么。
冷启动比技术更难。 原文给的门槛很硬——几乎所有大额确定性订单,都落到了有数千小时运行记录的设备上。被设计进一个真实项目,比拿到早期订金重要得多。这条对做硬件的人尤其适用:先找到那个愿意为速度承担风险的业主。
需要自己核对的三处,和接下来盯什么
- 三种 GW 的口径各不相同。 474 GW 是申请量,9.5 GW 是获批可以通电的,约 4.3 GW 是实际在跑的(均出自 a16z 自制图,数据源为 ERCOT 6 月至 8 月的材料)。三者相差两个数量级,混着引用会把「需求」读成「建成」。原文的做法很清楚,它自己也在第一节就提示了这条队里有多少投机成分。
- 押金可以退,罚金才是真损失。 每兆瓦 5 万美元是申请时要交的保证金;ERCOT 分配容量之后撤出罚没 20%,这个比例是上限,规则还给了 24 个月的宽限。把 5 万美元乘以 474 GW 会得出一笔天文数字,那个算法把可退的押金当成了已经损失的钱。
- 原文没给链接的三个数字,性质各不相同。 56% 是民调,可以回 UT/Texas Politics Project 的原报告核;5,600 美元/MWh 是单一分析师 Hans Royal 的个人估算;8% 的排放份额是作者按平均排放率做的估算。三条在原文里都没有链接,读者用之前先定性质。
接下来值得盯的三个日期,原文自己也列了:10 月 8 日,PUCT 的大负荷并网新规生效;10 月 19 日,TCEQ 就冻结执行情况向州长汇报,作者认为这是把冻结收窄的切入点;12 月 10 日,ERCOT 与 TWDB 的审计报告。这三步走完之后,Batch Zero 里那 17 个已完成其他所有步骤的项目能不能通电,会有答案。
此外还有两个可以长期跟的锚点:一批已经在建的表后燃气加电池园区,会在未来两三年内给出「自建电到底贵多少」的真实价格;以及 Heron Power 与 RWE 在德州西部那个电池场址的固态变压器,装上去之后能不能被规划方算进升级规模。
References
- 1
- 2
- 3
- 4
- 5New Texas data center projects frozen until state audits them
texastribune.org
- 6
- 7
- 8
- 9
- 10Americans' views of data centers have turned more negative
pewresearch.org
- 11FERC 电力系统基础(第一章至第三章)
ferc.gov
- 12NERC TPL-001-5.1
nerc.com
- 13PJM-Dominion review large load transfer event
insidelines.pjm.com
- 14
- 15ERCOT NOGRR282 电压穿越规则
ercot.com
- 16PUCT 大负荷计费提案(Project 58000)
interchange.puc.texas.gov
- 17
- 18
- 19
- 20Vantage 场址平面图(TCEQ 存档)
records.tceq.texas.gov
- 21Amazon Pecos County data center
aboutamazon.com
- 22
- 23
- 24Everyone says datacenter moratoriums
newsletter.semianalysis.com
- 25ERCOT Grid Insights: Black Start
ercot.com
- 26What is so hard about behind-the-meter
newsletter.semianalysis.com
- 27ERCOT BESS buildout
modoenergy.com
- 28Texas Utilities Code Sec. 31.002(自用例外)
tcss.legis.texas.gov
- 29
- 30Mississippi sets retirement schedule for xAI turbines
tippahnews.com
- 31
- 32xAI's massive battery in Memphis
canarymedia.com
- 33Rethinking load growth(Duke Nicholas Institute)
nicholasinstitute.duke.edu
- 34Flexible data center report(Camus)
camus.energy
- 35
- 36Google is Voltus' first bring-your-own-capacity customer
latitudemedia.com
- 37
- 38GVEC and Base Power partnership
gvec.org
- 39Heron Power and RWE sign pilot agreement
globenewswire.com
- 40Piq Energy: flexibility without curtailment
piqenergy.com
- 41EIA: Use of electricity
eia.gov
- 42
- 43
- 44
- 45FCC 限制外国制造逆变器的命令
docs.fcc.gov
- 46John Flannery out as General Electric CEO
bostonglobe.com
- 47FTAI announces $1.465 billion gas turbine generator set order
globenewswire.com
- 48Crusoe abandons $1.25B plan to use Boom turbines
techcrunch.com
- 49New UT/Texas Politics Project Poll
texaspolitics.utexas.edu
- 50Retail Price Trends 2026 Edition
eta-publications.lbl.gov
- 51Data centers drove $6.3B in PJM capacity auction costs
utilitydive.com
- 52Investing in Heron Power
a16z.com
- 53Investing in Base Power
a16z.com

This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.