a16z 的市场半年报:科技贡献 S&P 500 七成六的盈利增长,2% 的公司拿得出跟踪指标
a16z 刊出 90 页市场半年报,本篇给出它的五条主线判断、每个关键数字的原始出处,以及最后一章的数据来自谁。

2026 年 9 月 30 日,a16z.news 刊出 David George 署名的《State of Markets II》,副标题写着「100+ Charts On The State of Markets (1H'26)」1。订阅邮件里只有五个主题的几张图,真正的内容在配套幻灯片里:90 页、八个章节,从公开市场一路讲到私有公司和创业公司2。这是第二版,第一版在 2026 年 1 月 22 日刊出3。
八个章节的标题排下来,就是这份报告的目录:科技即万物周期、AI 是代际平台迁移、资本开支正在起作用、原子回归、SaaS 的「证明给我看」、走进私有市场、创业公司的新世界、私有公司正在讲宏观故事。
报告开头是一段免责声明,其中两句比正文里的结论更需要先读:科技与非科技的业绩划分「仅为示例」,行业分类没有统一标准,名单未必穷尽,公司名单可向 a16z 索取;业绩数据与共识预测来自 S&P Capital IQ。换句话说,「科技」在这份报告里是一个由 a16z 自己划定的集合;换一套分类,下面的比例都会变。
七成六的盈利增长,名单是 a16z 自己划的
第一章「科技即万物周期」给出的核心数字是:2026 年 S&P 500 的盈利增长里,科技贡献了约 76%(截至 2026 年 8 月 28 日)。同一页还有两张图:2010 年至今,科技的累计盈利增长约为非科技的 3.8 倍;科技在 S&P 500 的利润和市值里都占到了接近一半2。
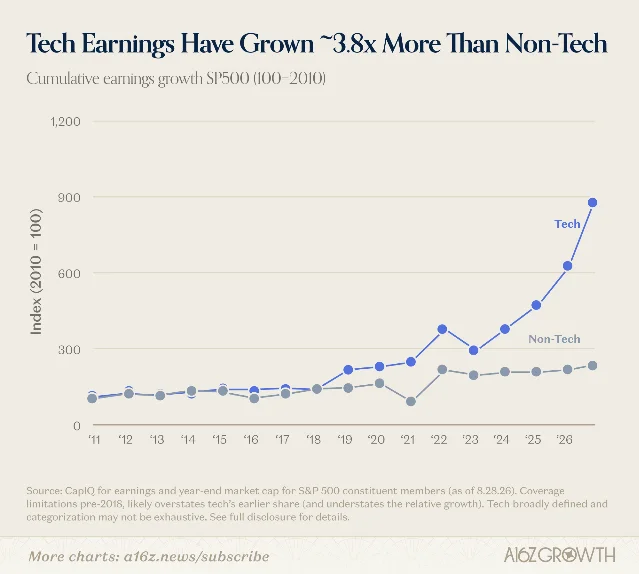
图注里那句话值得单独读一遍:数据来自 S&P Capital IQ,但「科技」的范围是 a16z 自己划的宽口径名单,2018 年以前的覆盖有限,可能高估科技早期的占比2。76% 的分子和分母都建立在这套划分上,它衡量的是这份报告眼里的科技,与指数公司公布的官方成分是两个口径。
外部有一组方向相同、划法不同的数据。Apollo 首席经济学家 Torsten Slok 在 2026 年 6 月 19 日算过一笔账:从 S&P 500 里剔除 AI 与能源之后,指数在 2026 年内是下跌的;他用的 AI 篮子包含 84 家公司,数据来自彭博4。两家机构划的名单不同,得到的方向一致:这一轮指数上涨的盈利来源高度集中。
报告另外补了两个支撑数字:94% 的 S&P 500 公司在最近一个季度达到或超过每股收益预期;科技在 2026 年内涨幅超过 20%,同时估值倍数比五年均值低约 20%2。
资本开支还没见顶,GPU 也没有过时
第二章和第三章讲算力投入。报告的态度写在一条玩笑里:华尔街每年都预测资本开支,每年都预测低了。它给了两组对照。一组来自美国银行全球研究(2026 年 8 月):把这一轮 AI 建设放进铁路、油气、电信、超大规模厂商四类历史建设周期里,比较资本开支占美国 GDP 的比重,这一轮仍在向上走,位置接近过往周期的峰值区间2。另一组来自 S&P Capital IQ 的共识预测(截至 2026 年 8 月 28 日):亚马逊、谷歌、Meta、微软、甲骨文五家的资本开支预期被一轮轮上修,2026 年 9 月这一版把 2028 年的数字抬到 1.1 万亿美元附近,此前几个版本都更低2。
钱从哪里来,报告也画了。云收入的积压订单数据取自各家财报,报告称其同比翻倍;超大规模厂商的自由现金流预测来自 FactSet 与高盛全球投资研究(2026 年 8 月 23 日),预计到 2028 年前后才回来,中间的空缺由信贷市场补上2。报告自己的判断是:这些公司的投入资本回报率仍高于借债成本,借来的钱买的是能产生稳定现金流的硬资产。
第三章里有一张结论跟常识相反的图。数据中心常被当成电价上涨的元凶,报告引用了一篇论文:Watten、Bistline、Blanford 三位作者(分别来自 EPRI 与 Watershed)在 2026 年 8 月 24 日的版本里估计,数据中心容量每增加 10%,居民零售电价平均下降约 0.4%;2019 到 2024 年,普通居民所在州的数据中心容量增长了 160%,对应电价下降约 6%2。
这篇论文是 arXiv 上的预印本,用各州 1947 年州际公路的长度作工具变量,首选估计是数据中心容量翻倍、居民零售电价下降约 3.5%5。作者自己报告的 95% 置信区间是 -12.1% 到 -1.4%,宽度不小;论文同时写明燃气轮机排队、变压器与供应链瓶颈、关税、风光项目审批延迟都可能让这个方向反转6。
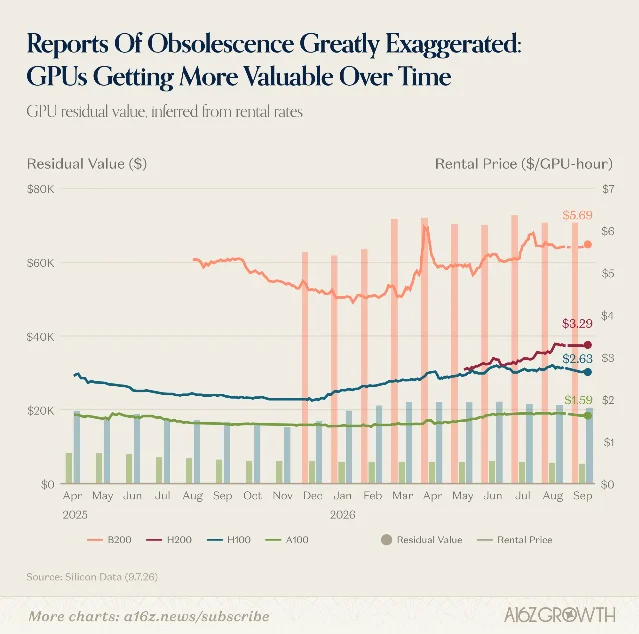
GPU 能不能用满折旧年限,过去一年争论很多,这份报告的答案来自二手租金。图注写明数据来自 Silicon Data(2026 年 9 月 7 日),残值由租金反推:2026 年 9 月,B200 的租金是 5.69 美元/卡时,H200 是 3.29,H100 是 2.63,A100 是 1.59,四代的残值曲线都在往上走2。
用得广,用得浅
报告反复使用的一句话是「用得广,用得浅」,支撑它的图来自外部。
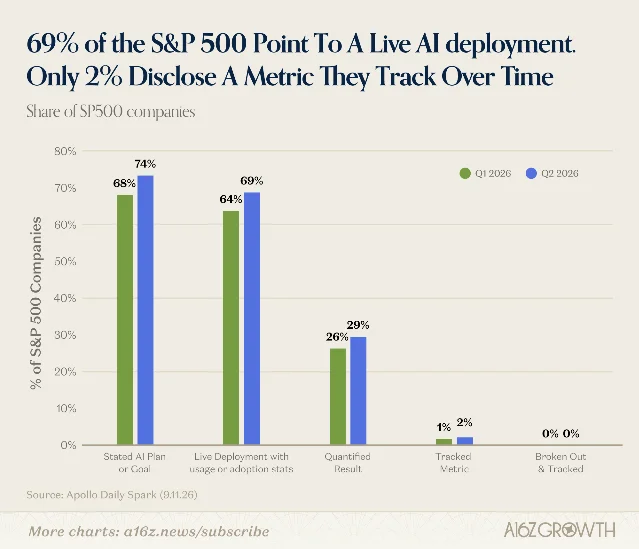
第一张来自 Apollo 的每日图表,2026 年 9 月 11 日,作者同样是 Torsten Slok:S&P 500 公司里,69% 指出了正在运行的 AI 部署,比上一季度的 64% 高;29% 给出了量化结果;只有 2% 披露了一个长期跟踪的指标;没有任何一家把 AI 的价值单列为 KPI 或损益科目。已有的量化证据里,70% 与成本有关,22% 与收入有关7。Apollo 把这套分层称为「AI 价值缺口」,从「把 AI 列为优先事项」到「把价值写进报表」一共五级。
第二张来自 PNC Research 的家庭支出数据,a16z 的图注标注为 2026 年 7 月 13 日:2026 年 4 月,付费购买 AI 订阅的家庭占 2.2%,是图中的最高点;订阅者的月均支出为 31 美元2。这组数字来自 PNC 自己的客户数据,PNC 每月公开发布一份 Consumer Health Check,可以对照月份和口径8。
使用量还在往头部集中。报告引用 OpenAI 自己的数据(2026 年 8 月 20 日):前 1% 的企业用户,中位支出是前 10% 的约 8 倍;Ramp 的支出数据(2026 年 8 月 31 日)显示,头部企业与中位企业的差距在 2026 年上半年继续拉大2。
把这一节和上一节并排放,是这份报告里最需要自己动手核对的地方:算力的需求由极少数重度用户和少数几家公司撑着,而绝大多数企业还没有把 AI 的回报写进财报。
SaaS 的这次下跌,报告读成一次重估
第五章给 2026 年初那场软件股抛售换了个名字:证明给我看。报告的逻辑是,零利率时代结束后,软件公司从「高增长、不盈利」换成了「低增长、盈利」,到 2026 年,约 75% 的上市软件公司已经盈利,只有约 30% 还在 20% 以上的收入增速上(S&P Capital IQ,截至 2026 年 9 月 8 日;软件样本 148–160 家,SaaS 样本 94–101 家)2。
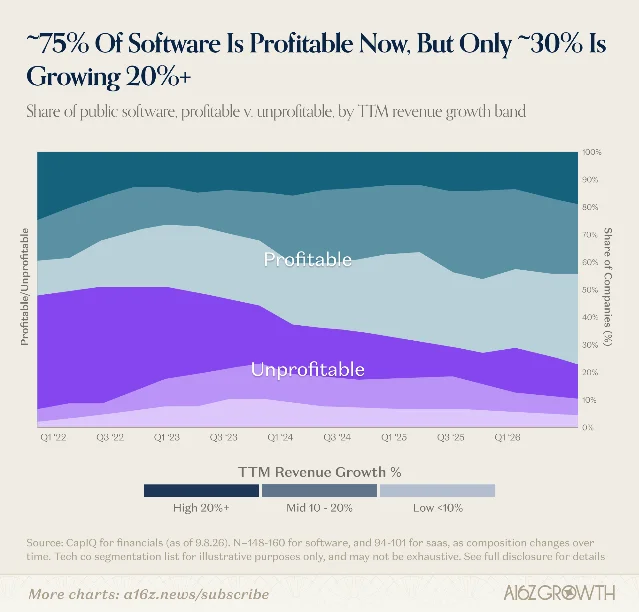
报告强调这次压缩有分化:安全与可观测性这类被认为更能扛住 AI 冲击的品类表现最好,垂直 SaaS 的倍数压缩小于水平 SaaS,仍在高增长的公司倍数接近历史均值2。
反证来自支付数据。Stripe 的经济研究(2026 年 8 月 10 日)显示,成立一年以上的 SaaS 公司收入同比增速在 2026 年初触底后回升,成立一年以内的公司增速更高,报告的标题把这件事写成「叙事违规:SaaS 在『软件末日』里加速了」2。
最后一章的数据,来自 a16z 自己投的公司
报告的第八章讲的是:私有科技公司的数据,正在越来越多地成为重要经济问题的领先信号。这一章点名的公司有 OpenRouter(观察 token 需求)、OpenAI 的研究与数据(使用的分布不均)、Databricks(模型优化的效率研究)、Kalshi(B200 算力的远期价格)、Stripe(SaaS 收入加速)、Protege(保险理赔),以及 EliseAI 与 ElevenLabs、Cartesia 在 2025 年 11 月合作的语音本地化测试2。
幻灯片的页脚里,Kalshi、OpenAI、Stripe 几页都印着一行小字:「For a full list of a16z portfolio companies visit a16z.com/investment-list」。对照 a16z 官方投资清单,OpenRouter、Databricks、Kalshi、Stripe、ElevenLabs、EliseAI、Flock、Protege、Anduril、Affirm、Whatnot 都在清单上;Cartesia 与 Chime 在清单里查不到9。报告第 28 页那张收集 AI 回报实例的图板,引的正是 Affirm 的 AI 授信结果:模型批准了原有系统会拒绝的申请,包括没有 FICO 分数的客户,多出来的贷款完成购买的比例高出 3.4%,事后表现也好于一次同类扩张2。
私有市场那一章的说法也一并记下:这一年的 IPO 规模是历史级的;最有价值的私有公司比以往更大;公司留在私有市场的时间更长,资金直接投向超大额标的;二级市场的折扣很少,最好的公司以溢价成交;顶级 VC 基金与其余基金之间的差距,从未像现在这么宽2。
这份报告是写给谁的
作者 David George 是 a16z 的普通合伙人,负责增长投资;按 a16z 官网的作者页,他经手的成长阶段投资包括 SpaceX、OpenAI、Stripe、Roblox、Waymo、Anduril、Databricks、Harvey、Abridge 等10。这份报告里被当作宏观证据反复引用的私有公司,多数落在这份名单的覆盖范围里。
邮件版文末只有一段通用免责声明:不构成法律、商业或税务建议,第三方信息未经独立核实,提及的被投公司不代表 a16z 管理的全部投资1。幻灯片里那行随页出现的投资组合名单提示,在邮件版里没有对应位置。
对做产品和做判断的人,留下三件事
第一件是客户的付款方式。企业侧只有 2% 的公司披露了长期跟踪的指标、没有一家把 AI 的价值单列成科目,说明大多数采购还没有和结果绑定;这对卖工具的人是机会,把自己的产出做成客户财务部门可以记账的一项,比功能清单更能决定续约。
第二件是瓶颈的位置。报告说 GPU 基本按时到货,其余环节的交付周期仍异常地长,而且即使拿到芯片,能不能接上电还是开放问题2。做基础设施与硬件的人在这份报告里看到的是一段长长的订单能见度。
第三件是市场还在早期。付费订阅 AI 的家庭占 2.2%,企业里真正把价值写进报表的是 2%,报告在结尾的展望页列出的空白区是重度使用消费者、个人健康、机器人、自主系统、AI 与生物、以及超出编码的企业扩散2。这两组个位数百分比和这份清单指的是同一件事:增长的下一步要靠把轻度用户变成重度用户。
自己核对的三处,和接下来盯什么
三处需要自己核对的地方,都与数字的口径有关。76% 的分子和分母都来自 a16z 自建的科技名单,报告自己也写明分类未必穷尽、2018 年前覆盖有限。付费家庭 2.2% 来自一家银行的客户样本,样本范围写在 PNC 每月的月报里。GPU 残值由租金反推,与成交价、公司账面上的折旧政策都可能相差很远。
接下来值得盯的数字有四个:Apollo 每月更新的 AI 价值分层里,量化结果与跟踪指标两档是否开始上移;五家超大规模厂商下一次资本开支指引领到的位置;PNC 月报里 AI 订阅那一栏的走势;以及 Silicon Data 的租金表上,A100 这样最老一代的卡会不会掉头向下。
References
- 1
- 2State of Markets II 配套报告
a16z.com
- 3
- 4
- 5
- 6Have Data Centers Raised Your Electric Bill?,EPRI 版
esca.epri.com
- 7
- 8Consumer Health Check,PNC
pnc.com
- 9Investment List,a16z
a16z.com
- 10David George,a16z
a16z.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.