Presto 失败拆解:宣称 95% 的订单无需人工,SEC 查出第一版每一单都要海外坐席录入
Presto 把「AI 点单」卖给美国连锁餐厅,对外宣称 95% 以上的订单无需人工,而 SEC 2025 年认定的口径只数餐厅员工,自有技术的第一版每一单都要由海外坐席录入;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开这条链,并给出七条可证伪阈值。

2023 年 1 月 10 日,Presto Automation 发了一份新闻稿:得来速(drive-thru,顾客坐在车里点单、取餐的车道)语音点单产品 Presto Voice 在 Del Taco 的门店「超过 95% 的订单在没有任何员工干预的情况下完成」,Del Taco 因此把试点扩到全国更多门店1。两年后,美国证券交易委员会(SEC)公布的和解处罚决定书给出了同一句话的另一种读法:这个数字量的是「餐厅员工有没有插手」,而由 Presto 自有技术驱动的第一版产品,每一笔订单都要由它在菲律宾与印度雇的离岸坐席录入23。
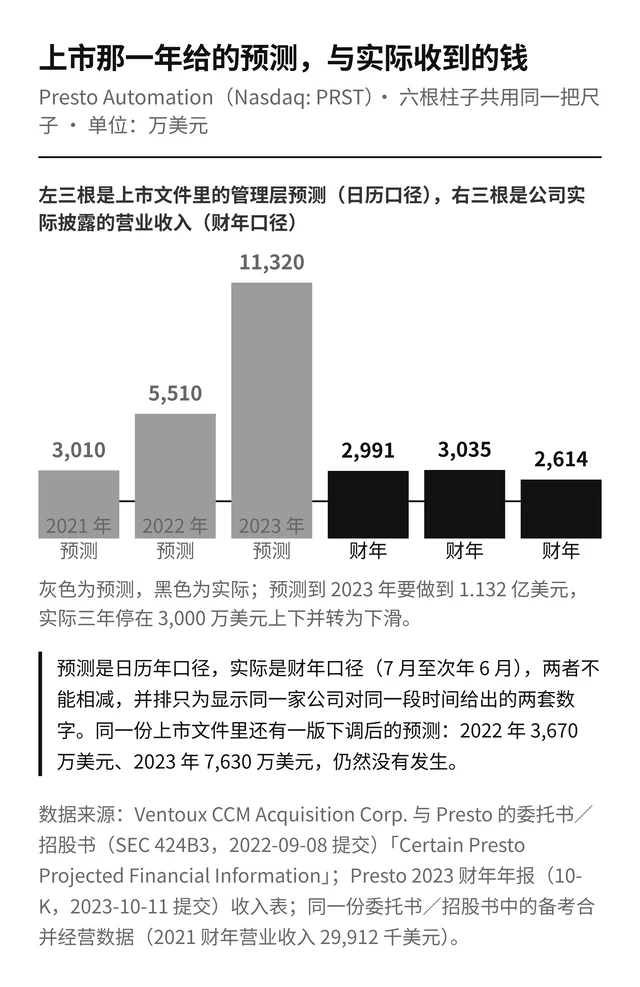
一句话总结:Presto Automation 把「顾客在车里说的那句话」做成了一门生意——2008 年从 MIT 的平板点单起家,2021 年 7 月转包进入得来速语音,2022 年 9 月 21 日借壳上市;上市文件里管理层预测 2023 年做到 1.132 亿美元收入,实际三个财年停在 3,000 万美元上下并转为下滑45;2024 年 9 月 19 日它提交 Form 15 注销证券登记,12 月 3 日资产被拍卖给它原来的债权人牵头的财团36。
增长判断:这一期的断点落在口径上。这门生意要交付的东西是「一笔订单从头到尾不需要任何人」,而公司对外发布的指标把「离岸人工坐席」排除在「人工」之外:只要餐厅里的员工没动手,这一单就被算作自动完成。客户按这个口径续约和扩店,成本却由供应商自己按订单量承担。判断同类公司能不能走通,先看它公布的自动化率有没有写明「谁算人工」,再看离岸坐席的人头数是否随装机门店数一起增长,最后看装机门店里有多少家跑的是它自己的技术。
增长因果链:它先用转包的技术进入得来速语音市场,好赶在自己的模型商用之前拿到客户5 → 对外宣传时把「餐厅员工无需干预」写成「无需人工」,这个口径让 95% 以上的自动化率成立3 → 客户据此扩店,真实交付由离岸坐席逐单兜底,成本随门店数线性增长而定价不能35 → 从试点到终止只隔了 14 个月,最大客户 Del Taco 在 2024 财年前九个月决定不再继续27 → 收入连续下滑、账上只剩 420 万美元,债务到期7 → 贷款方按担保品处置资产,上市公司这一层归零6。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:签的是连锁总部,不是顾客
Presto 的获客方式是跟连锁品牌总部签主服务协议,再从直营店试点扩到加盟商。到 2023 年 9 月 30 日,它已经与九个餐厅品牌签下主服务协议或试点协议5。名单里有 600 多家门店的 Del Taco、Carl's Jr. 与 Hardee's、Wienerschnitzel、Taco John's,以及当时装机量最大的 Checkers 与 Rally's5。
真正要看的不是品牌数,而是「签了但还没装」的那部分。公司在同一份年报里给出:截至 2023 年 9 月 30 日,已签主服务或试点协议、但尚未安装 Presto Voice 的加盟商门店,对应约 1,700 万美元的年收入机会。这是公司自己的估算,未由第三方复核5。
结论:跟连锁总部签约能把单一品牌的几百家门店一次纳入管道,这是餐饮科技最有效率的获客方式;代价是决策权在总部,而总部停止合作时整条管道一次性归零——2024 年的 Del Taco 就是这样处理的7。
2. 激活:装机门店里,多数跑的不是它的技术
公司披露的关键运营指标是「已运行的 Presto Voice 门店数」:2023 年 6 月 30 日 338 家,2023 年 9 月 30 日 373 家,另有 95 家已签约待安装5。但同一个段落里写着另一件事:这些门店「绝大多数是 Checkers 门店」,而 Checkers 用的技术不归 Presto 所有。2021 年 7 月,它为了赶在自己技术商用之前进场,与 Hi Auto Ltd. 签了转包协议,Checkers 门店由 Hi Auto 的技术驱动,对外称作「Presto Voice powered by Hi Auto」,Presto 只按净额确认自己那部分收入5。
也就是说,上市时被当作「自研 AI 语音」卖给投资者的装机量,主体是别人的技术;由 Presto 自有技术驱动的版本 2022 年 9 月才第一次商用3。SEC 的决定书用「供应商 A」称呼这家技术方,并认定公司在 2021 年 11 月至 2022 年 9 月期间把供应商 A 的技术描述成「我们的」「Presto 的」技术,属于重大误导3。
结论:装机量是激活指标,但装机量要按「谁的技术在跑」拆开看;把转包来的装机量算进自研产品的采用度,会让投资者最后一次看清真相的时间推迟到客户终止之后。
3. 留存:净收入留存率一年掉 17 个百分点
公司自己披露的净收入留存率(同一批餐厅品牌本期经常性收入除以上期,用来衡量老客户是加购还是流失)在 2022 财年是 102%,2023 财年降到 85%,年报写明下降主因是「合同终止与按更低价格续约」5。客户集中度同期继续上升:2023 财年,客户 A 占收入的 59%、客户 B 占 19%、客户 C 占 16%,三家合计 94%5。
到 2024 财年前九个月,Del Taco 决定不再继续使用 Presto Voice7;行业媒体在此之前的 2024 年 2 月已经报道了这件事8。公司在季报里补了一句:这家客户「不占历史收入的重要部分」7。
结论:当公司的宣传口径里装着「95% 的订单自动完成」、而它的净收入留存率已经掉到 85% 时,两个数字里更可信的是后者:前者量的是流程,后者量的是客户还愿意掏多少钱。
4. 收入:被叫作 AI 公司的那两年,语音只占收入的 13% 到 17%
Presto 的收入分两条线:平板 Presto Touch 的租赁与软件收入算「平台收入」,平板上的付费游戏内容算「交易收入」。2023 财年,平台收入 1,323.5 万美元(同比降 34%),交易收入 1,290.0 万美元(同比增 25%),合计约 2,613.5 万美元5。到 2024 财年前九个月,收入降到 1,423.0 万美元,其中语音方案的贡献是 180 万美元、占 13%;第三季度是 80 万美元、占 17%7。
结论:一家公司叫什么名字由叙事决定,收入结构由合同决定;判断转型有没有发生,看新业务的收入占比有没有越过旧业务;新闻稿里的形容词说明不了这件事。
5. 推荐:没有用户传播,也没有复购数据
面向加盟商的 B2B 餐饮科技没有用户推荐机制,公司也从未披露转介绍带来的客户或复购率5。可观察的替代信号是同一批客户的扩店动作:Del Taco 在 2023 年 1 月宣布扩店,2024 年 2 月被报道终止18。
结论:这类生意的增长完全依赖客户总部的下一次决策;没有客户侧的自发传播,也没有面向消费者的品牌,一旦总部换供应商,获客资产就一起留在原地。
Part O:市场机会
需求侧的理由一直成立。得来速是美式快餐最值钱的渠道,人力是其中最贵也最难招的一环,疫情期间的用工紧张把自动化从「可以试」推到「必须试」。2024 年,Del Taco 与 Presto 的试点、Wendy's 与 Google Cloud 的 FreshAI、Checkers 的语音点单都已铺开;同年 6 月,麦当劳结束了与 IBM 的得来速语音点单试点,并说这项测试让公司相信「语音点单会是未来的一部分」,但没有说明测试是否成功、按什么指标判断9。
到 2026 年,行业第一次给出了可比的现场数据。QSR Magazine 与 Intouch Insight 的年度得来速报告在 2026 年的样本里记录到 174 次 AI 互动:AI 出现在顾客到访中的比例是 12.5%,低于上年的 14.1%;但在真正遇到 AI 的互动里,AI 从头到尾处理完订单的比例从上年的 20% 升到 40%,「只打个招呼就转人工」的比例从 70% 降到 50%;订单准确率从 84% 升到 89%,服务满意度从 91% 升到 95%10。
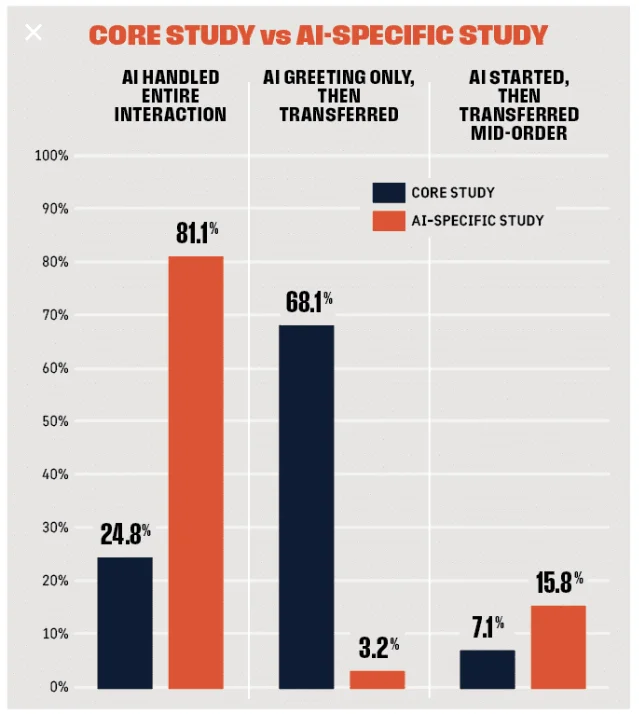
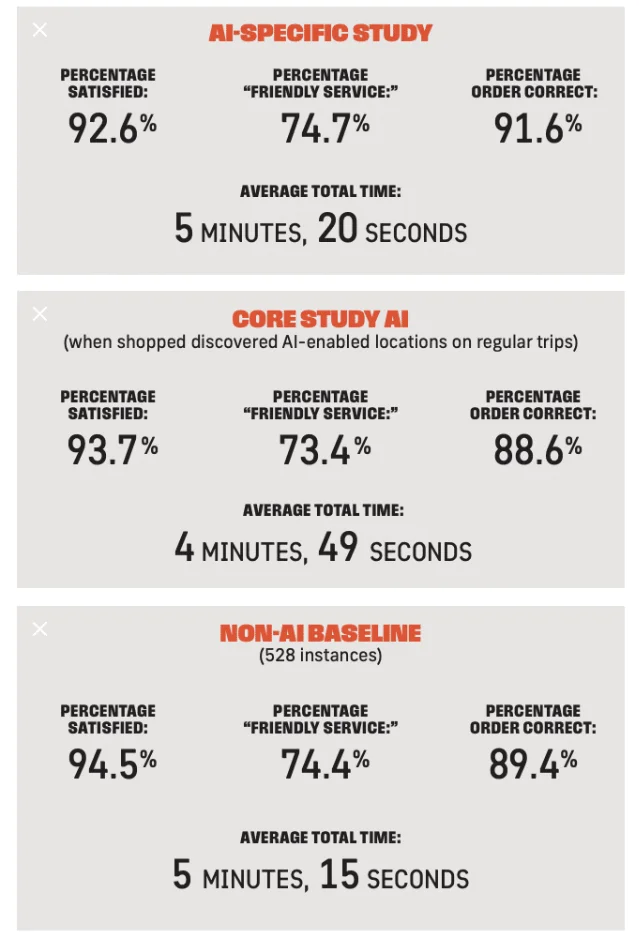
结论:市场是真的,渠道是真的,人工成本也是真的;但「把人工换掉」的进度比叙事慢一档——到 2026 年,AI 出现在不到八分之一的到访里,而随机遇到 AI 的顾客里仍有一半只听到一句招呼。Presto 在 2023 年就把「95% 自动完成」卖了出去,它卖的是一个到 2026 年都还没有普遍达到的状态。
Part S:战略定位(五次移动)
第一次移动是把公司定义成餐厅的「桌边终端」公司。Presto 的前身 E La Carte 2008 年成立于 MIT,主业是放在桌上的点单与支付平板 Presto Touch,客户是 Applebee's、Chili's、Red Lobster 这类休闲餐饮连锁15。这条业务的问题写在分成条款里:平板上的付费内容收入有 83% 到 90% 要以佣金形式付给餐厅5。
第二次移动是进入得来速语音,而且先用别人的技术。2021 年 7 月,它转包 Hi Auto 的技术,把 Checkers 门店做成装机基础,同时开始自研5。这个选择让它比自研完成早一年进入市场,也让它的产品叙事从第一天起就站在两个主体中间。
第三次移动是上市。2021 年 11 月 10 日,Presto 与 SPAC(空白支票公司,先上市募资、再收购一家非上市公司)Ventoux CCM Acquisition Corp. 签下合并协议,2022 年 9 月 21 日交割,第二天以 PRST 在纳斯达克交易3。谈判过程记录在案:Presto 一方先提出 9 亿美元的企业价值,SPAC 一方回价 7 亿美元,最终发行给 Presto 原股东的股票对价约 5.25 亿美元(按每股 10 美元计价,另有最高 1,500 万股或有对价)4。原计划从信托账户拿到的钱几乎没剩下:信托账户在 2022 年 6 月 30 日只剩约 1,280 万美元(IPO 时投入信托的是 1.515 亿美元),公司靠 7,667,437 股、6,000 万美元的私募承诺补上;SEC 认定的实际数字是交割时募资约 5,550 万美元、净额约 4,980 万美元34。
第四次移动是把公司押到单一产品上,随后剥离另一条线。2023 年 5 月起,公司把重心放到自动化与语音 AI3;2024 年它开始退出平板业务,方式包括出售、部分出售或放弃7。同一年资金链收紧:2022 年 9 月与 Metropolitan Partners Group 签下 5,500 万美元定期贷款,2023 年 10 月的第三次修订豁免了已经发生的违约、又追加 300 万美元,条件是投资者再投 300 万美元、公司聘请首席财务官、并聘请投资银行7。
第五次移动是退市与出售。2024 年 8 月 8 日纳斯达克停止交易,9 月 6 日提交 Form 25 摘牌,9 月 19 日提交 Form 15 注销证券登记(12 月 18 日生效)3。2024 年 12 月 3 日,公司资产在拍卖中由 Remus Capital 领投、Link Ventures 与原贷款方 Metropolitan 参与的财团买下,新公司取名 Presto Phoenix,保留 Presto Voice 的平台、技术与团队,新股东注入 1,800 万美元6。
结论:五次移动里,前三次是主动选择,后两次由现金和债务决定。上市这一层结构把预测固定在文件里、把债务装进资产负债表,却没能改变交付方式;交付方式不成立时,先归零的是资本结构,技术与团队被新股东用 1,800 万美元接走了。
Part C:竞品矩阵与替代关系
| 对手 | 最新公开口径 | 与本案的关系 | 来源 |
|---|---|---|---|
| Omilia(Taco Bell 的技术方) | 与 Taco Bell 合作把语音点单铺到 890 多家美国门店、38 个州(2026 年 7 月口径);此前 Yum 与 NVIDIA 合作的版本铺到约 500 家后,2025 年 8 月因顾客投诉与恶意点单放缓 | 同一场景里做到规模的那一家,它证明这条赛道能出规模,只是出现在模型换代之后 | [Restaurant Dive,2026-07-07] |
| SoundHound AI(Nasdaq: SOUN) | 2026 年第一季度收入 4,420 万美元(同比 +52%),GAAP 毛利率 31.1%、非 GAAP 49.7%,净亏损 2,500 万美元,全年收入指引 2.25 亿至 2.6 亿美元 | 语音 AI 的上市同业:收入在涨,交付成本仍把毛利率压在 31%,说明这条赛道的钱不好赚与 Presto 的困境同源 | [SoundHound 2026 年第一季度业绩公告] |
| Wendy's FreshAI(Google Cloud) | 与 Google Cloud 合作开发,公司称试点门店服务速度改善 22 秒,并宣布在 500 家门店部署 | 客户自建路线的代表:连锁品牌把技术收进自己的平台,供应商只剩被替换的位置 | [Restaurant Dive,2024-06-17] [Restaurant Dive,2026-01-08] |
| Hi Auto | 在 Bojangles 等连锁铺开得来速语音;同时是 Presto 在 Checkers 门店的技术供应方 | 既是供应商也是对手:它拿走了装机量最大的那部分客户,也拿走毛账单的 63% 到 68% | [Restaurant Dive,2026-01-08] 5 |
| IBM × 麦当劳 | 2021 年起在得来速测试语音点单,2024 年 6 月结束试点 | 大厂试点退出的对照组:连麦当劳都没有把测试结论说成成功 | [Restaurant Dive,2024-06-17] |
| 人类点单员与门店自建流程 | 2026 年随机探店的非 AI 基线:订单正确率 89.4%、满意度 94.5%、平均总时长 5 分 15 秒 | 真正的基准线:AI 要替换的是这个水平 | [QSR Magazine《2026 年得来速报告》] |
把这些行放在一起看,差别落在两处。第一处是谁持有技术:Omilia 与 SoundHound 自己拥有模型,Checkers 门店的模型属于 Hi Auto,Presto 自有技术只在少数门店跑过;一家公司如果要用别人的模型去承诺自己的自动化率,它就把交付的控制权交了出去。第二处是谁承担订单的边际成本:人类点单员的成本记在餐厅的工时表上,AI 坐席的成本记在供应商的损益表上,只有把后者压到足够低,供应商才可能在同一个价格下活下来——而 Presto 的兜底方式是雇更多离岸坐席3。
结论:这条赛道最后比拼的是两件事:模型是不是自己的,以及每单的人工兜底率能不能被定价覆盖。先上市、先签约、先装机都不构成护城河。
Part P:产品设计
Presto Voice 的原始架构写在 SEC 的决定书里:系统先把顾客的语音转成文字,把文字显示给在场外办公地点的人工坐席,坐席把订单敲进点单系统,再把确认信息合成为语音回读给顾客。这个版本「被设计成依赖人工支持,没有人工就无法处理订单」;它 2022 年 9 月第一次商用,2022 年全年每一笔订单都要坐席介入3。
2023 年 6 月起的升级版加入了能自主完成部分订单的模块,把人工坐席的介入率从 100% 降到约 70%,但升级版只在少数门店试点3。产品要对付的难点是真实的:菜单项与加料组合复杂、口音与路噪、顾客在点单中途改主意。行业数据显示,到 2026 年,AI 中途转人工的原因仍然集中在定制化与理解偏差上10。
产品设计里最值得记录的是指标本身。公司对外使用的「自动化完成率」与「非干预率」两个词,在 2021 年 11 月到 2023 年 1 月之间被交替使用,量的都是「餐厅员工是否干预」。内部认知与外部口径之间的差距,在同一份决定书里留有原始的痕迹:2022 年 1 月 20 日,一名高管在内部消息里写「有人在环里(HITL,humans in the loop)的话,准确率不是大问题」「有人的话甚至能做到 95% 以上」;2023 年 1 月,另一名高管提出担忧,说公司是在「告诉投资者 Presto 的 AI 有 95% 以上的准确率,却不披露 AI 什么都没做、所有订单都是人处理的」3。
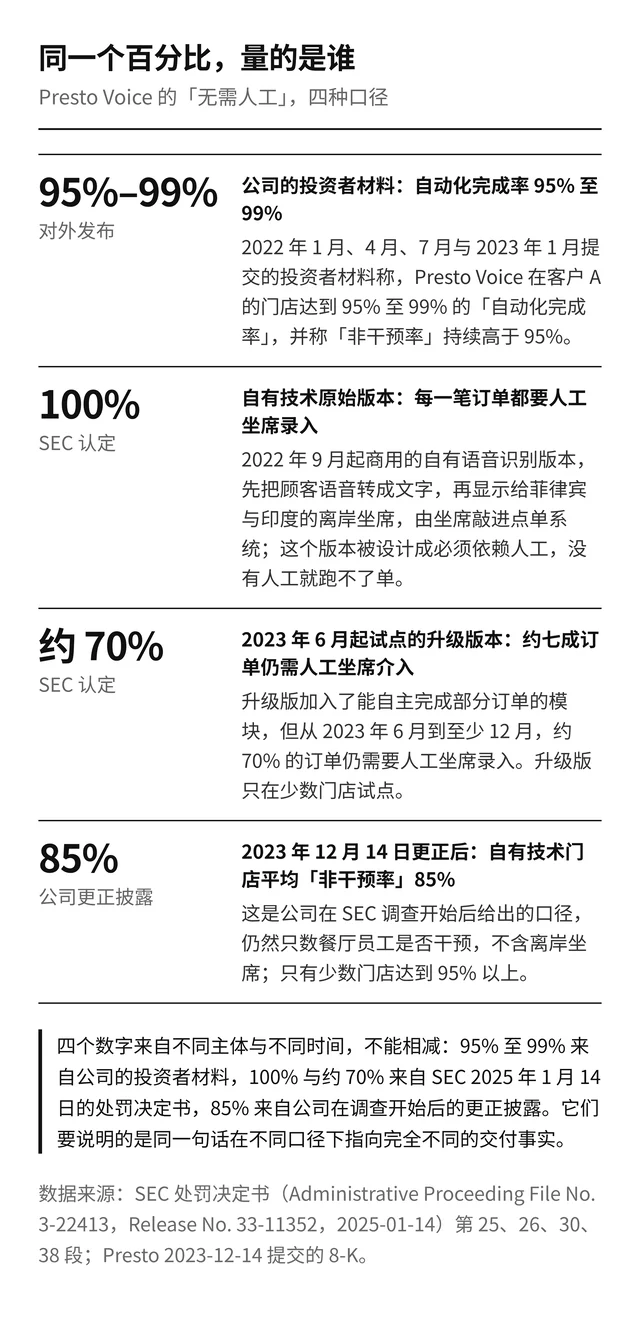
结论:把人工藏进「员工不干预」的口径里,是一种可以被工程化设计出来的指标失真;产品设计的诚实度落在指标旁边那一句「谁算人工」上。
Part E:商业模式与单位经济
Presto 的收费结构有两个特征。平板业务上的付费内容收入,有 83% 到 90% 要以佣金付给餐厅5;Checkers 门店的语音收入按净额确认,因为公司认定自己在与 Hi Auto 的关系里只是代理,付给技术方的分成占对餐厅毛账单的 64% 到 68%(2023 财年),2024 财年前九个月为 63% 到 65%,另外还要按服务支付一笔计入销货成本的费用(2023 财年 120 万美元)57。换句话说,一家对外宣称自研 AI 的公司,在它装机量最大的客户那里同时扮演代理商与付款方。
成本侧最直接的数字是人头。2023 年 6 月 30 日,公司在册 137 名全职员工(分布在美国、印度、加拿大),另有 149 名外包人员,「主要是支持我们 HITL 方式的人工坐席」,主要位于亚太地区5。那一年支撑「95% 自动化」交付的,是比正职还多的外包坐席。
财务结果与之对应。2022 财年净亏损 5,631.4 万美元,2023 财年净亏损 3,448.0 万美元;经营现金净流出分别为 4,730 万美元与 4,450 万美元;2023 财年利息费用 1,275.5 万美元5。到 2024 年 3 月 31 日,账上现金 420 万美元,对面是 2022 年 9 月签下的 5,500 万美元定期贷款,以及已经触发过的契约违约7。
结论:这门生意的单位经济在两个方向同时被挤压——向上,收入要被餐厅与技术方分成;向下,交付要养一支按订单量兜底的外包坐席队伍。定价按门店或按订单收,成本按每一笔订单的人头算,规模化只会让缺口变大。
Part L:洞察提炼
1. 自动化率的旁边必须先写清「谁算人工」
同一个产品对外有四个数字:对外宣称的 95% 至 99%、SEC 认定的原始版本 100% 需要人工坐席、升级版约 70% 需要人工坐席、公司更正后的平均非干预率 85%3。读者拿到任何一家 AI 交付公司的自动化率时,第一件要做的事是找到「谁算人工」这句话;找不到,就把这个数字当成营销材料,而不是运营指标。
2. 转包来的能力可以换时间,但换不来一个可辩护的产品
Presto 用 Hi Auto 的技术提前一年进入市场,代价是它最大的装机基础不属于自己,收入按净额确认,分成 63% 到 68%57。当市场开始用「模型是不是自己的」定价时,这部分装机量既不能算自研采用度,也不能算毛利来源。
3. 客户集中度会把「战略转向」变成一次单点事故
2023 财年前三大客户占收入 94%,净收入留存率从 102% 掉到 85%5。在这种结构下,一家客户停止续约就等于一次战略事故,公司没有第二条腿可以站;而它当时的第二条腿(平板)正在被自己剥离7。
4. 上市把预测写进文件,也把债务写进资产负债表
上市文件里的预测是 2023 年 1.132 亿美元,实际是 2,613 万美元45;同一份文件把公司送进一个需要用收入偿还 5,500 万美元贷款的处境7。当收入只有预测的三分之一时,估值问题会变成偿付问题,而偿付问题没有产品解法。
5. 技术资产与资本结构是两件可以分开处置的东西
2024 年 12 月,Presto Voice 的平台、技术与团队被新股东用 1,800 万美元买走,上市公司这一层随后注销登记36。2025 到 2026 年,这家私有公司继续签下 Wienerschnitzel、Taco John's、Dairy Queen 的合作,并在 2026 年 1 月完成 1,000 万美元融资1112。同一套产品在一个所有者手里归零,在另一个所有者手里继续扩张。
6. 赛道在涨,公司能不能活取决于自己在客户账单里的位置
2024 到 2026 年,Taco Bell 把语音点单铺到 890 多家门店,SoundHound 的季度收入涨到 4,420 万美元1314。同一时期,最早上市的 Presto 退市并按资产出售。活下来的公司与它的差别落在三件事上:自己持有模型、在客户账单里的位置,以及每一单的人工兜底率。
Part D:决策分析(可证伪阈值与触发动作)
以下七条阈值都可以被公开数据推翻,适用于「用 AI 替掉人工坐席」的交付型公司。
1. 自动化率的口径里是否写明「谁算人工」
指标:公司公布的自动化率/非干预率旁边,是否写明计数对象是门店员工,还是任何人工介入。
阈值:连续两次披露都未写明,或投资者材料与财报口径不一致。
触发动作:把该指标排除出估值依据,改用「每单人工兜底成本」重建单位经济。
本案证据:公司交替使用「自动化完成率」与「非干预率」,两者都只数餐厅员工,SEC 认定这会让人误以为没有任何人工参与3。
2. 离岸人工坐席人数与装机门店数的比值
指标:支持交付的外包坐席人数除以装机门店数。
阈值:该比值没有随模型迭代下降。
触发动作:要求公司披露坐席人数、单店每日订单量与人工兜底率;在比值下降之前,按现金与清算价值给它定价。
本案证据:2023 年 6 月 30 日公司在册 149 名外包坐席、338 家装机门店,自有技术原始版本的人工介入率是 100%35。
3. 自有技术装机量占总装机量的比例
指标:跑自家模型的门店数除以全部装机门店数。
阈值:低于 50%,且公司未单独披露自有技术装机数。
触发动作:把「装机量」这个指标作废,改用自有技术装机量;把转包部分按代理收入而不是产品收入看待。
本案证据:2023 年 9 月 30 日 373 家装机门店中「绝大多数」是使用 Hi Auto 技术的 Checkers 门店5。
4. 净收入留存率连续两期低于 100%
指标:公司披露的净收入留存率。
阈值:低于 90%。
触发动作:按客户流失重做收入模型,把扩店计划从增长假设里拿掉。
本案证据:2022 财年 102%,2023 财年降到 85%,公司在年报里写明原因是合同终止与更低价格续约5。
5. 前三大客户收入占比
指标:前三大客户占收入比例。
阈值:高于 70%。
触发动作:要求逐客户披露合同期限与终止条款;把单一大客户停止合作当作基准情形,而不是尾部风险。
本案证据:2023 财年客户 A 占 59%、客户 B 占 19%、客户 C 占 16%,合计 94%5。
6. 新业务收入占比与旧业务退出速度的对照
指标:新业务(这里指语音)收入占公司总收入的比例。
阈值:连续两年低于 25%,而旧业务已经被决定剥离。
触发动作:把公司当作一条尚未成立的新业务再加一条正在消失的旧业务来估值。
本案证据:语音业务在 2024 财年第三季度占收入 17%、前九个月占 13%,同期平板业务进入出售或放弃流程7。
7. 现金与未来十二个月本息的比例
指标:期末现金及现金等价物,除以未来十二个月到期的本息。
阈值:低于 1。
触发动作:把股权价值锚到清算与资产处置价值上,而不是持续经营价值。
本案证据:2024 年 3 月 31 日现金 420 万美元,对面是 5,500 万美元定期贷款及其修订后的条款7;此后公司退市,资产按担保品处置的价格出售6。
数据缺口与置信度
- 客户总数、单份合同金额、按客户的毛利、坐席人力成本占收入的比例:公司未披露(置信度 A)57。
- 2024 财年全年数据与经审计的年度报表:公司 2024 年 9 月 19 日提交 Form 15 注销登记,此后不再申报,因此拿不到 2024 财年 10-K;可得的最后一份定期报告是 2024 年 5 月提交的第三季度季报(置信度 A)37。
- 资产出售的具体对价与股东分配:公告只披露新股东注入 1,800 万美元与保留的资产范围,未披露收购价格与向老股东的分配(置信度 B)6。
- Presto Phoenix 2025 年以来的门店数、收入与毛利:私有公司未披露,只有合作名单与融资口径(置信度 B)1112。
- 行业报告的 AI 出镜率与接管率来自神秘顾客抽样(2026 年合计 174 次 AI 互动),不是全渠道统计,不能外推到全行业订单量(置信度 B)10。
- 公司宣称的「95% 至 99% 自动化完成率」由供应商 A 提供、未经 Presto 独立验证,这一点由 SEC 决定书认定(置信度 A)3。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8Del Taco ends use of drive-thru voicebots(Restaurant Business,2024-02-28)
restaurantbusinessonline.com
- 9
- 10The 2026 QSR Drive-Thru Report(QSR Magazine,2026-10-01)
qsrmagazine.com
- 11Presto raises $10M in funding(Restaurant Dive,2026-01-08)
restaurantdive.com
- 12Dairy Queen expands drive-thru voice AI test(CX Dive,2026-04-16)
customerexperiencedive.com
- 13Taco Bell revs up drive-thru AI deployment(Restaurant Dive,2026-07-07)
restaurantdive.com
- 14SoundHound AI Reports Record Q1 Revenue of $44.2 Million, Up 52%(SoundHound,2026-05-07)
investors.soundhound.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.