Argo AI 失败拆解:两家车厂许了 36 亿美元,退场时零成交,550 个人被重新录用
福特与大众在 Argo AI 身上许下 36 亿美元与 70 亿美元估值,2022 年 10 月同时停手,福特账面只剩 6,400 万美元;本期用 10-Q、大众年报与一批一手公告拆开「客户就是股东」这条增长链,并给出可证伪阈值。

一句话总结: Argo AI 是匹兹堡的一家 L4 自动驾驶公司,2016 年由 Bryan Salesky 与 Peter Rander 创办,福特 2017 年承诺五年投入 10 亿美元,大众 2020 年以 26 亿美元对价入股,两家宣布交易时给出的估值超过 70 亿美元;2022 年 10 月 26 日两家股东同时停止出资,公司清算,福特当季对这笔投资减记 27 亿美元、账面价值降到 6,400 万美元,大众把整笔权益减记 19 亿欧元。1234
增长因果链: 「独家股东订单把公司养成了整车厂的内部部门,因此不需要销售、不需要定价、也不需要把 L4 拆成今天就能卖的部件;没有外部客户,估值只能靠股东注资抬升,一路抬到 70 亿美元;当两家股东的资本预算在同一季度转向 L2+/L3,公司既没有独立收入也没有外部买家,只能按人头和现金重新定价。」
G 增长系统:五环里,四环的钱来自同一笔预算
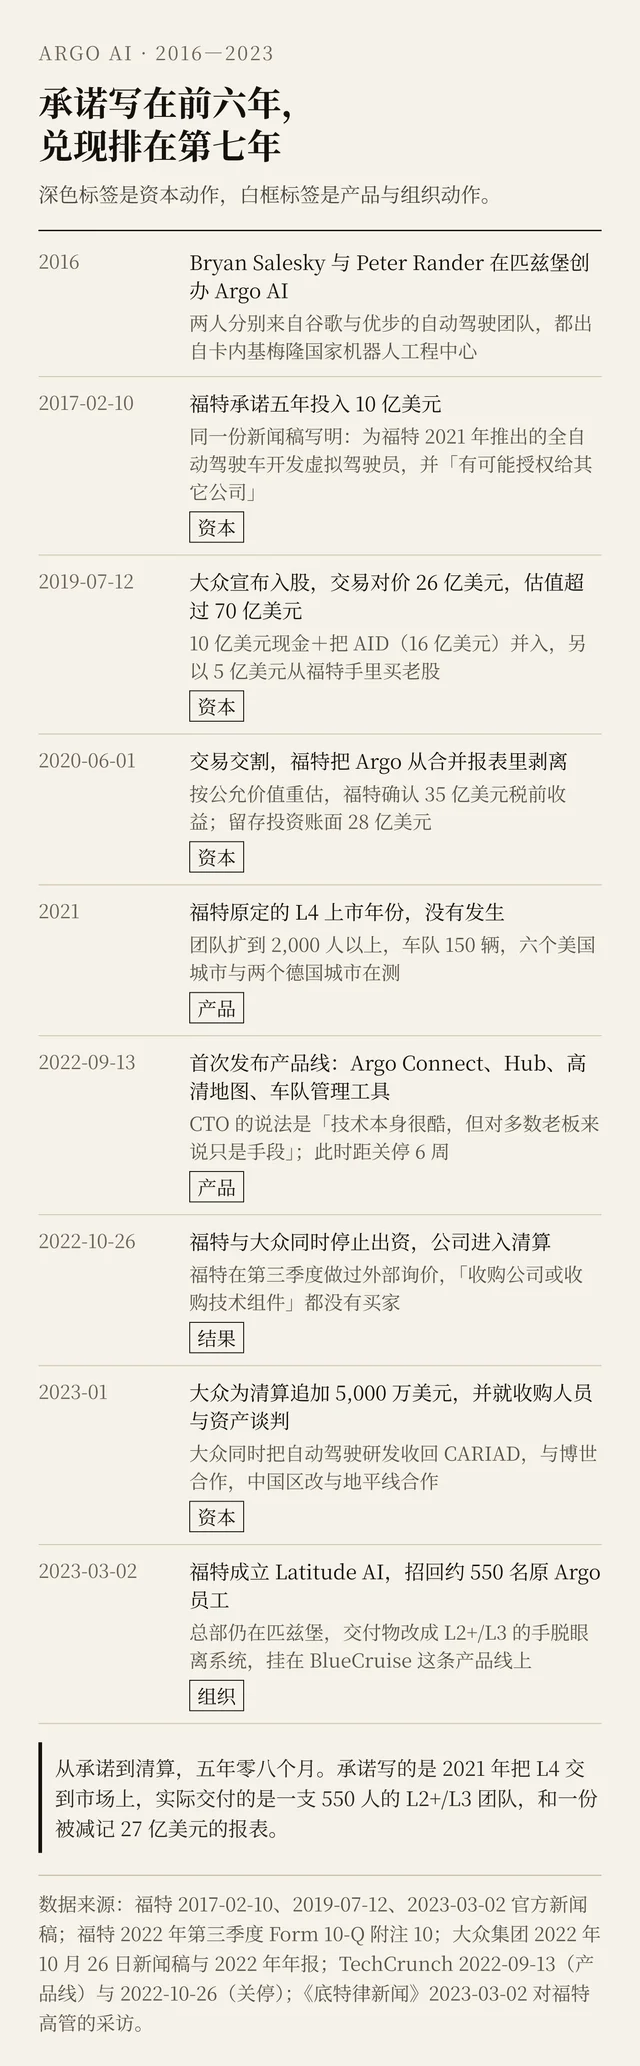
获客这一环在这家公司的名字叫融资。2017 年 2 月 10 日,福特宣布五年投入 10 亿美元,买的是给福特 2021 年那台全自动驾驶车开发的"虚拟驾驶员",同一份新闻稿还写明,这套技术未来可以授权给其它公司。1
两年半后换了一个更大的买家。2019 年 7 月 12 日,大众宣布以 26 亿美元对价入股:10 亿美元现金,加上把集团自动驾驶子公司 AID 以 16 亿美元并入 Argo。2
同一笔交易里还有老股转让。大众另以 5 亿美元从福特手里买股份,分三年付;福特把承诺里剩下的 6 亿美元投完。2
两家合起来,官方口径的估值"超过 70 亿美元"。2
媒体给出的细一点:约 72.5 亿美元,累计拿到的资金约 36 亿美元。6
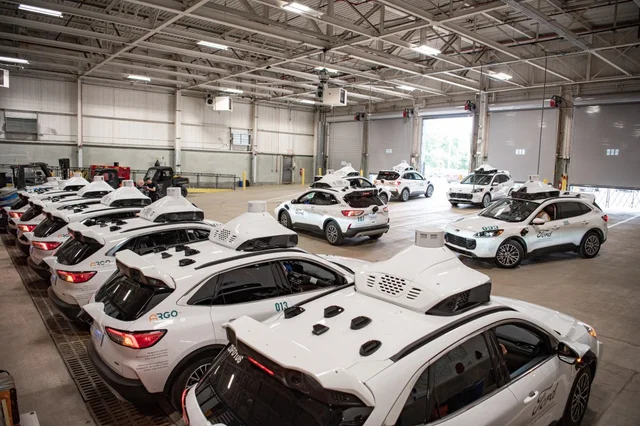
激活这一环记在车和城市上。2022 年 9 月,它有 2,000 多名员工、150 辆车,在匹兹堡、奥斯汀、底特律、迈阿密、帕洛阿尔托、华盛顿特区测试;欧洲的车队在慕尼黑与汉堡。7
留存这一环要把两个客户分开看。福特与大众既是股东又是客户,续约不需要销售;真正的第三方是 Lyft 与 Walmart,Lyft 拿了 2.5% 股权,Walmart 的合作是无人配送试点。5
这两个试点后来有没有转成长期合同,公司没有说过,也未披露。7
收入这一环只有一句可核的话:Argo 从 Lyft 与 Walmart 的合作里收钱,金额从未披露,产品收入也没有单独列过。7
推荐这一环是空的。福特 2017 年新闻稿里提到的那条授权路径,五年里一次也没有发生。1
结论:AARRR 的五环在这家公司里,其实是同一个动作的五种说法——股东出钱,公司出货,股东收货。 五环之间没有独立的证据链,任何一环出问题都会同时反映在其余四环上。
可证伪阈值:如果一家公司的前两大客户同时是前两大股东、且合计收入占比超过一半,它的"续约率"就不是留存指标,"签约新闻"也不是需求验证。该看的是第三个数——非股东客户的付费金额。
O 市场机会:机会是真的,兑现期比融资寿命长五年
2016 到 2021 年是自动驾驶最容易拿到钱的一段。福特在 2017 年的新闻稿里把时间写死了:为"2021 年推出的全自动驾驶车"开发虚拟驾驶员。1
2021 年没有发生。福特 CEO Jim Farley 在 2022 年 10 月承认,公司原本预期 2021 年就能把 L4 技术铺向市场,但情况变了。5
《底特律新闻》从福特高管那里拿到的说法更具体:继续走下去,还需要"至少五年和数十亿美元"。8
五年这个数字很关键。Argo 从福特承诺投资到清算,活了五年零八个月;按 2016 年成立算,约六年。福特认为还要再补五年,几乎等于它已经活过的全部时间。8
市场后来确实来了,只是来在别人手里。2026 年 10 月,Waymo 完成 50 亿美元债务融资,并称其为"从技术项目演化为规模化商业企业"的一步;同一年 2 月它还完成过 160 亿美元股权融资。9
同一条赛道上的另一种活法也在收钱。Aurora 在 2025 年 5 月 1 日宣布开出美国第一段商业无人卡车线路,2025 年全年收入 300 万美元,2026 年给自己的指引是 1,400 万到 1,600 万美元。1011
这些数字都不大,但它们是收入,不是估值。差别在于谁在付钱:Aurora 的付费方是货运客户,Waymo 的付费方是乘客。11
结论:市场机会不是问题,时间表才是。 一个需要十年才兑现的市场,能等到那天的只有"十年内不需要客户收入也能活下去"的公司;Argo 的资金结构只撑得到第六年。
可证伪阈值:把计划里"首个商业化年份"往后推五年,如果公司在这个新日期前就会用完钱,而这个市场里已有公司靠母公司资本撑过十年,那么按现有结构它拿不到这个市场。
S 战略定位:客户只有两个,两个都是股东
Argo 给自己写的定位是"自动驾驶技术平台"。2
2019 年那份新闻稿还给出了两个卖点:第一个同时有欧洲与美国商用部署计划的自动驾驶系统,以及"所有自动驾驶技术里最大的地理部署潜力"。2
这两个卖点都成立,前提是客户愿意等。福特与大众各自独立把 Argo 的系统集成进自己的车,一个做乘用车,一个做商用车与出行服务。2
问题在这个定位的客户名单只有两行,而且两行都是股东。福特自己在 2022 年第三季度给出的转向理由就是:近期看,L2/L3 这类部分自动化对客户和公司业务更有潜力。12
结论:把公司定位成"整车厂的 L4 供应商"没有问题,问题是它同时是"由整车厂持股的 L4 供应商"。 前者需要一个外部市场,后者只需要一份预算,而预算的审批人就是它的董事会成员。
C 竞品分析:同一赛道,只有一类公司活到了收费那天
| 公司 | 资本来源 | 首个商业交付 | 2026 年的状态 | 结局 |
|---|---|---|---|---|
| Argo AI | 两家整车厂的资本预算(福特 10 亿、大众 26 亿对价) | 无;2021 年承诺的 L4 车未落地 | 已不存在 | 2022-10 清算,技术按人头与现金重估 |
| Cruise | 通用汽车的自有资本,后期有外部机构与软银 | 2022 年 6 月获加州许可,在旧金山无人收费运营 | 通用汽车 2024-12 停止出资,技术并入量产车 | 产品线被母公司关闭 |
| Waymo | Alphabet,2026 年 2 月完成 160 亿美元股权融资,10 月另加 50 亿美元债务 | 2026 年 10 月称已进入第 15 个美国城市 | 继续扩张;2026-10 宣布多伦多计划 2028 年接首批乘客 | 仍在运营 |
| Aurora | 上市公众资本 | 2025 年 5 月 1 日宣布在得州开跑无人卡车 | 2026 年目标年底超过 200 辆无人卡车 | 仍在运营 |
Aurora 的账也说明这条路有多贵:2025 年全年收入 300 万美元,经营亏损 9.01 亿美元。11
结论:这四家里,分出结局的是资本结构,不是技术路线。 能在十年里不靠客户收入活着的公司,才有资格等到客户出现;靠股东预算活着的公司,等的是股东的耐心。
可证伪阈值:如果一家 L4 公司的现金跑道短于它自己给出的商业化年份加两年,它的结局与它的技术指标无关。
P 产品设计:一个只能整体交付的产品,和一次迟到六周的发布
Argo 的产品是一整套系统:软件、自研激光雷达、高清地图,加上一套叫 Hub 的云端工具,用于出车前检查车辆、向车辆推送路况更新、必要时提供远程引导。7
2022 年 9 月 13 日,它第一次把系统拆成可对外卖的产品:车队管理软件、数据分析、高清地图,以及一组叫 Argo Connect 的接口,让 Lyft 这样的平台把无人车调度进自己的订单系统。7
CTO Brett Browning 在那次采访里说了一句很实在的话,大意是:技术本身很酷,但对多数老板来说只是手段(英文原话,此处为译文)。7
六周后,公司宣布清算。5
产品的问题不在功能,而在交付形态。L4 是二元的:要么能全无人跑,要么不算数;中间没有"今天就能装车、明天再升级"的定价台阶。3
福特在同一份财报里写清了这种二元交付的后果:公司判断技术组件单独看没有价值,整合进现有技术生态的成本过高。3
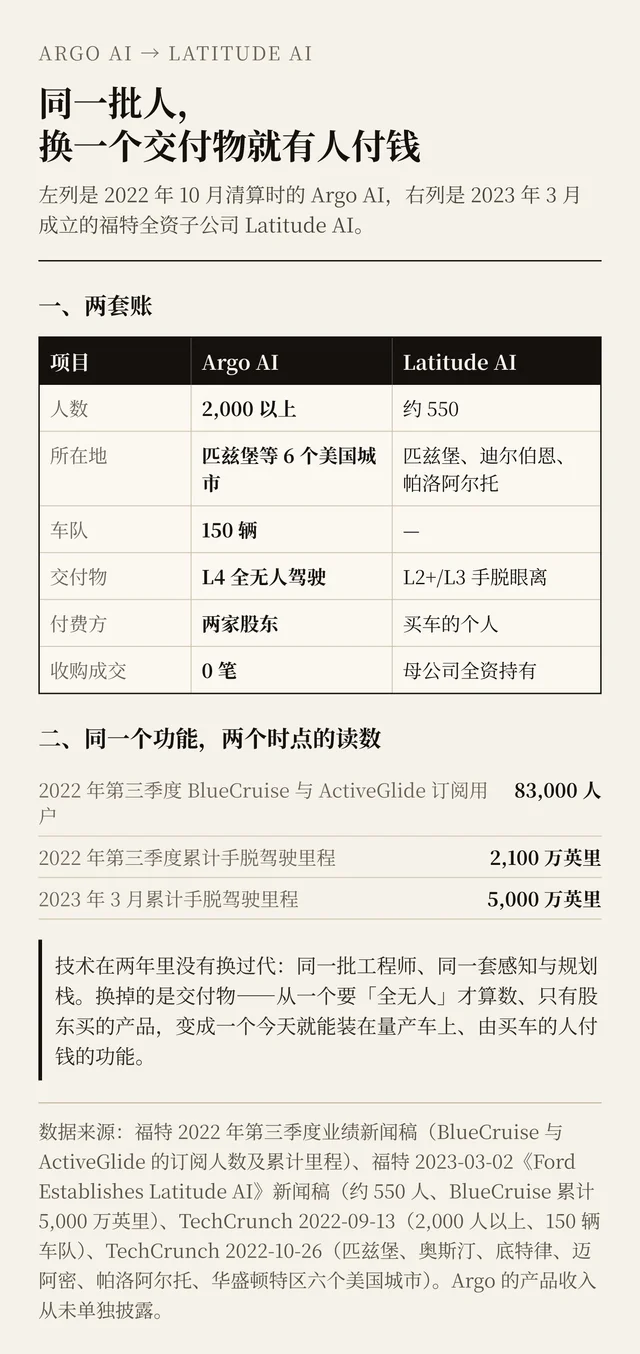
对照一下同一批人后来做的产品。福特把约 550 名原 Argo 员工组织成 Latitude AI,交付物改成"手脱眼离"的 L2+/L3 系统,挂在已有 8.3 万订阅用户的 BlueCruise 上。1216
结论:产品设计上的致命处不是技术不够强,是它只有一个成功状态。 只有一个成功状态的产品,无法向非股东客户交付任何中间版本,也就拿不到任何中间收入。
可证伪阈值:如果一家公司的主产品只有"完全通过"一个验收状态,且验收范围由股东定义,那么在产品达到该状态之前,它的收入一定为零;把这条写进融资计划,比把落地城市数写进去更有用。
E 商业模式:35 亿美元的账面收益,被 27 亿美元减记抹掉
Argo 的收入模型从来没被公开拆过。可核的只有两类:与 Lyft、Walmart 的合作收入,以及为两家股东开发系统的钱;两者金额都未披露。7
成本侧倒是清楚:2,000 多人、150 辆车、六个美国城市与两个德国城市的测试运营。7
单位经济无法计算。每英里成本、每辆车日均订单、远程协助人力成本,Argo 一项都没有披露。3
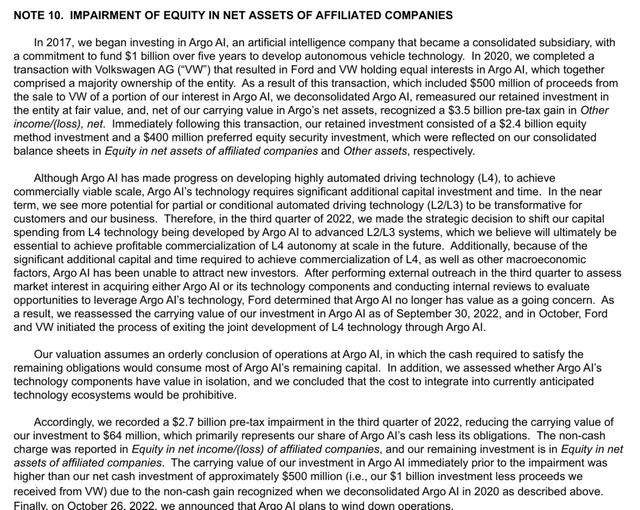
真正能算的是会计。2020 年大众入股时,福特把 Argo 从合并报表里剥离、按公允价值重估,一次性确认 35 亿美元税前收益。3
重估后,福特手里留下两笔:24 亿美元的权益法投资,和 4 亿美元的优先股。3
两年后这两笔被一笔勾掉。2022 年第三季度,福特计提 27 亿美元税前减值,把账面价值降到 6,400 万美元,剩下的主要是它分到的那部分现金减去负债。3
减记前的账面约 27.6 亿美元,这是 27 亿减记与 6,400 万残值相加的结果。3
大众那一侧更彻底。它的 2022 年年报写明:因为 Argo 无法吸引新投资人、预期不再有回报,整笔权益全额减记,2022 年确认 19 亿欧元费用,记在其他财务结果里。4
大众还做了清算出资:2023 年 1 月向 Argo 提供 5,000 万美元,用于有序关闭,同时就收购人员与资产进行谈判。4
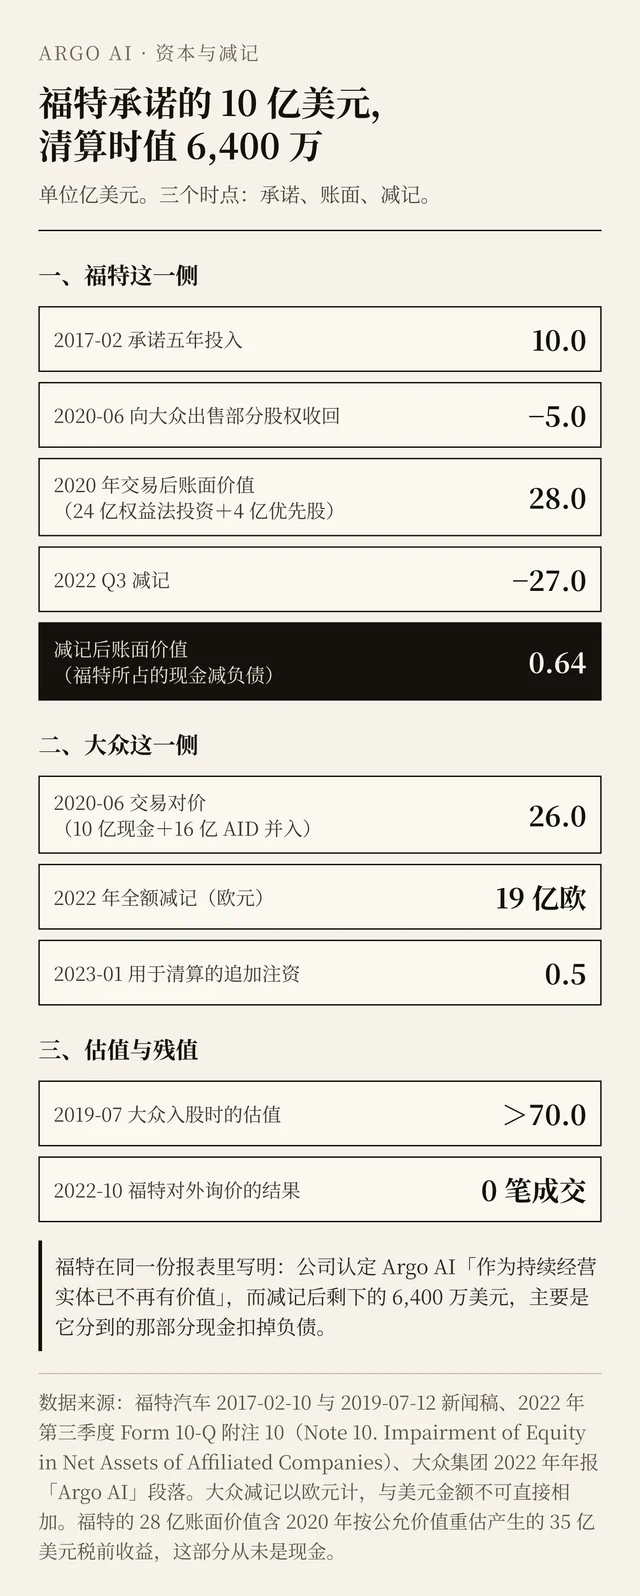
结论:这套商业模式在报表上不是亏损,是两笔方向相反的会计动作——2020 年重估赚 35 亿,2022 年减记亏 27 亿。 前者来自股权交易,后者来自现实;两者之间没有任何一年的经营数据被公开过。
可证伪阈值:如果一家公司的主要估值变化来自股权交易的重估而不是经营指标,它的账面价值就只是"下一轮价格"的影子;判断标准是——扣掉重估收益后,是否还有一条连续增长的收入曲线。
L 洞察提炼
第一件事:股东即客户,等于没有市场验证。Argo 的"客户"是两个董事席位所在的机构,它们的付款是资本预算,不是采购决策。2
第二件事:只有一种交付物的公司,估值只能按期权算,而期权的到期日由股东决定。3
第三件事:外部询价是最后的定价试纸,而且公司自己会做。福特在 2022 年第三季度评估过"收购 Argo 或收购其技术组件"的市场兴趣,结论是没有成交,随后减记。3
第四件事:同一批人换一个交付物,六周内从清算资产变成新公司的核心。Latitude AI 的 550 人来自 Argo,总部仍在匹兹堡。16
第五件事:股权结构的会计效应会掩盖真实成本。2020 年的 35 亿美元重估收益,把一家现金消耗型公司的账面抬到 28 亿美元,两年后被 27 亿美元减记抹平。3
第六件事:L4 需要的是十五年与独立资本,不是六年与两位股东。Waymo 在 2026 年同时动用了 160 亿美元股权和 50 亿美元债务,才把规模做起来。9
D 决策分析
2017 年,福特:该不该分五年投 10 亿,而不是买下来? 当时的判断依据是"2021 年上市"这个时间表。可观察的替代信号是:这台车能不能在 2021 年之前拿到第三方的系统授权合同——福特自己在新闻稿里写了这个可能。1
2019 年,大众:以 70 亿美元以上的估值入股,该设什么条款? 把商业化时间表写进条款比写进新闻稿有用:如果 2021 年底没有商业运营,触发估值重置。实际发生的是三年后全额减记 19 亿欧元。24
2022 年,福特:外部询价与减记。 询价与减记都在第三季度完成,关停公告在 10 月 26 日;先问市场还要不要,再决定账面写多少,顺序是对的。12
2022 年 9 月,Argo 管理层:在产品线发布前六个月,该做什么? 产品线发布距关停只有六周,说明组织直到最后才转向"把技术拆成能卖的东西"。这个动作如果在 2021 年做,结果可能不同;也可能只是更早发现没人买。57
2023 年,福特:把 550 人放进一条有收入的产品线。 这个动作说明技术不是没用,是原来的交付物没有付费方。Latitude 的经费挂在整车项目里,BlueCruise 已经有 8.3 万订阅用户。1216
对三类读者的可操作建议:
- 正在做深科技创业的人:把"非股东客户收入"做成季度报表的第一行。如果连续两个季度低于 10%,扩张计划就该冻结,因为它意味着你在为股东的预算工作,而不是为市场工作。3
- 看这类项目的投资人:问三句话——谁是第一个非股东付费客户、外部询价做过没有、产品的第一版能不能单独卖。三个答案里有两个是"没有",估值就该按期权重算。3
- 在整车厂或大企业里管创新预算的人:把"至少还要五年和数十亿美元"这句话写进立项书的第一页,而不是写在第 40 页的风险提示里;它决定了这个项目能活多久,而不决定它有多重要。8
结论:Argo AI 的失败不是"L4 太难",而是"客户只有股东"这一条在资本预算变动时会同时切断收入、估值与出路。 它的技术后来被同一批人带去了一条有付费方的产品线;没有被带走的,是那 27 亿美元。
References
- 1福特:投资 Argo AI 10 亿美元(2017-02-10)
s205.q4cdn.com
- 2福特与大众:大众以 26 亿美元入股 Argo AI(2019-07-12)
volkswagen-group.com
- 3
- 4大众集团 2022 年年报(Argo AI 减记段落)
annualreport2022.volkswagenag.com
- 5TechCrunch:福特与大众支持的 Argo AI 关停(2022-10-26)
techcrunch.com
- 6VentureBeat:大众以 72.5 亿美元估值完成 26 亿美元投资(2020-06-02)
venturebeat.com
- 7TechCrunch:Argo AI 把技术做成产品线(2022-09-13)
techcrunch.com
- 8《底特律新闻》:福特成立 Latitude AI(2023-03-02)
detroitnews.com
- 9Waymo:完成 50 亿美元债务融资(2026-10-08)
waymo.com
- 10Aurora:在得州开始商业无人卡车运营(2025-05-01)
ir.aurora.tech
- 11
- 12福特 2022 年第三季度业绩新闻稿
sec.gov
- 13
- 14
- 15路透:Cruise 开始在旧金山对无人驾驶行程收费(2022-06-23)
reuters.com
- 16福特:成立 Latitude AI(2023-03-02)
media.ford.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.