
10 月 26 日 21 时(北京时间),Anthropic, PBC 把 S-1 挂上了 EDGAR,交易代码 ANT,拟在纳斯达克全球精选市场上市1。十三分钟后,卫报的标题是「以超过 1.5 万亿美元的估值申请上市」2;半小时后,The Verge 的第一句是「上半年净亏损 807 亿美元、营收 163 亿美元」3。
两个数字都是文件里的。并排放,会得出一个错的结论。
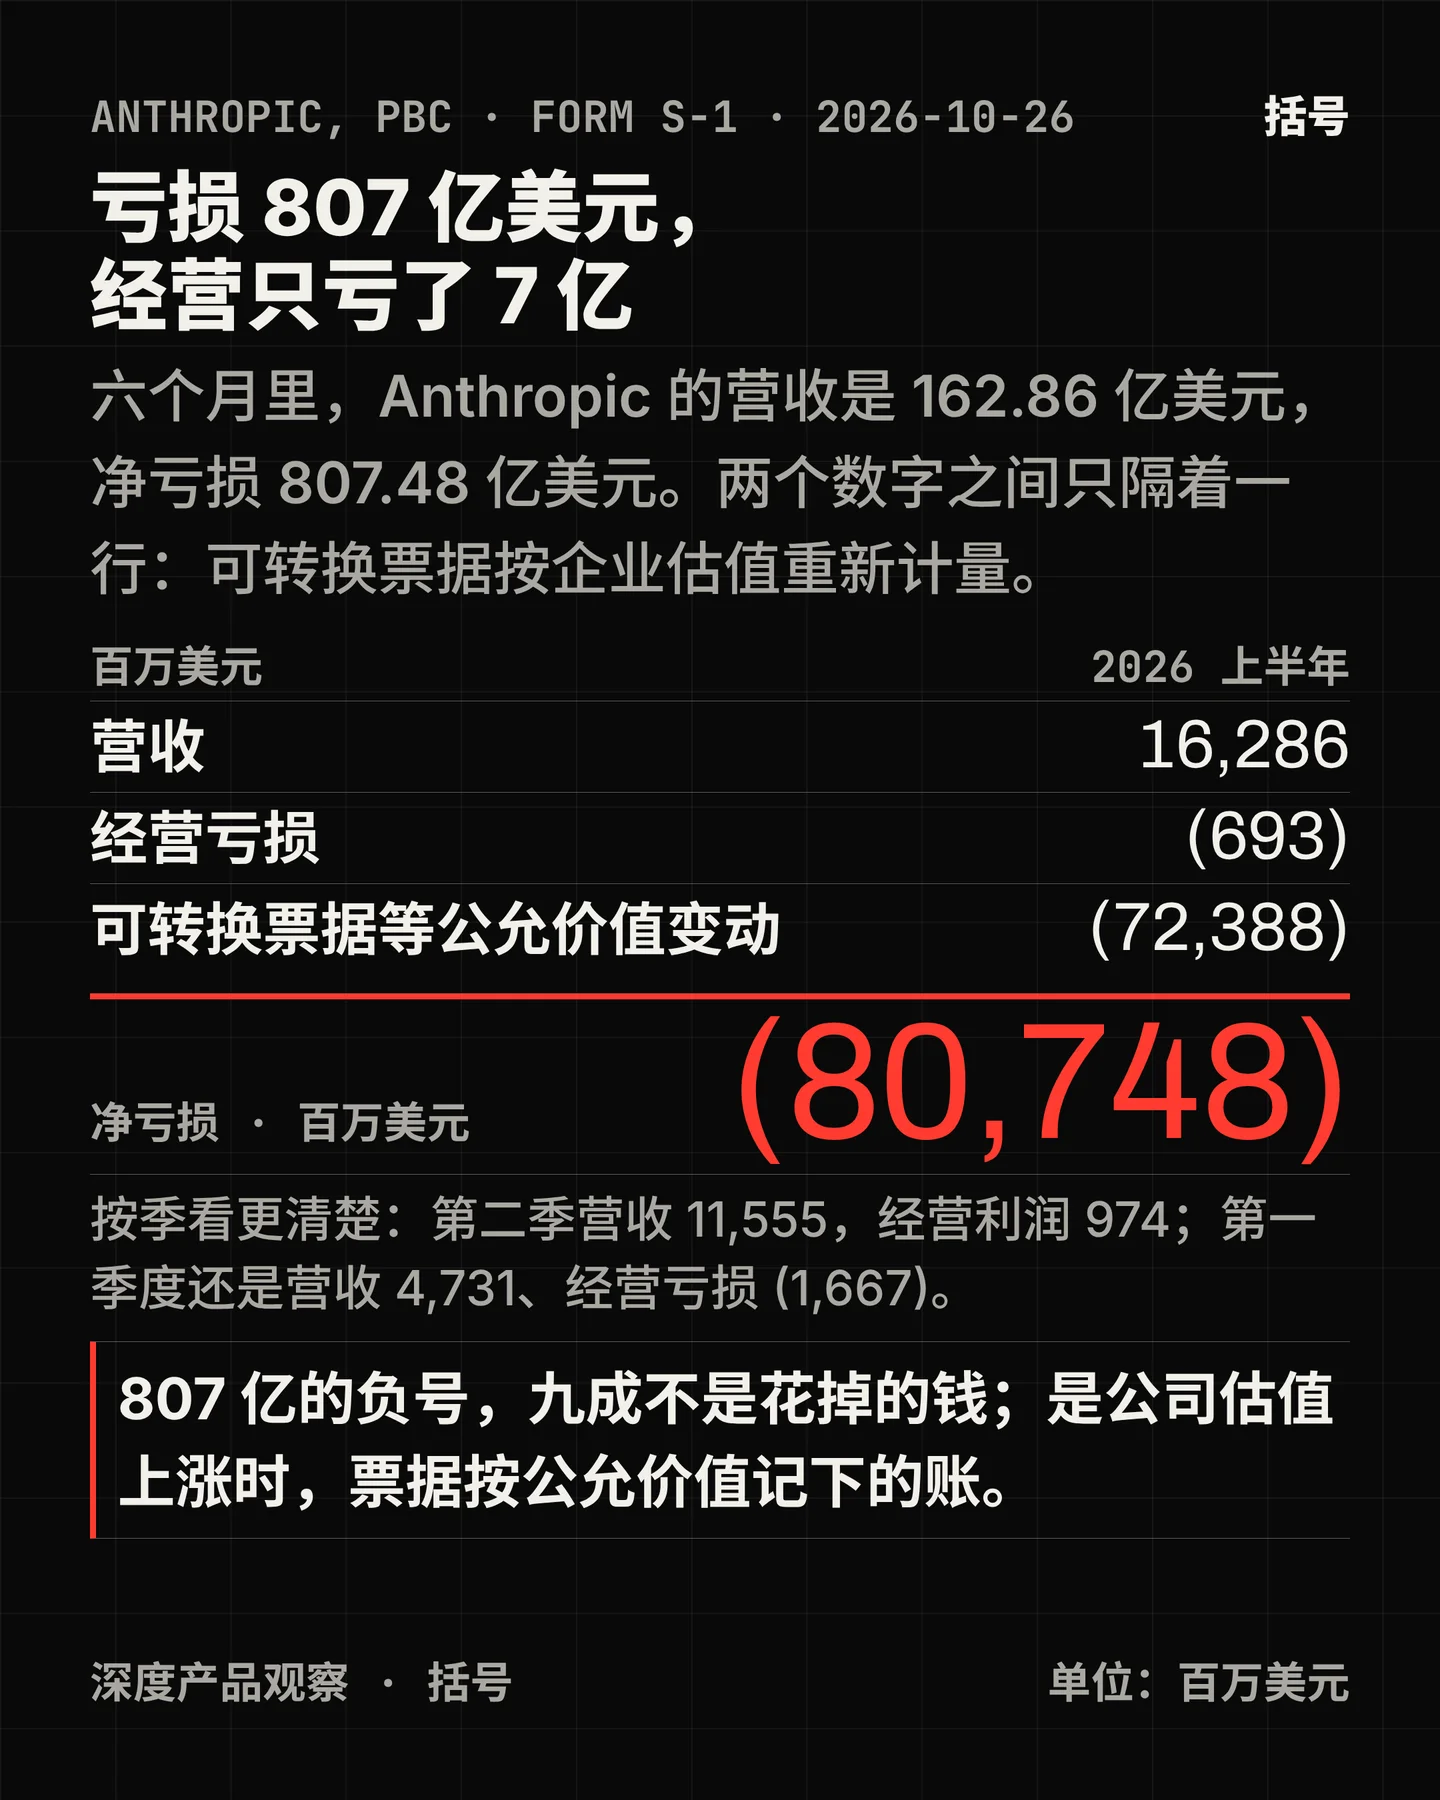
807 亿不是经营亏出来的。 摘要财务表把它拆成几行:上半年营收 162.86 亿美元,经营费用 169.79 亿,经营亏损 6.93 亿;利息收入 11.11 亿;可转换票据、衍生品与 SAFE 的公允价值变动 -723.88 亿;其他收支净额 -87.57 亿1。经营加利息,这半年是正的 4.18 亿;从 4.18 亿到 -807.48 亿,中间隔着 811.45 亿的公允价值计量。净亏损里 99.1% 不来自经营。
风险因素那一节把成因写得很直白:这些变动「主要由于我们未偿还可转换本票的公允价值上升,而该上升来自企业估值的提高」。票据在会计上按公允价值计量,公司每融一轮、估值抬一次,票据就更值钱一次,差额进当期损益。第二季那 595.97 亿,文件说主要反映 Series H 融资带来的估值上升。上市前,这些票据按约定转成 Class N 普通股——负债变股本,那 811 亿留在累计亏损里,不再对应任何一笔现金支出。
经营本身在这半年掉了个头。第二季营收 116 亿美元,同比增长 1,368%;单季经营利润 10 亿,经营利润率 8%,而去年同期是负 152% 的利润率、12 亿经营亏损1。把利息算进去,上半年经营口径的净结果是正 4.18 亿。
真正的现金压力不在损益表,在承诺里。6 月 30 日,现金、现金等价物与短期投资合计 1,316.51 亿美元;累计亏损 1,329.02 亿,股东权益是负的 1,276.19 亿——其中 1,575.10 亿的可赎回可转换优先股列在股东权益之外。2025 年底之后新签与修订的租约和商业协议,未来最低付款 4,170 亿美元;另有条款未定的扩大协议,公司估计再 1,250–1,500 亿。
然后是空着的那几格。 招股书封面标着 Subject To Completion,日期没填,发行股数、价格区间、承销折扣、本公司所得全部留空。整份 14 MB 的文件里,唯一写下来的发行金额在附件:注册费表的最高总发行价 10 亿美元,费率 0.000087,注册费 8.7 万美元4。那是 Rule 457(o) 项下的注册上限,不是承销规模。
公司自己的公告说得更直接:拟发行的股数与价格区间「have not yet been determined」5。
这一天,同一小时里出现了三个估值。卫报写「超过 1.5 万亿」,正文注明是分析师与投资者此前的估值;纽约时报写「私人市场近 1 万亿」、可能募资 1,000 亿6;路透 9 月 28 日写「可能给到 2 万亿美元以上」7。Axios 是当天写得最老实的一家:「公司没有说它打算募多少,外界猜测可能在 2 万亿估值下募 1,000 亿左右」8。招股书全文里,「100 billion」出现 0 次;「2 trillion」只出现在医药市场规模的两句里。
九月那批按秘密递交稿写成的报道,也可以对账了。当时说 2025 年收入近 46 亿、经营亏损逾 80 亿、净亏损 420 亿(含约 340 亿会计计提),这三项在公开文件里逐项成立:45.85 亿、80.60 亿、419.65 亿,其中 343.08 亿是公允价值变动1。
承诺那一项对不上。九月写的是十年至少 5,180 亿美元,那是六方分项的加总;公开文件的逐项数字改了几处——微软从 314 亿改成 449 亿,xAI/SpaceXAI 从 845 亿改成最多 1,205 亿,还多了 Nscale 与 Lambda 两家。文件本身没有给总额,MD&A 里那一句停在「an aggregate committed spend of more than $」,后面的格子空着。
文件里还有另一类负号。 2026 年 2 月 27 日,总统表示已指示所有联邦行政机构停用这家公司的模型,战争部同日启动供应链风险认定;3 月 4 日,战争部依 10 U.S.C. §3252 与 FASCSA §4713 发出两封信1。8 月 27 日,北加州联邦地院基本判它胜,认定这些动作属报复性行为、违反第一修正案;9 月 25 日,哥伦比亚特区巡回以 2:1 判该项认定成立,公司已申请全席复审。6 月,商务部还对 Fable 5 与 Mythos 5 施加全球出口限制,公司一度对全部客户下架。
谁说了算也写在同一份文件里。 五类普通股:A 类一股一票;N 类无投票权,主要给战略伙伴,转给非关联第三方时转为 A 类;T 类一股,选出并罢免过半董事;F 类一股,合计 50.1% 投票权;E 类给员工,只在特定事项投票且无经济权利。公益基金持有 846,840,960 股 N 类,等于 6 月 30 日完全稀释后的 5%;转换完成后,Amazon 与 Google 各持超过 5% 的 N 类。
三个判断。一,读这份文件的顺序应该反过来:先看经营加利息那一行(正 4.18 亿),再看公允价值那两行;媒体取的 -807.48 亿是最后一行,也是最不说明经营状况的一行。二,估值不在文件里,不等于估值不重要——它已经以公允价值的形式,把两轮融资的涨幅记进了损益表,估值越高,账上越亏,这条链条在上市前不会断。三,真正的敞口在承诺与判决两边:4,170 亿的未来最低付款,和一条还没走完的司法程序。
「1,000 亿募资、2 万亿估值」也不是今天长出来的。它最早的可查落点是 9 月 11 日路透对两位知情人士的报道9;9 月 28 日那篇保留了「可能超过 2 万亿」的估值,但没有写募资额。今天这份文件既没有估值也没有募资额。
还有几件事没有答案。定价没有发生:股数、价格区间、承销折扣、股份类别条件全部空着,下一步要等 S-1/A。10 亿美元的注册上限会不会通过 Rule 462(b) 追加,文件没写。全席复审没有结果。三家评级机构对这套会计处理没有发公告。同一天里,光「承诺总额」就出现了三个数(2,656 亿、4,500 亿、近 8,000 亿),没有一家把口径写清楚。
一份 300 多页的文件,最该记住的可能是一处空白:价格那一格,它留给下一次递交。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8
- 9
Comments