Exscientia 失败拆解:IPO 每股 22 美元,每一元收入要花 1.36 元交付,退场按 4.92 美元换股
英国 AI 药物设计公司 Exscientia 靠赛诺菲 1 亿美元预付款撑起收入,三年里两度为负毛利,2024 年 11 月按每股 4.92 美元换股并入 Recursion;本期用 20-F、并购代理声明与今天的管线页拆开平台指标、交付成本与换股对价的真实价值。

一句话总结: Exscientia plc(Nasdaq: EXAI)2012 年在苏格兰成立,用 AI 设计小分子药物,2021 年 10 月以每股 22 美元在纳斯达克上市,2024 年 11 月 20 日按 0.7729 股 Recursion 换 1 股并入对方,折算每股 4.92 美元,公司随后退市;今天输入 exscientia.ai,浏览器落在 recursion.com 首页。123
增长判断: 平台的交付指标一直好看,生意卡在收入与成本这一头。2023 年收入 2,010 万英镑,销售成本 2,740 万,毛利率 −36.5%;2024 年上半年毛利率 −56.2%。同期收入高度集中,2023 年两家合作方占了 97%。45
增长因果链: 平台按「设计快、命中率高」验收,客户只在分子进临床并成立时才继续付钱,于是收入只能落在少数大药厂一次性预付款的分期确认上,而成本按每个项目真实发生;毛利因此长期为负,等到合作到期与通用模型把设计能力摊薄,公司只能把自己折成一份管线资产,卖给同样缺现金的同业。46
G 增长系统:两家合作方撑起 97% 的收入
获取这一环靠的是大药厂的预付款。2022 年 1 月 4 日与赛诺菲签下合作,预付款 1 亿美元,覆盖最多 15 个候选分子,潜在里程碑合计 52 亿美元;更早的百时美施贵宝(BMY)合作给了 3,000 万美元预付款,每个靶点潜在 2.57 亿美元。4
激活被记成了分子数。公司的说法是,平台已经产出前 8 个公布过的开发候选,把发现阶段的时间缩短了 70%。4 这个数字与收入之间隔着一整段临床。
留存要看同一家合作方是否追加新靶点。赛诺菲在 2023 年 12 月追加了一个发现阶段项目,2024 年 2 月到账 400 万美元;BMY 在 2022 年 3 月把首份合作延长 6 个月,付了 500 万美元。4
另两家没有走到这一步。拜耳的合作在 2022 年 5 月 30 日经双方同意终止;EQRx 的合作在 2023 年 10 月 9 日结束,公司退还了未使用的研究款以换回项目权利。4
收入的记账方式值得单独看一眼。合作终止反而会把已经收到的预付款提前确认为收入:2023 年,公司与 BMY 共同决定不再推进部分项目,当年因此确认 685.9 万英镑收入;拜耳项目终止时确认了 115.3 万英镑。4
推荐环节没有可单独计量的数字(未披露)。能查到的只有合作方的名字与预付款金额。
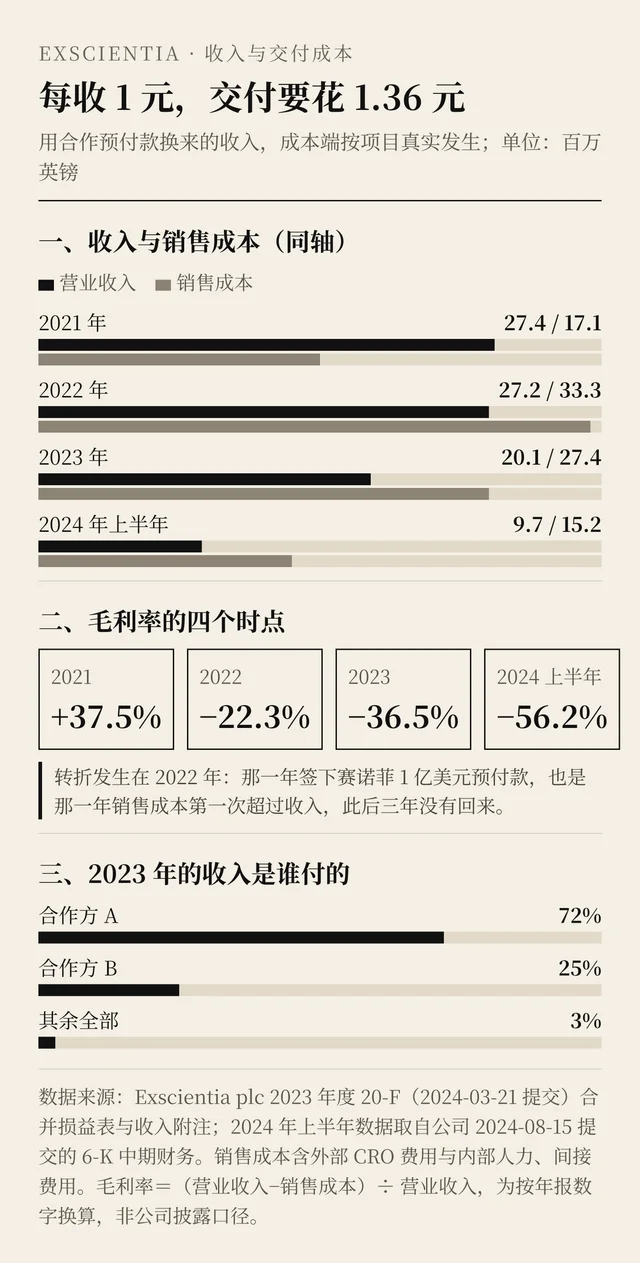
结论:留存判据是「同一合作方在 12 个月内是否追加新靶点、金额是否上升」。 四家可核的合作方里,追加发生的次数是一次(赛诺菲 400 万美元),其余两家结束、一家继续按原合同交付。4
O 市场机会:钱付给分子,平台拿不到定价权
这个品类的需求有价格可查。赛诺菲为 15 个候选分子的合作付了 1 亿美元现金,并把里程碑上限写到 52 亿美元;BMY 的单靶点里程碑上限 2.57 亿美元。4
2023 年 9 月 19 日,默克 KGaA 也签了同类合作,覆盖肿瘤、神经炎症与免疫三个初始靶点,由 Exscientia 负责设计,对方独自承担后续临床与商业化费用。7
资本仍在往这一层涌。Isomorphic Labs 在 2026 年 5 月 12 日宣布 21 亿美元 B 轮,Thrive Capital 领投,Alphabet、GV 与 MGX、淡马锡、CapitalG、英国主权 AI 基金参与。8
临床这一端第一次有了随机对照读数。Insilico Medicine 的 rentosertib 在特发性肺纤维化的 2a 期试验结果发表在 2025 年 8 月的《Nature Medicine》,60 毫克组用力肺活量较基线平均提高 98.4 毫升。9
结论:这条链上的钱付给分子与管线,平台拿到的是合作研发的分期款。 判据是同一批合同的付款名目:预付款买的是「若干候选分子」和里程碑,没有一项是按平台使用量或订阅计价的。4
S 战略定位:两次拒绝收购,第三次接受了更低的份额
2021 年上市时,公司的自我定位是「精准设计」平台:精准靶点、精准设计、精准实验、精准医疗,四段能力一起卖。10 2021 年 8 月它收购了奥地利精准医学公司 Allcyte,把患者组织与深度学习的靶点发现并入平台。4
2023 年 10 月 3 日,公司宣布管线优先级调整,把资源集中到少数项目上,当年经营亏损 1.76 亿英镑。4
2024 年 2 月 13 日,董事会以「for cause」解雇了创始人兼 CEO Andrew Hopkins,理由是调查认定他与两名员工的关系不符合公司标准;董事长 David Nicholson 因事先知情但未告知董事会而辞职,首席科学官 David Hallett 出任临时 CEO。11
同一年上半年,公司启动 20% 至 25% 的裁员,把现金跑道延长到 2027 年之后。6
收购谈判的时间线比结果更有信息量。2022 年 11 月,Recursion 第一次提出收购,Exscientia 董事会认为报价低估了公司,11 月 25 日书面拒绝。
2023 年 1 月 30 日,Recursion 递上第二份全股票方案:Exscientia 股东占合并后 37%,固定换股 0.8882 股,两周后被再次拒绝。2024 年 5 月 28 日,Recursion 的 CFO 重新打电话试探;8 月 7 日,双方锁定 0.7729 股换股,Exscientia 股东占合并后 26%。6
结论:判据是「独立执行计划」还能不能自证。 2023 年 2 月拒绝的理由是合并「不会显著加速增长」,2024 年 8 月接受 26% 时,公司账上还有 2.93 亿英镑的现金与短期存款、8,080 万英镑未履约的合作款;员工数在 2023 年末是 483 人,2024 年上半年已裁掉两成以上。56
C 竞品分析:四个位置,分界线是读数与现金
合并后的 Recursion 是同一家公司的新形态。2025 年收入 7,468 万美元,2026 年上半年收入 1,414 万美元,同比下降 58%;2026 年 6 月 30 日现金 5.457 亿美元;2026 年 10 月 15 日以每股 3.25 美元增发 6,154 万股,毛募资约 2 亿美元。121314
Isomorphic Labs 走的是另一条路:不上市,把 Alphabet 的算力与自有模型放在一起,2026 年 5 月的 B 轮一次拿到 21 亿美元。8
Insilico Medicine 手里有本品类第一份随机对照读数:rentosertib 的 2a 期结果登在《Nature Medicine》,剂量组呈现随剂量改善的肺功能读数。9
大药厂自己 站在买方位置,付款名目写得很清楚:赛诺菲在 2026 年 10 月行使了合并后公司的第一个开发候选选择权,里程碑继续按项目付。15
结论:这条赛道上能定自己价格的只有两种位置——手里有临床读数,或者手里有足够现金。 Exscientia 两样都缺,所以它的定价只能由买方的现金与管线来定。6
P 产品设计:把「快」做成了卖点,把「交付完」做成了负债
产品由两块组成:一套叫精准设计的平台,和它自己或合作方推进的分子。平台的能力用两个数字对外表述——发现阶段时间缩短 70%,以及每批化合物里命中目标产品特征的比例。4
客户真正的验收项在临床里。合同对这一步的写法是里程碑:分子进入某一期临床或取得监管进展时付钱,公司借此把临床风险留在客户一侧。4
产品没有形成重复交付,形成的是长期未交付。合同负债从 2023 年末的 9,050 万英镑降到 2024 年 6 月 30 日的 8,080 万英镑,其中一年内要履约的只有 2,020 万英镑,最长的合作履约期延到 2027 年 12 月。45
合并把这份负债原样接了过去。收购日的资产负债表上,递延收入是负 1.209 亿美元,与 2.771 亿美元现金一并计入 6.301 亿美元的对价。12
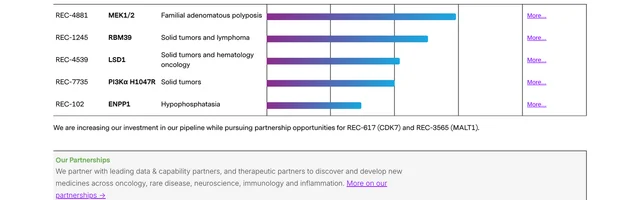
两个自研分子今天的位置也很具体。CDK7 抑制剂 GTAEXS617 改名为 REC-617,官网上它已不在在研项目表里,公司写明在「为该分子寻找合作机会」,联合用药数据预计 2027 年上半年;LSD1 抑制剂 EXS-74539 改名 REC-4539,一期单药数据预计 2027 年下半年。1215
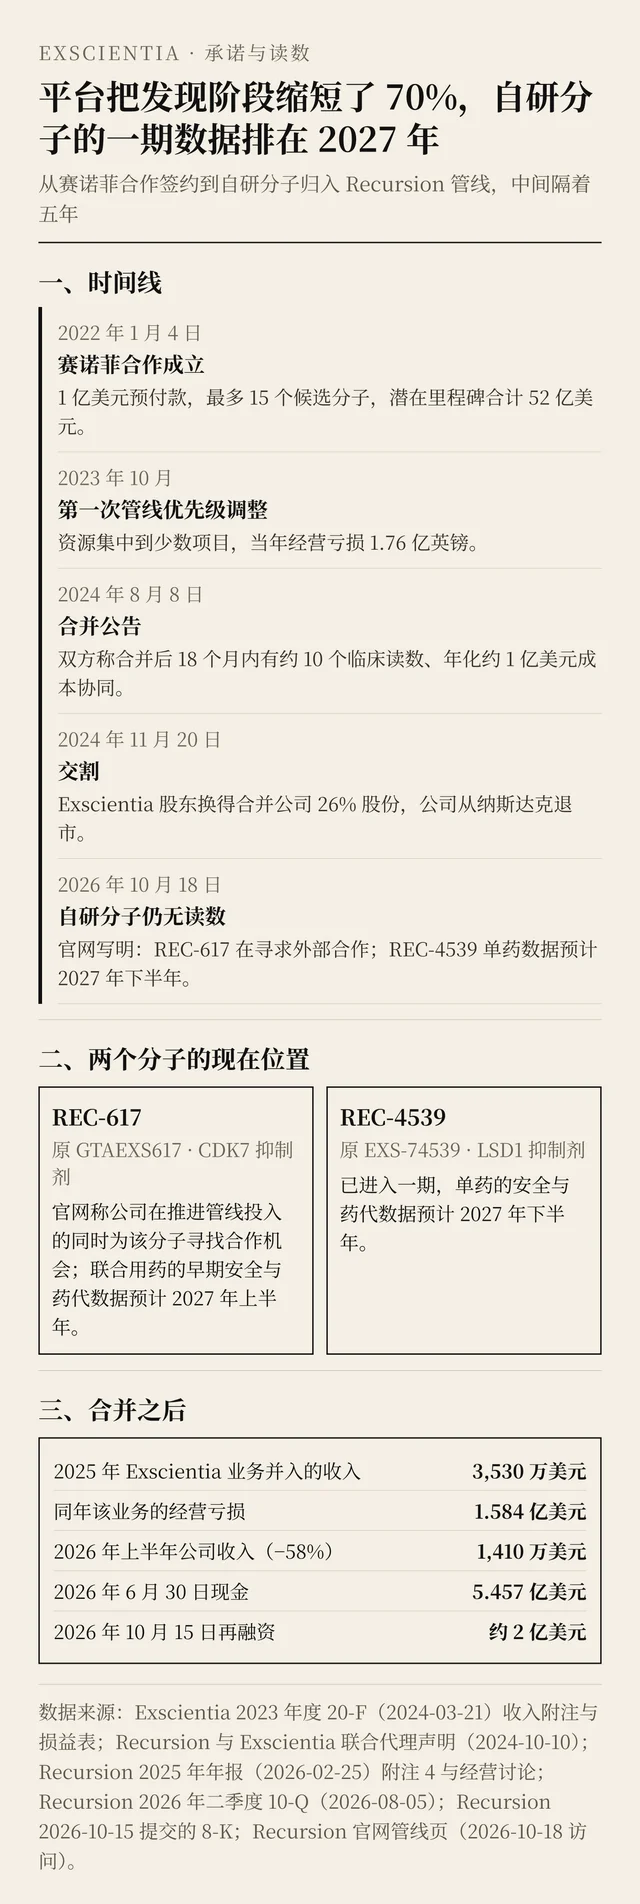
结论:产品的验收标准与客户的付费理由错开了一整期临床。 平台能被验证的部分(设计速度、命中比例)在公司手里,被付费的部分(临床成立)在客户手里,合同把这两段隔开,收入就只能在第一段循环。4
E 商业模式:1 亿美元的预付款,换来一张还要继续履约的账单
收入这一栏从来只有一种来源:合作合同的分期确认。2021 年 2,736 万英镑、2022 年 2,722 万、2023 年 2,010 万,三年里两度为负毛利。4
研发投入是收入的六倍以上:2023 年研发费用 1.284 亿英镑,经营亏损 1.76 亿英镑。4
支撑它的钱来自股权融资。2021 年 10 月的 IPO 与同时进行的私募合计毛募资 3.513 亿英镑(4.771 亿美元),其中软银愿景基金二期以 1.25 亿美元认购 568.2 万股 ADS,盖茨基金会认购 159.1 万股;到 2022 年末,公司累计股权融资 5.338 亿英镑(净额)。10
现金在三年里走完了一条单向下坡:2022 年末 5.058 亿英镑,2023 年末 3.630 亿,2024 年 6 月 30 日 2.928 亿。45 按 2023 年现金与存款净减少 1.428 亿英镑推算,剩余现金约够 24 个月(推算,置信度 B)。
退出的价格由别人开。合并对价约 6.301 亿美元,其中 6.169 亿美元以 Recursion A 类股支付;按 2024 年 8 月 7 日 Recursion 收盘 6.37 美元折算,每股 Exscientia 值 4.92 美元。612
对价里现金与负债几乎互相抵消。承接 2.771 亿美元现金的同时,合并方也承接了 1.209 亿美元递延收入负债,净下来的现金约 1.56 亿美元。
剩下的钱被记到无形资产上:技术 1.82 亿美元、无限期无形资产 1.29 亿美元、商誉 1.037 亿美元。平台与管线值多少,写在这三行里。12
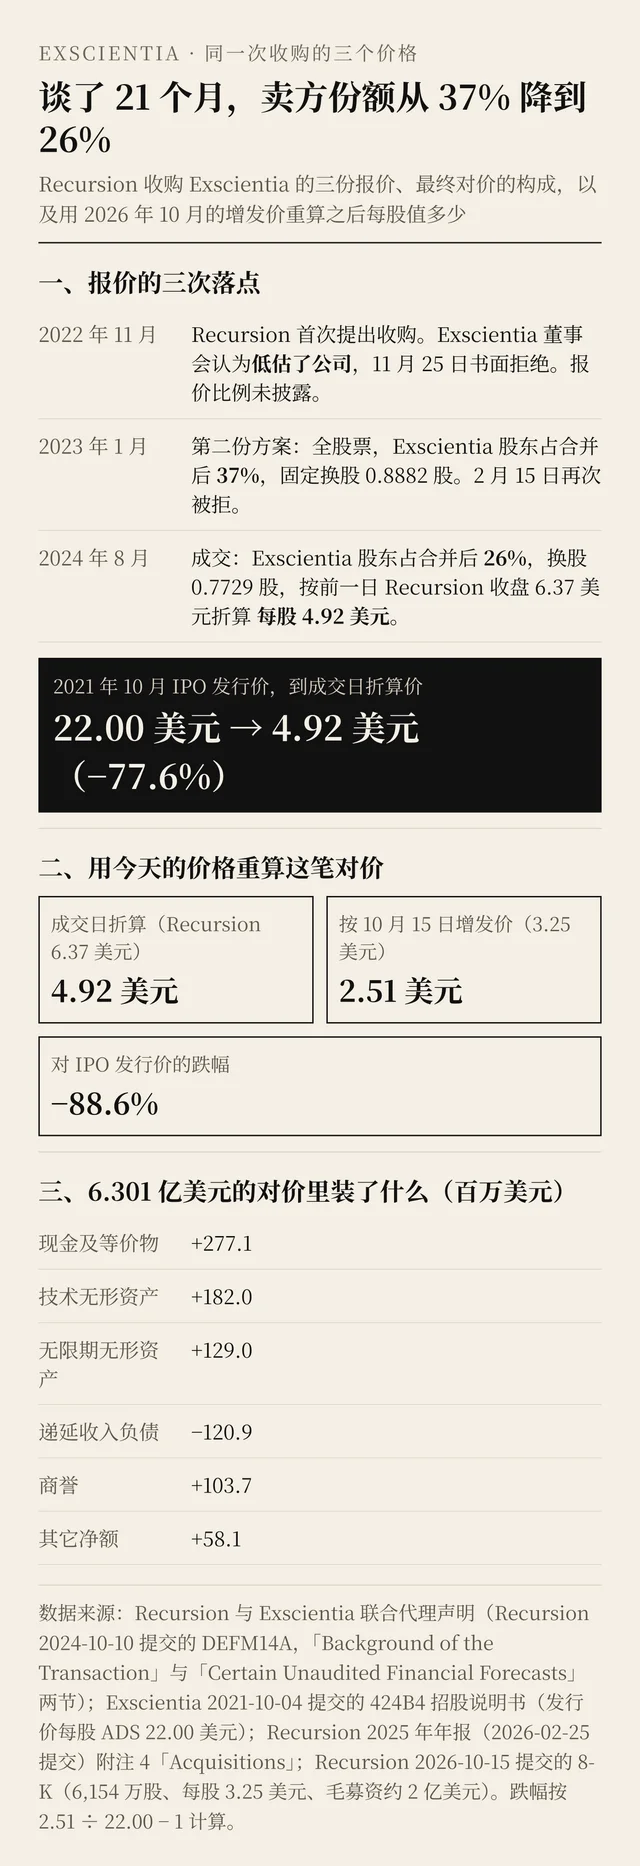
拿到股票的人还要再承受一次价格。Recursion 在 2026 年 10 月 15 日以每股 3.25 美元增发,按同一换股比例,Exscientia 股东手里每一股对应 2.51 美元,相当于 IPO 发行价的 11%。14
结论:这类平台公司的估值等于「现金 + 平台期权」,而收购时递延履约义务会把这笔现金扣回去。 判据是 6.301 亿美元对价里 1.209 亿美元的负数项:买方为未来还要交付的研究工作先扣了价。12
L 洞察提炼
合作收入不是产品收入,判据是同一客户 12 个月内是否追加新靶点。 本案四家可核合作方中,追加只发生一次(赛诺菲 400 万美元),两家终止、一家按原合同交付。观察指标:新增合作方数量与单客户年度合同额变化。4
合同负债超过年收入三倍,说明卖出去的东西还没交完。 2023 年末合同负债 9,050 万英镑,是当年收入的 4.5 倍,其中一年内到期的只有四分之一。观察指标:合同负债 ÷ 年收入,以及一年内到期占比。4
大药厂行权只能证明有人接手,证明不了平台成立。 赛诺菲 2026 年 10 月行使的是合并后公司的第一个开发候选选择权,付款对象已经换成 Recursion。观察指标:里程碑付款的收款主体与行权时的分子归属。15
结论:判断这一层公司,先看三项能自己算的数——毛利率、合同负债 ÷ 年收入、收入集中度。 三项在本案同时指向同一个答案:这家公司的钱一次比一次难赚。4
D 决策分析
正在做平台型 AI 产品的创始人: 把「设计速度」折成客户指标,写进合同:同一客户 12 个月内追加的靶点数、每个分子的单次交付成本。这两项连续两个季度不改善,平台溢价就不成立。4
给自研管线设一个硬时间窗。本案从 2022 年 1 月签下合作,到自研分子第一批读数要等到 2027 年,中间靠股权融资撑过三年;现金只剩 24 个月时再谈合并,谈的份额是 26%。6
在大药厂做外部创新与 BD 的人: 预付款买的是期权,把平台能力写进里程碑,别把平台能力写进预付款。赛诺菲 1 亿美元买到的是 15 个候选分子的期权,合同里没有一项按平台使用量计价。4
签完约要跟踪对方能不能交:查它的合同负债与一年内到期比例,占年收入四倍以上的合作,交付风险在买方账上。5
被股票支付的员工与老股东: 合并交割只是换了一种计价货币,锁定与解锁之间要按付款方的融资节奏重算,本案两年里再跌 49%。14
结论:在一门「卖设计速度、拿临床结果付钱」的生意里,决定生死的动作是把平台能力尽快换成自有读数,或者换成能持续计价的合同。 本案两条路都没走通,最后剩下的价值由买方的现金与管线来定价。12
References
- 1
- 2
- 3Recursion 官网首页(2026-10-18 访问)
recursion.com
- 4
- 5
- 6
- 7
- 8Isomorphic Labs:B 轮融资公告(2026-05-12)
isomorphiclabs.com
- 9
- 10
- 11
- 12
- 13
- 14
- 15Recursion 官网管线页(2026-10-18 访问)
recursion.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.