出门问问失败拆解:AIGC 收入四年做到 2.217 亿,一年半后软件半年只剩 4,248 万
出门问问把 AIGC 收入四年做到 2.217 亿元,2026 年上半年软件只剩 4,248 万元、总收入同比 −56%;本期用港交所年报与中报拆开「投放买来的订阅」这条链:每 1 元销售费用换回的软件收入四年停在 1.2 元上下,停投之后收入掉得比费用更快,而转向的 AI 录音硬件毛利只有 1.3%。

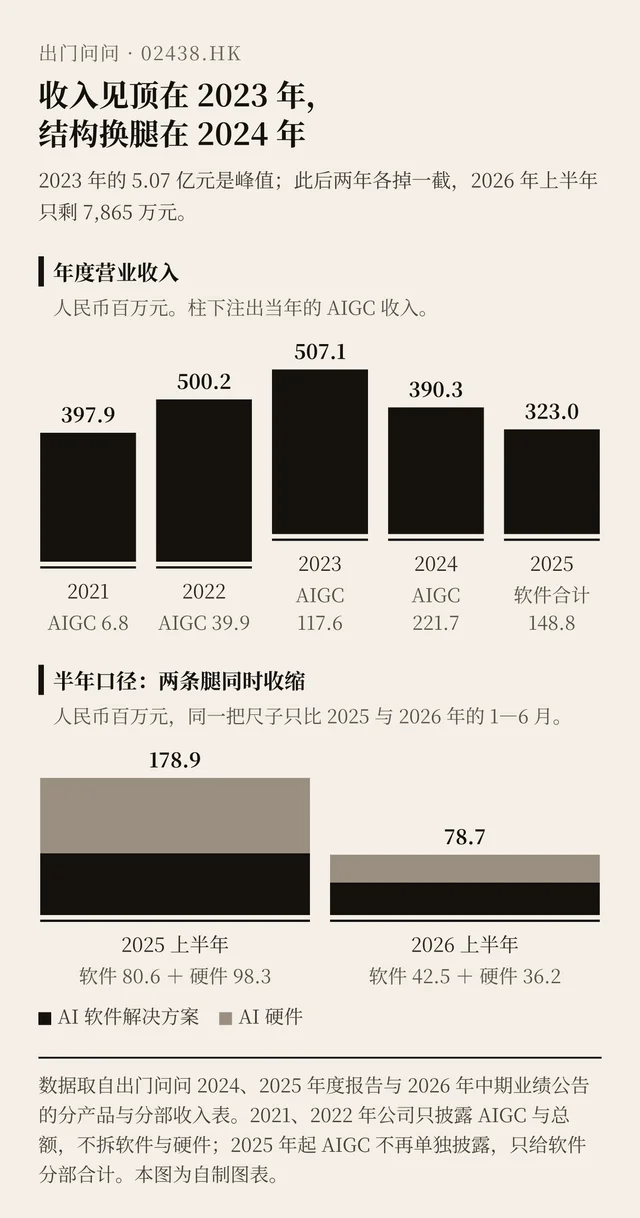
一句话总结: 出门问问(Mobvoi,02438.HK)把一家语音技术公司改造成「AIGC 第一股」。AIGC 收入从 2021 年的 680 万元做到 2024 年的 2.217 亿元,2024 年 4 月 24 日以每股 3.80 港元在香港上市。12
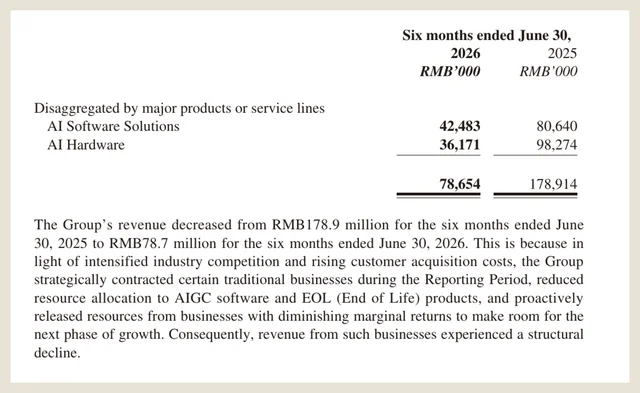
两年之后,2026 年上半年总收入 7,865 万元、同比减少 56.0%,其中软件只剩 4,248 万元。3
同期亏损 4,961 万元,股价 0.28 港元,约为发行价的 7.4%。4
每一元订阅收入背后都压着一元左右的获客支出。公司为利润表砍掉这笔支出,收入就以更快速度跟着消失。
增长因果链: 「配音工具的付费动机是省掉一次配音演员的开销,不是每月都要用一次。投放买来的是一次性需求,而获客成本随竞争上涨、替代品随基础模型降价,单位经济转负,公司停投,收入按投放的同一幅度消失。」
「为了补缺口,公司把资源转向 AI 录音硬件与 Agent 平台。硬件的毛利由清库存节奏决定、2026 年上半年只有 1.3%,Agent 还在商业化早期;两条新腿都撑不起半年 8,530 万元的研发与销售费用。」36
G 增长系统:获客有账可查,留存从 2025 年起不再披露
激活与留存两环是空白。公司最后一次给出用户数是在 2024 年年报:AIGC 注册用户超 1,000 万、付费用户超 100 万,口径截至 2024 年 12 月 31 日。1
此后两份年报、两份中报都没有再更新这两个数。一家公司在增长期披露用户数、在收缩期停止披露,这件事本身是一条信息。
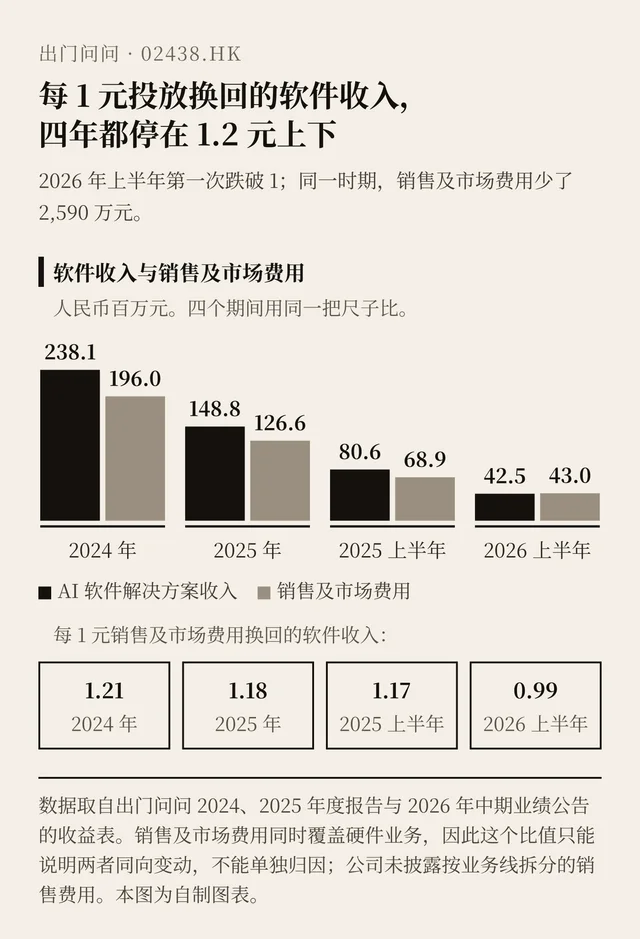
2026 年上半年软件收入 4,248 万元,同比 −47.3%,是 2024 年同口径收入的 17.8%。3
推荐这一环从来没有进入披露。转介绍带来的新增付费用户数、客户推荐占比、渠道分成比例,三份年报都没有给。
结论:这套增长系统的瓶颈在第三环,而公司用停投把它测了出来。 一门有自然增长的订阅生意,投放占比会随规模下降;这里的比价四年不动,说明新增付费几乎全由投放带来。6
停投之后收入跌得比费用更快,这是同一件事的反证。
可证伪阈值:把「软件收入 ÷ 销售及市场费用」当体检指标,连续两年低于 1.3 说明收入还靠投放维持。再看合同负债同比,降幅超过 30% 意味着下一期的收入已经少了三成。7
出门问问 2026 年上半年的两个读数是 0.99 与 −49.0%。
O 市场机会:需求在长,定价权不在工具这一层
这门生意的需求不需要论证。深圳的 Plaud 用一张贴在手机背面的录音卡把出货做到 200 万台,2026 年 6 月宣布软件订阅的年度经常性收入达到 1 亿美元。8
同年 9 月,Plaud 披露全球用户超过 250 万。9
但价值没有留在单点工具上。钉钉 2025 年 8 月发布自己的 AI 录音卡片,安克与字节 2026 年 1 月联合推出「AI 录音豆」。10
华强北白牌厂商把同类录音卡的价格压到 120 至 150 元。10
公司自己的判断已经写进中报:以配音、数字人生成为代表的「传统 AIGC 工具类产品」,竞争优势正逐步削弱,因此主动收缩。这是第一方表述,不需要外部举证。7
结果是市场两边都在长,中间的位置在缩。硬件这一侧要赢供应链与海外渠道,软件这一侧要和办公平台自带的会议记录竞争。10
工具层两样都不占。
结论:市场机会不在「能不能做出来」,而在「凭什么由你收钱」。 生成能力的定价权已经移到模型层,采集入口的定价权在平台层;中间那层要靠订阅留存活着,而留存正是这家公司最缺的东西。
S 战略定位:三年换了三次挡,每次都丢掉上一段的收入
第一次换挡在 2024 年。公司主动停止靠项目制做企业解决方案,其中包含与「汽车附属公司 A」的 1.388 亿元知识产权安排,把叙事交给自己做大的 AIGC。1
代价在报表上很直接。企业解决方案收入从 2023 年的 2.256 亿元掉到 2024 年的 1,642 万元,同比 −92.7%;剔除那笔安排后仍下降 81.1%。1
第二次换挡在 2025 年。上市九个多月后,公司宣布把 DeepSeek-R1 接入全线产品,覆盖元創島、AI Ask365、Weta365/LivGen 与魔音工坊/DupDub。11
模型能力由华为云的昇腾云服务承载。自研模型的投入与外部模型的使用,从此并行。
同期定位改成「组织 AI 化」,逻辑是先用 AI Agent 改造自己的流程。2026 年 4 月,内部工具被产品化成企业协作平台 CodeBanana。5
2026 年 6 月,公司把上市募资中未用的 3,640 万港元改投「AI 软件与 AI Agent 硬件」。2
第三次换挡就是今天的「两条腿」:TicNote 录音卡、TicNote Pods 4G 录音耳机、TicNote Watch,配 TicNote Cloud 与 CodeBanana。3
结论:定位换得比收入周期快,是这家公司最贵的一笔支出。 每换一次挡,上一段生意的投入就停一次。配音工具的留存本来最需要时间,而它在两年里被三次改写的战略反复打断。
可证伪阈值:三年内三次更换核心定位、且每次新定位在 12 个月内贡献的收入都不到总收入的 20%,说明这个定位服务的是融资叙事而不是经营。3
C 竞品分析:同一个场景,四种不同的赚钱方式
| 公司/产品 | 定位 | 可核规模(时间点与口径) | 与出门问问的关系 |
|---|---|---|---|
| Plaud Note/NotePin | 贴在手机背面的 AI 录音卡,海外为主 | 累计出货 200 万台、软件订阅 ARR 1 亿美元(2026 年 6 月公司口径,经钛媒体转述);2026 年 9 月披露全球用户超 250 万89 | TicNote 的直接对手,海外渠道与供应链更早跑通 |
| 钉钉 DingTalk A1 | 办公平台自带的录音卡片 | 2025 年 8 月发布;据媒体引述,2026 年一季度国内录音笔零售额第一810 | 平台把录音做成协作软件的一个入口,硬件不单独赚钱 |
| 安克 × 字节「AI 录音豆」 | 供应链方与模型方联合出品 | 2026 年 1 月推出10 | 分工模式与出门问问「自己做软硬一体」正相反 |
| 华强北白牌 AI 录音卡 | 无品牌同功能产品 | 单价 120—150 元10 | 把品类价格压到硬件成本线附近,压缩品牌溢价 |
| 出门问问 TicNote 系列 | 硬件入口+云端订阅+Agent 平台 | 2026 年上半年硬件收入 3,617 万元、毛利 47.6 万元(1.3%)7 | 本期案例 |
五家放在一起,差别不在产品做得好不好,而在谁掌握定价的那一端。Plaud 把海外市场缺失的通话录音做成了品类,钉钉把录音做成协作软件的默认入口。9
安克与字节各自只做自己最强的半段,白牌只赚制造的钱。
出门问问试图一个人做完整条链:硬件、云端、Agent 平台、品牌。2026 年上半年,这条链的硬件端毛利 47.6 万元,软件端收入 4,248 万元。7
结论:硬件赛道的分工已经定型,全栈是成本最高的位置。 掌握生态的一方把硬件当入口,掌握供应链的一方把硬件当制造,品牌方只能靠海外渠道与产品定义拿溢价;三条路都要求这条产品线能连续做三年以上。
可证伪阈值:同类硬件的白牌价与品牌价差低于 3 倍时,品牌方只能靠软件订阅赚钱。此时订阅收入占硬件收入的比例低于 30%,这门生意就还没找到自己的定价权。(Plaud 的 1 亿美元 ARR 与 200 万台出货可作参照,但分母不同,只能看量级。)8
P 产品设计:三次换挡,每次都要重新证明一次自己
第一代产品是单点生成工具。魔音工坊做 AI 配音、海外版叫 DupDub,同一批还有数字人 Weta365/LivGen、企业数字员工 AI Ask365、AI 视频平台元創島。1
它们是 2022 到 2024 年收入增长的全部来源。
这类产品的付费动机是一次性的:创作者为一条视频找一次配音,付一次钱或买一个月会员。需求真实,复购却要靠在同一个账号里持续生产内容,等于要求用户一直是创作者。1
第二代产品是硬件入口。TicNote 录音卡把「采集」变成每天都会发生的动作,再靠 TicNote Cloud 把录音转成纪要与协作。5
商业模式被写成「硬件入口+软件留存+持续订阅」。
这个设计有一处外部依赖:录音之后的价值,取决于用户把纪要放在哪里。钉钉、飞书、腾讯会议已经把会议记录做成默认功能,硬件只是把音频送进去的管道。10
第三代产品是 Agent 协作平台 CodeBanana。它的对手不是别的 Agent 产品,而是客户已经在用的协作软件。5
公司自己的说法是「沟通发生在哪里,执行就发生在哪里」。这句话把胜负条件交给了既有平台。
结论:三次换挡共享同一个问题——每次都由公司自己先放弃上一段产品的存续投入。 单点工具靠留存与声库积累,硬件靠产品迭代与渠道,Agent 靠组织嵌入;三者都需要连续三年以上的投入,而这家公司每 18 个月换一次方向。
可证伪阈值:一个 AI 工具如果连续 12 个月不披露付费用户或 ARPPU,且新增收入主要跟随投放变化,它卖的其实是流量而不是产品;这种情况下换产品形态不会改变结果。
E 商业模式:可动用资金半年少了 8,260 万元
2026 年上半年的账很干净。收入 7,865 万元,销售成本 4,200 万元,毛利 3,664 万元、毛利率 46.6%。3
费用侧:研发 2,700 万元、销售及市场 4,300 万元、管理 1,530 万元,三项合计 8,530 万元,是收入的 108.5%。3
其他收益也帮不上。上年同期其他净收入 1,250 万元,2026 年上半年变成净损失 2 万元,原因是汇兑损失、理财与利息收入、政府补助同时减少。3
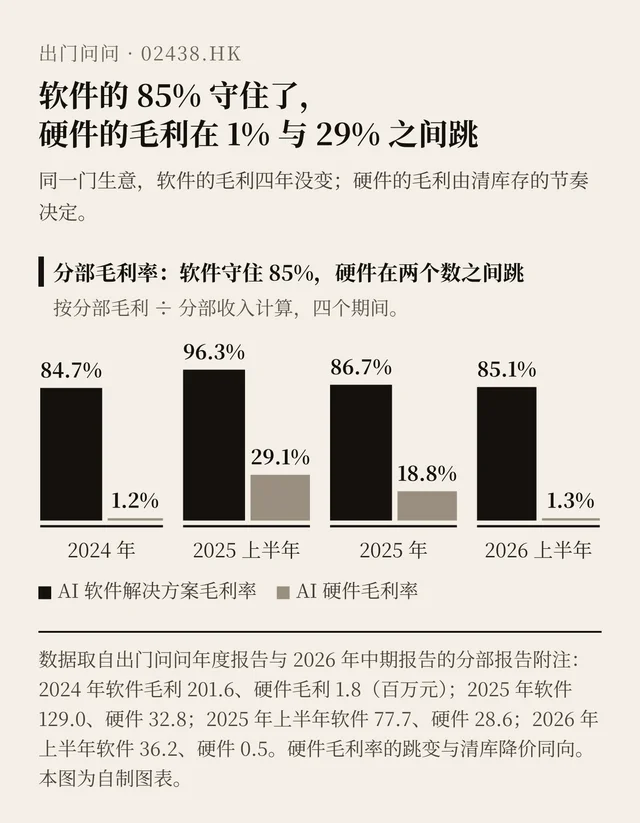
拖累整体的是硬件:2024 年 1.2%、2025 年上半年 29.1%、2025 年 18.8%、2026 年上半年 1.3%。7
硬件毛利率为什么跳?公司写得很直白:为了清掉生命周期末的存货,按低于原标价出售,硬件毛利率因此大幅下降。3
现金这一块要换一个口径看。中报上现金及等价物从 2025 年末的 1.391 亿元升到 1.608 亿元,看起来变好了。7
这笔钱来自赎回理财:按公允价值计量的金融资产从 9,664 万元降到 1,236 万元,定期存款从 1,118 万元降到 115 万元。7
三样加总,可动用资金从 2025 年末的 2.569 亿元降到 2026 年 6 月 30 日的 1.743 亿元,半年少了 8,260 万元、−32.2%。7
同期经营活动净流出 3,840 万元,融资活动净流出 3,218 万元,其中偿还银行贷款 4,097 万元。7
按这个流出速度,1.743 亿元大致够 2 年零 3 个月。前提是不再新增借款、经营不进一步恶化,而公司上半年已经偿还的比新借的多。
人均收入从 2024 年的 176 万元升到 2025 年的 215 万元,2026 年上半年按年化算只剩 114 万元。7
结论:这是一门毛利结构不错、但收入规模撑不起费用结构的生意。 软件 85% 的毛利是真的,研发与销售合起来占收入 89% 也是真的;收入腰斩之后,任何一个环节的节省都追不上。
可证伪阈值:当「软件毛利率 > 80%」与「三项费用率 > 100%」同时成立,公司必须让收入恢复增长才能活。裁员与停投只能把亏损变小,不能把公司变小到盈利。
L 洞察提炼
第三件事:从软件转硬件,转的不是赛道而是毛利结构。软件的 85% 是稳态,硬件的毛利由清库存、渠道与白牌价格决定,同一门生意能在一年里从 29% 掉到 1.3%。7
第四件事:账上的钱要按「可动用」而不是「现金」来读。赎回理财让现金余额上升,可动用资金同期少了 8,260 万元;只看现金流量表最后一行,会把一家在失血的公司读成一家在回血的公司。7
D 决策分析
2023 年,董事会:要不要放弃项目制? 当时可观察的信号是:企业解决方案 2023 年贡献 2.256 亿元,其中 1.388 亿元来自「汽车附属公司 A」的知识产权安排,属一次性;AIGC 正以 88.5% 的速度增长。1
公司选了后者。这笔取舍换来一个干净的 AIGC 故事,也把公司从有确定客户的项目生意,换成了要靠投放买用户的订阅生意。1
2024 年企业解决方案只剩 1,642 万元,2025 年起公司不再单列这一项。5
2024 年 4 月,IPO:2.90 亿港元怎么花? 招股书把 44.3%(1.286 亿港元)押在多模态大模型的算力与算法上,35.7% 用于方案开发与营销。2
截至 2026 年 6 月,模型相关科目已用 1.19 亿港元,只剩 960 万港元未用。
2025 年,管理层:要不要停投换利润? 2025 年上半年亏损收窄到 290 万元,2025 年全年净亏 6,885 万元、同比收窄 90.5%。5
利润表确实变好了。代价是 2026 年上半年收入腰斩,亏损回到 4,961 万元。3
2026 年 6 月,管理层:未用的 3,640 万港元改投哪里? 公司新增「AI 软件与 AI Agent 硬件」类别,把剩余募资从原定的模型与营销转向 CodeBanana 与 TicNote。2
方向明确,可支配金额只剩原募资的 12.5%。
2026 年 10 月 16 日,公司:为什么向创始人放贷? 全资子公司出门问问信息科技与董事长、首席执行官李志飞签了贷款协议。13
本金 1,200 万元、期限 12 个月、利率为一年期 LPR,以其所持股份作质押托管。公告写明这不属于集团日常业务范围。13
这几个价格放在一起,是这家公司今天的估值。 IPO 发行价 3.80 港元,2026 年 10 月 21 日收 0.275 港元、22 日开盘前报 0.280 港元,跌幅约 92.6%。4
总股本 15.49 亿股,总市值 4.34 亿港元。14
这个企业价值大致是 2026 年上半年收入年化(1.57 亿元)的 1.6 倍。
对三类读者的可操作建议:
- 做 AI 工具创业的人:把「软件收入 ÷ 销售及市场费用」放进月度看板。它连续两个季度低于 1.3,你买的就不是增长而是收入。3
- 看 AI 项目的投资人:尽调时把合同负债与付费用户数当同一件事看。合同负债从 6,124 万元掉到 1,743 万元、付费用户数停止披露,这个组合比任何一份增长 PPT 都更早说明下一个报告期。7
- 在大厂做 AI 产品的人:判断一个垂直硬件赛道要不要进,先看白牌价与品牌价的倍数。白牌做到 120—150 元、平台方又在同一场景免费提供同类功能时,第三方品牌能收的只是硬件成本加一点渠道费。10
结论:出门问问的失败不是做错了产品,而是一条被反复重置的增长链。 投放买来的订阅、被基础模型商品化的工具、由清库存决定的硬件毛利,最后落到一门费用率 108.5% 的生意上。
公司还活着,账上还有 1.743 亿元可动用资金,还有 138 个人。被关掉的是那条靠投放与换挡维持的增长曲线。
References
- 1出门问问 2024 年度报告(2025-04-25)
www1.hkexnews.hk
- 2出门问问:变更全球发售所得款项用途(2026-06-30)
www1.hkexnews.hk
- 3出门问问 2026 年中期业绩公告(2026-08-28)
www1.hkexnews.hk
- 4华盛通:出门问问(02438.HK)行情页(2026-10-22 查阅)
hstong.com
- 5出门问问 2025 年度报告(2026-04-28)
www1.hkexnews.hk
- 6出门问问:盈利警告(2026-08-21)
www1.hkexnews.hk
- 7出门问问 2026 年中期报告(2026-09-18)
www1.hkexnews.hk
- 8钛媒体:Plaud 软件年化收入破 1 亿美元(2026-06-16 公司口径经其转述)
tmtpost.com
- 9新浪科技:AI 硬件创业者涌入手机的背面(2026-09-17)
finance.sina.com.cn
- 1036氪硬氪:Plaud 获头部大厂投资(2026-05)
36kr.com
- 11出门问问:全线产品接入 DeepSeek(2025-02-10)
www1.hkexnews.hk
- 12魔音工坊官网(2026-10-22 查阅)
moyin.com
- 13出门问问:关联交易·贷款协议(2026-10-16)
www1.hkexnews.hk
- 14出门问问:月报表(2026-10-06)
www1.hkexnews.hk
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.