Cruise 失败拆解:收入 5.67 亿美元、亏损 74.82 亿美元,无人出租车为什么被自己的母公司关掉
通用汽车在 Cruise 身上投入超过 100 亿美元,四年里分部收入合计 5.67 亿美元、亏损合计 74.82 亿美元;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开这条「许可、资本、规模三件事必须同时到位」的增长链,并给出六条可证伪阈值。

2024 年 12 月 10 日,通用汽车在官网宣布不再为 Cruise 的无人出租车研发出资:手里约 97% 的股份继续持有并收购其余部分,Cruise LLC 与通用汽车的自动驾驶技术团队合并成一条线,优先做量产车上的辅助驾驶 1。从 2016 年买下这家旧金山公司到宣布那天,通用汽车在它身上投入超过 100 亿美元 23。宣布前一年,Cruise 作为独立分部记在通用汽车年报里的净销售额与收入是 2.57 亿美元 4。
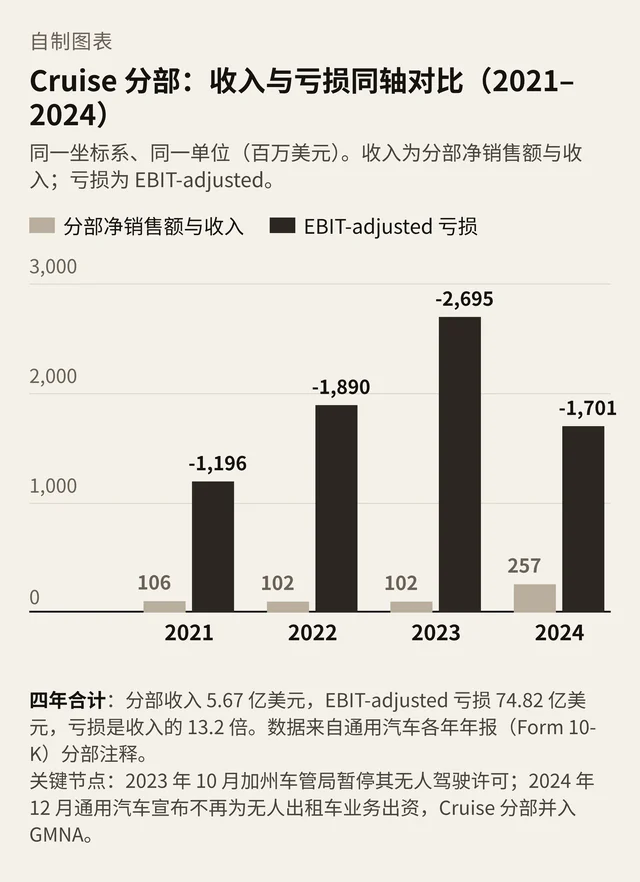
增长判断:这条增长链断在「许可、资本、规模三件事必须同时到位」这一环。通用汽车自己在公告里给出的理由是,把这项业务做到规模需要相当长的时间和资源,而无人出租车市场的竞争已经加剧 1。这句话背后是两组对不上的量级:Cruise 分部 2021 到 2024 年的净销售额与收入合计 5.67 亿美元,同期按 EBIT-adjusted 计算的亏损合计 74.82 亿美元,亏损是收入的 13.2 倍(据通用汽车各年年报分部注释折算,2021 年 −11.96 亿、2022 年 −18.90 亿、2023 年 −26.95 亿、2024 年 −17.01 亿美元)45。
把这条链压成一句话:Cruise 用改装车加传感器把驾驶座上的人替了下来,却把「许可」这件它控制不了的东西放进了关键路径;2023 年 10 月 2 日一次拖行 20 英尺的事故之后,加州车管局以「车辆不适合公众运营」和「制造商对安全相关信息作不实陈述」为由立即暂停了它的无人驾驶许可 67,运营停下来,数据与车队规模也就没再滚动起来;一年后,当这笔投入在母公司内部重新排序时,同样的钱去了量产车上的驾驶辅助 1。
Part G:增长系统(AARRR 全链路剖析)
1. 获客(Acquisition):靠一次发布会和一整轮融资
Cruise 的获客对象有两个:乘客和出资人。乘客这一侧靠城市里的新鲜感。出资人那一侧留下了可以复核的记录:2019 年 5 月,公司拿到 11.5 亿美元股权投资,投后估值 190 亿美元,通用汽车、软银愿景基金与本田都在出资方名单里,过去一年累计的资本承诺是 72.5 亿美元 8。2021 年 1 月,微软与通用汽车、本田及机构投资人一起投入超过 20 亿美元新股 9;同年 4 月,沃尔玛追加投资,这一轮合计 27.5 亿美元,投后估值超过 300 亿美元 9。
城市这一侧的获客高峰出现在 2023 年 8 月:加州公共事业委员会批准它在旧金山全天候收费运营,而据 CNBC 报道,获批第二天就有多达 10 辆无人车在市区造成交通堵塞,一周后车管局要求它立刻把运营车队砍掉一半 7。
结论:获客成本低,因为每一天都是新闻;这种需求来自城市里的稀缺感,第一天的排队再也复制不出来。
2. 激活(Activation):坐上副驾之前,先要过许可这道闸
要让一个乘客真正上车,得同时满足三件事:车、许可、后台的人。车管局 2023 年 10 月 24 日的公告说明了许可这一层的结构——被暂停的是「部署许可」与「无安全员测试许可」两张,带安全员的测试许可不受影响,公司需要满足车管局的要求才能申请恢复,而公告写明暂停没有固定期限 6。
后台这一层当时也有公开口径。车管局暂停许可的两周内,Cruise 发言人向 CNBC 确认:无人运营期间大约每 15 到 20 辆无人车配 1 名远程协助员,一次远程协助会话大约每 4 到 5 英里触发一次,超过 98% 的会话在 3 秒内被接起;协助员提供的是路径类的提示,并不直接驾驶车辆 10。
结论:激活这一环的闸门在监管与远程坐席手里,乘客装不装 App 是最后一步;这就是它和普通消费软件最不一样的地方。
3. 留存(Retention):一份没有公开数字的答卷
乘客侧的留存,通用汽车从来没有公布过——Cruise 的月度乘客数、复乘率、D30 与 D90 留存率,公司均未披露(置信度 A:公开检索没有发现可核验的一手数字)。
能观察到的是几个替代信号。事故发生后,加州车管局的车队减半要求先到,随后是全美无人驾驶运营暂停 7。2024 年 12 月宣布停止出资时,Cruise 还有约 2,300 名员工 3。2025 年 2 月 4 日,公司确认裁掉近 50% 的员工,被裁员工的薪资保留到 4 月 5 日、福利保留到 4 月底,另按工龄加发遣散费 11。事故中那位被拖行的行人,最终以 800 万到 1200 万美元和解,由媒体在 2024 年 5 月报道,金额未由公司披露 12。
结论:留存没有公开数字,但有一件事可以确认——许可一停,乘客这一侧就归零,回到公众视野用了 2024 年一整年,而回来时车上坐着人。
4. 商业转化(Revenue):进账停在 1 亿美元量级,支出按 10 亿美元量级走
年报里的分部收入是唯一可核验的收入口径:2021 年 1.06 亿美元、2022 年 1.02 亿美元、2023 年 1.02 亿美元、2024 年 2.57 亿美元 45。这份口径里有多少来自乘客付费,公司没有拆分(未披露,置信度 A)。
同期,与运营直接相关的监管支出留下了清楚的价格。2024 年 7 月,Cruise 与加州公共事业委员会的和解要求它缴纳 11.25 万美元罚款并履行报告义务;2024 年 9 月,它与美国国家公路交通安全管理局签署同意令,缴纳 150 万美元罚款,并接受为期两年、可再延长一年的加强报告与沟通要求;2024 年 11 月,它就一份遗漏了拖行事实的事故报告与美国加州北区联邦检察官办公室达成延期起诉协议,缴纳 50 万美元刑事罚金,协议期限三年 41314。
结论:商业转化这一环的进账停在 1 亿美元量级,而合规、赔偿与重组按 10 亿美元量级记账;一家公司同时用两种量级记账,资本耐心就是它真正的续命时间。
5. 推荐(Referral):合作宣布了,产品先没了
2024 年 8 月 22 日,Uber 与 Cruise 宣布一项多年合作,计划从 2025 年开始让 Uber 乘客叫到 Cruise 的自动驾驶车辆 15。四个月后,通用汽车宣布停止为无人出租车出资 1。到 2026 年 8 月 TechCrunch 整理 Uber 的自动驾驶合作清单时,这项合作已经被记为不再存在 16。
结论:把车队接入别人的叫车网络,本来是最便宜的规模路径,前提是自己的产品还在运营。
Part O:市场机会(TAM / SAM / SOM 真实边界)
需求侧的钱不用猜。高盛研究部 2026 年 4 月 30 日的测算是:美国无人出租车市场 2030 年 190 亿美元、2035 年 480 亿美元,全球市场 2035 年约 4150 亿美元 17。通用汽车自己在 2021 年 10 月的投资者日上给出的目标更激进:Cruise 有潜力在本十年末做到每年 500 亿美元收入 18。
潜在市场规模(TAM)是城市里被叫车服务吃掉的那部分出行开支。可服务市场(SAM)要窄得多:它取决于你能在多少个城市拿到许可,以及当地人愿意坐一辆没有司机的车。可获得服务市场(SOM)是今天真正跑起来的规模:Waymo 在 14 个美国都市区向公众开放、车队约 4,000 辆、每周超过 50 万次付费乘次、每周无人驾驶里程超过 400 万英里 1920;特斯拉在 7 个都市区运营,得州注册记录显示 420 辆(375 辆 Model Y 与 45 辆 Cybercab),公司不披露在役车队与每周乘次 19;亚马逊旗下的 Zoox 只在拉斯维加斯收费,靠的是国家公路交通安全管理局 2026 年 7 月 30 日授予的豁免,每年最多 2,500 辆、为期两年 1619。
结论:市场是真的,兑现速度比 2021 年的承诺慢一个数量级;判断一座城市里的无人出租车是否成立,看这个城市的日均付费订单和单车日均订单,发布会上的订单不重要。
Part S:战略定位(卖技术,还是经营城市)
Cruise 一直是两个身份装在一家公司里。技术供应商的身份靠授权费活着,城市运营商的身份要自己承担车辆、充电、维保、停车与现场运营的全部成本。2021 年的融资按后者的故事定价:27.5 亿美元进账、估值超过 300 亿美元,钱的用途是把无人出租车铺到更多城市 9。
2023 年 10 月之后,这家公司连续做了三次转身。2024 年 6 月,它把没有方向盘与踏板的专用车型 Origin 无限期推迟,当期计提 6.31 亿美元 4。2024 年 7 月,通用汽车宣布停止开发无方向盘的无人驾驶车型;同年 11 月,撤回 2022 年提交给国家公路交通安全管理局的量产豁免申请 2。2024 年 8 月,它与 Uber 合作,让车队重新回到有安全员的道路上 15。
最后一次定位裁决发生在母公司内部。通用汽车 2024 年 12 月的公告写得很直接:不再为无人出租车研发出资,技术团队与通用汽车合并,优先发展量产车上的先进驾驶辅助,沿着 Super Cruise 的路线走向完全自动驾驶的个人车辆 1。两个月后,通用汽车完成对 Cruise 全部股份的收购,并说明技术会整合进 Super Cruise——这套系统当时覆盖北美 60 万英里道路、装在 20 多款车型上,客户每月使用它的无手驾驶里程超过 1000 万英里 21。
结论:同一家公司可以同时说「完全承诺自动驾驶」和「不再为它出钱」,因为这两句话说的是两个产品:一个是自营的无人出租车网络,一个是装在量产车上的驾驶辅助;当资本需要排序时,第二个产品在账上更好看。
Part C:竞品矩阵与替代关系
同样一件「把驾驶座上的驾驶员拿掉」的事,不同的公司把它交给了不同的对象。下表按同一组字段排列。
| 方案 | 定位与入口 | 车辆与成本结构 | 覆盖与规模 | 许可状态 | 对案例主体的替代压力 |
|---|---|---|---|---|---|
| Waymo(案例主体的直接替代者) | 自有 Waymo One App,部分城市通过 Uber、Lyft 网络接单 19 | 以 Jaguar I-PACE 为主,第六代 Ojai 车型约 300 辆 19 | 14 个美国都市区向公众开放,车队约 4,000 辆,每周付费乘次超过 50 万,每周无人驾驶里程超过 400 万英里 1920 | 逐州取得运营许可,已在多个州载客收费 19 | 它把「无人出租车能不能规模化」从承诺变成了正在运行的数字,直接用同一批乘客和同一批城市做对照 19 |
| Tesla Robotaxi | 特斯拉 App 内叫车 19 | Model Y 为主,2026 年 9 月 4 日起在奥斯汀限定区域加入无方向盘、无踏板的 Cybercab;公司不披露车队规模 19 | 7 个都市区;得州注册记录 2026 年 9 月 2 日为 420 辆(375 辆 Model Y、45 辆 Cybercab);湾区依加州法律须配安全员;累计无人监督里程超过 38 万英里 19 | 逐州获批,内华达州 2026 年 8 月批准其在克拉克县首年最多投放 5,000 辆,尚未载客 19 | 它走的是压低单车成本这条路,与 Cruise 用改装车加传感器的重资产路线正好相反 19 |
| Zoox(亚马逊旗下) | 自有 App,2026 年 3 月起与 Uber 合作 16 | 专用车型,双向行驶、无驾驶控制装置;车队规模未披露 19 | 拉斯维加斯自 2026 年 8 月 10 日起收费,单城累计付费乘次超过 50 万;旧金山为免费候补名单 19 | 国家公路交通安全管理局 2026 年 7 月 30 日授予首例面向专用无人出租车的商业豁免,每年最多 2,500 辆、为期两年 19 | 它证明了「先拿一纸专用车型豁免、再谈扩城」这条路可行,而这正是 Cruise 在 2024 年 11 月主动撤回的那份申请 219 |
| Cruise(案例主体) | 自有 App 叫车,后期改为接入 Uber 网络 15 | 改装雪佛兰 Bolt 车队,车顶装激光雷达与摄像头阵列;专用车型 Origin 未量产 4 | 旧金山及少数城市;2023 年 10 月后停止无人驾驶运营 67 | 部署许可与无安全员测试许可于 2023 年 10 月 24 日被加州车管局暂停,没有固定恢复期限 6 | 本案自身 |
| Argo AI(已关停的同类) | 由福特与大众共同持股,为两家车厂开发自动驾驶 2 | 未披露 | 未形成商业运营 | 未形成商业运营 | 福特 2022 年 10 月关停它时给出的理由是这项技术距离可商业化的规模还很远,与通用汽车两年后的表述几乎一字不差 2 |
| Motional(现代旗下) | 自有服务,2021 年起与 Uber 合作 16 | 现代 IONIQ 5 改装车 16 | 2026 年 3 月在拉斯维加斯接入 Uber 平台,车上仍配人类安全监控 16 | 有限范围的商业运营 | 它的状态说明一件事:拿到平台入口之后,无人化这一步仍然卡在许可与安全验证上 16 |
| 中国运营商的出海路径(百度 Apollo Go、WeRide、Pony.ai) | 通过 Uber 等既有叫车平台进入海外市场 16 | 各自与车厂合作供车,WeRide 与 Pony.ai 采用合作方车型 16 | 百度 2025 年 7 月与 Uber 签约,计划投放数千辆(不含美国与中国大陆);WeRide 计划 2027 年前在中东部署至少 1,200 辆;Pony.ai 与 Uber、Verne 于 2026 年 3 月在克罗地亚萨格勒布推出商业服务 16 | 逐国获批,先在监管门槛较低的市场落地 16 | 它们把车辆、平台与运营拆给了不同公司,用分工避开了 Cruise 那种一家公司独自承担全部资本开支的结构 16 |
结论:贵的那一层是「自己经营一座城市」。把车、技术、平台和车队运营分给不同公司承担的组合,在资本上比一家公司从许可做到充电桩便宜得多;Cruise 选择了一个人做完全部环节。
Part P:产品设计(这台车由什么组成,人在哪一层兜底)
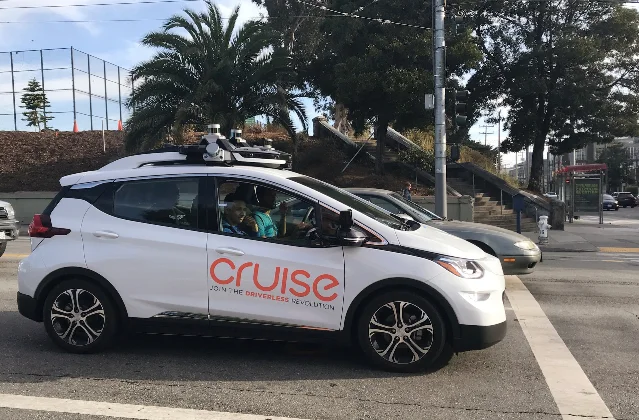
第一层是车。承担运营的是改装自雪佛兰 Bolt 的车队,车顶加装激光雷达、摄像头与天线阵列,车身侧面刷着「加入无人驾驶革命」的标语(图片)。面向无人出租车的专用车型 Origin 取消方向盘与踏板,走的是「把车厢当房间设计」的路子;它在 2024 年 6 月被无限期推迟,当期确认 6.31 亿美元损失,其中大部分是非现金的资产减值 4。
第二层是人。无人运营期间,Cruise 大约每 15 到 20 辆无人车配 1 名远程协助员,一次协助会话约每 4 到 5 英里触发一次;协助员给出的是路径类的提示,方向盘由车自己转 10。这一层的成本结构从未公开(未披露,置信度 A),能确认的只有配比和触发频率。
第三层是许可。加州车管局的暂停公告把依据一条条列了出来:认定车辆「不适合公众运营」、认定制造商「对自动驾驶技术安全相关信息作出不实陈述」,以及制造商或其代理人、员工、承包商的行为使得公共道路上的测试构成不合理的公共风险 6。联邦这一侧的价格随后落地:150 万美元的同意令罚款加上两年加强报告义务,50 万美元的刑事罚金加上三年延期起诉协议,而司法部的事实陈述指向一份遗漏了「二次移动与拖行」的事故报告 1314。
第四层是数据与规模。通用汽车 2025 年 10 月的技术公告里,Cruise 技术栈的构成被写成三段话:多模态感知、用 500 万英里无人驾驶数据训练出来的模型、以及仿真测试框架;它们会被用进 2028 年在凯迪拉克 ESCALADE IQ 上推出的「眼睛离开路面」驾驶功能 22。
结论:这台车由车、远程坐席、许可和数据四层叠起来,其中最容易被忽略的一层写在监管机构的网站上;产品团队能优化前两层,第三层的开关握在别人手里。
Part E:商业模式与单位经济(Unit Economics)
资本侧留下了完整的进出记录。2019 年 5 月的 11.5 亿美元按 190 亿美元投后估值定价 8;2021 年 4 月的 27.5 亿美元把估值推过 300 亿美元 9;年报里另有一项多年期信贷安排,Cruise 可以通过通用汽车金融分次借款,用来购买通用汽车生产的自动驾驶车辆,截至 2024 年的可借额度是 34 亿美元 5;2022 年 3 月,通用汽车以 21 亿美元买下软银在 Cruise 的全部股份,并追加 13.5 亿美元投资 5。通用汽车自己的现金投入逐年记在年报里:2021 年 10 亿美元、2022 年 24 亿美元、2023 年 5 亿美元、2024 年 13 亿美元、2025 年 11 亿美元用于关停无人出租车业务 45。
成本侧的四个节点也都在年报上。2023 年 10 月全美暂停运营,当年确认 5.29 亿美元费用,其中 2.5 亿美元是非现金的资产减值;2024 年 6 月推迟 Origin,确认 6.31 亿美元;2024 年 12 月宣布关停,确认 5.22 亿美元净费用;2025 年一年支付 3.47 亿美元现金、冲回 7,600 万美元计提,通用汽车在年报里写道,这些重组活动到 2025 年 12 月 31 日已经完成,累计现金支出 6.33 亿美元 5。
退出这一侧的账最能说明估值的变化。2025 年 2 月,通用汽车从外部股东手里买下了 Cruise 的全部普通股与优先股,年报对这一笔的表述是「金额不重大」5——四年前这家公司整体估值超过 300 亿美元,四个月后它作为独立公司的账面价值只剩这一句话。同一份年报还记下:Cruise 账上的 5.69 亿美元商誉在 2025 年第一季度被划到 GMNA 分部,未发生减值 5。通用汽车预计,重组完成后每年节省超过 10 亿美元 1。
结论:这门生意的账在收入的量级和资本的量级之间的缺口上不合——进账停在 1 亿美元量级,为规模准备的钱按 10 亿美元量级支出,中间那一截只能由母公司的资本配置决定要不要继续填。
Part L:洞察提炼(Lessons Learned)
1. 许可属于产品定义,写着它的那张纸在别人手里
车管局的暂停公告引用的是四条加州法规,其中一条直接写「制造商对安全相关信息作出不实陈述」6。这句话的含义是:在这门生意里,一份事故报告填得准不准,和车能不能上路属于同一件事。做同类产品时,把「哪张许可是关键路径」「谁签它」「暂停之后运营能撑几天」写进产品需求,比把「支持无人驾驶」写进宣传语有用。
2. 收入的量级决定你能承受多长的资本周期
Cruise 四年收入 5.67 亿美元、亏损 74.82 亿美元,亏损是收入的 13.2 倍 45。这个倍数是可以提前算出来的:把同一年的亏损除以同一年的收入,得到的就是资本耐心还剩多少年的倒数。倍数越高,这项业务就越依赖母公司或资本市场的意愿;它自己的现金流撑不起这条曲线。
3. 事故是触发点,资本配置的排序才是死因
事故发生在 2023 年 10 月 2 日,停止出资发生在 2024 年 12 月 10 日,中间隔了 14 个月 114。通用汽车在公告里给出的理由是时间、资源和竞争 1,而同一时期它还在做股票回购、调整中国业务和电池产能 2。同一笔钱在不同项目之间比较,才是这项业务真正的生死线;把「母公司还愿不愿意出钱」做成一个可观测的指标,比等事故调查结论更早。
4. 把监管不确定性放进关键路径的下一代车型,是这场赌注里最贵的一张
Origin 的目标是把方向盘从车里拿掉,它需要一份联邦豁免才能量产;这份申请在 2022 年提交,2024 年 11 月被撤回,对应的项目在 6 月被无限期推迟并确认 6.31 亿美元损失 24。亚马逊的 Zoox 走的正是同一条路,它在 2026 年 7 月拿到了首例面向专用无人出租车的商业豁免,代价是把扩城节奏压到每年 2,500 辆的豁免上限之内 19。同一条路上,把豁免当作前置条件还是当作加速器,决定了公司的现金节奏。
5. 技术资产比运营网络活得久
Cruise 作为运营公司结束了,它的技术栈被写进了通用汽车 2028 年的量产车计划:多模态感知、用 500 万英里无人驾驶数据训练的模型、仿真测试框架 22。人也被找回来了——Business Insider 在 2026 年 6 月引述 The Information 的报道称,通用汽车重新雇用了约 100 名原 Cruise 员工,并请回一名原 Cruise 高管负责产品运营 23。通用汽车首席产品官 Sterling Anderson 对这条路线给出的说法是:个人自动驾驶车的运营区域最终会和无人出租车公司重合,那时候「为什么不也拿它来做无人出租车」 24。
6. 同样的技术换一个载体,这门生意的重量就变了
到 2026 年,通用汽车给出的数字是:Super Cruise 覆盖北美 70 万英里道路、累计无手驾驶里程 10 亿英里,2028 年把「眼睛离开路面」的高速驾驶装到凯迪拉克 ESCALADE IQ 上 2223。同一家公司在无人出租车这条路上投入超过 100 亿美元、四年按 EBIT-adjusted 亏掉 74.82 亿美元 25;换成量产车这个载体之后,同一批算法被装进约 75 万辆已经卖出去的车里,截至 2026 年 4 月累计无手驾驶里程 10 亿英里 23。
Part D:决策分析(可证伪阈值与指标体系)
把 Cruise 的断点改写成今天可以照着检查的六条阈值。任何一条被触发,就停下来处理它。
1. 远程协助率:每 100 英里不超过 5 次协助请求
- 监测指标:每 100 英里无人驾驶里程触发的远程协助会话次数,以及每个协助坐席同时负责的车辆数。
- 触发阈值:高于 5 次,或坐席与车辆比高于 1:20,判定自动化尚未成立,先集中资源把这一层降下来,再谈扩城。
- 参照:Cruise 无人运营期间的口径是每 4 到 5 英里触发一次、每 15 到 20 辆车配 1 名协助员,折算下来每 100 英里是 20 到 25 次 10。
2. 亏损与收入的倍数:24 个月内降到 10 倍以内并逐季收窄
- 监测指标:同一财年的 EBIT-adjusted 亏损除以同年的净销售额与收入,按季滚动计算。
- 触发阈值:开始商业收费运营后 24 个月仍高于 10 倍,且没有可验证的下降路径,暂停新增城市。
- 参照:Cruise 2023 年是 26.4 倍、2024 年是 6.6 倍(据年报数字折算)45,倍数在 2024 年好转,是因为亏损被砍、收入也没有增长——分母和分子同时变化时,要分别看。
3. 许可集中度:单一监管辖区贡献的运营里程不超过 50%
- 监测指标:各辖区贡献的运营里程占比,以及每个辖区从提出申请到拿到许可的时长。
- 触发阈值:任一辖区被暂停许可后,90 天内必须有另一个辖区能承接运营;做不到就先不铺量。
- 参照:车管局 2023 年 10 月 24 日暂停加州许可后,公司选择全美暂停无人驾驶运营,公告写明暂停没有固定期限 67。
4. 母公司资本承诺:把它变成一个可以按季读的指标
- 监测指标:母公司财报里是否仍把这项业务列为增长点、当季是否继续注入资金、是否出现减值或重组计提。
- 触发阈值:连续两个季度不再出现在增长叙事里,或者出现与关停相关的计提,立刻启动独立融资或业务转型方案。
- 参照:2023 年 11 月通用汽车削减 Cruise 支出,2024 年 12 月宣布不再出资,两次都在财报和公告里留下了可读的记录 12。
5. 停运预案覆盖率:员工、设备与数据三条出口全部到位
- 监测指标:停运公告是否同时给出员工安置方案、设备与车辆处置方式、第三方合作方的合同处理方式,以及乘客数据的导出与删除路径。
- 触发阈值:三项缺任何一项,先补齐再对外公告。
- 参照:2025 年 2 月的裁员给出了薪资与福利保留期、遣散标准与保险安排 11;2025 年全年为关停无人出租车业务支付 11 亿美元、重组现金支出累计 6.33 亿美元 5。
6. 座位上的那个人:把「无人」写进验收标准
References
- 1
- 2
- 3
- 4
- 5
- 6DMV Statement on Cruise LLC Suspension
dmv.ca.gov
- 7
- 8Cruise Secures $1.15 Billion of Additional Investment
investor.gm.com
- 9
- 10
- 11
- 12
- 13
- 14
- 15
- 16
- 17Robotaxis Are Forecast to Become a $400 Billion Market in 2035
goldmansachs.com
- 18
- 19Robotaxi Status September 2026 — Waymo, Tesla & Zoox
thechargeport.com
- 20Waypoint — The official Waymo blog
waymo.com
- 21GM acquires full ownership of Cruise
news.gm.com
- 22
- 23GM Killed Cruise, but Don't Count It Out of the Robotaxi Race
businessinsider.com
- 24
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.