硅光设备全球第一来自苏州:罗博特科 9 月 21 日赴港募资约 8 亿美元
路透社独家披露罗博特科 9 月 21 日在香港启动上市、募资约 8 亿美元;这篇把这家苏州公司的收入结构切换、在手订单与 16.61 亿元商誉分开核对。

9 月 18 日,路透社从香港发出一则独家报道:苏州的自动化设备商罗博特科智能科技(RoboTechnik Intelligent Technology,深市代码 300757)计划在 9 月 21 日启动香港上市,募资约 8 亿美元,9 月 24 日定价,9 月 29 日挂牌。1
两名知情人士向路透社提供了这套时间表,他们要求匿名,给出的理由是这件事尚未公开。报道同时写明,发行规模与时间表仍可能随市场情况变化,罗博特科没有立即回应置评请求。9
报道值得读的地方在这家公司的业务上。罗博特科做光伏电池制造设备起家,靠收购德国公司 ficonTEC 换到了另一条线上:为数据中心与 AI 基础设施里光互连所用的硅光器件,提供组装与测试设备。9 到 2026 年上半年,光电子及半导体封测设备已经贡献了它主营收入的八成以上。10
路透社这篇独家说了什么
报道先给公司定位:罗博特科生产光伏电池制造与组装设备,以及用于数据中心和 AI 基础设施光互连的硅光器件组装与测试系统。9
赴港的理由来自它的招股书草拟本:寻求在香港第二次上市,用来支持海外扩张,并加强它在光伏电池制造设备与硅光设备两个方向上的位置。募资所得将投向研发、工厂产能、全球销售与服务、可能的收购以及营运资金。9
财务数字取自深交所文件。罗博特科 2026 年上半年净利润 660 万元人民币(约 98.55 万美元),上年同期为净亏损 3330 万元;营收同比增长 144.8%,达到 6.085 亿元。9 它在深圳的股价年内上涨 166%,市值 155 亿美元。9
保荐人写在同一份文件里:华泰国际、花旗与东方证券(DFZQ)担任联席保荐人;华泰与东方证券没有立即回应置评请求,花旗拒绝置评。9 报道末尾附了汇率,1 美元兑 6.7098 元人民币。9
这家公司卖什么
要把这笔交易读懂,先得知道 ficonTEC 卖的是什么。罗博特科 2020 年先收购了 ficonTEC 的少数权益,2025 年 5 月完成对这家德国公司的 100% 控股。10 用公司自己在投资者交流里的说法,ficonTEC 的方案覆盖硅光器件从晶圆测试、封装耦合到模块测试的全流程。2
按灼识咨询的口径,以 2025 年收入计,罗博特科在硅光智能制造设备领域排全球第一,市场份额约 20.5%;在智能光伏电池自动化制造设备领域排全球第五,份额约 2.6%。10
这两项排名放在一起,正好说明它为什么要在香港再上一次市:一项业务在全球排第一并且正在放量,另一项在全球排第五并且正在萎缩。
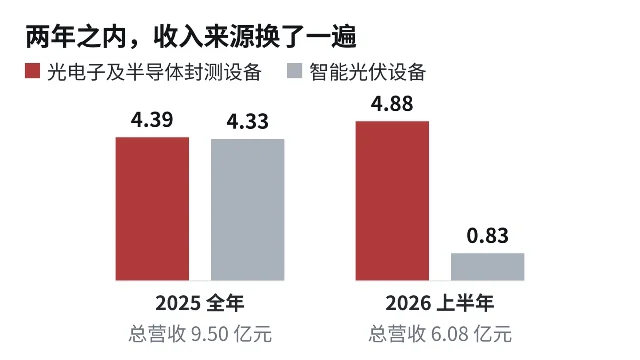
两年之内,收入来源换了一遍
光伏那一侧的下滑有具体数字。光伏设备销量从 2023 年的 1932 台降到 2025 年的 110 台,光伏制造解决方案的收入从 14.9 亿元降到 4.33 亿元。10
硅光那一侧接了上来。2025 年硅光业务收入 4.39 亿元,占总营收的 46.3%,第一次超过光伏。10 2026 年上半年,光电子及半导体封测设备收入 4.88 亿元,同比增长 952.17%,占主营业务收入的 81.16%,传统光伏自动化设备的收入同期收缩到约 8300 万元。10
订单、商誉与客户集中度
订单这一侧的信号来自公司公告。2026 年上半年,罗博特科累计公告的重大设备订单金额突破 17 亿元,全部来自 AI 算力光互连这条赛道;ficonTEC 的组装与测试设备已经进入博通等国际厂商的量产体系。10 截至 2026 年半年报披露日,公司未确认收入的在手订单合计约 33.86 亿元,其中光电子及半导体约 24.52 亿元,创历史新高。10
这笔转型也留下了代价。收购 ficonTEC 让公司的商誉升到 16.61 亿元,占总资产的比重明显上升;硅光业务增长不及预期,或者 ficonTEC 的经营出现波动,商誉减值会直接冲击利润表。10
客户集中度一直很高。2023 年至 2025 年,罗博特科对前五大客户的销售额分别占总收入的 63.9%、68.8% 和 63.2%,2024 年对最大客户一家的销售占比一度接近三成;公司还存在供应商与客户重叠的情形,交易结构曾在审核问询中被关注。10
利润表本身也有前后两年的落差。2025 年全年,公司营业收入 9.50 亿元,同比下降 14.14%,归属于上市公司股东的净利润亏损 6644.04 万元,由盈转亏。410 2026 年上半年扭亏,归母净利润 655.68 万元。10
同半年,同一家公司,净利润有三个数字在流通。深市半年报口径的归母净利润是 655.68 万元,港交所聆讯后资料集口径的净利润是 625 万元,路透社写的是 660 万元。91011 三个数字的差别来自会计准则与「归母」与否,读者在不同转述里看到 625 万或 660 万时,对的是同一段时间的经营结果。
A+H 走到哪一步
时间线把这件事的节奏排得很清楚。罗博特科 2011 年成立,2019 年在深交所创业板上市,这一次是它的 H 股。10 节奏排下来是这样的:2025 年 9 月 7 日晚间宣布筹划发行 H 股并在香港联交所上市,5 2025 年 10 月 28 日首次向港交所递交上市申请,6 2026 年 5 月 13 日重新递交,7 2026 年 6 月 22 日收到中国证监会境外发行上市备案通知书,8 2026 年 9 月 13 日在港交所披露聆讯后资料集,也就是通过上市聆讯。11
证监会的备案通知书给出了发行规模的上限:公司拟发行不超过 34,014,550 股境外上市普通股。12 路透社的 8 亿美元募资额来自两名知情人士,公司自己没有确认过这个数字。
光伏那一侧的海外需求还在。截至 2026 年 6 月,公司在手的印度光伏订单合约价值约 1 亿元,预计年内确认收入。10
原文直引
"Chinese automation equipment maker RoboTechnik Intelligent Technology (300757.SZ) is set to launch its Hong Kong listing on September 21, seeking to raise about $800 million, two people with knowledge of the matter said."
路透社 2026 年 9 月 18 日香港稿的导语,作者 Yantoultra Ngui,编辑 Louise Heavens。9
"RoboTechnik, which is listed in Shenzhen, makes equipment for photovoltaic cell manufacturing and assembly and testing systems for silicon photonics devices used in optical interconnects for data centres and artificial intelligence infrastructure."
同一篇报道对这家公司业务的完整描述。9
"It plans to price the deal on September 24 and debut on September 29, the sources added."
同一篇报道给出的定价与挂牌日期。9
"The size and timetable of the offering could still change depending on market conditions, the sources added."
同一篇报道对时间表本身的限定,出自信源而不是公司的正式承诺。9
"RoboTechnik reported a net profit of 6.6 million yuan ($985,515.90) in the first half of 2026, versus a net loss of 33.3 million yuan a year earlier, according to its Shenzhen stock exchange filing. Revenue jumped 144.8% to 608.5 million yuan from a year earlier."
同一篇报道转述的深交所文件数字,也是三个净利润口径里最高的那个。9
把这批信息拆成四层
| 层次 | 内容 | 依据 |
|---|---|---|
| 媒体措辞 | 路透社把这则报道署名为独家,规模与时间表全部归到两名知情人士名下,并写明发行规模与时间表仍可能随市场情况变化 | 路透社 9 |
| 公司自述 | 招股书草拟本给出的赴港理由是支持海外扩张、加强光伏设备与硅光设备两个方向的位置;募资用途为研发、产能、全球销售与服务、可能的收购与营运资金;公司未回应置评请求 | 路透社 9 |
| 可核到的公开记录 | 9 月 13 日披露的聆讯后资料集;证监会备案通知书给出的发行上限 34,014,550 股;2025 年年报的营收与亏损;官方口径的分部收入、在手订单、商誉与客户集中度;灼识咨询的两项排名 | 港交所 11;证监会 12;公司公告与年报 1314;新浪财经转引的聆讯后资料集与半年报 10 |
| 仍待核实 | 约 8 亿美元募资额与最终发行价;9 月 21 日启动、24 日定价、29 日挂牌这套时间表能否按日兑现;商誉减值会不会发生;硅光订单能否按在手金额结转成收入 | 路透社 9;新浪财经 10 |
接下来的可核节点很密:9 月 21 日是否真的开簿,9 月 24 日的定价落在什么价位,9 月 29 日挂牌后香港与深圳两个市场的价格差多少;再往后看,2026 年下半年那 24.52 亿元光电子订单能确认多少收入,以及 16.61 亿元商誉在下一份年报里会不会有减值动作。这几件事合起来,才回答得了这家公司现在停在「转型故事」上,还是已经在按订单与产能验收自己的新位置。910
References
- 1
- 2罗博特科智能科技股份有限公司投资者关系活动记录表
file.finance.sina.com.cn
- 3羅博特科智能科技股份有限公司的聆訊後資料集(2026 年 9 月 13 日)
www1.hkexnews.hk
- 4罗博特科:2025年年度报告
vip.stock.finance.sina.com.cn
- 5罗博特科筹划港股上市夯实全球化战略发展
stcn.com
- 6罗博特科智能科技股份有限公司关于向香港联合交易所有限公司递交上市申请的公告
file.finance.qq.com
- 7罗博特科重递交H股上市资料
ifnews.com
- 8关于罗博特科智能科技股份有限公司境外发行上市备案通知书
csrc.gov.cn
- 91
- 106
- 112
- 123
- 134
- 147
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.