香港上线 AI 核保师与扩容年金转介,金管局警示私募信贷风险|港新澳保险周报(9 月 7 日—9 月 13 日)
本期聚焦保诚香港与阿里云联合推出 AI 核保师、香港年金公司引入周大福人寿,以及香港金管局关于亚太保险业私募信贷风险的最新研究备忘录。
本期统计范围为 2026 年 9 月 7 日至 9 月 13 日(按北京时间计算),追踪香港、新加坡和澳门的保险监管与政策、主要保险公司、保险经纪及市场动态。本周港新两地均有实质性新增:香港呈现“前端生成式人工智能落地提速、中端年金销售网络扩容、后端资产负债穿透监管警示”的三重动作;新加坡金融管理局发布金融机构处置专著并阐述人工智能治理与韧性;澳门本周在公开渠道暂无可核实的新增动态。
本期先看
| 地区 | 已核实新增事件 | 读者应关注的变化与行动线索 |
|---|---|---|
| 香港 | 保诚香港与阿里云联合推出“AI 核保师”(AI Underwriter),把生成式模型引入一线销售预核保环节1。 | 方案将数天的预核保周期缩短至几分钟,但官方界定其为辅助工具,最终核保权仍由人工核保师行使;险企应关注合规边界与渠道扩展节奏。 |
| 香港 | 香港年金公司(HKMCA)与周大福人寿达成转介合作,进一步扩大公营年金在商业寿险代理渠道的覆盖2。 | 这是年金公司下半年引入的第二家合作险企,显示公私协同应对长寿风险的机制正在固化,中介人可配置的银发产品组合进一步丰富。 |
| 香港 | 香港金管局发布研究备忘录,系统揭示亚太保险机构配置私募信贷(PC)及私募股权(PE)所有权带来的风险传导3。 | 监管实证显示 PE 背景会促使险企配置更高比例、更不透明、风险更高的私募信贷,险企在资产负债管理中需重新审视另类资产穿透能力。 |
| 新加坡 | 金融管理局(MAS)发布《新加坡金融机构处置方法》专著,厘清包括保险公司在内的金融机构处置工具与自救机制4。 | MAS 系统梳理了危机应对中的业务转移、自救重组与准备要求,险企应核对自身持续经营处置预案与系统重要性指标。 |
| 澳门 | 澳门金融管理局(AMCM)及在澳主要险企本周未见可核实新增。 | 维持常态观察,不用旧闻填充。 |
香港:AI 核保走向销售一线,年金网络扩容,监管预警资产端风险
保诚香港上线“AI 核保师”,大模型嵌入销售预审
保诚香港于 2026 年 9 月 9 日宣布,全面推出与阿里云(Alibaba Cloud)合作开发的“AI 核保师”(AI Underwriter)1。该工具依托阿里云通义千问模型(Qwen Models)与 Model Studio,结合检索增强生成(RAG)引擎,直接面向一线理财顾问开放。
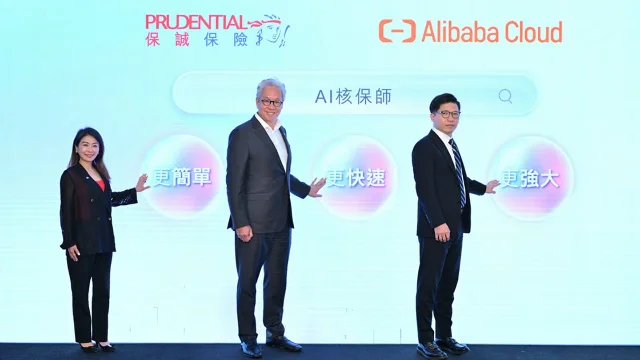
在业务流程上,理财顾问在销售现场输入客户的财务、医疗、职业及居住地信息后,系统能在数分钟内出具关于正常承保、除外责任、加费或补充证明文件的初步意见。此前这类预审往往需要数个工作日。官方披露该方案由阿里云前置工程(Forward-Deployment Engineering)模式在三个月内交付,准确率超过 95%,幻觉率控制在 2% 以下1。
保诚同时划定了明确的责任边界:AI 核保师属于顾问辅助工具,最终承保权仍由人工核保师在完整审核后行使。未来阶段,该服务计划逐步拓展至银行保险和保险经纪渠道,并将再保险公司的核保指引纳入知识库1。
香港年金公司引入周大福人寿,转介合作增至三家
香港按揭证券有限公司全资附属机构香港年金有限公司(HKMCA)于 2026 年 9 月 9 日宣布,与周大福人寿保险有限公司(CTF Life)达成战略合作2。
依据合作安排,周大福人寿指定的持牌保险中介人获授权向其客户介绍香港年金计划,并将符合条件的客户转介至香港年金公司投保。这是香港年金公司继 8 月与中银人寿(BOC Life)签约后,在 2026 年下半年引入的第二家商业保险转介伙伴,其转介网络内的保险公司增加到三家2。这种公营机构提供基础终身年金、商业机构提供分红寿险与医疗保障的渠道协同,正在成为香港老龄化财富管理市场的重要承接方式。
金管局发布备忘录,警示亚太险企私募信贷与 PE 关联风险
香港金融管理局(HKMA)研究部市场研究处于 2026 年 9 月 11 日发布第 06/2026 号研究备忘录《Interconnections and Risk Transmission among Private Credit, Private Equity and Insurers: An Asian Perspective》3。
该报告追踪了亚太区 9 个主要市场(包括香港、中国内地、新加坡、日本、澳大利亚等)的 81 家主要保险机构,样本覆盖区域内约 90% 的保险资产规模。报告揭示出三组值得行业高度重视的量化事实:
- 私募信贷配置重心迁移:截至 2024 年底,亚太保险公司将约 10% 的资产配置于私募信贷(PC)。虽然整体比重保持相对稳定,但资产内部结构发生了明显切换:传统直接贷款占比由十年前的 7.4% 降至 4.6%,而 PC 基金、结构化信贷和私募债券的合并占比从 2.5% 跃升至 5.4%3。
- PE 背景推高配置规模:拥有私募股权(PE)至少少数股权的亚太险企比例十年间由 24% 升至 36%。实证回归表明,在 PE 机构入股后,保险公司对 PC 基金、结构化信贷和私募债的资产配置平均提升 8 个百分点;若 PE 实施控股,增幅更达 13 个百分点3。
- 底层资产趋向不透明与高杠杆:PE 关联险企的 PC 投资中,62% 集中于结构复杂、底层资产不透明的工具(无 PE 背景险企该比例为 48%)。在 PC 基金投资中,68% 投向困境债务等高风险借贷策略(无 PE 背景险企仅 41%);在直接贷款中,53% 投向高杠杆或偿债能力较弱的企业(无 PE 背景险企为 47%)3。
金管局研究指出,流动性充裕以及资本监管要求相对宽松的险企,更容易吸引 PE 入股并放大此类投资。由于非公开市场数据颗粒度有限,该研究将部分统计视为上限估计,但这一实证结果为正在推行风险为本资本制度(RBC)的亚太保险业敲响了警钟,后续监管部门可能在穿透审查和资本要求上出台更具体的指引3。
代理人渠道观察:保诚维持 MDRT 跨国第二,香港升至全球第三
保诚集团(Prudential plc)于 2026 年 9 月 10 日在香港公布 2026 年百万圆桌(MDRT)排名数据5。保诚在跨国企业排名中保持全球第二位,亚太及非洲区新晋入围者同比增长 14%。
从细分市场看,香港在跨国公司排名中升至全球第三、本地第二;新加坡在顶级会员(Top of Table)指标上排名第一,留存率达 83.8%5。为支持中介队伍从基础保单销售向财富管理顾问转型,保诚在 11 个代理市场设立了集团 MDRT 咨询委员会,并持续增加在财富规划技能与前端人工智能辅助工具上的投入。
新加坡:MAS 厘清机构处置路径,持续推进金融科技治理
MAS 发布金融机构处置专著,明确处置权责与工具箱
新加坡金融管理局(MAS)于 2026 年 9 月 11 日发布了更新版专题专著《MAS' Approach to Resolution of Financial Institutions in Singapore》4。
专著全面阐述了 MAS 作为国家处置机构(Resolution Authority)的法定权责和操作机制,涵盖持牌银行、持牌保险公司及关键市场基础设施。专著详细界定了危机处置工具,包括业务转移(Transfer of Business)、过渡机构设立(Bridge Institution)、法定自救(Bail-in)与保单组合安置安排,要求具有系统重要性的金融机构必须建立健全的恢复与处置计划(Recovery and Resolution Plans),确保在极端风险事件发生时能够保障核心金融功能、保护保单持有人与存款人利益,避免系统性蔓延4。
金融科技与 AI 治理延伸:MAS 强调运行时智能体安全
在 2026 年 9 月 11 日举行的 Global FinTech Fest 2026 上,MAS 董事总经理谢啇真(Chia Der Jiun)发表特别演讲《Building the Financial System of the Future: Trusted, Connected and Resilient》6。
谢啇真重点提及了金融行业应用人工智能的治理基石,指出 MAS 正在推进金融智能体运行时防护框架(Safeguards for Agentic Finance at Runtime,简称 SAFR),明确智能体决策的授权链条、实时人类介入机制与审计日志要求。这一监管导向与 MAS 在上一周(8 月 31 日)承诺投入 2.2 亿新元的 FSTI 4.0 计划相互印证,表明新加坡监管方在鼓励金融机构采用人工智能的同时,正在迅速构建配套的安全护栏6。
在保险公司经营层面,友邦新加坡、大东方人寿、职总英康与 Singlife 本周主要维持既定产品推广与健保计划调整准备,未见突发性监管政策变动。
澳门:本周暂无可核实新增
本轮查阅了澳门金融管理局(AMCM)以及在澳经营的各主要人寿与财产保险机构公开信息入口。在 2026 年 9 月 7 日至 9 月 13 日期间,未发现由官方详情页发布的新增保险监管指引、行政法规修订或重大机构兼并动态。本期按照既定标准,如实记录澳门地区本周平稳运行,不引用既往旧规或例行统计凑数。
本周判断
对比港新澳三地动态,本周保险行业呈现出“业务端积极拥抱技术,资产与风控端稳步构筑防线”的双向演进特征:
- AI 赋能由中后台走向销售前线,但合规归责原则不变:保诚与阿里云的合作表明,头部险企正在通过大模型解决长期困扰销售渠道的预核保时滞痛点。然而,险企在推行类似方案时,均明确将 AI 定位为顾问辅助,最终决定权仍由持牌核保师与保险人承担。这种架构既规避了监管对于自动化决策失控的担忧,也为后续更广泛的监管沙盒验证留出了空间。
- 资产端的非银金融风险开始进入监管视野:香港金管局针对亚太险企在私募信贷与 PE 投资中的实证研究具有很强的警示意义。长期低利率与收益追求使得部分险企在另类资产上承受了更高的不透明度和潜在信用敞口。在新的风险为本资本框架下,保险公司需要提升对私募信贷基金的底层资产穿透能力,提前评估资产减值与集中度风险。
下周跟踪
- 跟踪香港保诚 AI 核保师在实际展业中的反馈与渠道扩容进展。重点观察其是否逐步向银行及独立经纪渠道开放,以及其他头部险企是否跟进类似的销售端大模型工具。
- 跟进香港及亚太监管机构对保险公司私募信贷敞口的政策倾向。关注保险业监管局(IA)是否会参考金管局的研究结论,对另类资产配置提出更细化的风险加权或信息披露要求。
- 跟踪新加坡 MAS 针对金融科技 FSTI 4.0 的细化申报指引。关注保险科技和智能体安全(SAFR)试点项目是否有专门的申报窗口与资金配套。
References
- 1
- 2HKMCA Further Expands its Referral Network
hkma.gov.hk
- 3
- 4
- 5
- 6
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.