Stability AI 失败拆解:1.5 亿次下载之后,5,500 万美元营收里只有 1,141 万来自产品
Stability AI 把当时最强的开源图像模型免费发出去,换来 1.5 亿次以上下载;经审计的 2024 财年账目里,真正来自产品的收入 1,141.6 万美元,报表上的 5,500.8 万美元营收里有 4,359.2 万美元来自一次性数据集许可、已终止的业务线和集团内交易。本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「采用量什么时候变成成本」,并给出六条可证伪阈值。

Stability AI Ltd 是 2019 年在英国注册的公司,Companies House 编号 12295325,官方口径把它描述为「世界领先的开源生成式 AI 公司集团」,主营业务是雇用研究者、工程师和其他技术专家开发生成式 AI 模型,公司由美国的 Stability AI Inc. 全资持有 1。2022 年 8 月 22 日,公司把 Stable Diffusion 公开发布,许可条款允许商业与非商业使用 2。两个月后,公司宣布 1.01 亿美元融资,新闻稿给出的成绩是「超过 20 万名开发者下载或获得授权」,以及 DreamStudio「注册用户超过 100 万,累计生成超过 1.7 亿张图像」 3。
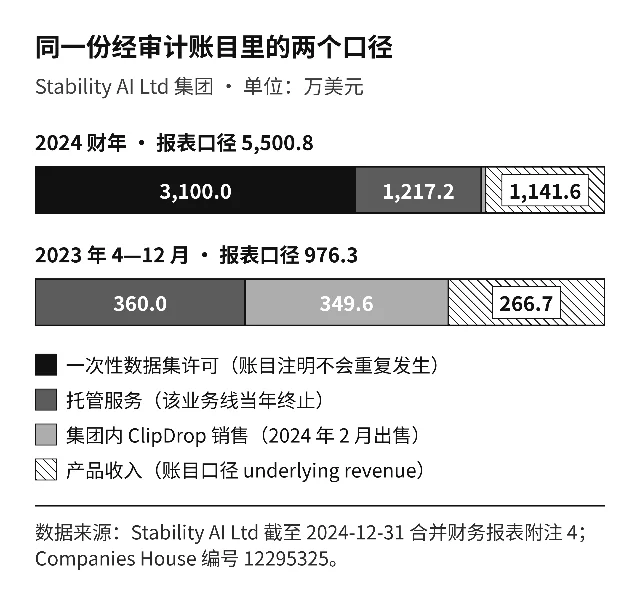
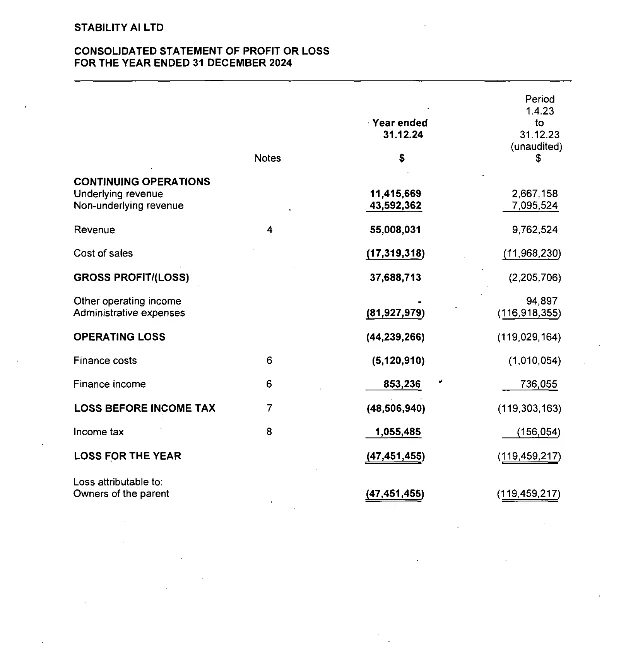
四年之后,落在纸上的数字换了一副面孔。2024 财年(截至 2024 年 12 月 31 日)经审计的合并损益表上,营业收入 5,500.8 万美元,销货成本 1,731.9 万美元,毛利 3,768.9 万美元,行政费用 8,192.8 万美元,经营亏损 4,423.9 万美元 1。同一份账目的附注 4 把这 5,500.8 万美元拆成四块,其中只有 1,141.6 万美元被公司自己标注为产品收入。
到 2026 年 8 月 25 日,公司宣布 7,600 万美元 B 轮融资,并写明在新任 CEO 上任后累计融资 2.32 亿美元 4。这一轮的投资人名单里有索尼音乐集团、环球音乐集团、华纳音乐集团与艺电。
一句话总结:Stability AI 把当时最强的开源图像模型免费发出去,两年里换到 1.5 亿次以上下载;经审计的 2024 财年账目里,真正来自产品和服务的收入是 1,141.6 万美元,报表上的 5,500.8 万美元营收里,另外 4,359.2 万美元来自一次不会重复的数据集许可、一条当年终止的业务线和一个已经卖掉的子公司 1。
增长判断:断点落在收入的重复性上。账目附注 4 的原话是,数据集许可收入「是一次性交易,预计不会成为持续的收入来源」(one-off transaction and is not expected to be an ongoing revenue stream);托管服务「在本年度合同结束后终止」;ClipDrop 已在 2024 年第一季度出售给 Jasper AI 1。这三项合计 4,359.2 万美元,占 2024 年报表收入的 79.2%。截至 2026 年 9 月 30 日,2025 财年账目仍未出现在公司的申报清单上,这一年之后没有可比口径 5。
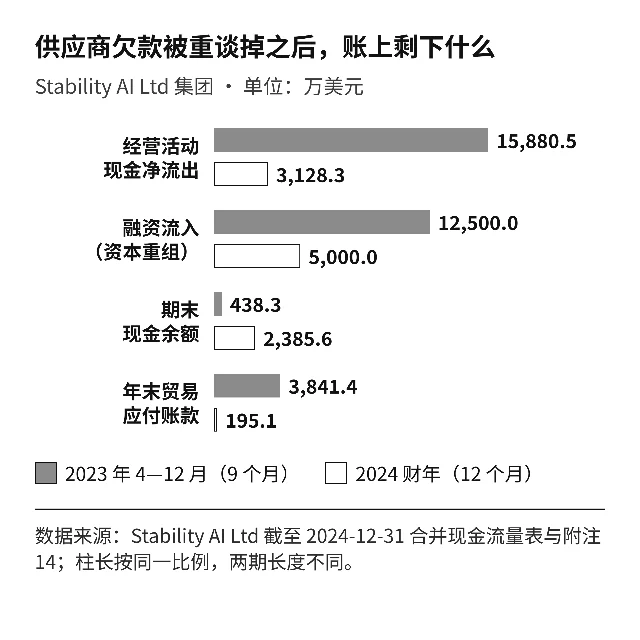
增长因果链:权重以允许商用的许可免费发布 → 采用量涨到 1.5 亿次以上下载、社区成为最大分发渠道 → 定价权留在下游,公司只能卖推理用量与定制训练 → 为跟上多模态竞赛提前投入算力与人力,2023 年 4—12 月的九个月里经营活动净流出 1.588 亿美元 1 → 2023 年末现金只剩 438.3 万美元、贸易应付账款 3,841.4 万美元 → 2024 年 3 月创始人退出董事会、6 月完成资本重组,当年 5,000 万美元现金全部来自这一项 → 2024 年收入靠一次性数据集许可撑起,净资产仍为 -5,222.9 万美元 → 2026 年 8 月用 7,600 万美元新钱把版权方拉成股东,转向「已授权数据 + 专业创作工具」 4。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:免费权重带来最大分发,也带来最弱的定价入口
2022 年 8 月 22 日的公开发布帖写明,权重以 Creative ML OpenRAIL-M 许可发布,「这是一份允许商业与非商业使用的宽松许可」,且任何分发都必须附带这份许可 2。到 2024 年 6 月,官方公告给出的累计下载量是「Stable Diffusion 超过 1.5 亿次」,并称它「在生成网络上大部分 AI 图像时扮演了基础角色」 6。分发到 2026 年仍在继续:按 Hugging Face 的模型页口径,stabilityai/stable-diffusion-xl-base-1.0 在最近 30 天被下载 386.1 万次,SD3.5-large 为 9.9 万次 7。
这条获客链的成本由社区承担:模型托管、微调、衍生工具与分发都在 Hugging Face 和各类社区工具上完成,公司不需要为每一次采用付钱。代价出现在另一端——权重可以被下载、被微调、被塞进任何产品,公司没有留下一个必须经过它的收费入口,前台只有 DreamStudio。
结论:获客做到了极致,代价是产品从一开始就缺少定价入口;采用量与收入之间没有自动通路,只有把用户重新拉回自己的托管服务才可能收费。
2. 激活:账上能查到的,只有客户预先付进来的钱
公司没有公布过 DreamStudio 的付费用户数,能查到的激活代理指标是合同负债,也就是客户预先充值、尚未消耗的额度。2024 年 12 月 31 日这一项是 296.3 万美元,一年前是 260.8 万美元,增幅 13.6% 1。账目对这项余额的解释是:数字服务通常先收钱后使用,客户可以随时预付任意金额购买 Stability AI credits,因此余额会随客户的付钱节奏和预期用量波动 1。
2022 年的官方口径里,DreamStudio 有过「注册用户超过 100 万、生成超过 1.7 亿张图像」的成绩 3。两年过去,预付费池停在 300 万美元量级。
结论:激活这件事发生过,规模也不小,但它停留在注册与免费额度上;一年只增长 13.6% 的预付费池说明愿意先付钱的人没有跟着采用量一起变大。
3. 留存:公司从未披露付费用户数、留存率与客单价
2022 财年、2023 财年(FRS 102 口径,仅提交资产负债表)与 2024 财年三期账目,以及公司两次融资公告,都没有出现付费用户数、留存率、净收入留存率或每用户平均收入(未披露,置信度 A) 15。可以替代观察的是往来款项:2024 年末贸易应收款 239.9 万美元,一年前是 62.7 万美元,同期报表收入从 976.3 万美元(九个月)升到 5,500.8 万美元 1。应收款的增长幅度远小于收入,说明大部分收入在当年就收到了现金,其中相当一部分来自那笔一次性许可。
结论:一家从不披露付费用户数与留存的公司,只能从预付款余额与应收款倒推它的商业节奏;本案的倒推结果是,真正重复发生的那部分收入没有留下可观察的留存曲线。
4. 收入:一次不会重来的许可,撑起了增长的八成
2023 年 4—12 月的九个月,报表收入 976.3 万美元,销货成本 1,196.8 万美元,毛利为 -220.6 万美元;行政费用 11,691.8 万美元,经营亏损 11,902.9 万美元 1。2024 财年,报表收入 5,500.8 万美元,同比口径被公司写成「按可比年化口径增长接近 300%」,依据是产品收入从 266.7 万美元升到 1,141.6 万美元 1。
把两期拆开对照会看到两件不同的事。产品收入的增长是真的:托管模型与定制训练这类按用量结算的收入从 266.7 万美元升到 1,141.6 万美元,涨了 3.3 倍。报表收入里多出来的部分却来自别处:一次性数据集许可 3,100.0 万美元、已终止的托管服务 1,217.2 万美元、集团内 ClipDrop 销售 42.0 万美元 1。
结论:这一年公司同时完成了一件事和掩盖了一件事——产品收入确实翻了三倍,但报表上的高速增长由一笔不会重来的数据集许可贡献了 3,100 万美元。
5. 推荐:社区还在,推荐环被换成了伙伴渠道
开源社区的推荐环仍在运转:模型权重开放、衍生模型与工作流不断出现,官方也持续把新版本首发在 Hugging Face 上,账目里写道 SD3.5 发布后「很快升到 Hugging Face 第一」 1。公司同时把分发入口交给了企业伙伴:与 Avid 合作把模型接进 Media Composer 与 Pro Tools,与 WPP 建立战略合作,SD3.5 Large 上架亚马逊 Bedrock 与 SageMaker,并与 Arm 合作把 Stable Audio Open 推到移动设备 1。
子公司层面的收缩也写在同一份账目里:ClipDrop 于 2024 年 2 月 21 日被 Stability AI Inc. 出售给 Jasper AI,从那天起不再属于集团 1。
结论:社区继续免费替公司做传播,但把它变成收入的那一环交给了企业伙伴、云市场与版权方,公司对渠道的依赖由此上升。
Part O:市场机会(TAM / SAM / SOM 真实边界)
图像生成的需求规模有官方数字可查。OpenAI 在 2026 年 9 月 8 日的模型发布中写道,「每周有超过 30 亿张图像通过 ChatGPT Images 与 API 里的 GPT-Image 模型生成」 8。Google 在 2026 年 2 月 26 日把 Nano Banana 2 同时铺进 Gemini、搜索的 AI 模式、Google Ads 与 Flow,其中 Flow 用户生成图像不再消耗额度 9。
可服务市场被这件事切成三格。第一格是平台内免费生成,付费方式是订阅对话产品,模型本身收不到钱。第二格是订阅制创作工具,Adobe 的做法是把 30 多个自研与第三方模型(包括 Nano Banana 2、Kling 3.0、Veo 3.1、Runway Gen-4.5)聚合进 Firefly,同时把 8 亿件授权素材接进编辑器 10。第三格才是可以直接采购的模型与推理服务,买方是企业、工作室与需要合规来源的机构,Stability AI 的历史收入全部落在这一格。
监管与诉讼给第三格加了一道门槛。Getty Images 诉 Stability AI 的英国高等法院判决于 2025 年 11 月 4 日作出:二级著作权侵权主张被驳回(法院认为不存储、不复现作品的 AI 模型不构成「侵权复制件」),Getty 在部分商标主张上获得支持,且仅限于用户使用早期版本生成出 Getty 与 iStock 水印的情形;Getty 的淡化主张被驳回,训练与开发主张在庭审前被放弃 11。判决没有给数据来源的合法性提供通行证,买方却因此更愿意为「训练数据已经授权」付钱。
结论:需求侧的增长是真的,只是它增长最快的那两格(平台内置与工具内置)都不向模型层付费;Stability AI 能拿到的那一格规模由合规采购决定,而这一格的门票是训练数据的授权链条,不是模型排行榜。
Part S:战略定位(五次移动)
第一次移动在 2022 年:从开源研究项目变成有前台产品的公司。8 月 22 日发布 Stable Diffusion 权重,10 月 17 日宣布 1.01 亿美元融资,领投方为 Coatue、Lightspeed 与 O'Shaughnessy Ventures;同期向美国证券交易委员会提交的 Form D 显示,这轮发售总额 8,131.9953 万美元、已售 7,631.9958 万美元,并注明其中包含 1,132 万美元的可转换债务与应计利息 312。
第二次移动在 2023 年:把产品线摊到图像之外的模态。2022 年的融资稿已把用途写成「图像、语言、音频、视频、3D 等开放模型」,2024 年 6 月的公告则自称「成像、语言、代码与音频的生成式 AI 公司」 36。代价写在九个月的账上:经营活动净流出 1.588 亿美元,2023 年末现金 438.3 万美元 1。
第三次移动在 2024 年上半年:换人。3 月 22 日,创始人 Mohammad Emad Mostaque 辞去董事职务,公司由两位临时联席 CEO 接手;6 月 25 日宣布完成新一轮投资并任命 Prem Akkaraju 为 CEO、Sean Parker 为执行主席,官方说法是「继续发布最前沿的开放模型,同时满足大型企业对 AI 方案的需求」 16。账目把这一年的动作总结为「通过融资超过 8,000 万美元并重新谈判大额亏损性合同承诺完成资本重组」 1。
第四次移动在 2024 年第四季度至 2025 年:把收入重心从零散开发者转向企业与伙伴。10 月发布 SD3.5,上架亚马逊 Bedrock 与 SageMaker,与 Avid、WPP 建立合作,团队从亚马逊、Meta、微软、Salesforce、Unity 等处招入 35 人以上 1。
第五次移动在 2026 年:把版权方变成股东。8 月 25 日的 B 轮公告写明 7,600 万美元新资金,投资人包括艺电、索尼音乐集团、环球音乐集团、华纳音乐集团、AMD Ventures;公告同时推出 Stable Audio 3.0,并强调这一系列音乐模型「用完全授权的数据训练」 413。
结论:五次移动方向一致,都是把「免费分发的规模」换成「可以收费的许可关系」;到 2026 年,公司换取资金来源的方式已经从卖产品变成卖股权,买方正是过去被生成式 AI 取用内容的版权方。
Part C:竞品矩阵与替代关系
同一张桌子上坐着四类玩家,各自的收入来源不同。
| 对手 | 2026 年可查口径 | 与 Stability AI 的关系 |
|---|---|---|
| OpenAI | 每周通过 ChatGPT Images 与 API 生成超过 30 亿张图像 8 | 图像生成被做进对话入口的一个功能,模型层不需要单独定价 |
| Nano Banana 2 同时上线 Gemini、搜索 AI 模式、Google Ads 与 Flow,Flow 用户零额度消耗 9 | 分发即免费,模型能力成为搜索与广告的附带品 | |
| Adobe Firefly | 一个订阅里聚合 30 多个自研与第三方模型,并把 8 亿件授权素材接进编辑器 10 | 工具层不需要自有模型,靠素材库与工作流收费,模型供应商成为其供应链 |
| 版权方与片厂(索尼音乐、环球音乐、华纳音乐、艺电、WPP) | 2026 年 8 月成为 Stability AI 股东 4 | 训练数据合规成为准入条件,买方用股权换取可控的合规供给 |
还有一类对手不在这张表里:内部自建与开源衍生。开放权重一旦发布,任何企业都可以在自己的机器上跑推理,按用量计费的托管服务随时可以被替换;这也是公司把增长希望放在企业合同与版权合作上的原因。
结论:这一格市场里最赚钱的两类玩家都不靠卖模型赚钱——一类把模型做成入口功能,一类把模型当成供应链;Stability AI 的位置正好落在最容易被绕开的那一层。
Part P:产品设计(一个把权重送出去、把推理留下来卖的产品)
产品的构成有三层。最底层是模型权重:2022 年 8 月 22 日起以允许商用的许可公开发布,各版本持续更新到 SD3.5 12。中间层是托管服务:账目把公司主业定义为「提供托管模型服务,让客户发起使用交易并从中得到输出,同时提供定制模型训练服务」,收费方式是按用量结算的预付费点数 1。最上层是前台应用:DreamStudio 是 2022 年就有的消费者产品,账目在「未来展望」里把它列为下一年的重点之一是「重新推出 DreamStudio」 13。
产品设计上的关键取舍写在许可条款里。权重可以被下载、微调、二次分发,客户不需要经过公司的服务器,也就不产生收入;能收费的只有那些不愿意自己运维推理的客户。2024 年的收入结构正好印证这一点:产品收入 1,141.6 万美元,其中包含按用量结算的托管收入与定制训练服务;与此同时,公司在 2023 年把品类扩张到图像之外的五个模态,而团队规模并不大——2024 财年账目里的月均员工数为 59 人,其中研究者与工程师 13 人 1。
结论:这套产品的最小可交付单位是「一次推理」和「一次许可」,两者的定价权都不在公司手里;把权重送出去换来的生态,最终改变的是别人的产品,而不是自己的收入结构。
Part E:商业模式与单位经济
2024 财年是唯一一份完整的集团账目。营业收入 5,500.8 万美元,销货成本 1,731.9 万美元,毛利 3,768.9 万美元;行政费用 8,192.8 万美元,其中员工成本 1,463.9 万美元;经营亏损 4,423.9 万美元;财务费用 512.1 万美元全部是应付利息,财务收入 85.3 万美元;所得税收益 105.5 万美元;全年亏损 4,745.1 万美元 1。
这份毛利数字要靠口径来解释。销货成本里包含一次性数据集许可的成本吗,账目没有分业务披露,因此不能直接比较。做一个标注清楚的估算:把 1,731.9 万美元销货成本全部算到 1,141.6 万美元的产品收入上,这块业务的毛利是 -590.3 万美元(估算,置信度 B) 1。
现金这一侧更直接。2023 年 4 月 1 日期初现金 3,767.4 万美元,九个月内经营活动净流出 1.588 亿美元,融资流入 1.25 亿美元,期末只剩 438.3 万美元;2024 财年经营活动净流出 3,128.3 万美元,融资流入 5,000 万美元,期末现金回到 2,385.6 万美元 1。把两者加在一起看,这一年账上净增加 1,943.6 万美元现金,全部来自融资,客户付进来的钱没有覆盖住经营支出。
资产负债表记录了融资的方式。2024 年末净资产 -5,222.9 万美元,累计未分配利润 -2.3882 亿美元,股本溢价 1.75 亿美元;应付关联方款项 7,248.5 万美元,其中应付 Stability AI Inc. 6,971.0 万美元,账目注明这笔款项「按月计息」,这也是财务费用 512.1 万美元的来源 1。同一份账目的战略报告把关键风险写成两条:「客户需求的变化」与「母公司是否继续提供资金」 1。
供应商欠款的走向写在同一页上:贸易应付账款从 2023 年末的 3,841.4 万美元降到 2024 年末的 195.1 万美元,降幅 94.9%,与「重新谈判大额亏损性合同承诺」的表述吻合 1。这笔钱被谈掉了,但公司欠母公司的钱增加了,净资产仍然为负。
结论:这一年的亏损收窄靠三件事完成——供应商欠款被重谈、母公司继续垫资、员工规模压在 59 人;产品本身的收入规模没有到能覆盖经营成本的程度,融资流入仍然是账上唯一的增量现金来源。
Part L:洞察提炼(Lessons Learned)
1. 下载量是成本事件,只有在能收费的地方才是收入事件
累计 1.5 亿次以上的下载 6,对应 2024 财年 1,141.6 万美元的产品收入 1;同期每周 30 亿张的生成量由把模型放进对话入口的平台拿走 8。免费分发把托管、微调与支持的成本留在社区,也把定价权留给了下游。
2. 看一家 AI 公司的收入,先找哪一行不会重复发生
2024 年报表收入的 79.2% 来自一次性数据集许可、已终止的托管服务与集团内交易,附注自己写明数据集许可「预计不会成为持续的收入来源」 1。把这三项剔掉,才是这家公司可以带进下一年的收入。
3. 成本弹性决定融资的用途:跑道可能不是斜坡,而是断崖
2023 年九个月经营活动净流出 1.588 亿美元,期末现金只剩 438.3 万美元 1。当最大的一项是提前承诺的算力与人力时,现金消耗不会随收入下滑一起变慢,融资只能买时间。
4. 供应商欠款可以被谈掉,资本结构不会因此变好
贸易应付账款从 3,841.4 万美元降到 195.1 万美元,同一时间应付关联方款项升到 7,248.5 万美元并开始计息,净资产停在 -5,222.9 万美元 1。谈掉的是当下的现金压力,换进来的是更长期的偿付义务。
5. 母公司与关联方的资金写在附注里,不写在新闻稿里
公司 2024 年的 5,000 万美元现金全部来自资本重组,应付 Stability AI Inc. 按月计息,战略报告把「母公司是否继续提供资金」列为关键风险 1。判断这类公司能撑多久,要去附注里找资金从哪来。
6. 诉讼的胜负不改变商业位置
Getty Images 的二级著作权侵权主张与淡化主张被驳回,商标主张只有部分成立,训练与开发主张在庭审前被放弃 11。法律风险降低了,公司的收入结构没有因此改变;真正改变它的是把训练数据换成已授权来源、把版权方变成股东 413。
Part D:决策分析(可证伪阈值与指标体系)
以下六条阈值取自本案的公开披露,每条都能被后续数据推翻,指标可以由第三方独立复核。
1. 非经常性收入占比
指标:一次性许可、已终止业务与集团内交易合计 ÷ 报表营业收入。
阈值:超过 30%。
触发动作:在管理层报表中把非经常性收入单列,业绩考核改用产品收入口径,一次性收入按项目单独核算贡献毛利。
本案证据:2024 财年三项合计 4,359.2 万美元,占报表收入 79.2% 1。
2. 预付费池的增速
指标:年末合同负债(客户预付费余额)同比增速,与产品收入同比增速比较。
阈值:预付费池增速低于产品收入增速的一半,且余额连续两期低于报表收入的 10%。
触发动作:查清预付费来自哪些客户,把续充率设为一等指标;续充率不升,暂停按用量扩张的产能投入。
本案证据:合同负债从 260.8 万美元升到 296.3 万美元、增长 13.6%,占 2024 年报表收入 5.4% 1。
3. 最大成本项的成本弹性
指标:最大一项成本(算力、云资源或人力)在需求下滑 30% 时能否在 30 天内同步下调。
阈值:不能,或承诺期超过 12 个月。
触发动作:把长期承诺拆成可撤回的阶梯,保留至少一条自有或可切换的推理路径。
本案证据:九个月经营现金净流出 1.588 亿美元,期末现金 438.3 万美元;账目把资本重组的一部分写成「重新谈判大额亏损性合同承诺」 1。
4. 现金跑道的分母
指标:期末现金 ÷ 月度经营活动现金净流出(而非账面亏损)。
阈值:按此口径算出的跑道低于 12 个月。
触发动作:立即把融资或削减承诺提上日程,不用品牌与下载量作为延长跑道的理由。
本案证据:2023 年末现金 438.3 万美元对应九个月 1.588 亿美元的净流出;2024 年末现金 2,385.6 万美元对应全年 3,128.3 万美元的净流出 1。
5. 关联方资金依赖度
指标:应付关联方款项 ÷ 总负债,以及关联方款项是否计息。
阈值:占比超过 50%,或按月计息。
触发动作:把「母公司/大股东是否继续提供资金」写进风险披露与管理层月度报告,同时评估独立融资能力。
本案证据:2024 年末应付关联方 7,248.5 万美元,占总负债 8,157.4 万美元的 88.9%,其中 6,971.0 万美元为应付 Stability AI Inc. 且按月计息 1。
6. 净资产与累计亏损的组合
指标:净资产是否连续两年为负,累计未分配利润的绝对额与当年收入之比。
阈值:净资产连续两年为负,或累计亏损超过当年收入的 4 倍。
触发动作:停止用扩品类换增长,先做资本结构的重组方案,再谈产品路线。
本案证据:2024 年末净资产 -5,222.9 万美元,累计未分配利润 -2.3882 亿美元,是当年报表收入的 4.3 倍 1。
数据缺口与置信度
- 2025 财年账目:截至 2026 年 9 月 30 日未提交,Companies House 申报清单里最新一份年度账目仍是截至 2024 年 12 月 31 日的那一份(置信度 A) 5。
- 3,100 万美元数据集许可的买方、标的与成本:账目只写「一次性交易」(置信度 A) 1。
- 付费用户数、留存率、净收入留存率、每用户平均收入、按业务线的成本与毛利:三期账目与两次融资公告均未披露(置信度 A) 15。
- 2022 与 2023 财年提交的是小型公司口径的账目,只有资产负债表,没有损益表,因此 2022 年全年收入无从核对;账目之间的币种与口径差异也使得跨年比较受限(置信度 A) 5。
- 美国母公司 Stability AI Inc. 的经营数据:Form D 只申报私募发行金额,不含收入与成本(置信度 A) 12。
- 上文「产品收入毛利 -590.3 万美元」为把全部销货成本归入产品收入得到的估算,账目没有按业务披露成本归集(置信度 B) 1。
结论:这个案子最可迁移的一条判据是「采用量越大,越要先确认有没有一处可以收费的入口」。落到操作上只需要四个每季度都能查的数字——非经常性收入占比、预付费池增速、按经营现金流出计算的现金跑道、应付关联方占总负债的比例;本案里,前两个数字在 2024 年同时给出警告,第三个数字在 2023 年底已经小于两个月,第四个数字停在 88.9%。
References
- 1Stability AI Ltd 集团账目(截至 2024 年 12 月 31 日)
find-and-update.company-information.service.gov.uk
- 2
- 3
- 4
- 5STABILITY AI LTD 申报清单(Companies House 12295325)
find-and-update.company-information.service.gov.uk
- 6
- 7stable-diffusion-xl-base-1.0(Hugging Face)
huggingface.co
- 8
- 9
- 10Adobe extends leadership in video(Adobe Blog,2026-04-15)
blog.adobe.com
- 11
- 12
- 13Meet Stable Audio 3(Stability AI)
stability.ai
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.