Embark 失败拆解:上市时预测 2025 年营收 27.71 亿美元,实际一直是 0,成交价落在清算区间里
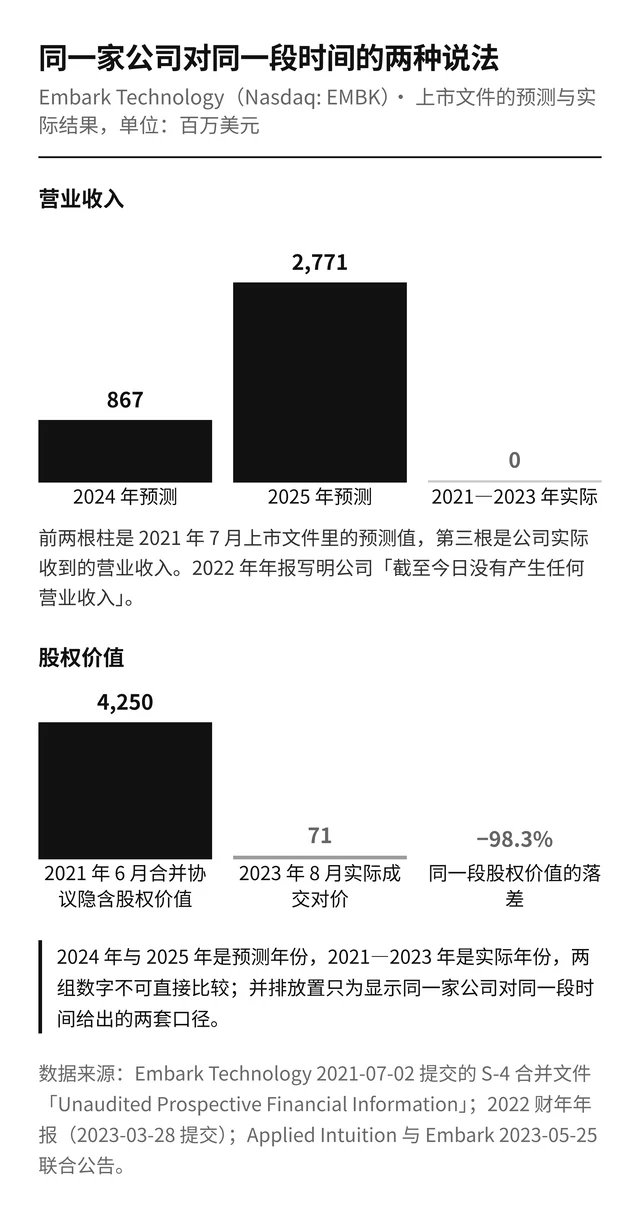
自动驾驶卡车软件公司 Embark 七年没有一分营业收入,2021 年以 42.5 亿美元隐含股权价值上市,2023 年 8 月以约 7,100 万美元卖出,成交价正好落在清算分配区间里;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「收入必须等现实世界某一步到位」的生意,并给出七条可证伪阈值。

2023 年 8 月 2 日,Embark Technology 完成出售,每一股普通股换成 2.88 美元现金,交易日当天在纳斯达克停牌 1。买方是给自动驾驶公司卖仿真与开发工具链的 Applied Intuition,交易给 Embark 的股权价值约 7,100 万美元,公告同时写明 Embark 将退役整支测试车队 2。这家 2016 年成立、2021 年 11 月上市的公司,七年里没有收到过一分营业收入 3。
一句话总结:Embark 把自动驾驶卡车做成按里程收费的软件生意,2021 年 6 月宣布与 Northern Genesis Acquisition Corp. II 合并时,协议给出的隐含股权价值是 42.5 亿美元 4;到 2023 年 8 月 2 日完成出售,成交对价 7,100 万美元,落差 98.3%;对按每股 10 美元买入 SPAC 股票的股东,经过 1 拆 20 反向拆股,每股换到的 2.88 美元相当于原始买入价的 1.4% 123。
增长判断:断点落在收入的第一步:软件按里程收费,而里程要等安全员从驾驶位撤走才能开始收费。2022 年年报写明公司「截至今日没有产生任何营业收入」,同时承认所有自动驾驶里程都是「driver in」——安全员一直坐在车上 3。同一批管理层在上市文件里预测过 2024 年收入 8.67 亿美元、2025 年收入 27.71 亿美元 4。判断这类公司能不能走通,先看无安全员里程有没有从零开始动,再看现金能撑到几个里程碑,最后看合作伙伴名单里有没有人开始付钱。
增长因果链:它选择把无人驾驶软件卖给承运人、自己不做车队,收入只能是每英里软件费 4 → 每英里收费要等三个外部条件同时成立:覆盖地图铺到客户线路上、监管部门允许无安全员上路、卡车厂提供可改装的冗余底盘 3 → 这三件事都不由这家公司单独决定,公司只能靠融资维持到条件齐备 → 资本成本上升、里程碑没有按期到来,公司从 2022 年底开始寻找买家 → 报价一路从每股 6 美元退到 1 美元、2.25 美元,最终按每股 2.88 美元成交,而买方给出的定价依据里包含清算分析 5 → 股权价值收敛到可分配的现金上,公司只剩下成交时间可以被谈判。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:伙伴名单越来越长,付费客户始终是零
Embark 的获客方式是「伙伴发展计划」。2021 年 4 月计划启动时,加入的是 HP、Anheuser-Busch InBev、Werner、Mesilla Valley Transportation 与 Bison Transport,后来 DHL 也进了这批初始名单 36。技术侧它同时签下了 Luminar(激光雷达)、Ryder(转运点网络)、ZF 与 Cummins(转向与动力接口)6。2022 年 2 月 8 日,它与 Knight-Swift 推出卡车交接计划,2022 年 2 月 28 日又与 Alterra Property Group 合作拿场地 3。
结论:伙伴计划在自动驾驶行业里承担的是数据与场景交换;把它当成销售管道,会把公司的时间表看快两三年。
2. 激活:地图铺到了九个点,能力停在安全员在位
到 2022 年底,Embark 的覆盖地图上有九个转运点,包括达拉斯、埃尔帕索、亚特兰大与杰克逊维尔 3。它列出的技术第一里包括首次横贯全美的自动驾驶卡车行驶、首个自动驾驶卡车转运点网络、首个与整车厂无关的改装接口 3。2022 年 12 月 19 日,它向 Knight-Swift 交付了第一辆搭载其软件的卡车,这家承运人开始在自己的车队里使用其中部分功能 3。
同一份年报的另一句话把激活的天花板写清楚了:到今天为止,公司的自动驾驶里程全部是安全员在位的「driver in」3。公司同时承认,无法保证能在预期时间内转入无安全员状态。
结论:有安全员的自动驾驶里程可以一直涨,涨到测试预算用完为止;它证明的是系统能跑,能不能被卖掉要等安全员撤走之后才知道。
3. 留存:没有收入,就没有留存可分
营业收入为零,复购率与净收入留存率也就无从计算;公司在年报与季报里都没有披露客户数、合同金额或续约情况 37。能够观察的替代信号有两个:一是伙伴有没有从试点升级成采购,答案是到公司停摆为止没有 3;二是手里还剩多少钱来维持这些关系。2022 年 12 月 31 日现金及现金等价物 1.5762 亿美元,到 2023 年 3 月 31 日降到 1.26202 亿美元 37。
结论:当一门生意的收入必须等到某个技术里程碑才可能出现,留存指标在里程碑到达之前是空白的;这时唯一真实的信号是现金下降的斜率。
4. 收入:唯一的进账被记在营业外
Embark 确实替托运人与承运人拉过货。它把这件事写成「运输服务协议」,并明确说明:这些转运不属于公司预期的主营业务产出,因此收到的对价计入「其他收入」,营业收入栏保持为零 3。2022 年公司其他收入净额为负 31.8 万美元,其中利息收入 222.1 万美元 3。
结论:一份真实的货物运输账单在会计上被排除在营业收入之外,说明公司自己也清楚这门生意还不构成产品;读者看到「其他收入里有现金」时,应当把它当作技术可行性证据,商业化证据要等营业收入栏出现数字。
5. 推荐:渠道由承运人的运营团队承担,未披露转介绍数据
结论:当推荐完全依赖合作承运人的对外发布,公司拿不到自己的获客资产;伙伴沉默,增长叙事就停。
Part O:市场机会
需求侧的长期理由是清楚的。美国卡车运输协会在 2022 年 10 月给出的估算是行业缺大约 7.8 万名司机,比 2021 年超过 8.1 万人的历史峰值略低;按当时的人口趋势与货运需求增长,十年后缺口可能超过 16 万人,同期需要新招约 120 万名司机 8。
Embark 把这份需求换算成了自己的可服务里程:第一阶段从 2024 年开始,只做美国 Sunbelt 地区、单程超过 300 英里以及直达客户超过 100 英里的线路,那里每年约有 900 亿英里的半挂车行驶里程;第二阶段覆盖本土 48 州,约 3,000 亿英里 3。它还给出了自己那一侧的规模参照:美国前 100 家承运人每年在新卡车上的支出超过 170 亿美元,按车队年更新率 25%、单车均价 15 万美元估算;在上市文件里,它把目标市场写成 7,000 亿美元的卡车货运市场 34。后两个数字属于公司自己的口径,未由第三方复核。
真正的对照来自留在场上的同业。Aurora Innovation 在 2025 年 4 月启动无人化商业运营,到 2026 年 1 月无人驾驶里程超过 25 万英里,2025 财年的营业收入是 300 万美元,而同期交付这批收入的成本是 1,700 万美元 9。公司给 2026 年的收入指引是 1,400 万至 1,600 万美元,并预计 2028 年自由现金流转正 9。
结论:市场规模的数字在 2021 年就已经足够大,行业缺司机的理由也没有消失;变化的是兑现的节奏——真正把安全员撤掉的公司在 2025 年收到 300 万美元,这是这门生意当前的真实收入水位。
Part S:战略定位(五次移动)
第一次移动是把公司定义成整车厂无关的软件供应商。它开发了 Embark 通用接口,让同一套软件可以装进不同品牌的卡车,配套的产品包括自动驾驶软件 Embark Driver 与 7×24 的远程监看服务 Embark Guardian 3。这个选择把资本开支压低了,也把交付的控制权交到了整车厂、承运人与监管手里。
第二次移动是把公司卖给资本市场。2021 年 6 月 22 日,它与 Northern Genesis Acquisition Corp. II 签署合并协议,协议中 Embark 的隐含股权价值为 42.5 亿美元,合并后公司按每股 10 美元计算的总股票对价为 52 亿美元 4。配套股权融资包括 1.6 亿美元的私募与 4,000 万美元的远期购买,合计 2 亿美元承诺 10。
第三次移动发生在交割当天:钱没有按计划到账。信托账户里原有 4.14 亿美元(含承销商全额行使超额配售权),最终有 2.999 亿美元被股东行使赎回权抽走,占信托的约 72% 6。扣除 1,440 万美元递延承销费与 1,460 万美元交易费用后,按这三个数字相减,转入公司账面的余额约 8,510 万美元,公司没有单独披露这个余额 6。公司 2021 财年的经营现金净流出是 6,490.9 万美元 3。
第四次移动是被动收缩。2022 年 8 月 15 日董事会批准 1 拆 20 的反向拆股,8 月 16 日收盘后生效,目的是让股价重新站上纳斯达克的上市标准 3。同一时期公司与 Cantor 签了最高 150 万股(拆股后)的股权购买协议,作为随行融资的口子 3。到 2022 年 12 月 31 日,现金从上年同期的 2.64615 亿美元降到 1.57622 亿美元 3。
第五次移动是在 2022 年 12 月 29 日启动出售,并在此后半年里把价格谈低。董事会聘请 Evercore 后接触了 45 家战略公司、签下 9 份保密协议;2023 年 1 月 9 日,买方甲报出每股 2.65 美元的现金对价;1 月中下旬,买方乙把报价两次上调到每股 6.00 美元,董事会在 2 月 17 日的会议上确认这是首轮流程里最好的方案,2 月 19 日买方乙以监管不确定性和未决证券诉讼为由终止谈判 5。3 月 1 日董事会批准裁员约 230 人,占当时编制的约 70%,同时授权探索包括解散与清算在内的战略选项 11;同一天,公司位于南加州与休斯敦的两处办公室进入关闭流程 12。公告发出后,18 家公司主动来询;第二轮流程又接触了 40 家公司、新增 11 份保密协议,20 家进入保密协议的公司里 14 家拿到了数据室权限,公司做了 5 场管理层会议与 2 场产品演示 5。3 月 23 日,买方甲的新报价是每股 1.00 美元(约 2,640 万美元股权价值),另有两家提出换股合并、分别按 1.25 亿美元与 1 亿美元给 Embark 估值;4 月 3 日 Applied Intuition 报价每股 2.25 美元(约 5,590 万美元),5 月 25 日双方以每股 2.88 美元签署合并协议,持股约 73% 投票权的股东签了支持协议 513。
管理层也在同一时期陆续离开。首席运营官 Stephen Houghton 于 2023 年 3 月 10 日离任,拿到 18.25 万美元一次性补偿、7.3 万美元(相当于其 2023 年目标奖金的 50%)与六个月医保延续 14;首席法律官 Siddhartha Venkatesan 于 6 月 30 日签署离职协议,随后以承包方身份继续为交易服务 15;5 月 8 日,公司又与首席执行官 Alex Rodrigues 签下离职补偿协议,条件是被无因解雇时可获得六个月基本工资与 50% 的目标奖金 16。
结论:五次移动里,前两次是主动选择,后三次都由现金与资本市场的价格决定;到第二轮流程,公司已经按清算价值与买家谈,报价最高的那个买家在 2 月离开后,谈的就不再是增长,而是还剩多少钱可以分。
Part C:竞品矩阵与替代关系
| 对手 | 最新公开口径 | 与本案的关系 | 来源 |
|---|---|---|---|
| Aurora Innovation(Nasdaq: AUR) | 2025 年 4 月启动无人化商业运营,2026 年 1 月累计无人驾驶里程超 25 万英里;2025 财年收入 300 万美元、收入成本 1,700 万美元、经营亏损 9.01 亿美元;2026 年收入指引 1,400 万—1,600 万美元 | 留在赛道上并第一个把安全员撤掉的玩家,它的收入水位说明这条赛道当前的变现速度 | [Aurora 2025 年第四季度股东信] |
| Waymo Via(Alphabet) | 2023 年 7 月 26 日宣布把资源集中到 Robotaxi,卡车业务的商业与运营时间表推后;与 UPS、J.B. Hunt 的合作结束,与 Daimler Truck 的冗余底盘合作保留 | 技术能力更强的玩家在同一时期退出卡车业务,说明问题不在单家公司的执行力 | [TechCrunch,2023-07-26] |
| TuSimple | 2023 年 12 月裁掉约 150 人并退出美国业务,转向中国与日本;2023 年 9 月末现金、现金等价物与短期投资合计 7.768 亿美元 | 退出发生在账上还有钱的时候,说明退出由战略与市场决定,不由现金余额决定 | [FreightWaves,2023-12-20] |
| Kodiak Robotics | 私人公司,财务未披露;2023 年拿到美国国防部最高 5,000 万美元的资助,并把自动驾驶系统装到军用皮卡原型上 | 用国防等非公路场景分摊研发成本,是同行找到的第二条现金流 | [FreightWaves,2023-12-20] |
| Torc Robotics(Daimler Truck 旗下) | 2023 年 11 月收到 Daimler 的冗余底盘测试版本,计划 2027 年实现无人化商业运输;测试路线从凤凰城延伸至俄克拉何马城 | 拥有整车厂母公司与客户渠道的玩家把时间表放到 2027 年,反证本案 2024 年商业化的假设过于激进 | [FreightWaves,2023-12-20] |
| Applied Intuition(买方) | 2025 年 6 月完成 6 亿美元 F 轮与要约收购,估值 150 亿美元;公司称全球前 20 大车企中有 18 家是其客户 | 买方卖的是开发与验证工具链,不承担车队与运营风险,因此能用 7,100 万美元买下一套已经跑过 150 万英里的软件资产 | [Applied Intuition,2025-06-17] |
这几行放在一起,差别落在两处。第一处是谁承担运营风险:Aurora 自己持有车队与交付合同,因此 2025 年 300 万美元收入对应的成本是 1,700 万美元;Applied Intuition 把车卖给整车厂与开发者,收入不依赖某条线路是否获批。第二处是谁能等到时间表兑现:Torc 背后是 Daimler Truck,Waymo 背后是 Alphabet,TuSimple 退出时账上还有 7.768 亿美元;Embark 的现金只够把自己送到下一轮谈判桌前 71718。
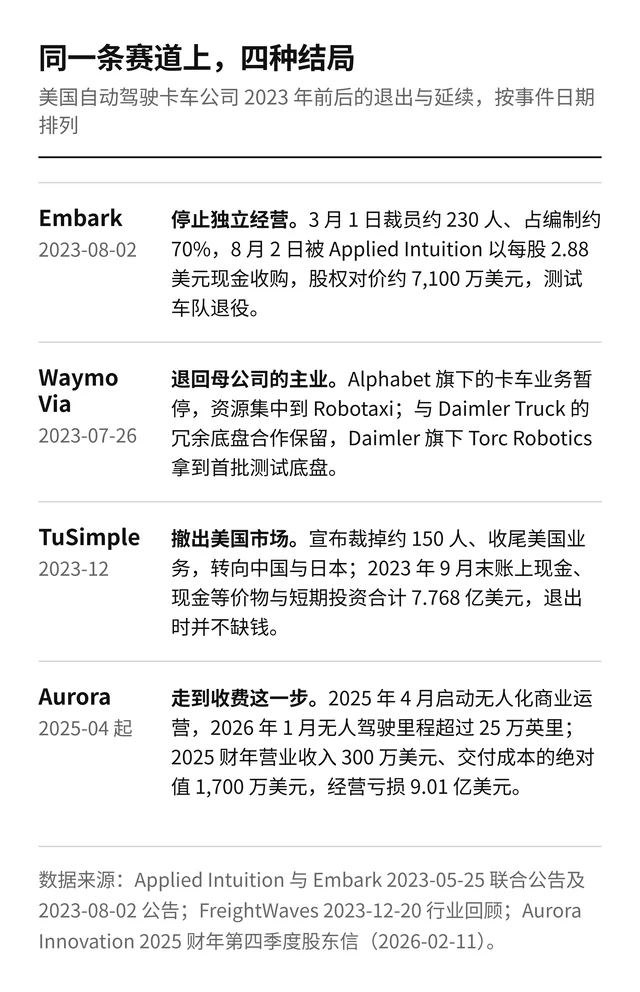
结论:在这条赛道上,能否活到收入出现,取决于背后有没有一个可以无限续资的母公司,或者一套不依赖无人化获批就能卖的软件产品;Embark 两样都没有。
Part P:产品设计
Embark 的产品由三件东西组成:自动驾驶软件 Embark Driver、把软件接进不同品牌卡车的通用接口 EUI、以及承担远程监看与协助的 Embark Guardian 3。公司称其感知用了机器学习方法,计算平台做了安全冗余,累计在高速公路上完成了超过 150 万英里的自动驾驶运营,测试期间没有发生美国运输部要求报告的安全事故 23。它列出的技术第一包括首次横贯全美自动驾驶行驶、首个自动驾驶卡车转运点网络、首个与整车厂无关的改装方案、首个处理施工区车道封闭的卡车软件 3。
产品设计的问题写在同一年报的风险提示里:所有自动驾驶里程都是安全员在位的状态,公司无法保证能按计划转入无安全员运营 3。研发投入在 2023 年第一季度被一次性减记:公司停止继续资本化自建软件,并对内部使用软件计提 1,120 万美元的全额减值,长期资产减值合计 2,328.8 万美元 7。研发费用从 2021 财年的 5,527.6 万美元增加到 2022 财年的 7,921.4 万美元 3。
结论:产品设计里最贵的部分是那个必须等外部条件齐备才能被验证的能力;软件本身可以按月迭代,这项能力不能。当它始终停在安全员在位的阶段,公司的研发支出就换不来可收费的产品形态。
Part E:商业模式与单位经济
Embark 的收费设计是按里程订阅:承运人为每一个自动驾驶里程付费,公司估算每英里的交付成本是 0.12 美元,并假设客户能留下每英里 0.36 美元的一部分节省 4。这套设计有一个前提,公司自己写在预测的假设里:早期不会因为竞争而降价 4。
实际发生的单位经济只有成本一侧。2022 财年,研发费用 7,921.4 万美元,管理费用 7,444.9 万美元,经营费用合计 1.53663 亿美元;净亏损 1.03163 亿美元;经营活动现金净流出 9,740.8 万美元,比上年增加 3,250 万美元 3。2023 年第一季度,重组费用 953.1 万美元、长期资产减值 2,328.8 万美元,净亏损 6,306.2 万美元,一个季度的亏损接近 2022 年全年净亏损的六成 7。
资产负债表说明了买家在算什么。2023 年 3 月 31 日,现金及现金等价物 1.26202 亿美元,总资产 1.53435 亿美元 7。董事会的交易委员会请 SierraConstellation Partners 做了一份清算分析:以 2023 年 3 月 31 日为基准,假设 18 个月清盘,可变现资产总额在 1.437 亿至 1.531 亿美元之间;财务顾问 Houlihan Lokey 据此折算出三种分配时点下的每股分配参考区间——2024 年 12 月 31 日分配完为 2.87 至 3.05 美元,2026 年 6 月 30 日为 2.43 至 2.73 美元,2029 年 6 月 30 日为 1.87 至 2.35 美元 5。
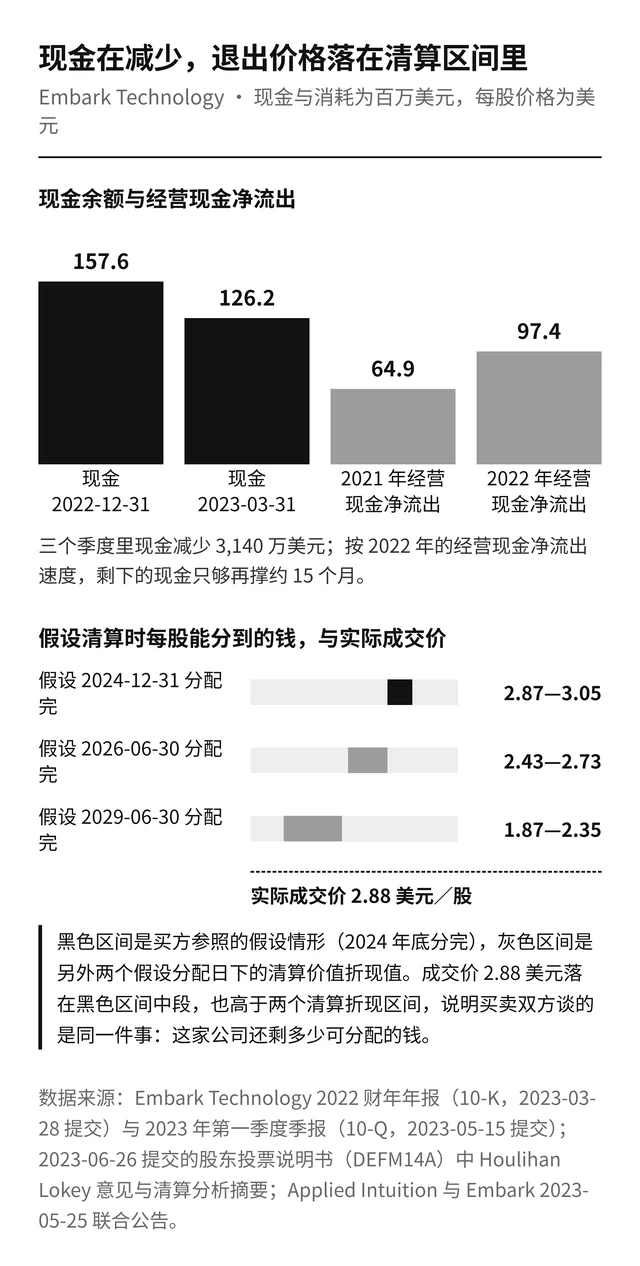
结论:成交价 2.88 美元落在最早分配时点区间的中段,也高于两个更晚时点的折现区间;买家的报价与公司清盘能给股东留下的钱处在同一水平线上,说明这笔交易的价格由资产负债表决定,未来的软件收入没有进入定价。
Part L:洞察提炼
1. 收入必须等现实世界某一步到位的生意,估值押的是一次不会连续发生的跃迁
Embark 的预测把商业化起点放在 2024 年,前提是 Sunbelt 地区的线路在当年可以无安全员运营 4。到公司被出售为止,公开材料里没有出现过无安全员运营的记录 23。软件版本可以按月迭代,撤销安全员需要监管许可、覆盖地图、冗余底盘与保险同时就位,这些条件不随迭代次数变松。
2. 里程碑型公司的报表里,「其他收入」常常藏着已经发生的真实业务
Embark 确实替客户拉过货,公司把收到的钱记在其他收入里,并在附注中说明这不算主营业务产出 3。读者可以据此区分两件事:业务已经在跑,产品还没有成形。这个区分比收入栏里的零更有信息量。
3. 资本结构在上市当天就决定了退出方式
信托 4.14 亿美元中有 2.999 亿美元在交割时被赎回,占约 72% 6。公司从上市第一天起就按一个更小的预算运营,而它承诺的里程碑没有变。
4. 反向拆股与随行融资额度是资本成本上升的早期信号
2022 年 8 月 16 日生效的 1 拆 20 反向拆股,与同年 5 月签下的最高 150 万股股权购买协议,都说明公司在为股价与现金做防守动作 3。这两件事都发生在 2022 年,出售流程在同一年 12 月 29 日启动。
5. 当买方按清算分析定价,公司价值已经收敛到可分配的现金上
交易委员会把 SierraConstellation 的清算分析与 Houlihan Lokey 的每股区间摆在同一张桌上,最终成交价 2.88 美元落在区间之内 5。这个价格结构说明谈判的参照物是清盘能分多少钱,公司的持续经营价值在这套算法里没有得到额外加分。
6. 撤掉安全员这一步需要四个条件同时成立,缺一项,收入就是零
监管许可、覆盖地图、可改装的冗余底盘、单位成本,这四件事分别掌握在监管部门、公司自己、整车厂与合作方手里 34。Aurora 在 2025 年把这一步走通之后,当年的收入是 300 万美元,交付成本 1,700 万美元 9——条件齐备之后,收入才刚开始从零爬升,这条曲线也说明前四年无法用收入验证任何假设。
Part D:决策分析(可证伪阈值与触发动作)
以下七条阈值都能被后续数据推翻,指标可以由第三方独立复核,适用于收入依赖一次技术或监管跃迁才能启动的 AI 公司。
1. 无安全员里程占总自动驾驶里程的比例
指标:公司披露的无安全员自动驾驶里程,除以全部自动驾驶里程。
阈值:连续两个季度为 0。
触发动作:把增长模型从「商业化临近」改回「技术验证期」,把估值锚从收入倍数换到现金与清算价值。
本案证据:2022 年年报写明所有自动驾驶里程都是安全员在位状态,公司从未进入无安全员运营 3。
2. 营业外进账占全部现金流入的比例
指标:计入「其他收入」的运营性收款,除以公司当年的全部运营现金流入。
阈值:超过 80%。
触发动作:把这部分现金当作技术可行性证据,不纳入商业化预测;同时要求公司披露这批客户的续约意向。
本案证据:公司替托运人与承运人拉货的收入全部记在其他收入,营业收入为零 3。
3. 现金跑道与到里程碑的计划月数之比
指标:期末现金及现金等价物除以最近四个季度经营现金净流出,得出现金跑道月数,再除以公司计划中距下一个商业化里程碑的月数。
阈值:低于 1.5。
触发动作:要求公司把里程碑拆成可验证的中间交付,并按最坏情形重做预算。
本案证据:2022 年经营现金净流出 9,740.8 万美元,2023 年 3 月 31 日现金 1.26202 亿美元,跑道约 15 个月,而商业化的计划年份是 2024 年 347。
4. 伙伴计划转为付费合同的比例与时间
指标:加入伙伴计划或试点协议的公司中,在 12 个月内签下付费合同的比例。
阈值:低于 10%。
触发动作:停止用伙伴名单做获客证据,把销售指标改成已签合同的年度金额。
本案证据:2021 年 4 月启动的伙伴发展计划包含 HP、Anheuser-Busch InBev、Werner、Mesilla Valley、Bison,之后加入 DHL,到公司出售时没有一家形成收入 36。
5. 上市时信托账户的赎回比例
指标:SPAC 交割时被行使赎回权的信托资金比例。
阈值:高于 60%。
触发动作:按扣除赎回与交易费用后的实际到账金额重做预算,并把原计划中的里程碑数量减半。
本案证据:信托 4.14 亿美元中有 2.999 亿美元被赎回,比例约 72% 6。
6. 反向拆股与随行融资额度的启用
指标:上市后是否发生反向拆股;是否与投资机构签下可按市价发行的股权购买协议。
阈值:出现其中任一项,且股价连续两个季度低于 1 美元。
触发动作:把再融资金额按当前市值重新估算,并启动出售或合并方案的准备。
本案证据:2022 年 8 月 16 日 1 拆 20 反向拆股生效,同年 5 月 31 日签下最高 150 万股的股权购买协议 3。
7. 清算分析区间与外部报价的相对位置
指标:公司披露的清算情形下每股可分配区间,与买方报价的比值。
阈值:报价落在该区间之内。
触发动作:把谈判参照换成清算价值,先把持续经营价值从定价依据里剔除,同时核对董事会是否已就关联方利益与高管补偿作出披露。
本案证据:Houlihan Lokey 给出的三个分配时点参考区间最高为 2.87 至 3.05 美元,成交价 2.88 美元 5。
数据缺口与置信度
- 客户数量、合同金额、复购率与净收入留存率:公司未披露(置信度 A)37。
- 每英里实际成交价、单车改装成本、Guardian 人力成本、分客户毛利:公司未披露(置信度 A)3。
- 参与两轮出售流程的买方甲、乙、丙、丁的真实身份:股东投票说明书以代号披露,未点名(置信度 A)5。
- 公司自报的每英里 0.36 美元节省与 0.12 美元交付成本:来自上市文件的模型假设,未经第三方复核(置信度 B)4。
- 「其他收入」中的运输服务对价金额:年报按总额披露其他收入净额,未单独拆分该项(置信度 B)3。
- 2022 年 12 月 31 日之后 Knight-Swift 是否继续使用交付车辆:公司未披露(置信度 A)3。
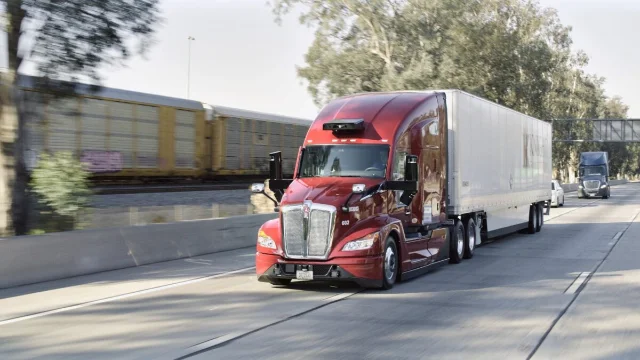
- 交付给 Knight-Swift 的卡车照片来自行业媒体转载的公司官方图,拍摄日期为 2022 年 12 月;图片说明的交付时间以公司年报记载的 2022 年 12 月 19 日为准(置信度 B)3。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8美国卡车运输协会司机短缺报告新闻稿(PR Newswire,2022-10-25)
prnewswire.com
- 9Aurora Innovation 2025 年第四季度股东信(2026-02-11)
ir.aurora.tech
- 10
- 11
- 12
- 13
- 14
- 15
- 16
- 17
- 18
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.