Berkshire Grey 失败拆解:上市对价 22.5 亿美元、毛利年年为负,两年后按每股 1.40 美元卖回给大股东
Berkshire Grey 把 AI 分拣机器人卖给《财富》50 强制药与零售巨头,收入三年停在 3,500 万到 6,600 万美元之间、毛利从未转正,2021 年以 22.5 亿美元对价上市、2023 年按每股 1.40 美元卖回给持股 26.9% 的软银;本文按增长、市场、战略、竞品、产品与商业模式逐层拆开「项目型 AI 硬件为什么撑不起产品公司的估值」,并给出五条可证伪阈值。

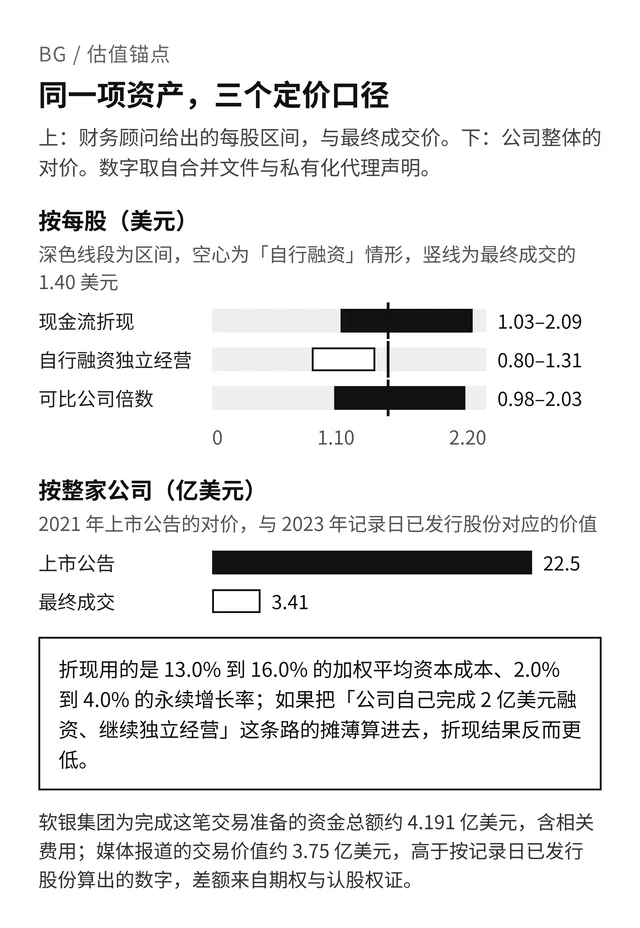
Berkshire Grey 在 2021 年 2 月宣布通过 SPAC 上市,公告口径的股票对价是 22.5 亿美元(2.25 亿股 × 10 美元),另加一笔 1.65 亿美元的 PIPE 融资;2021 年 7 月 21 日交割当天,2,325.18 万股公众股选择赎回,拿走了 2.3255 亿美元,信托账户里只剩约 5,500 万美元进入合并后的公司。12不到两年后的 2023 年 3 月 24 日,公司与自己持股约 26.9% 的第一大股东软银集团签署合并协议,价格是每股 1.40 美元现金,整体股权价值按记录日已发行股份计算约 3.41 亿美元。34
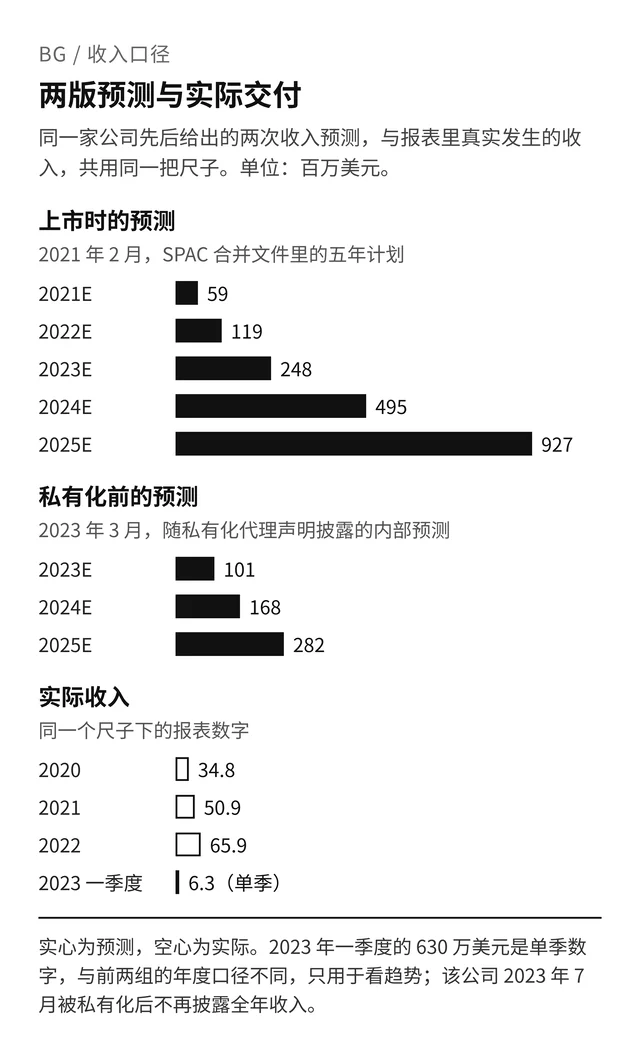
增长判断:增长系统从来没有形成闭环。 收入是少数几家《财富》50 强客户的资本开支:2020 年 3,483.5 万、2021 年 5,085.2 万、2022 年 6,590 万美元,2023 年一季度 630.9 万美元。567收入在涨,毛利却一直是负数:2020 年还是 +8.1% 的毛利,2021 年变成 −16.2%,2022 年 −7.9%,2023 年一季度 −31.7%。也就是说,这家公司每多做一美元的生意,就要多贴进去一笔钱。
增长因果链:AI 分拣机器人是一台要装进客户仓库、按客户场地定制的工程系统,所以收入只能跟着少数几家零售与物流巨头的资本开支走;定制工程让毛利率无法随规模改善,为拿到订单还得让出股权(FedEx 拿到最高 2,525 万股认股权证),于是每一轮增长都在消耗现金;当现金耗尽时,唯一的买家就是那位既是股东、又是客户、还是债权人的大股东。 68
G 增长系统:客户是好客户,生意不是好生意
获客。 客户名单是这份材料里最漂亮的一栏:Walmart、Target、FedEx、TJX。公司在 2022 年年报里写,自成立以来客户累计下单约 2.65 亿美元的系统,2021 年末这个数字大约是 2 亿美元。56但同一页纸也写明了风险:2021 年 Target 占收入 32%、TJX 占 27%、FedEx 占 14%,三家合计 73%;2022 年这三家合计 58%。56更早一年,2020 年的收入里有 70% 来自 Target、30% 来自软银机器人(关联方)。5
激活。 这家公司的「激活」是把机器人系统搬进客户的仓库、装好、调通、验收。2021 年末积压订单约 1.05 亿美元,公司预计在 2022 年与 2023 年初交付;2022 年末积压订单约 1.01 亿美元,预计在 2023 年与 2024 年初交付。56装机套数、单套价格、从签约到验收的平均周期,公司均未披露。
留存。 复购率、续约率、净收入留存率,公司均未披露。能间接看到的只有两个数字:累计订单从 2 亿美元涨到 2.65 亿美元,说明老客户在继续下单;但年收入规模三年里停在 3,500 万到 6,600 万美元之间,说明每一年的下单量并没有滚起来。
变现。 2022 年收入 6,590 万美元,其中已扣除 360 万美元与 FedEx 认股权证相关的计提;同一年成本 7,110 万美元,收入本身不够覆盖成本。6收入按两种方式确认:随时间确认(工程进度)与在某一时点确认(交付)。2023 年一季度这两块分别是 525.7 万与 105.2 万美元。7
推荐。 推荐系数、客户转介绍占比,公司均未披露。有一条可见的线索:FedEx 从 2021 年部署 RPSi 分拣系统开始,2022 年扩大合作,到 2026 年仍在使用这家公司的机器人。9
结论:这家公司的增长系统里,获客靠少数几家巨头的采购预算,激活靠一年以上的现场交付,变现靠一次性工程款——只有「客户名单」这一项具备产品公司的特征。 判断同类公司时,第一刀应该切在毛利率的符号上:收入涨、毛利为负,意味着增长正在放大亏损,而不是逼近盈利。
O 市场机会:2,800 亿美元的市场,与 6,590 万美元的收入
公司给的市场口径很大:需要自动化处理的仓库与物流作业每年对应约 2,800 亿美元的支出,北美约有 25,500 个仓库设施是这类系统的目标场地(引用 Statista)。6
上市文件里,公司把这份市场换算成了五年收入计划:2021 年 5,900 万、2022 年 1.19 亿、2023 年 2.48 亿、2024 年 4.95 亿、2025 年 9.27 亿美元,对应毛利 400 万、2,800 万、9,000 万、2.17 亿、4.41 亿美元。1两年后,公司交给私有化买方的版本已经缩水:2023 年 1.01 亿、2024 年 1.68 亿、2025 年 2.82 亿、2026 年 4.36 亿、2027 年 6.39 亿美元,直到 2033 年才到 11.28 亿美元;盈利时点也从 2024 年前后推到 2027 年(EBITDA 由 2023 年的 −1.16 亿美元转正到 2027 年的 +6,700 万美元)。3
实际发生的部分是这样:2022 年收入 6,590 万美元,相当于上市计划里那一年 1.19 亿美元的 55%;2023 年一季度 630.9 万美元,按单季看,只有次年私有化预测里 1.01 亿美元的六个百分点。67市场是对的——2,800 亿美元的支出确实存在;错的是这家公司在其中能拿到的份额:它的产品只卖给「正在建新仓、愿意为一条产线做定制集成」的那几家客户。
结论:当一个 AI 硬件品类用「仓库数量 × 单套价格」讲市场时,先问清楚一套系统要占用客户多少资本开支决策、以及客户一年能批几个这样的项目。 机会的量级由客户的预算周期决定,不由货架空间决定;2,800 亿美元与 6,590 万美元之间差着四千多倍,中间没有任何可自动获得的份额。
S 战略定位:按产品公司定价,按工程公司交付
2021 年的上市把公司放在「AI 机器人产品公司」这一侧:募资用于营运资金与一般公司用途,对价按每 10 美元给 2.25 亿股计算;同时有投资人以每股 10 美元认购 1,650 万股,合计投入 1.65 亿美元。1交易完成时,公众股东赎回 2,325.18 万股、合计 2.3255 亿美元,信托账户只剩约 5,499 万美元可用。2
但在交付现场,公司做的是项目:系统的设计、安装,甚至运行,客户都可以选择由公司承担。6这意味着每一套产品的「规格」由场地决定,人力成本随项目数量线性增长,采购规模带来的议价空间被现场服务吃掉。
定位的正式更正发生在 2023 年。2 月 7 日,软银提出以每股 1.30 美元收购自己不持有的全部股份,较 2 月 3 日前 30 个交易日的成交量加权均价溢价约 30%,并声明交易不以融资为条件、要求独家期;2 月 9 日软银用 13D/A 把这份意向公开。33 月 24 日,双方以每股 1.40 美元签署合并协议。8同一天,公司还与软银的全资子公司签署可转债购买协议:最高 6,000 万美元、年息 20%(按半年复利、以增加本金的方式计息),转换价每股 1.40 美元,且只有在公司现金低于 3,000 万美元时才允许每 30 天提取最多 1,200 万美元。8
结论:定位问题的实质,是「产品公司」的估值外壳套在「项目交付」的收入上,而这个错误最后由大股东用现金买断。 判断同类公司时看两条:一是收入里有多大比例来自需要现场集成的项目(这家公司几乎所有收入都是);二是最大股东有没有同时成为公司的债权人——一旦成立,退出价格就不再由市场决定。
C 竞品分析:同一个品类里,有人把规模做成了利润
财务顾问在私有化代理声明里列出的可比公司,正好把这条赛道的两种命运摆在一起(企业价值 ÷ 2023 年预测收入):AutoStore 10.1 倍、Symbotic 11.9 倍、Cognex 8.5 倍、Hexagon 5.3 倍、Rockwell 3.9 倍、Trimble 3.5 倍、Velo3D 3.0 倍、Desktop Metal 2.6 倍、Fathom 2.4 倍、Markforged 0.5 倍、Sarcos 因无意义而不适用。财务顾问最后给本公司取的是 2.0 倍到 5.0 倍,对应每股 0.98 到 2.03 美元。3
可比交易里的倍数更能说明「什么才卖得上价」:亚马逊买 iRobot 是 1.4 倍最近十二个月收入,Shopify 买 6 River Systems 是 18.0 倍,Teradyne 买 Mobile Industrial Robots 是 22.7 倍,ABB 买 ASTI 是 7.8 倍,Ocado 买 Kindred 是 7.5 倍。3倍数高低与产品无关,与「客户是否长期独家绑定、交付是否标准化」有关。
活下来的那个是 Symbotic。2026 财年第三季度(截至 2026 年 6 月 27 日)收入 7.21 亿美元、同比增长 22%,净利润 5,500 万美元(上年同期亏损 2,100 万美元),调整后 EBITDA 9,500 万美元,77 套系统处于部署中,期末现金约 17 亿美元。10同一门生意,一个季度 7.21 亿美元对一年 6,590 万美元。
结论:这条赛道失败的不是「AI 分拣机器人」这个品类,而是没能把单点能力变成可复制、可定价产品的公司。 判断同类项目时,把客户结构与交付标准化程度放在技术指标前面:Symbotic 的收入背后是一个把整座仓库交给它做的锚定客户,而这家公司的收入背后是三家各自为政的零售与物流巨头。
P 产品设计:能力是真的,项目也是真的
产品本身设计得相当完整:自有硬件加 AI 软件,视觉与机器学习算法配合抓取装置,公司称无需预先编程或人工「教」机器人,可以处理袋装、管状、信封、异形箱、服装、电子产品等多种形态;官方给到的性能口径是准确率 99% 以上、系统在线率常在 99% 以上;产品被拆成十余个可拼接的模块,覆盖拣选、搬运与系统编排。6
能力也被真实验证过。2021 年 FedEx 在包裹分拣环节部署了这家公司的 RPSi 系统;到 2026 年 2 月 3 日,FedEx 宣布上线它的 Scoop 全自动货车卸货机器人——系统自己识别混装的包裹、在车厢内实时决策、装满一车后自动退出,试点已在运行,首批系统将在 2026 年内投入使用。9
产品设计上真正的断点不在算法,而在定价与交付。2022 年 7 月 29 日,公司与 FedEx 的全资子公司签下协议:向对方发行最高 2,525.0616 万股认股权证,行权价 1.67 美元(按 2022 年 7 月 29 日前 30 个交易日的成交量加权均价确定),只有在 FedEx 给出并使合格付款累计达到 2 亿美元时才会归属,2025 年 12 月 31 日之后不再发生归属;而 FedEx 在这份协议下没有下单义务。6这笔安排直接影响了报表:2022 年收入因此扣减 360 万美元。6这批权证最终是否归属、FedEx 是否行权,公司此后未再披露,公开渠道未披露。
结论:产品能跑通,不等于产品能定价。 当客户要求用股权作为订单的对价、且不承担采购义务时,说明议价能力在客户一侧;此时这门生意的价格已经部分体现在收入扣减里,而不是只体现在股权稀释上。
E 商业模式:现金消耗速度与收入规模不匹配
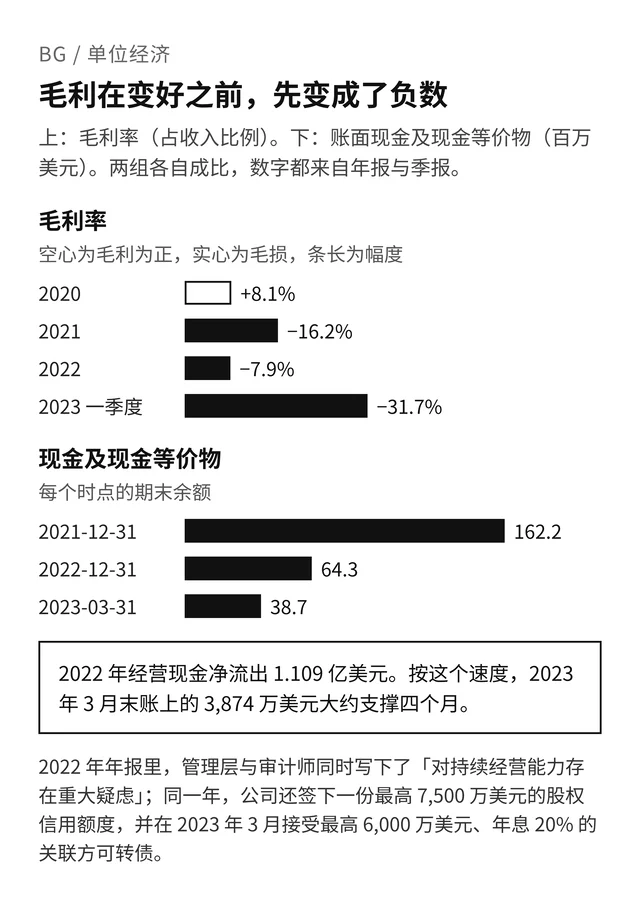
单位经济的变化最直观:毛利率 2020 年 +8.1%、2021 年 −16.2%、2022 年 −7.9%、2023 年一季度 −31.7%。567公司在 2022 年年报里把毛利改善的希望寄托在规模上——采购量上去后与代工厂谈判、摊薄固定费用;一年后毛利率反而更差。
现金的曲线同样干脆:2021 年末 1.622 亿美元,2022 年末 6,430 万美元,2023 年 3 月末 3,874 万美元;2022 年经营现金净流出 1.109 亿美元。5672022 年年报里,管理层与审计师同时写下「对持续经营能力存在重大疑虑」。6
融资手段依次用尽:2022 年 10 月与 Lincoln Park Capital 签下最高 7,500 万美元、为期三十六个月的股权购买协议,按市价分批卖股;112023 年 3 月接受软银子公司年息 20% 的可转债。8
私有化之后,公司不再披露收入、毛利、客户结构与装机数量,公开渠道未披露;单一系统的成交价、按项目的毛利率、客户续约率,从上市起就没有披露过。
结论:这门生意的现金消耗是收入的 1.7 倍(2022 年经营现金净流出 1.109 亿美元,对 6,590 万美元收入),在毛利率为负的前提下,增长只会加快烧钱速度。 可观察阈值:现金余额除以最近一年经营现金流出低于 12 个月、同时毛利率为负,就不能再把希望寄托在「规模效应」上——这家公司 2023 年 3 月末的 3,874 万美元,大约只够四个月。
L 洞察提炼
一、毛利率的符号,比收入的增速更早说明问题。 可观察指标:毛利率是否为正,以及连续为负的季度数。阈值:连续两个财年毛利为负,就不该按产品公司估值——这家公司 2021 年 −16.2%、2022 年 −7.9%、2023 年一季度 −31.7%,而同期收入从 5,085 万美元涨到 6,590 万美元。
二、客户集中度决定收入的性质。 可观察指标:前三大客户占收入比重。阈值:超过 50% 且客户以资本开支驱动采购时,公司的收入曲线等于别人的预算周期——2021 年前三家合计 73%、2022 年 58%,三年收入就停在 3,500 万至 6,600 万美元之间。56
三、积压订单不增长,说明需求已经见顶。 可观察指标:期末积压订单相比上一年度的变化,以及它与当年收入的比值。阈值:积压订单同比不再增长、且低于当年收入的两倍时,次年的收入不会自己变好——1.05 亿美元(2021 年末)到 1.01 亿美元(2022 年末),对应 2022 年 6,590 万美元的收入,2023 年一季度掉到 630.9 万美元。67
四、最大股东同时是客户与债权人时,退出价格由他决定。 可观察指标:关联方在收入中的占比,以及公司是否从大股东处取得高息债务。阈值:两者同时成立时,独立经营这条路的价格已经被对方定价——2020 年 30% 的收入来自软银机器人,2023 年公司又从软银子公司拿到年息 20%、转换价 1.40 美元的可转债,而 1.40 美元正是两个月后合并协议的每股价格。58
五、用股权换订单,是定价权不足的公开证据。 可观察指标:是否向客户发行认股权证、附条件股份或收入分成,以及该安排对收入的扣减。阈值:客户获得认股权证却无采购义务时,折让已经发生——FedEx 最高可认购 2,525.0616 万股、行权价 1.67 美元,订单门槛 2 亿美元且无下单义务;2022 年收入因此扣减 360 万美元。6
结论:这五条判据里,前三条在 2022 年年报里就能同时读到——毛利为负、客户集中、积压订单停滞,距离私有化签约还有九个月,距离股东大会表决还有十六个月。
D 决策分析:每个时点上,当时能看到什么
| 时间 | 决策 | 当时已经可见的信息 | 事后看,能提前确认的信号 |
|---|---|---|---|
| 2021-02 | 宣布通过 SPAC 上市,股票对价 22.5 亿美元,PIPE 1.65 亿美元 | 2020 年收入 3,483.5 万美元,毛利率 +8.1%,七成收入来自 Target、三成来自软银机器人 | 收入的客户结构在上市前就已经高度集中,且其中一家是关联方 |
| 2021-07 | 完成合并 | 2,325.18 万股赎回、2.3255 亿美元被拿走,信托只剩约 5,499 万美元 | 现金落袋的规模远小于公告口径,扩张计划缺少资金支撑 |
| 2022-07 | 与 FedEx 子公司签认股权证协议 | 客户获得最高 2,525.0616 万股、行权价 1.67 美元的权证,且无采购义务 | 为了订单必须让出股权,说明产品端没有定价权 |
| 2022-10 | 与 Lincoln Park 签最高 7,500 万美元股权购买协议 | 2021 年毛利率已经转负为 −16.2%,当年净亏损 1.534 亿美元 | 一家公司开始按市价零散卖股融资,说明常规融资渠道已经关闭 |
| 2023-02 | 软银提出每股 1.30 美元私有化,并要求独家期 | 报价相对前 30 日均价溢价 30%;公司同时在与第三方谈一笔约 2 亿美元的融资 | 溢价是对流动性而非对业务的定价;董事会当周仍在寻找替代方案,最终没有任何第三方提交意向 |
| 2023-03 | 以每股 1.40 美元签署合并协议,同时接受年息 20% 的可转债 | 财务顾问的现金流折现区间为每股 1.03–2.09 美元;若公司自行完成 2 亿美元融资,区间降到 0.80–1.31 美元 | 独立经营这条路的股权价值,低于大股东的报价 |
| 2023-07 | 特别股东大会表决通过 | 记录日已发行 2.4335 亿股,投出 2.043 亿股赞成、147.3 万股反对 | 大股东 26.9% 的持股足以锁住结果,其余股东的选择空间有限 |
| 2026-02 | FedEx 上线该公司的全自动卸货机器人 | 公司已是软银集团子公司,不再公开财务 | 技术与团队被留下来,独立公司的股权没有被留下来 |
对同类公司的可证伪判断可以写成四条直接可观察的规则:连续两个财年毛利为负;前三大客户合计超过收入的一半且以资本开支采购;期末积压订单同比不再增长;现金余额除以最近一年经营现金流出少于 12 个月。四条里命中两条,就应该按「定制工程公司」重估这门生意,而不是按「AI 产品公司」。
结论:这场退出在每一个时点都留下了公开证据,缺的是把「毛利率符号」「客户集中度」「积压订单变化」和「现金可支撑月数」放到与收入增速同等显眼的位置。 最能提前止损的单一指标是毛利率——它在这家公司上市的每一年都是负数。
结局:技术留下来了,股权没有
私有化在 2023 年 7 月完成,公司从纳斯达克退市,不再受披露义务约束。4这笔交易本身还有一层背景:代理声明披露,围绕这笔私有化曾有两起诉讼、五份调阅公司簿册的请求与六份补充披露请求;同时公司承认此前交给董事会与财务顾问的一组预测存在一处输入错误,并为此补充了代理材料。3
两年后,这家公司出现在软银集团的版图里。2025 年 10 月 8 日,软银宣布以 53.75 亿美元收购 ABB 的机器人业务,并把机器人列为「物理 AI」战略中的关键一环;在这份公告列出的既有机器人相关资产里,Berkshire Grey 与软银机器人集团、AutoStore、Agile Robots、Skild AI 并列。12
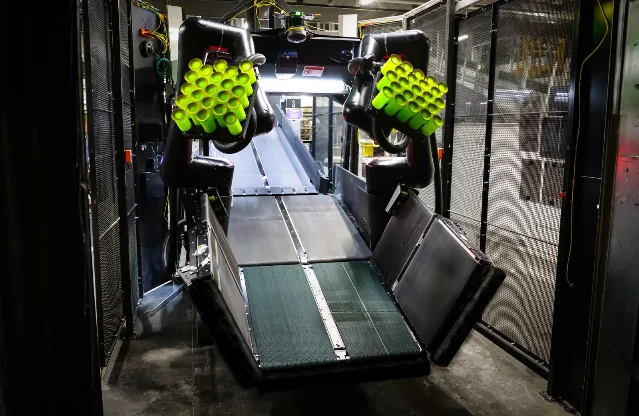
FedEx 2026 年 2 月 3 日新闻稿发布的官方照片:Berkshire Grey 的 Scoop 全自动卸货车机器人在包裹分拣场地内工作,机械臂末端是带吸盘的抓取阵列。同日 FedEx 宣布这套系统进入试点,首批设备将在 2026 年内投入使用。
技术一侧的进展是真实的:FedEx 在 2026 年 2 月的公告里把 Scoop 描述为「物理 AI」,称它能在车厢内识别混装包裹并自行决策,公司 CEO 也已换成 Dave Paratore。9
结论:被证明的是这套机器人能干这件事,被否掉的是它能作为一家独立上市公司定价。 从 22.5 亿美元的对价到每股 1.40 美元的现金退出,中间隔着两年时间和每一次都为负数的毛利;而同一套系统今天仍在美国的包裹场地上运行。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8
- 9
- 10Symbotic 2026 财年第三季度业绩新闻稿(2026-08-05)
nasdaq.com
- 11
- 12
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.