Zymergen 失败拆解:机器学习挑分子的公司,4.6 亿美元 IPO 换来一场破产,知识产权 620 万美元被买回
Zymergen 用机器学习和自动化实验室挑分子做材料,2021 年 4 月上市净募资 4.6 亿美元,四个月后第一个产品 Hyaline 停产,2022 年 10 月以 2.36 亿美元股票对价卖给 Ginkgo,一年后子公司申请破产、知识产权以 620 万美元买回;本文按增长、市场、战略、竞品、产品与商业模式逐层拆开「平台能力为什么不是产品收入」,并给出五条可量化阈值。

Zymergen 在 2021 年 4 月上市,卖出 1,613 万股、每股 31 美元,净募资约 4.598 亿美元,承销商是摩根大通与高盛;四个月后的 2021 年 8 月 3 日,公司公告当年不会再有产品收入、2022 年的产品收入也将微不足道,创始人兼 CEO Josh Hoffman 当天离任,由董事长 Jay Flatley 代理,次日股价下跌 76% 以上、收于 8.25 美元。1232022 年 10 月 19 日,它以 2.36331 亿美元股票对价的公允价值被 Ginkgo Bioworks 买下;一年后的 2023 年 10 月 3 日,这家子公司自己申请了破产保护,它的知识产权在破产拍卖里以 620 万美元现金加承接一份租约的条件,卖回给了原来的买家。45
增长判断:增长系统从来没有启动过。 产品销售收入在一整段历史里都是 0,只有出售样品的象征性收入;报表上的收入全部来自替别人做的研发服务合同和与住友化学的合作分成,2019 到 2021 年分别是 1,541.9 万、1,328.4 万、1,674.3 万美元,2022 年上半年 742.5 万美元、同比下降 22.6%,其中二季度单季 263.4 万美元、同比下降 55.0%。16
增长因果链:用机器学习挑分子,只需要一间实验室;把分子做成客户能上线的材料,需要客户改产线、需要代工厂排产、需要成本压过存量化工企业的老产品——这三件事一件都没通,公司就先按产品公司上市拿了 4.6 亿美元,随后靠研发服务费和信贷维持,等现金烧到撑不过十二个月,就只能整体出售;买家接手的是一堆现金、设备与租约,两年后又把它送进破产程序。 146
G 增长系统:收入是服务费,产品在验证队列里
获客。 Zymergen 成立初期的收入来自帮别人优化菌株的研发服务合同,公司自己的说法是:这些项目做出来的微生物,被合作方拿去生产并销售了超过 10 亿美元的产品。1这份获客能力同时是集中度风险:2021 年有三家客户各占收入 10% 以上,其中两家超过 20%;2020 年有四家占 10% 以上,其中一家占 35%。7
激活。 招股书里,公司的第一个产品 Hyaline 于 2020 年 12 月上市,随即进入「预期 6 到 18 个月」的客户验证流程;到招股书提交时,公司还没有从产品销售里拿到收入,只有样品销售。1验证完成的客户数、上机量、首批订单,公司均未披露。
留存。 复购率、续约率、净收入留存率,以及按客户分层的收入年限,公司均未披露。能看到的只有收入总额与客户集中度两项。
变现。 2021 年总收入 1,674.3 万美元,全部是研发服务与合作协议口径;同年研发费用 1.5912 亿美元、管理费用 8,300.9 万美元、净亏损 3.61785 亿美元,经营现金净流出 3.025 亿美元。7换算下来,公司每一美元的收入,对应约 9.5 美元的研发投入。
推荐。 公司在 2021 年 8 月 3 日的公告里说,将「强化商业团队,确保销售管道资格审核与预测流程的可靠与稳健」;客户转介绍占比、推荐系数,公司均未披露。2
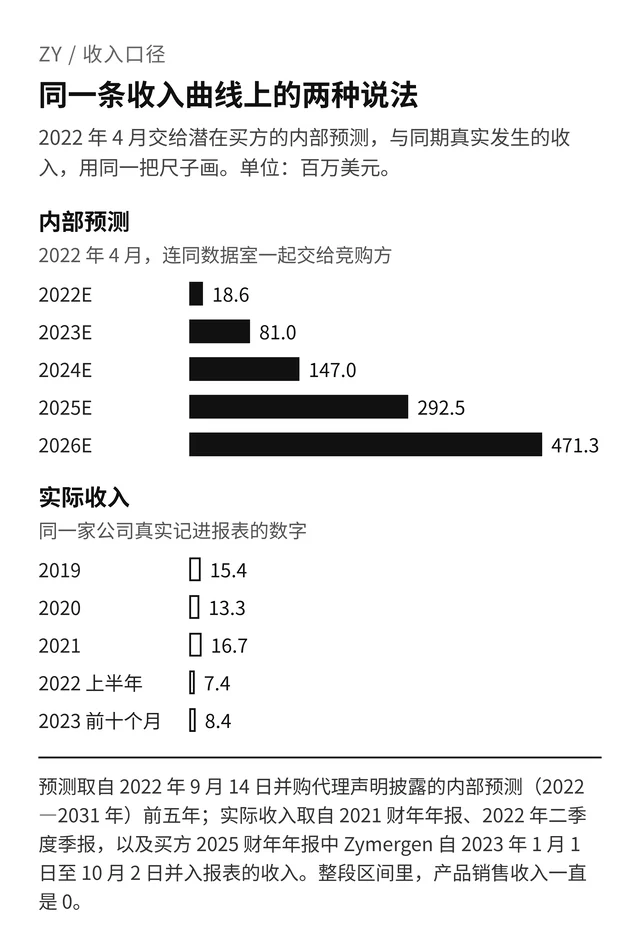
结论:这家公司的增长系统里,获客靠服务合同、激活停在客户验证、变现靠服务费,产品这条线没有参与。 所以判断同类公司的第一刀,是把「产品销售收入占总收入比例」单独算出来:这个比例低于 10% 时,公司的增长故事讲的是产能,而不是收入。
O 市场机会:1.2 万亿美元的市场叙事,与第一个产品的 10 亿美元格子
招股书给市场的口径很大:平台可及的市场「至少 1.2 万亿美元」,横跨 20 个行业;首先要做的三个行业电子、消费护理、农业合计约 1,500 亿美元;单产品只要成功、放量后能撑起 1.5 亿美元以上年销售,就值得立项;而 Hyaline 所在的显示材料,公司估算 2020 年已超过 10 亿美元。1
这份文件同时写下了机会的实际形状。第一,Hyaline 上市时用的是从第三方买来的单体,公司自己把这条路叫「加速上市」,并计划在 12 到 24 个月内换成发酵法生产,因为发酵法的成本更低、毛利更好;换言之,第一批货的成本结构不是它的技术优势。1第二,Hyaline 和同一批薄膜产品来自与住友化学的合作,而住友「没有义务商业化或支持商业化」任何合作开发的产品。1第三,公司没有自己的量产能力,Hyaline 主要在日本由代工厂生产,美国代工厂当时只承诺供货到 2021 年底;更换代工厂的周期可长达 24 个月。1
到 2021 年 8 月 3 日,公司自己把机会改了口径:正在评估折叠显示应用可及市场的新数据,结果显示「近期机会比此前预期的更小、增长更慢」,并宣布重新审视目标市场。2
结论:1.2 万亿美元是 20 个行业叠加出来的数字,能落到第一个产品上的只有一块 10 亿美元量级的格子,而这块格子的窗口期还在缩短。 判断同类项目时,先问「第一款产品的可及市场有多大、窗口有几季」,再谈平台的行业覆盖;这两个数字的量级差三个数量级时,平台的规模不构成收入预测的依据。
S 战略定位:被定价成产品公司,实际是一家服务公司
2021 年 4 月的上市,把公司定在「产品公司」这一侧:它 2013 年成立,招股书上写着已上市第一个产品,另有 10 个产品在研(电子 3 个、消费护理 4 个、农业 3 个),募资用途是营运资金与一般公司用途,并写明「目前没有具体的资金使用计划」。1
买下它的 Ginkgo Bioworks 站在相反一侧。Ginkgo 自称是「水平平台」,替不同行业的客户编程细胞,而不是自己做产品;在并购公告里,Ginkgo 明确表示会支持 Zymergen 继续为它的先进材料与药物发现业务「评估战略备选方案」。8两家公司的接触从 2021 年 8 月就开始了:Ginkgo 董事 Christian Henry 先打电话给 Flatley,2021 年 8 月 27 日 Flatley 与 Ginkgo 联合创始人 Jason Kelly 见面,当时 Zymergen 的说法是「不具备考虑交易的条件」。3
内部的定位调整发生在 2021 年 12 月。董事会在 12 月 15 日的会上讨论把自动化业务分拆或出售,理由包括「自动化不是核心业务」「可减少公司为自动化业务开发出资的压力」「可产生现金」;12 月 17 日,董事长与董事 Sandra Peterson 通话后决定聘请财务顾问,2022 年 1 月 20 日 Cowen 向董事会做了陈述,此后一直由 Cowen 主导出售流程。3
结论:定位的实质是「产品公司」的外壳套在「服务公司」的收入上,而外侧的估值口径换得太晚。 判断同类公司时,先把收入拆成产品、服务、一次性项目三块;服务收入占比超过 90% 时,公司该按服务业务定价,产品只是这条路线的期权。
C 竞品分析:同城同赛道的另一家也倒了,赢的是平台和存量化工
买方 Ginkgo 是平台一侧的对照。 它 2022 财年收入 4.77706 亿美元,其中服务收入 2.98585 亿美元、产品收入 3,545.5 万美元,客户是各行各业的细胞编程需求方。9同一门底层技术,做成平台卖给多家客户,收入规模比 Zymergen 大一个多数量级。
同城的产品型公司也倒了。 同样位于加州 Emeryville 的 Amyris 在 2023 年 8 月 10 日向特拉华州破产法院申请第 11 章保护,当天收到纳斯达克摘牌通知,8 月 21 日开盘起停牌。10两家公司都在同一座城市、同一条技术路线上,选择自己做产品,也都在两年内走到破产程序。
真正的对手是存量化工企业。 Zymergen 在招股书里自己举例说明这个市场的开发周期:Kolon 从 2006 年到 2016 年做无色聚酰亚胺,Sirrus 从 2009 年到 2020 年才把亚甲基丙二酸酯商业化;美国国家研究委员会的说法是,材料从开发到商业化的过程「常常需要 10 年甚至更长」。1同一份文件承认,公司的产品「既要与目前在目标市场使用的传统产品竞争,也要与既有企业和新公司正在做的替代方案竞争」。1
对照统一用四个字段看:商业模式上,Zymergen 卖产品、Ginkgo 卖平台产能、Amyris 卖产品;当期收入上,Zymergen 2021 年 1,674.3 万美元、Ginkgo 2022 年 4.77706 亿美元;成本约束上,Zymergen 首个产品的原料外购、生产靠代工,存量对手的成本基础是自有产能;结局上,Zymergen 被平台买下后进入破产,Amyris 直接破产。7910
结论:这条赛道上活得下来的不是最会挑分子的那一家,而是不承担产品价格风险、或不依赖外购原料与外部产能的那一类。 判断一个「AI 造材料」项目的竞争位置,先算它的单位成本与对手现价之间差多少,再算它需要多少年把产能换成自己的;两项都答不上来时,产品还只是一个科研项目。
P 产品设计:分子能设计出来,成本和兼容性不是
平台本身设计得很完整。官方招股书里的示意图把流程画成一圈:左侧「识别需求」,中间三步是设计产品、造出菌株、放大生产,四周分别挂着软件应用、生物学与化学工具、实验室自动化、专有数据库与机器学习,右边指向「商业化」。1
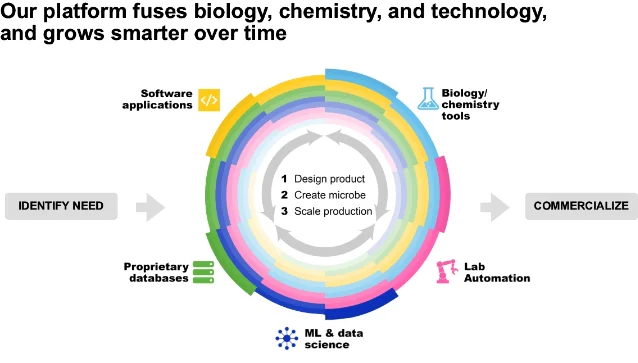
Zymergen 招股说明书中的官方平台示意图,页内标题为「我们的平台把生物学、化学与技术融合在一起」。由 Zymergen 在 2021-04-23 提交的 Form 424B4 公开发布。
这套系统里最出名的零件是一个叫 Orion 的机器学习系统,用来设计检测化验方案;公司还自研了薄膜生产线、生物制造执行系统等约三十套内部系统。1产品的短板不在设计端,而在设计之后:2021 年 8 月 3 日,公司说「若干关键目标客户在把 Hyaline 接入自己的制造工艺时遇到了技术问题」,并强调这不是 Hyaline 本身的技术缺陷,但商业化放量因此延后。2
接下来的处置很干脆。2021 年 9 月和 10 月两轮裁员共裁掉约 220 人,分别计提约 450 万与 420 万美元遣散费用;10 月 21 日的 8-K 同时写明了资产端的代价——预计对制造设备计提最高 1,500 万美元减值。1112年报里的实际结果是:专门用于 Hyaline 生产的机器设备账面价值 1,180 万美元,全部减记到零。7
产品线也一起收缩了。同一份年报写明,公司经过产品组合评估,停止了除 ZYM0101(与住友化学合作开发)以外的全部电子薄膜项目,以及包括驱虫剂 ZYM0201 在内的消费护理项目;停止的理由是 Hyaline 所在细分市场的近期机会「比此前预期的更小」,而 ZYM0201 的直接面向消费者模式获客成本过高、也不能以有竞争力的价格生产与分销。Hyaline 与 ZYM0201 的开发在 2021 年第三季度终止。7
人的更替同步发生:联合创始人 Jed Dean 于 2021 年 10 月 31 日离任;首席技术官 Aaron Kimball 于 2022 年 3 月 1 日提出辞职、4 月 1 日生效。1213
结论:产品设计的胜负手不在分子搜索,而在客户产线兼容性与单位成本,这两项都发生在实验室之外。 判断同类产品时看两条:客户验证周期是否已经超过当初承诺(承诺 6—18 个月而两年未完成即判失败),以及首批产品的原料与产能是否自有(外购原料、代工排产意味着成本受制于人)。
E 商业模式:4.6 亿美元募资,十七个月烧到 2.14 亿美元
钱是按产品公司的节奏花的。2021 年末账面现金 3.86105 亿美元,2022 年 6 月 30 日只剩 2.13558 亿美元,十七个月里减少约 1.73 亿美元;2022 年二季度季报在 8 月 15 日出具时直接写明:以 6 月 30 日的现金看,公司「将不足以支撑当前经营计划至少 12 个月」,这些条件「对持续经营能力构成重大疑虑」。67
债权方在 2021 年 10 月就收紧了条件。公司与 Perceptive Credit Holdings II 的信贷协议在 2021 年 10 月 20 日修订:到期日提前到 2022 年 6 月 30 日、取消最低收入条款、提高最低流动性要求,公司当天支付约 4,100 万美元(含 3,500 万美元本金与相关费用),并把剩余本金与利息存入债权方控制的受限账户。12
融资与出售被同时推进,结果都写进了代理声明:2022 年 5 月 12 日公司提交 2 亿美元通用货架注册,用于可能的 ATM 增发;PIPE 方向接触了十家潜在出资方,全部拒绝,理由包括公司的现金消耗;自动化业务分拆方向接触了 59 家财务投资人,22 家拿到不含公司名称的初步材料,8 家签署保密协议,3 家做了尽调,最终只有一家在 5 月 22 日给出「出资 1,500 万美元做领投」的方案,签约前无人提交正式报价。3
整体出售是 2022 年 4 月 11 日至 6 月 4 日之间推进的:Cowen 接触 41 家战略方,8 家签保密协议,3 家与管理层见面,4 家表示有兴趣出价,最终只有 Ginkgo 与「Party A」提交方案。Party A 在 5 月 12 日报出约 2.93 亿美元估值(换取公司 80% 股份、原股东保留 20%);Ginkgo 的出价从 5 月 13 日的约 2.22 亿美元(5.0% 股权)升到 5 月 27 日的 2.80 亿美元(5.75%),再到 6 月 2 日自称「最终报价」的约 3.92 亿美元(5.75%),随后在 6 月 23 日反手降到 4.0% 股权,Zymergen 拒绝并终止排他期;7 月 9 日至 13 日重新谈回到 5.25% 股权,7 月 22 日敲定固定换股比例,7 月 24 日签约。3
价格方法论留下了完整的取证记录。Cowen 用 18.75% 到 20.75% 的折现率做现金流折现,得到每股 1.84 到 2.26 美元(计入亏损结转价值后 2.40 美元);用 2.00 倍到 6.25 倍的 LTM 收入倍数做可比交易分析;可比公司分析里还假设公司在 2022 到 2026 年增发募资 8.51 亿美元(净额 8 亿美元)、新增 4.728 亿股。而最终成交价按 7 月 22 日 Ginkgo 收盘价折算为每股 2.68 美元,高于其现金流折现区间上沿;Zymergen 股票 52 周内的收盘价区间是 1.12 到 39.87 美元。Cowen 在前两年从 Zymergen 收到的服务费合计约 498 万美元。3
交割在 2022 年 10 月 19 日完成:换股比例 0.9179,Zymergen 股东合计持有 Ginkgo 约 5.25% 的备考股权,公司公告里给的口径是「约 3 亿美元市值」,实际记账的股票对价公允价值是 2.36331 亿美元,加上承接的员工限制性股票 157 万美元。414
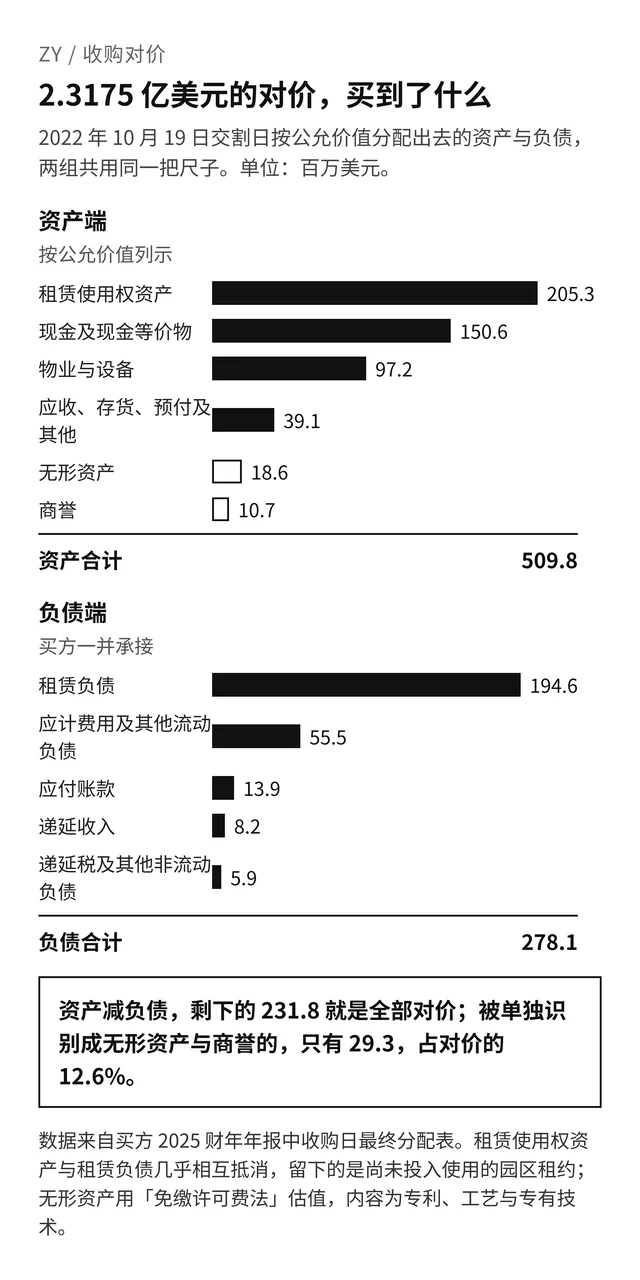
结论:这笔对价买到的是一堆现金、设备和一份租约,而不是一套已经被验证的产品。 资产端最大两项是 2.053 亿的租赁使用权资产与 1.506 亿现金,负债端最大的两项是 1.946 亿租赁负债与 0.555 亿应计费用;被单独识别为无形资产与商誉的合计只有 2,926 万美元,占对价的 12.6%。判断同类交易的顺序是:先看净资产里现金与租赁资产占比,再看无形资产占比;后者低于 20% 时,买方买的不是产品线。
L 洞察提炼
一、产品收入占比是「能力公司」与「产品公司」的分界线。 可观察指标:产品销售收入占总收入比例。阈值:低于 10% 时按服务业务估值——Zymergen 在整段历史里是 0,收入全部来自研发服务与合作分成,上市时却按产品公司拿到了 4.6 亿美元净募资。
二、客户验证周期是最早的警报。 可观察指标:第一款产品的客户验证耗时与当初承诺的差异。阈值:超过承诺区间上限即应重估——公司在招股书里写的是 6 到 18 个月,2020 年 12 月上市到 2022 年 10 月被收购,验证没有完成,产品在 2021 年第三季度就被终止。
三、单位成本的对标对象是存量对手,不是同行初创。 可观察指标:首批产品的原料是否自有、产能是否自有,以及与对手现价的差距。阈值:首批货依赖外购原料与第三方代工时,产品的成本优势不能计入预测——Hyaline 用外购单体上市、生产靠日本代工厂,公司自己承认只有换成发酵法才能改善毛利。
四、现金消耗要除以租约承诺一起看。 可观察指标:现金余额除以最近一季经营现金净流出(可得月数),以及不可撤销租约的最低付款额。阈值:可得月数低于 12 个月、同时存在十年期以上的园区租约时,任何融资谈判都由对手方定价。公司在 2022 年 6 月 30 日的 2.136 亿美元现金,对着一份到 2033 年 8 月的租约;到 2023 年 9 月停用该园区时,一次计提 9,620 万美元减值。
五、平台公司买产品公司,最终按平台口径重估资产。 可观察指标:交易对价中被单独确认为无形资产与商誉的比例,以及交割后 24 个月内是否出现出表、减值或破产。阈值:无形资产与商誉占比低于 20% 且 24 个月窗口内出现出表,说明这项技术只被当作可整编的能力,而不是独立的生意——2,926 万美元的无形资产与商誉(12.6%)对上 2023 年 10 月的破产申请与 2024 年 1 月 620 万美元的资产回购,两条都成立。
结论:这五条判据可以在公司退场前很久同时亮起。 2021 年 8 月 3 日的公告里,「产品收入归零」「客户验证出问题」「折叠显示市场下调」三条已经写在同一页纸上;2022 年 6 月 30 日的季报里,「产品收入仍为 0」与「持续经营重大疑虑」同时成立,那时距离交割还有四个月。
D 决策分析:每个时点上,当时能看到什么
| 时间 | 决策 | 当时已经可见的信息 | 事后看,能提前确认的信号 |
|---|---|---|---|
| 2021-04 | 以每股 31 美元上市,净募资 4.598 亿美元,募资用途写明「没有具体计划」 | 第一个产品刚上市四个月,仍在 6—18 个月的客户验证期内,产品收入为 0 | 估值建立在尚未完成验证的产品上,资金没有对应的投产计划 |
| 2021-10 | 修订信贷协议:到期日提前到 2022-06-30、还 3,500 万美元本金、余额进入受限账户 | 债权人已经要求取消最低收入条款、提高流动性要求 | 债权方比股权方更早停止相信增长曲线,八个月后的出售谈判由此定价 |
| 2022-02 | 董事会认定整体出售优于分拆与独立经营,理由是现金消耗大、看不到盈利路径 | 分拆方向接触 59 家、PIPE 接触 10 家,全部无果 | 资产负债表之外的选项已经被市场否决,剩下的只有卖给唯一在场的人 |
| 2022-06 | 拒绝 Ginkgo 4.0% 股权的报价,终止排他期,同时启动新一轮重组 | 公司自己在 6 月 21 日披露当年现金余额将落在 9,600 万美元、低于预算的 1.1 亿美元 | 谈判筹码随现金余额同步下降,三周后回到 5.25% 成交 |
| 2023-10 | 子公司申请破产,买方作为「假马」竞购人买回知识产权 | 2023 年前十个月该子公司收入 837 万美元、经营亏损 1.92605 亿美元 | 资产的账面价值要由现金流量表验证,而不是由协同故事验证 |
| 2024-01 | 以 620 万美元现金加承接租约的条件完成资产交割,接收 91 名员工 | 破产拍卖已结束、法院批准了出售 | 一项技术的最终定价出现在破产程序里,而不是并购协议里 |
对同类公司的可证伪判断可以写成四条直接可观察的规则:产品销售收入连续两年为 0,且占收入比例不足 10%;第一款产品的客户验证耗时超过最初承诺的上限;首批产品的原料与产能都不自有;现金除以最近季度经营现金流出少于 12 个月,同时存在十年以上的不可撤销租约。四条里命中两条,就应该按「平台能力正在被计价为产品」处理。
结论:这场退出的每一步在当时都有公开文件可查,缺的是把产品收入占比与现金可得月数放在收入增长同等的可视位置上。 最能提前止损的单一指标是产品销售收入——它在这家公司的十年里从未出现过。
结局:分子、自动化产线与 30 万平方英尺实验室各自去了哪里
收购交割后,Ginkgo 与 Zymergen 签了一份非独家的知识产权许可,涵盖数据库、自动化与软件能力;随后它继续把 Zymergen 当作独立法律实体运营。4
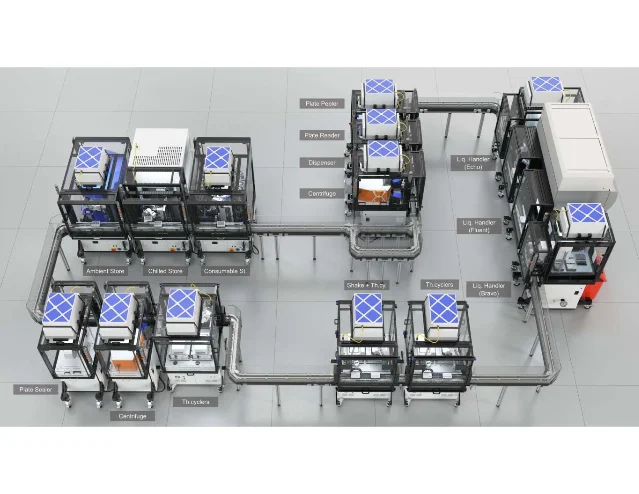
Zymergen 2022 年 1 月投资者材料中的实验室自动化产线,由公司在 Form 8-K 附件中公开发布。买方在公告里把「自动化与软件能力」列为此行最主要的整合目标。
实体资产随后分三步被处理掉。第一步是园区:Zymergen 在 2023 年 9 月停用位于 Emeryville、约 30 万平方英尺的办公与实验室园区,该租约最短期限到 2033 年 8 月,停用当期确认 9,620 万美元减值,其中 3,660 万美元是租赁使用权资产、5,960 万美元是租赁装修。4第二步是出表:2023 年 10 月 3 日,Zymergen 及部分子公司在特拉华州申请第 11 章保护,Ginkgo 同日以「假马」身份签下资产购买协议,出表当期确认 4,250 万美元损失,把这项投资在账面上减到零。5第三步是回购:破产拍卖在 2023 年 12 月 14 日结束,法院在 12 月 21 日批准把几乎全部资产卖给 Ginkgo 的关联方;2024 年 1 月 18 日完成交割,现金对价 620 万美元,同时承接那份租约并向 91 名 Zymergen 员工发出聘用;这次交易没有确认任何商誉或无形资产。2024 年 2 月 5 日清算方案获法院确认,2 月 23 日 Ginkgo 在 Zymergen 各实体中的权益全部终止。4
从 2022 年 10 月并入买方报表算起,Zymergen 在 2023 年 1 月 1 日至 10 月 2 日之间创造收入 837 万美元,同期经营费用 2.00975 亿美元、经营亏损 1.92605 亿美元、净亏损 1.68999 亿美元。4
结论:这项技术没有被证明是错的,它被证明是不能单独定价的。 分子设计平台、机器学习工具、自动化与软件,最后都作为能力并入了买方的平台;有价格的那部分只剩 620 万美元的知识产权与一份租约,而产品本身——那条从 2020 年 12 月开始排队等待客户验证的薄膜产线——从来没有等到队列里的客户。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7Zymergen 2021 财年 Form 10-K
sec.gov
- 8
- 9
- 10Amyris:Form 8-K(2023-08-11)
sec.gov
- 11
- 12
- 13
- 14
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.