LivePerson 失败拆解:收入做到 5.148 亿美元的公司,为什么只卖出 4,300 万美元的股权对价
LivePerson 把企业对话做成收入 5.148 亿美元的品类,2026 年 9 月却以 4,300 万美元的股权对价被 SoundHound 吸收;本期按增长、市场、战略、竞品、产品与商业模式拆开「计价单位与价值交付反向」这条链,并给出六条可证伪阈值。

一句话总结: LivePerson 把「品牌在自己的网站、短信和社交渠道里跟顾客对话」做成了一门企业软件生意,2022 年收入做到 5.148 亿美元;2026 年 9 月 4 日,它被语音 AI 公司 SoundHound 以 4,300 万美元的股权对价吸收,债权人在同一笔交易里拿到 3,689 万股 SoundHound 股票和 585 万美元现金。123
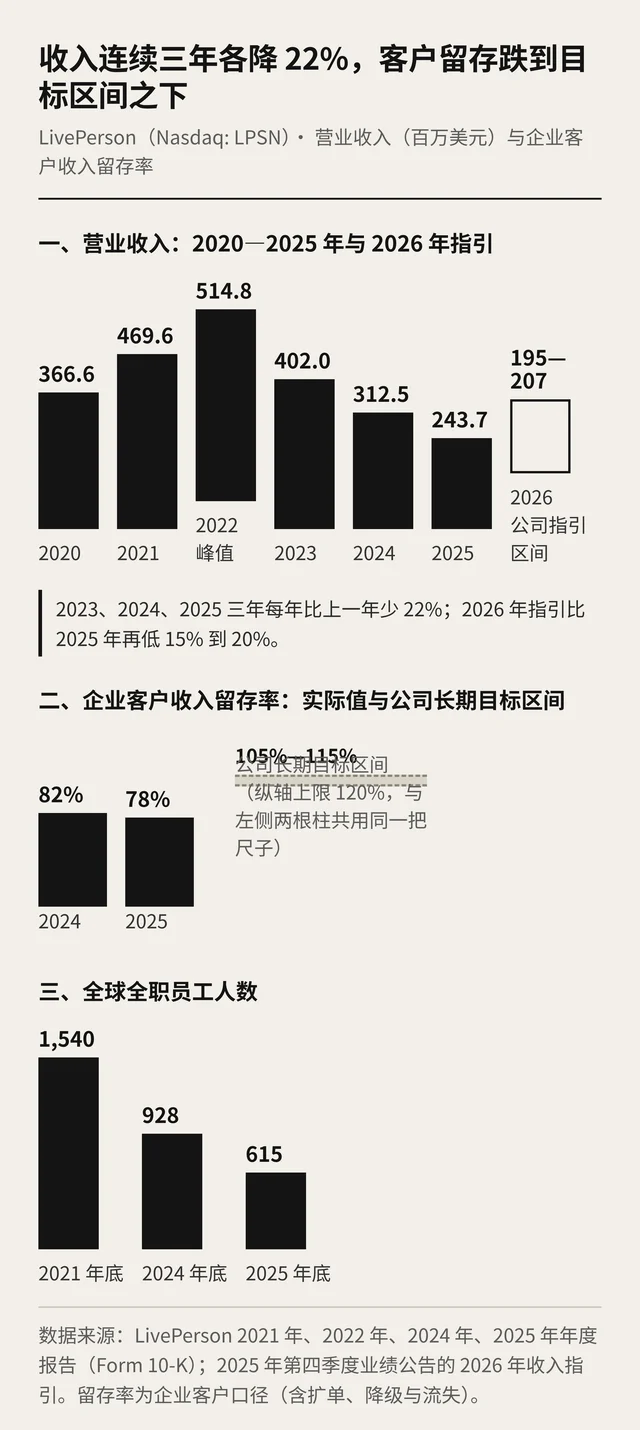
增长判断:这家公司的收入在 2022 年见顶。 5.148 亿美元(2022 年)、4.020 亿(2023 年)、3.125 亿(2024 年)、2.437 亿(2025 年),连续三年每年下滑 22%。14 公司给 2026 年的全年指引是 1.95 亿到 2.07 亿美元,比上一年再低 15% 到 20%。5
增长因果链:客户为「把对话跑起来」的平台访问权付费,而产品交付的价值是让客户少用人;自动化每推进一格,客户就把合同承诺调小一次,公司把这记作 downsell,企业客户的收入留存率从 82% 降到 78%,再加上 2026 年到期的 5.175 亿美元可转债让客户不敢签新合同,收入连跌三年,最后只能把公司和债务一起卖给一家没有债务的买方。246
G 增长系统:新客户几乎不再进来
一个季度 3 到 4 个新客户,对一家年收入两亿多美元的公司意味着,收入几乎全部来自存量客户的续约与扩单。
留存。 企业客户的收入留存率从 2024 年的 82% 降到 2025 年的 78%,公司自己的长期目标区间是 105% 到 115%。4
人均指标。 同在 2025 年,企业客户的平均年收入从 62.5 万美元升到 68 万美元。4
把两组数字放在一起读:分子在涨,分母在缩,人均收入的上升来自被留下的客户更少。
成本侧。 全球全职员工从 2021 年底的 1,540 人减到 2024 年底的 928 人,再减到 2025 年底的 615 人;三年重组费用分别是 2,266 万、1,114 万与 1,167 万美元。489
2025 年第四季度的收入同比下降 19%,公司把原因写成「客户取消与下调承诺」。5
结论:这是一台靠存量续约撑住的收入机器。 降本动作做了三轮,收入下滑的速度仍然快于成本的下降速度。
O 市场机会:需求在涨,位置没了
对话式 AI 的预算没有消失。同在 2026 年第二季度,买方 SoundHound 做到 6,190 万美元收入、同比增长 45%,并把全年指引上调到 2.3 亿至 2.6 亿美元。10
买方公告给合并后公司的 2027 年收入区间是「至少 3.5 亿到 4 亿美元」,其中至少 1 亿美元来自 LivePerson 的存量客户。2
LivePerson 手里的存量并不小:客户分布在 30 多个国家,包括全球前 15 大银行中的 12 家,平台每月承载约 10 亿条消息。2
结论:需求还在,预算的落点从「平台许可」移到了语音通道与交付结果。 同一批客户名单,换一家没有债务的公司来收,价值立刻被重新定价。
S 战略定位:独立经营被资产负债表关掉
时间线:1995 年成立,2000 年上市。
2021 年,公司连续收购 Conversocial、VoiceBase、Tenfold、e-bot7 四家公司拼装平台;2023 年 3 月,把消费者业务 Kasamba 卖给 Ingenio。48
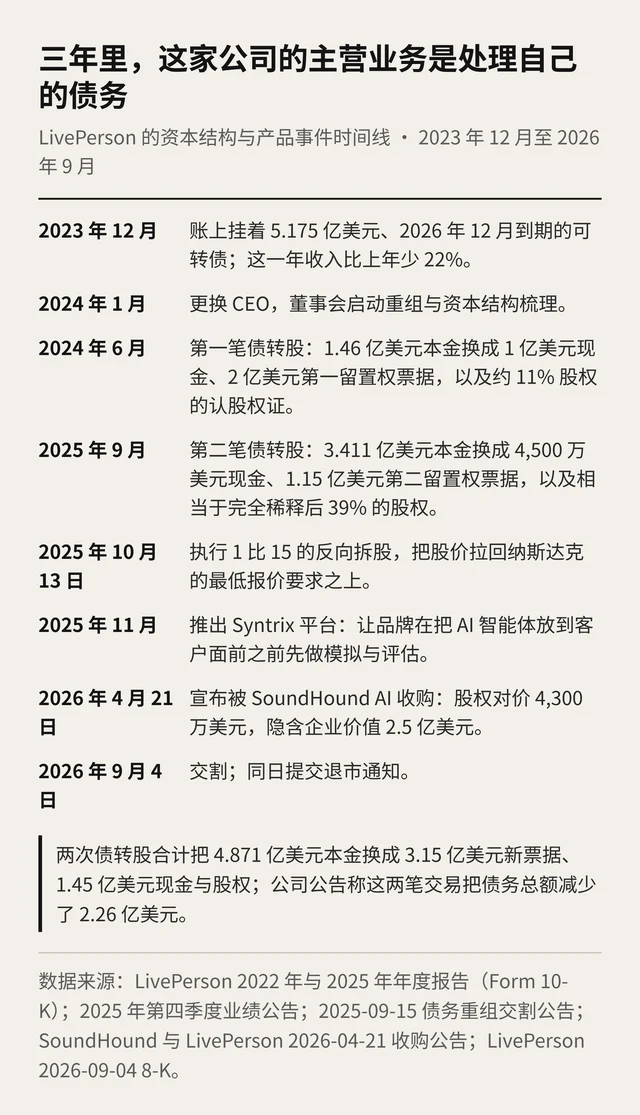
转折发生在资本市场那一侧。2023 年底,公司账上有 5.175 亿美元、2026 年 12 月到期的可转债,同年收入比上年少 22%。6
从 2024 年第一季度起,企业客户对「公司能不能为这笔债再融资」的担忧成为商务谈判里反复出现的主题,客户因此不愿续约或签新合同。6
此后公司做的事几乎都围绕这笔债。
2024 年 6 月,1.46 亿美元本金换成 1 亿美元现金、2 亿美元第一留置权票据和约 11% 股权的认股权证6;2025 年 9 月,3.411 亿美元本金换成 4,500 万美元现金、1.15 亿美元第二留置权票据和相当于完全稀释后 39% 的股权。611
2025 年 10 月 13 日,公司执行 1 比 15 的反向拆股,把股价拉回纳斯达克的最低报价要求之上。4
2025 年 11 月,公司推出 Syntrix 平台,卖点是让品牌在把 AI 智能体放到客户面前之前先做模拟与评估。4
结论:三年里这家公司的战略主线是为债务找出口。 产品叙事只更新过一次,而这一次更新的产品,服务于让客户更放心地用 AI 取代人工。
C 竞品分析:真正的对手是采购标准
计价单位在这条赛道上分叉了。Intercom 的 Fin 按每次「解决」收 0.99 美元,客户可以选择不购买坐席。12
LivePerson 的公开定价仍是 Bronze、Silver、Gold 三档套餐加报价制,页面列出的是「座席与主管工作台」和自动化能力,不列价格。13
竞争性出售过程给出了市场对这家公司独立前景的判断。
财务顾问从 2025 年 9 月到 2026 年 1 月接触了 66 家潜在买方,与其中 17 家签了保密协议。
到 2025 年 11 月 20 日的第一轮意向截止日,没有一家提交书面报价。6
只有一家给出过口头意向,隐含的企业价值明显低于公司债务面值;另外三家主动告知不打算报价。6
结论:当招标条件里加上「供应商能不能活过债务到期」,资产负债表就成了产品的一部分。 没有债务的买方接手同一批客户时,议价能力立刻不同。
P 产品设计:产品的成功指标与收入基数是反的
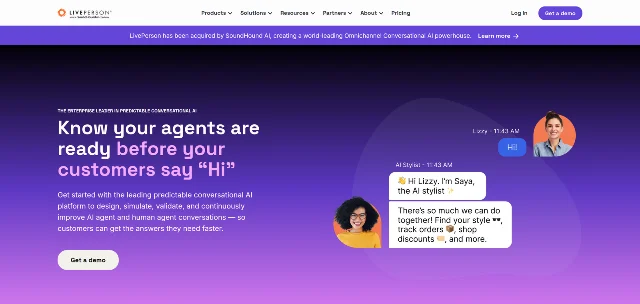
产品线包括每月承载约 10 亿条消息的 Conversational Cloud、基于自有自然语言理解的 Intent Manager、2025 年 11 月上线的 Syntrix,以及 LP 360 专业服务团队。4
定价页把三档套餐的卖点写得很直接:Bronze 提升座席效率,Silver 用智能自动化增加自助,Gold 用生成式 AI 增强个性化。13
收入那一侧是另一套逻辑。托管服务收入被定义为「随时可用」的服务,在合同期内按时间平均确认,合同通常一年以上,按月、季或年预付。4
结论:产品承诺的每一项进展,都让客户需要的人和需要承诺的用量更少。 Syntrix 卖的是「让客户敢把 AI 智能体放出去」,等于继续削薄自己的计价基数。
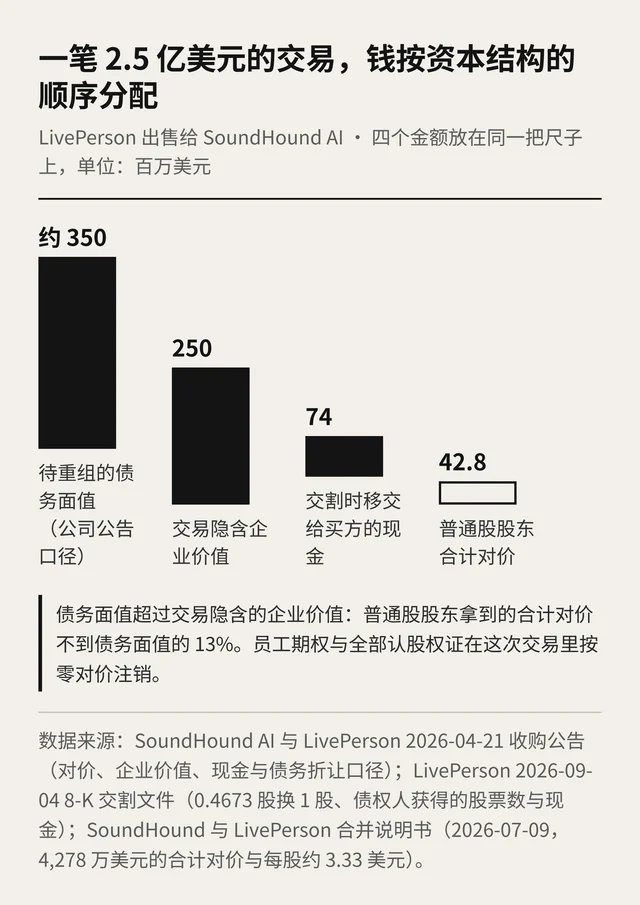
E 商业模式:2.5 亿美元的交易里,股权只拿到 4,300 万
2025 年,托管服务收入 2.076 亿美元、占 85%,专业服务收入 3,610 万美元;收入成本 6,939 万美元,毛利率约 71%。4
亏损在收窄但仍然存在:2023 年净亏 1.004 亿、2024 年净亏 1.343 亿、2025 年净亏 6,723 万美元4;2026 年第二季度净亏 7,256 万美元,其中包含 5,180 万美元的商誉减值。15
到 2026 年 6 月 30 日,公司总资产 3.843 亿美元、总负债 5.062 亿美元,股东权益为负 1.22 亿美元。15
债权人放弃约 3.5 亿美元面值的票据,换到 3,689 万股 SoundHound 股票和 585 万美元现金;交割时 SoundHound 还从 LivePerson 账上拿到 7,400 万美元现金。23
员工期权与全部认股权证在这次交易里按零对价注销。3
结论:在 2.5 亿美元的企业价值里,股权拿到的钱不到债务面值的 13%。 同一家公司,钱按资本结构的顺序分配。
L 洞察提炼
| 观察指标 | 本案读数 | 触发阈值 | 来源 |
|---|---|---|---|
| 企业客户收入留存率 | 82%(2024 年)→ 78%(2025 年) | 连续两个季度低于 100%,收入进入收缩期 | LivePerson 2025 年年度报告(Form 10-K) |
| 季度新增客户数 | 2025 年二季度 3 个、四季度 4 个 | 连续两个季度不超过 5 个,且人均客户收入上升 | LivePerson 2025 年第二季度业绩公告、2025 年第四季度业绩公告 |
| 一年内到期债务 ÷ 现金 | 2024 年底 5.175 亿 ÷ 1.832 亿 ≈ 2.8 | 大于 1 时,续约谈判会带上财务问题 | 合并说明书(DEFM14A)、2025 年第四季度业绩公告 |
| 债务面值 ÷ 交易隐含企业价值 | 3.5 亿 ÷ 2.5 亿 = 1.4 | 大于 1 时,普通股只能拿残值 | SoundHound AI 收购 LivePerson 公告 |
| 反向拆股 | 1 比 15(2025-10-13) | 出现即按 12 个月内出售或退市的情形准备 | LivePerson 2025 年年度报告(Form 10-K) |
| 出售过程中的书面报价数 | 66 家接触、17 份保密协议、0 份书面报价 | 书面报价为 0 时,独立买家不存在 | 合并说明书(DEFM14A) |
这场失败的速度由计价单位决定。产品越好用,客户承诺的用量越小,收入先于成本反应,所以降本三轮也追不上。
人均指标上升可以是收缩的信号。ARPC 从 62.5 万升到 68 万美元的背面,是季度新客 3 到 4 个、收入少 22%。
资产负债表会进入销售流程。本案文件写明,客户在 2024 年第一季度就把「能不能为 2026 年可转债再融资」放进了续约讨论。
反向拆股、两轮债转股、出售,在三年里连成一条线,每一步都留下了公开文件,可以提前一年读到。
D 决策分析
创始人/产品负责人: 计价单位要尽早从「客户的投入基数」移到「客户得到的结果」。可观察判据是新计价单位的收入占比在 4 个季度内超过 20%,同时客户收入留存率保持在 100% 以上。
投资人: 把客户收入留存率、季度新增客户数与「一年内到期债务 ÷ 现金」放在人均收入与调整后 EBITDA 前面。本案 2025 年第四季度的调整后 EBITDA 是正 1,080 万美元,同期收入同比下降 19%。5
买方与整合方: SoundHound 用 4,300 万美元股权加债转股承接,换到 7,400 万美元现金和每月 10 亿条对话数据。验证判据是它自己给出的数字:2027 年 LivePerson 存量客户贡献 1 亿美元以上。2
董事会与股东: 合并说明书写明公司债务已经超过交易隐含的企业价值,如果股价继续下跌导致退市并触发债务回购,公司可能进入破产程序,股东很可能一分钱都拿不到。6
这也解释了 4,300 万美元的对价为什么仍能通过投票。2026 年 8 月 20 日的股东会因票数不足休会,9 月 2 日续会通过,赞成票 633.9 万票、反对票 13.4 万票。16
结论:当资本结构已经决定了分配顺序,股东能选的只剩「接受残值」与「承担归零」。 这是本期所有阈值里,最该提前一年读懂的一条。
References
- 1
- 2SoundHound AI 收购 LivePerson 公告(2026-04-21)
ir.liveperson.com
- 3
- 4
- 5LivePerson 2025 年第四季度业绩公告(2026-03-12)
ir.liveperson.com
- 6
- 7LivePerson 2025 年第二季度业绩公告(2025-08-11)
ir.liveperson.com
- 8
- 9
- 10SoundHound AI 2026 年第二季度业绩公告(2026-08-05)
investors.soundhound.com
- 11LivePerson 债务重组交割公告(2025-09-15)
prnewswire.com
- 12Intercom 定价页(2026-10-12 读取)
intercom.com
- 13LivePerson 定价页(2026-10-12 读取)
liveperson.com
- 14LivePerson 官网首屏(2026-10-12 截取)
liveperson.com
- 15
- 16
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.