iRobot 失败拆解:收入从 15.6 亿美元掉到 6.8 亿,最后被自己的代工厂买下
发明扫地机器人这个品类的 iRobot,营业收入从 2021 财年的 15.65 亿美元降到 2024 财年的 6.82 亿美元,2025 年 12 月申请破产保护后全部股权被自己的代工厂杉川收走,普通股股东投入归零;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「一项 AI 能力被供应链做成标配之后,这门硬件生意还剩什么」,并给出七条可证伪阈值。

2025 年 12 月 14 日,iRobot 在特拉华州申请破产保护,把公司交给了它的最大债权人和主要代工厂——深圳杉川机器人(Picea)1。倒闭前最后一次公开披露的资产负债表上,它的现金是 2,480 万美元(2025 年 9 月 27 日),欠杉川的货款 1.615 亿美元,其中 9,090 万美元已经逾期 23。这家 1990 年从 MIT 实验室出来、2002 年推出第一代 Roomba 的公司,三十多年里卖出过数千万台扫地机器人 4。
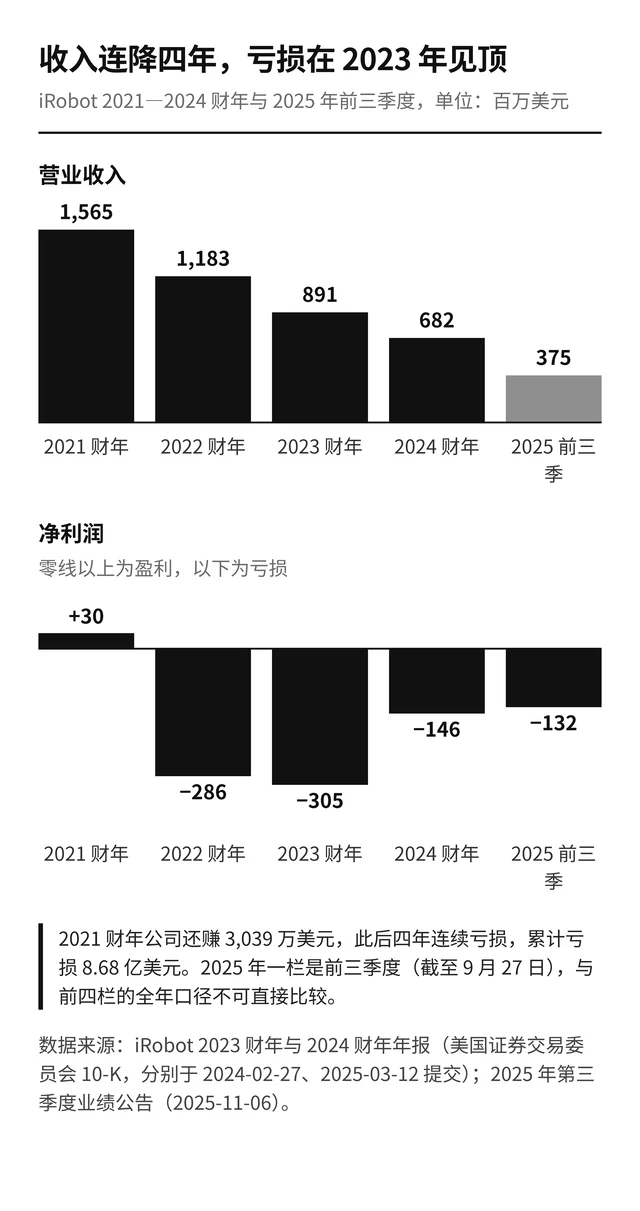
一句话总结:发明扫地机器人这个品类的公司,在 2022 年 8 月接受亚马逊每股 61 美元、约 17 亿美元的收购要约,被欧盟否决后一路下滑,营业收入从 2021 财年的 15.65 亿美元降到 2025 年前三季的 3.75 亿美元,最终在 2025 年 12 月申请破产保护,全部股权被自己的代工厂收走,普通股股东的投入归零 15。
增长判断:断点出现在「同一市场在增长,它的出货却在下降」这一格。2025 年第一季度,全球智能扫地机出货 509.6 万台、同比增长 11.9%,而 iRobot 的出货同比下降 30.6%、从长期的第一名掉到第五名,美国市场的平均出货价降到 385 美元 6。需求还在增长,愿意付钱的人换了品牌;判断这类公司是否已经卡住,先看份额与出货增速的剪刀差,再看均价和毛利率的方向,最后看它对代工厂的应付账期。
增长因果链:它靠视觉导航这门智能定义品类并收溢价 7 → 供应链把同样的能力做成标配、价格更低,溢价消失 → 收入连续四年下滑、毛利率从 35.2% 掉到 20.9% → 公司把研发和生产都交给合作方,研发费用从 1.665 亿美元砍到 2025 年前三季的 0.415 亿美元 278 → 现金耗尽,贷款方连续六次豁免契约条款,最大债权人和代工厂是同一家公司 3 → 没有人愿意在这家公司之外接盘,破产成为唯一的成交方式。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:渠道铺得很深,客户只有那么几家
iRobot 的获客一直建立在北美与欧洲的大型零售和电商渠道上。2024 财年,它的收入里有 22.2% 来自单一客户,2023 财年是 24.0%,2022 财年是 22.6% 7。它把这类渠道用到极致:连续 11 年参加亚马逊 Prime Day,2025 年 7 月的 Prime Day 期间,它在美国扫地机器人畅销榜上占了第一、第二、第三名,公司称媒体提及创下纪录 9。2025 年 6 月,它启动了 2023 年以来的第一轮电视广告投放 9。
渠道的深度和客户的集中度是同一件事的两面。2025 年三季度,美国市场收入同比下降 33%,EMEA 下降 13%,日本下降 9% 2。
结论:它的获客能力由渠道货架的位置决定;当同一排货架上出现均价更低、功能更多的中国品牌时,货架不会为品牌历史留位置。
2. 激活:出货台数在降,成交价也在往下走
出货台数是一条清晰的下降曲线:2022 财年 418.2 万台,2023 财年 303.4 万台,2024 财年 246.3 万台;平均成交价从 337 美元到 360 美元,再回到 340 美元 78。2025 年三季度,公司卖出 55.5 万台,平均成交价 330 美元 2。定价结构同步下沉:中端(建议零售价 300—499 美元)与高端(500 美元以上)机型占总销量 74%,上一年同期是 79% 2。
结论:出货台数与客单价同时向下,说明它在两端都被夹住:高端丢了价格,入门段位让给了小米一类的品牌。
3. 留存:复购率与净收入留存都没有披露
复购率、净收入留存率与客户数三项,公司均未披露(置信度 A)27。可以替代观察的是库存与促销的走向。2024 年 12 月 28 日它的存货是 7,603 万美元,到 2025 年 9 月 27 日变成 1.409 亿美元,接近翻倍 10。公司在年报里把 2022—2024 年毛利率的连续下滑归因于促销与定价活动增加、收入下降带来的固定成本摊薄不足 7。
结论:一台扫地机器人的更换周期以年计,没有订阅、没有耗材绑定,复购本来就薄;当公司要靠库存押注新品、靠促销清旧货时,留存这项资产只会更薄。
4. 收入:连续四年下降,最后一份季报同比再降 24.6%
营业收入从 2021 财年的 15.65 亿美元逐年降到 2022 财年的 11.83 亿美元、2023 财年的 8.91 亿美元和 2024 财年的 6.82 亿美元,2024 财年同比降幅 23.4% 78。2025 年前三季度收入 3.75 亿美元,比上年同期的 5.10 亿美元下降 26.5%;其中三季度收入 1.458 亿美元,同比下降 24.6% 2。区域市场同步收缩:2024 财年美国收入减少 9,580 万美元(-22.4%),国际市场减少 1.129 亿美元(-24.4%),日本下降 27.7%,EMEA 下降 24.5% 7。
结论:收入下滑发生在行业连续增长的两年里,原因落在份额和价格上。
5. 推荐:推荐环节由零售榜单和媒体承担
公司没有公开的用户推荐机制,公开可见的推荐来自零售榜单:2025 年 Prime Day 期间它在美国扫地机器人畅销榜前三,媒体报道数量创下纪录 9。用户层面的口碑传播、转介绍数据均未披露(置信度 A)。
结论:当推荐由渠道榜单承担,品牌的热度跟着促销日历走;投一次广告能换来一次榜单位置,换不来下一代的默认选择。
Part O:市场机会
这个品类的需求一直在涨。IDC 的口径显示,2025 年第一季度全球智能扫地机出货 509.6 万台、同比增长 11.9%,市场集中度上升,前五名合计占 63.4%,比上一年同期提高 3.5 个百分点 6。2025 年第二季度出货 617 万台、同比增长 20.5% 11。Roborock 引用 IDC 的口径称,2025 年全年全球家用清洁机器人出货 3,272 万台、同比增长 20.1% 12。
价格结构同时在两头拉开。IDC 说,入门机型的价格已经降到几百美元,旗舰机型配上先进 AI、机械臂和更强的拖地能力后正在逼近 3,000 美元;成熟市场的消费者愿意为高端机型付钱,参照物是人工清洁成本的上升 11。
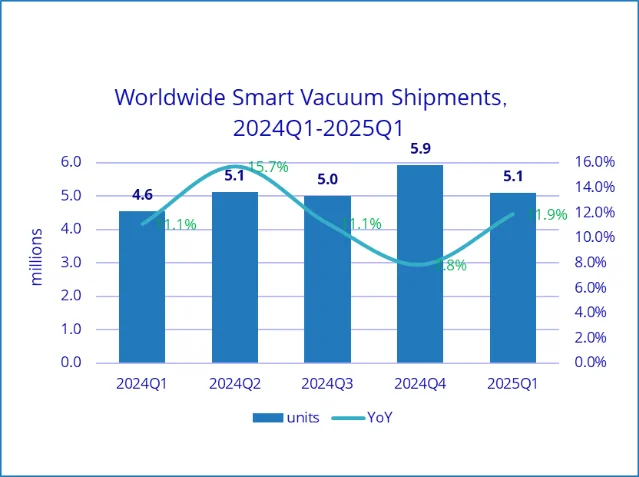
份额的转移写在 IDC 的同一份名单里。2025 年第一季度前五名依次是 Roborock(19.3%)、Ecovacs(13.6%)、Dreame(11.3%)、小米(9.9%)和 iRobot(9.3%);四家中国品牌占据前四,iRobot 掉到第五,出货同比下降 30.6%,美国市场平均出货价 385 美元 6。IDC 对它的判断写得很直接:产品创新落后,同时受北美供应链高成本的挤压 6。第二季度,Narwal 以 52.4 万台首次进入全球前五 11。
成本侧还多了一张账单。2025 年 2 月起,美国对中国商品加征 10% 关税;7 月越南与美国达成协议,把拟议的 46% 关税降到 20%,同时对被认定为转口的商品维持 40% 的税率 10。公司在三季报里估算,2025 年关税成本将增加约 1,800 万美元,测算假设是越南 20%、中国 55% 10。
结论:这门生意的需求、单价和规模都在往上走,唯一在收缩的是这家公司的位置;它同时背着品牌运营的美国成本结构和对美出口的关税成本。
Part S:战略定位(五次移动)
第一次移动是把智能做成品类的定价基础。iRobot 的机器人早年靠视觉导航(vSLAM)建立地图,再叠加 iAdapt、Clean Map 等一套商标体系 7。它自己在年报里写:研发要支撑 iRobot OS 的迭代,而「软件智能将越来越成为地面清洁机器人差异化的关键」7。这个判断在当年是对的,也是它敢卖 300 美元以上的底气。
第二次移动是把公司卖给亚马逊。2022 年 8 月 4 日,双方签署合并协议,亚马逊以每股 61 美元现金收购 iRobot,交易对价约 17 亿美元(含净债务),时任 CEO 科林·安格尔计划留任 5。这笔交易对一家已经出现增长疲态的公司而言,是把品牌、技术和渠道一次性变现的路径。
第三次移动是监管受阻后的自我收缩。欧盟委员会对这笔交易的审查在 2024 年 1 月 29 日以「中止/撤回」结案 13。亚马逊总法律顾问戴维·扎波尔斯基在当天说,这笔收购「在欧盟没有获得批准的可能」14。双方当天终止协议,亚马逊支付了 9,400 万美元分手费;这笔钱里 1,880 万美元用于支付交易相关的专业费用,3,500 万美元按信贷协议偿还贷款,剩下的 4,000 万美元被划入受限账户用于后续还款 7。公司创始人在同一天卸任 CEO 与董事长,格伦·温斯坦代理了大约三个月,加里·科恩在 2024 年 5 月 6 日出任 CEO 7。
第四次移动是削减成本并把研发交给合作方。2024 财年公司裁掉约 440 人,占 2023 财年末全球员工的 40%,年底员工人数从 1,113 人降到 541 人;同时退出多处小办公室、把总部一部分转租出去 7。研发费用的削减被写进年报的战略里:通过把非核心工程职能离岸外包到低成本地区来降低研发开支 7。
第五次移动是寻找买家,最后只剩债权人。2025 年上半年,公司董事会开始评估战略选项,包括出售、战略交易和债务再融资,并停止提供业绩指引、取消财报电话会 9。2025 年 10 月下旬,一个潜在买方在长期独家谈判之后退出,公司股价在随后的交易日下跌约 30% 10。三季报承认,这轮战略评估「不太可能在破产程序之外达成任何交易」10。11 月 24 日,杉川旗下的 Santrum 从凯雷集团手中买下全部信贷协议权利,承接 1.907 亿美元本息,同时成为行政代理人和担保代理人 3。12 月 14 日,公司申请预先打包的破产保护,杉川获得 100% 股权,公司明确告知普通股股东将「完全损失投资、不会获得重组后公司的任何股权」1。2025 年 12 月 15 日,纳斯达克通知其股票不再适合上市,12 月 22 日开盘起停止交易 15;最后一个交易日的收盘价是 0.2198 美元 16。
交易在 2026 年 1 月 23 日完成。iRobot 成为杉川全资持有的私人公司,总部仍在马萨诸塞州贝德福德,同时新设一家美国子公司「iRobot Safe」专门管理美国消费者数据,由美国公民组成的独立董事会治理 17。2026 年 3 月,公司在中国举办了重组后的首场媒体沟通会,宣布为中国市场定制的新一代产品在 AWE 展会全球首秀,并给出分工:美国总部负责全球品牌运营,杉川负责产品研发、生产制造与本土化运营 4。
结论:五次移动里,前两次是主动选择,后三次都是被动应对;到 11 月 24 日,公司的债权人和供应商合成了同一个主体,此后任何重组方案都等于让这家公司向自己的代工厂交出全部股权。
Part C:竞品矩阵与替代关系
| 对手 | 最新公开口径 | 与本案的关系 | 来源 |
|---|---|---|---|
| Roborock(688169.SH) | 2025 年出货 580 万台、同比增长 76.5%,全球份额 17.7% 排名第一;2025 年收入 186.95 亿元人民币、同比增长 56.51%,研发投入 14.2 亿元;2026 年一季度收入 42.27 亿元、同比增长 23.31% | 用「旗舰技术下放到各价位」的产品矩阵同时拿走份额与利润,是 iRobot 丢掉的第一名 | [Roborock,2026-04-22] |
| Ecovacs(603486.SH) | 2025 年第二季度出货 86.99 万台、同比增长 35.9%,国际市场份额升到 14.1% | 用线下零售网络稳住海外份额,直接挤压 iRobot 的传统渠道 | [IDC,2025-09-03] |
| Dreame | 2025 年第一季度份额 11.3%,平均出货价 627 美元;第二季度在欧洲出货 37.7 万台、份额 25.5%,区域第一 | 用高端化把均价做到 iRobot 的两倍,验证同一类产品存在价格带空间 | [IDC,2025-06-24]、[IDC,2025-09-03] |
| 小米 | 2025 年第一季度份额 9.9%;第二季度出货 62.98 万台 | 用品牌与分销在入门价位与新兴市场拿量,对应 iRobot 让出的入门段位 | [IDC,2025-06-24]、[IDC,2025-09-03] |
| Narwal | 2025 年第二季度出货 52.42 万台、份额 8.5%,首次进入全球前五 | 说明进入这份名单的门槛还在被新公司跨过 | [IDC,2025-09-03] |
| 杉川(Picea,即 3irobotix) | 全球员工超过 7,000 人,持有 1,300 余项知识产权,累计制造并售出超过 2,000 万台扫地机器人;公司口径称年产能 1,000 万台、全球 ODM 份额超过 50% | 从代工厂和债权人变成 100% 股东,接走了品牌、专利与渠道 | [iRobot,2026-01-23]、[观察者网,2026-03-13] |
这几行放在一起,差别落在两处。第一处是同一批技术能不能在不同价位复用:Roborock 明确把「把旗舰技术扩展到更多价位段」写成了 2025 年的策略,随后又在扩大收入的同时保持盈利 12。第二处是自持制造与不自持制造的成本差:杉川自己就是这份名单里多数品牌的产能来源,它同时给了 iRobot 产能,也给了 iRobot 的对手产能 17。
结论:在这条赛道上,价格带的覆盖宽度和自持制造的比例决定谁能长期留在货架上;iRobot 在这两项上都在退,而它的对手和新东家在这两项上都在进。
Part P:产品设计
iRobot 曾把智能写进产品定义。公司的技术资产包括视觉导航(vSLAM)、行为架构 iAdapt、地图系统 Clean Map 与机器人操作系统 iRobot OS,它在美国和海外持有大量专利,其中海外专利超过 1,200 项,另有 250 余项申请在审 7。2025 年 7 月,它推出当时最强的二合一机型 Roomba Max 705 Combo,官方介绍里写着:175 倍吸力,以及用 AI 驱动的技术避开孩子和宠物留下的杂物 9。
问题出在路线的可替代性。iRobot 长期坚持纯视觉方案,用一套系统同时承担导航与识别 4;对手在同一时期把激光雷达、AI 避障、机械臂与双轮腿做成旗舰标配,其中 Dreame 的高端机型主打 AI 与仿生机械臂,Roborock 在 2025 年推出带五轴机械臂的旗舰机型 1112。同一个能力在不同公司手里的定价也不同:2025 年第一季度,iRobot 在美国的平均出货价是 385 美元,Dreame 的全球平均出货价是 627 美元 6。
研发投入的走向决定了它还能不能追。研发费用从 2022 财年的 1.665 亿美元降到 2023 财年的 1.441 亿美元、2024 财年的 0.933 亿美元,2025 年前三季度只剩 0.415 亿美元 278。同期员工人数从 2023 财年末的 1,113 人降到 2024 财年末的 541 人、再到 2025 年三季度的 492 人 27。公司在三季报里把收入不达预期归因于「持续的市场逆风、新产品的生产爬坡延迟和意外的运输中断」2。
结论:产品设计的问题出在能力归属:当智能由合作方提供、由对手的供应链同步供给时,产品的差异化只剩外观和品牌故事,而这两样都不足以支撑货架上的价差。
Part E:商业模式与单位经济
iRobot 的商业模式是硬件零售加售后服务,没有订阅收入,也没有公开的服务收费结构;这是它和多数软件型 AI 产品的根本区别——每一代产品都要重新卖一次,收入的增长依赖卖出的台数与单价,已经卖出去的机器不会带来续费收入 7。
单位经济的变化可以直接读出来。平均成交价从 2022 财年的 337 美元升到 2023 财年的 360 美元,再降到 2024 财年的 340 美元,2025 年三季度是 330 美元 278。毛利率走的是同一条曲线:2021 财年 35.2%,2022 财年 29.6%,2023 财年 22.0%,2024 财年 20.9% 78。2025 年第二、三季度的毛利率回到 30.0% 和 31.0%,公司把改善归因于新品成本结构的调整与费用压缩;上一年同期的可比基数里还包含一笔 1,840 万美元的制造转型计提29。
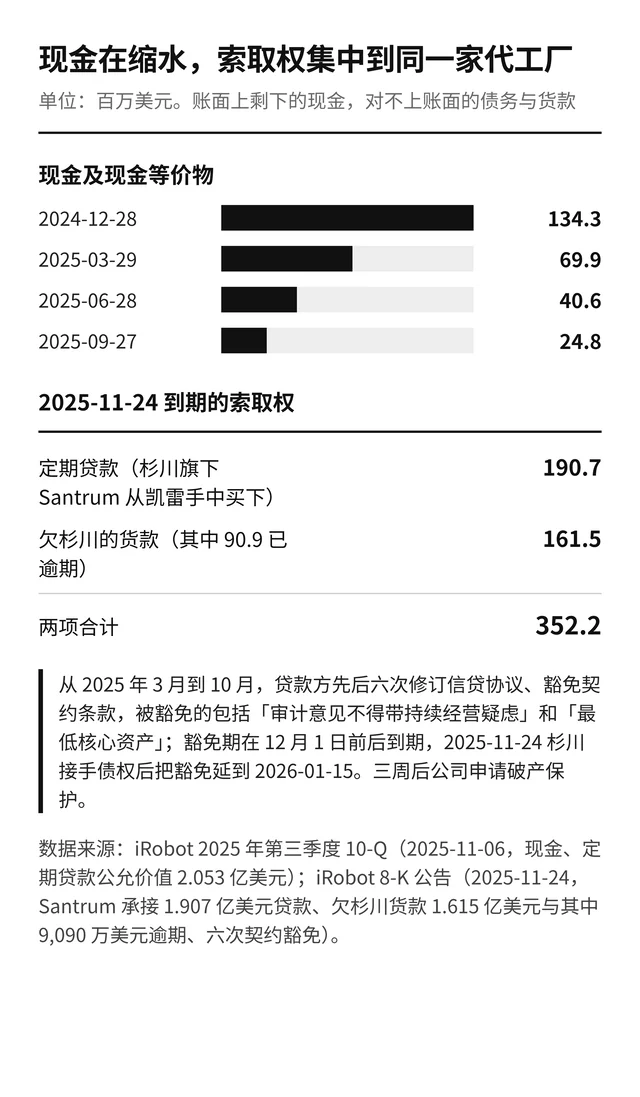
现金一侧的收窄速度比收入更快:2024 年 12 月 28 日现金 1.343 亿美元,2025 年 3 月 29 日 6,990 万美元,6 月 28 日 4,060 万美元,9 月 27 日 2,480 万美元,同期公司在 6 月的现金下降还是在提取了 3,100 万美元受限现金之后发生的 910。管理层的结论写进了两期财报:2024 财年末与 2025 年三季报都得出「对持续经营能力存在重大疑虑」10;三季报同时写明,公司「已经没有可以用来继续融资的资金来源」,如果不继续获得豁免,预计在 2025 年 12 月 1 日触发信贷协议违约 10。
负债一侧在向同一个交易对手集中:2025 年 9 月 27 日定期贷款的公允价值是 2.053 亿美元,已经明显超过公司全部可用现金 10;11 月 24 日杉川旗下公司买下这 1.907 亿美元债权,公司同时欠杉川 1.615 亿美元货款,其中 9,090 万美元逾期 3。从 2025 年 3 月到 10 月,贷款方先后六次修订信贷协议、豁免契约条款,被豁免的包括「审计意见不得带持续经营疑虑」和「维持最低核心资产」这两条,豁免期在 12 月 1 日前后到期,杉川接手后又延到 2026 年 1 月 15 日 3。
结论:现金在四个月里减少约 1.1 亿美元,索取权在同一时期集中到代工厂一家手里;这个结构把成交对象限定成了债权人兼供应商自己,破产程序只是完成这笔交易的方式。
Part L:洞察提炼
1. 智能的溢价期,等于供应链还没跟上的那段窗口
iRobot 用视觉导航把扫地机器人做成 300 美元以上的品类,毛利率在 2021 财年还有 35.2%;三年后同一门生意的毛利率是 20.9%,而 IDC 的行业分析把这段时间的技术方向写成「先进 AI 与 3D 空间建图」678。同一项能力被供应链做成标配之后,它就不再是定价的理由,只剩下成本的问题。
2. 品类发明者最危险的位置,是品牌与制造分家而算法不自持
到 2026 年 1 月,iRobot 的品牌、专利和渠道归了杉川,产品研发、生产制造与本土化运营也由杉川负责,美国总部只保留品牌运营 417。当公司把研发外包、把生产交给同一家合作方,它剩下的资产就只剩品牌使用权,而品牌的定价权来自产品的持续领先。
3. 渠道集中度会把产品公司的资产负债表变成零售商的资产负债表
2024 财年单一客户占收入 22.2%,2025 年三季度美国收入同比下降 33% 27。在这个结构里,公司的库存与账期跟着渠道的采购节奏走:存货从 2024 年末的 7,603 万美元升到 2025 年 9 月末的 1.409 亿美元,应付账款同期从 1.064 亿美元升到 1.970 亿美元 10。
4. 关税与产地对硬件公司是第二张利润表
iRobot 的产量压在越南和中国的代工体系中,公司自己估算 2025 年关税成本将增加约 1,800 万美元,三季报里还同时列出了 40% 的转口税率与 100% 的追加关税威胁 10。对一个毛利率 20% 上下的硬件公司来说,这个数字接近它 2024 财年研发费用的五分之一 7。
5. 把研发外包给合作方,等于把下一代产品的话语权交出去
研发费用从 2022 财年的 1.665 亿美元降到 2025 年前三季度的 0.415 亿美元,年报把这件事写成战略:把非核心工程职能离岸外包到低成本地区 278。公司用省下来的钱把现金危机推迟了一年多,代价是它再也没有一款自己的旗舰能力可以定价。
6. 债权人是最后接盘的人,也是唯一有能力接盘的人
2025 年 11 月 24 日,杉川旗下的 Santrum 承接 1.907 亿美元债权并成为担保代理人;三周后公司申请破产,杉川取得 100% 股权,普通股股东完全损失 13。同一家公司在同一年既是主要代工厂、又是纾困资金的提供方、还是最终的股权受让方,这种结构下没有第三方竞价的空间。
Part D:决策分析(可证伪阈值与触发动作)
以下七条阈值都能被后续数据推翻,指标可以由第三方独立复核,适用于自持硬件、依赖少数渠道、由代工厂生产的 AI 硬件公司。
1. 市场增速与自身出货的剪刀差
指标:所处细分市场的出货同比增速,减去公司自身的出货同比增速。
阈值:连续两个季度低于 -20 个百分点。
触发动作:把增长假设从「市场增长拉动」改为「份额防守」,先冻结新品铺货计划,再决定是降价保份额还是收缩价格带。
本案证据:2025 年第一季度全球市场出货同比增长 11.9%,同期 iRobot 出货下降 30.6% 6。
2. 均价与毛利率的方向一致性
指标:平均成交价与毛利率的同比变化方向。
阈值:两者同时向下超过两个季度。
触发动作:按机型拆分毛利,停掉毛利率低于公司平均线且占比超过 20% 的机型。
本案证据:平均成交价从 2023 财年的 360 美元降到 2024 财年的 340 美元与 2025 年三季度的 330 美元;毛利率从 2021 财年的 35.2% 降到 2024 财年的 20.9% 278。
3. 单一客户与单一渠道的集中度
指标:最大客户收入占比与北美渠道收入占比。
阈值:最大客户占比超过 20%,且前两大渠道合计超过 50%。
触发动作:按渠道披露毛利与账期,把库存承诺与渠道订单绑定,避免用自有库存替渠道备货。
本案证据:2024 财年单一客户占收入 22.2%,2025 年三季度美国收入同比下降 33% 27。
4. 对代工厂的应付与逾期比例
指标:对主要代工厂的应付货款中逾期金额的占比。
阈值:逾期占比超过 30%。
触发动作:把代工厂同时列为债权人与关键供应商做双重敞口管理,并在董事会层面评估其成为控股股东的可能性。
本案证据:2025 年 11 月 24 日公司欠杉川 1.615 亿美元,其中 9,090 万美元逾期,占比约 56% 3。
5. 研发投入占收入比
指标:研发费用占营业收入的比例,以及研发费用的同比降幅。
阈值:研发费用同比降幅连续两年超过 20%,且研发占收入比降到 5% 以下。
触发动作:把「省下的研发」计入一次性成本改善,不得计入可持续的利润率改善,并重新评估产品的下一代竞争力来源。
本案证据:研发费用从 2022 财年的 1.665 亿美元降到 2023 财年的 1.441 亿、2024 财年的 0.933 亿、2025 年前三季的 0.415 亿美元,同比降幅依次为 13.1%、35.0% 和 45.9%;研发占收入比从 2023 财年的 16.1% 降到 2024 财年的 13.7%、2025 年前三季的 11.1% 278。
6. 现金跑道(以经营现金流出为分母)
指标:期末现金及现金等价物 ÷ 最近四个季度经营现金净流出。
阈值:低于 6 个月。
触发动作:停止新品备货,启动资产出售或再融资谈判,并同步准备债权人主导的重组方案。
本案证据:2025 年前三季度经营现金净流出 1.042 亿美元,2025 年 9 月 27 日现金 2,480 万美元,简单年化后的跑道不足三个月 2。
7. 契约豁免的频次与大额融资后的 12 个月
指标:过去 12 个月信贷协议豁免与修订的次数;以及外部大额融资完成后的 12 个月内是否仍出现豁免、持续经营疑虑或欠款逾期。
阈值:豁免或修订达到三次,或大额融资后 12 个月内仍出现上述任一项。
触发动作:把这轮融资视为维持存量而非支撑增长,并按债权人可能接盘的路径重估股权价值。
本案证据:2025 年 3 月至 10 月贷款方六次修订并豁免契约条款,被豁免的包括「审计意见不得带持续经营疑虑」;2024 财年末与 2025 年三季报两次给出持续经营重大疑虑的结论 310。
数据缺口与置信度
- 复购率、净收入留存率、客户数与单客户合同金额:公司未披露(置信度 A)27。
- 分渠道毛利与分机型毛利:公司未披露(置信度 A)7。
- 2025 财年全年财务数据:公司未提交 2025 财年年报,公开数据止于 2025 年前三季度(置信度 A)2。
- 累计销量「超过 5,000 万台」、北美份额「长期 40% 以上」、日本份额「接近 70%」:来自公司在中国媒体沟通会上的口径,非第三方统计(置信度 B)4。
- 杉川的年产能 1,000 万台、全球 ODM 份额超过 50%、3,000 余项专利:来自同一场沟通会的公司口径;iRobot 官方公告给出的数字是全球员工超过 7,000 人、1,300 余项知识产权、累计制造并售出超过 2,000 万台(置信度 B)417。
- 潜在买方在 2025 年 10 月下旬退出的出价:三季报提到对方给出的每股价格「显著低于」此前预期,具体金额未披露(置信度 A)10。
- 重组后公司(私人持股)的经营数据:未披露(置信度 A)17。
- 2025 年关税成本约 1,800 万美元为公司自己的估算,汇率与税率变化会让实际值偏离(置信度 B)10。
- 2025 年 12 月 22 日收盘价 0.2198 美元来自行情数据商整理,非交易所公告(置信度 B)16。
References
- 1
- 2iRobot 2025 年第三季度业绩公告(2025-11-06)
prnewswire.com
- 3iRobot 8-K 公告(2025-11-24)
sec.gov
- 4
- 5Amazon and iRobot Sign an Agreement for Amazon to Acquire iRobot(Amazon,2022-08-05)
press.aboutamazon.com
- 6
- 7
- 8
- 9
- 10
- 11
- 12
- 13M.10920 AMAZON / IROBOT(欧盟委员会竞争案件库)
competition-cases.ec.europa.eu
- 14
- 15iRobot 8-K 公告(2025-12-15)
sec.gov
- 16IRobot Stock Price History(Macrotrends)
macrotrends.net
- 17


This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.