Asensus 失败拆解:器械做成可重复使用,医院每例手术省了钱,公司自己没有复购,最后按每股 0.35 美元卖出
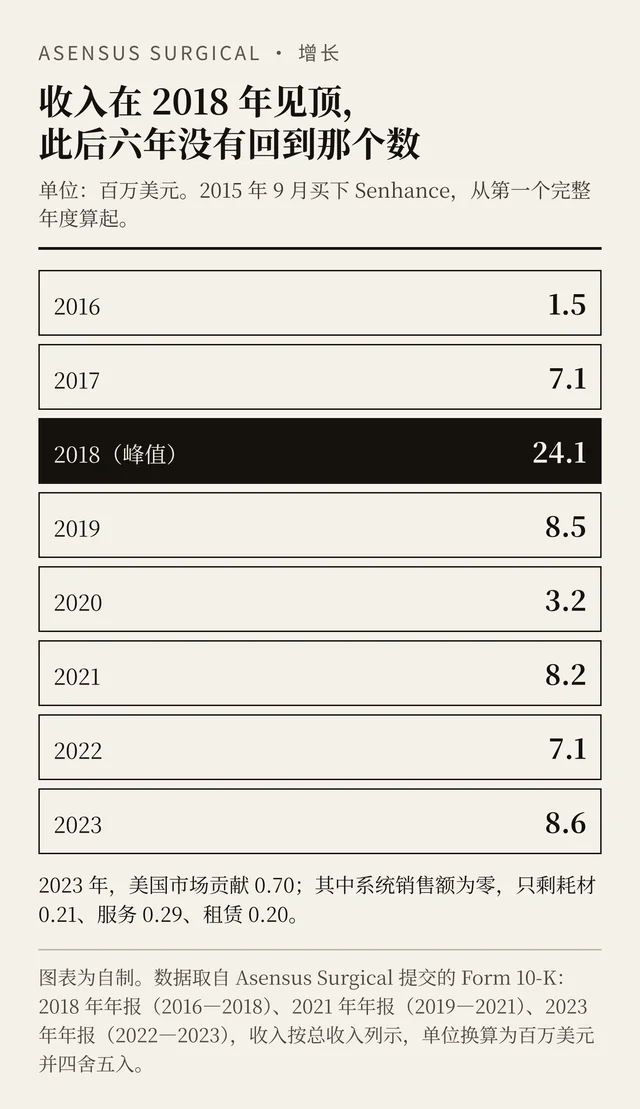
Asensus 把腔镜手术机器人的器械做成可重复使用,替医院省下每例成本,也放弃了耗材复购:2018 年峰值 2,410 万美元的收入到 2023 年只剩 858 万、毛利率 −53.4%,2024 年 8 月按每股 0.35 美元卖给 KARL STORZ,两年后产品线被买方关停;本期用 10-K、并购委托书与官方公告拆开这条链,并给出可证伪阈值。

一句话总结: Asensus Surgical 是一家把腔镜手术机器人做成"增强智能"产品的公司,Senhance 系统 2015 年 9 月从意大利 SOFAR 买来,2021 年 2 月公司从 TransEnterix 改名为 Asensus;2023 年收入 858 万美元、毛利率 −53.4%,2024 年 8 月 22 日以每股 0.35 美元、约 9,345 万美元全现金卖给德国器械商 KARL STORZ,2026 年 6 月买方宣布终止 Luna 硬件开发、Senhance 有序停止服务、Asensus 品牌退休。1234
增长判断: 失败发生在复购这一环,而且被产品设计主动放弃了。Senhance 的器械做成可重复灭菌使用,医院每例手术的耗材开销接近普通腹腔镜,代价是公司没有耗材收入可收;收入只能靠一台一台卖或租整机,2023 年产品、服务、租赁三条线全部负毛利,卖出与租出的机器越多,亏得越多。1
增长因果链: 「器械可重复使用,医院愿意买一次却不会持续买耗材;没有耗材复购,收入只能来自卖整机,而卖整机的速度由外科医生的训练与医院采购决定,一年只开得出 8—10 个手术项目;这个速度产生的 858 万美元收入撑不起 3,702 万美元研发,公司只能靠融资活着;当股价整年低于 1 美元、融资通道关闭,它只剩下一个愿意付现金的买家。」15
G 增长系统:装机在动,复购没动
获客靠经销商加少量直销。2023 年美国市场只贡献 69.5 万美元,海外贡献 788.2 万美元;拆分表里美国这一侧没有系统收入一行,只剩耗材 20.5 万、服务 29.4 万、租赁 19.6 万。1
留存看两个数。2023 年全球用 Senhance 完成 3,550 例以上手术,同比增长 13%;同一年的服务收入从 137.3 万美元降到 105.2 万美元,原因是签了服务合同的系统数量在减少。16
推荐这一环在披露里是空白。公司从未披露转介绍或客户推荐带来的新项目数。1
结论:这套增长系统的瓶颈在第三环。 获客有渠道,激活有流程,收入有产品,只有复购这一环被器械的可重复使用设计挡死了;一家没有复购的医疗设备公司,每年都要把设备重新卖一遍。
可证伪阈值:把"耗材与器械收入 ÷ 系统收入"当尺子,连续两年低于 1,说明这家公司还在卖设备,没进入复购。Asensus 2023 年是 0.51;Intuitive 2025 年是 2.43。110
O 市场机会:机会是真的,一家公司装不进去
Senhance 面对的是腹腔镜这个成熟术式。公司自己的说法是,腹腔镜微创手术仍是外科金标准,Senhance 要在这个框架里做数字化。1
市场这一侧确实在兑现,兑现给了另一家公司。Intuitive 2025 年收入 100.6 亿美元,da Vinci 装机 11,106 台,仅第四季度就装了 532 台,全年 da Vinci 手术量增长约 18%。10
把两个数字放在一起:Asensus 全年收入 858 万美元,约等于 Intuitive 0.31 天的收入。同一时间,Asensus 最近一年的系统销售是 3 台,Intuitive 一个季度装 532 台。110
装不进去的原因落在训练与采购上。一台腔镜机器人要改变主刀医生的手感与站位,医院要为一个术式配一队人;Asensus 一年开出 8 个新项目,说明每进一家医院都要把这套动作从头做一遍。6
结论:这个市场的约束在复制速度。 需求由金标准术式撑着,复制速度由训练与采购撑着;后者的节奏以年为单位,与融资的节奏不在同一个时间尺度上。
可证伪阈值:一个术式平台的年手术量低于 1 万例、年增速低于 15%,说明它还没进入术式扩散阶段。Asensus 2023 年是 3,550 例、增长 13%。
S 战略定位:把公司改名成"增强智能",再把资源押到下一代
2021 年 2 月,公司把名字从 TransEnterix 换成 Asensus,子公司在 2 月 25 日改名为 Asensus International;定位也从数字腹腔镜换成 Performance-Guided Surgery,核心词是增强智能。8
改名前后正好是股价最高的一段。2021 年第一季度,公司通过定向增发、承销公开发行、权证行权和当时的按市价发行计划,合计募到接近 1.7 亿美元。5
钱到手之后,重心放到了第二代系统。2023 年 2 月 21 日的投资者日上,公司发布 Luna,当时的计划是 2024 年第一季度完成设计冻结、2024 年底提交监管、2025 年下半年做商业试点。5
同一段时间里,唯一有收入的 Senhance 线保持每年 8—10 个新项目的节奏。6
2023 年的年报还把话说得很直白:公司股价在 2023 年全年都低于 1 美元。1
结论:这个定位在技术上成立,在现金流上错位。 定位把一个还没提交监管的产品放在公司叙事的中心,把唯一有收入的产品放在执行层;董事会在 2023 年底要卖公司时,手里能卖的只有那台老机器和一支会做软件的团队。
可证伪阈值:当公司把资源压在一个尚未提交监管审批的产品上,而唯一在售产品线一年只开得出 10 个以内的新客户,这个定位就已经把融资当成了商业计划。
C 竞品分析:同一代人里,有人卖掉,有人清算
| 公司 | 获准状态 | 装机口径 | 收入或融资 | 结局 |
|---|---|---|---|---|
| Intuitive(da Vinci)10 | 美国腔镜机器人先行者,多代产品持续获准 | 2025 年末 11,106 台 | 2025 年收入 100.6 亿美元 | 继续经营 |
| Asensus(Senhance)12 | 美国第二个拿到 510(k) 的腔镜机器人,31 项术式 | 2023 年系统销售 3 台,新开项目 8 个 | 2023 年收入 858 万美元 | 2024-08 以每股 0.35 美元卖出,2026-06 产品线停止 |
| Vicarious Surgical11 | 未取得监管许可,新 CEO 上任后取消了临床试验计划 | 无商业装机 | 累计融资逾 4.25 亿美元,2021 年 SPAC 估值 11 亿美元 | 2026-07-21 股东批准资产清算,公司解散 |
三家放在一起,差别落在"装进多少家医院、留下多少台存量"这两件事上。Intuitive 把装机做成 1.1 万台的存量,Asensus 一年卖出 3 台系统、留下了一套软件,Vicarious 到清算时没有一台机器进入临床。
买方自己的选择更直接。KARL STORZ 2026 年 6 月宣布全面整合 Asensus,终止 Luna 硬件开发,给 Senhance 安排有序停止服务,退休 Asensus 品牌。3
一个月后,它给出了替代方案:与法美两地的 Moon Surgical、加州的 Sovato 建立合作,用外部平台对接自己的 3D 影像与手术室集成,全球已有 15,000 多间一体化手术室在用它家的方案。12
Asensus 品牌撤退到今天还能验证:2026 年 10 月 21 日访问 asensus.com,落地页是 KARL STORZ 的中文官网。13
结论:这个赛道的分工正在这样落定。 平台层由装机量最大的一家拿走,器械巨头买软件、影像与数据,把机器人本体交给合作方;中间那种"自己造整机、自己卖、自己训练医生"的公司,需要同时赢下三件事,而它只赢了一件。
可证伪阈值:如果挑战者的年收入不到在位者的千分之一,它就很难用同一种交付形态竞争。Asensus 2023 年收入是 Intuitive 的 1/1,173。
P 产品设计:为医院省钱的设计,把公司的复购造没了
Senhance 的能力清单不弱:3 毫米微型腹腔镜器械、5 毫米关节器械、触觉反馈、眼动控制的镜头、可重复灭菌的标准器械,以及一个叫 ISU 的术中图像分析单元。1
ISU 是这台机器上真正的 AI 层。年报写的是它提供机器视觉能力,能识别术野里的特定物体与位置,从而把镜头控制与部分操作提示交给系统;2021 年 9 月拿到扩展功能的许可,2023 年初拿到欧洲 CE 认证。1
同一份年报把设计取舍写得很清楚:器械可重复灭菌,Senhance 让每例手术的额外成本接近普通腹腔镜,这是卖给医院的核心理由。1
三条收入线在报表上都没有留下利润。产品线收入 551.9 万、成本 686.6 万,毛利率 −24.4%;服务线收入 105.2 万、成本 229.3 万,毛利率 −118.0%;租赁线收入 200.6 万、成本 399.6 万,毛利率 −99.2%。1
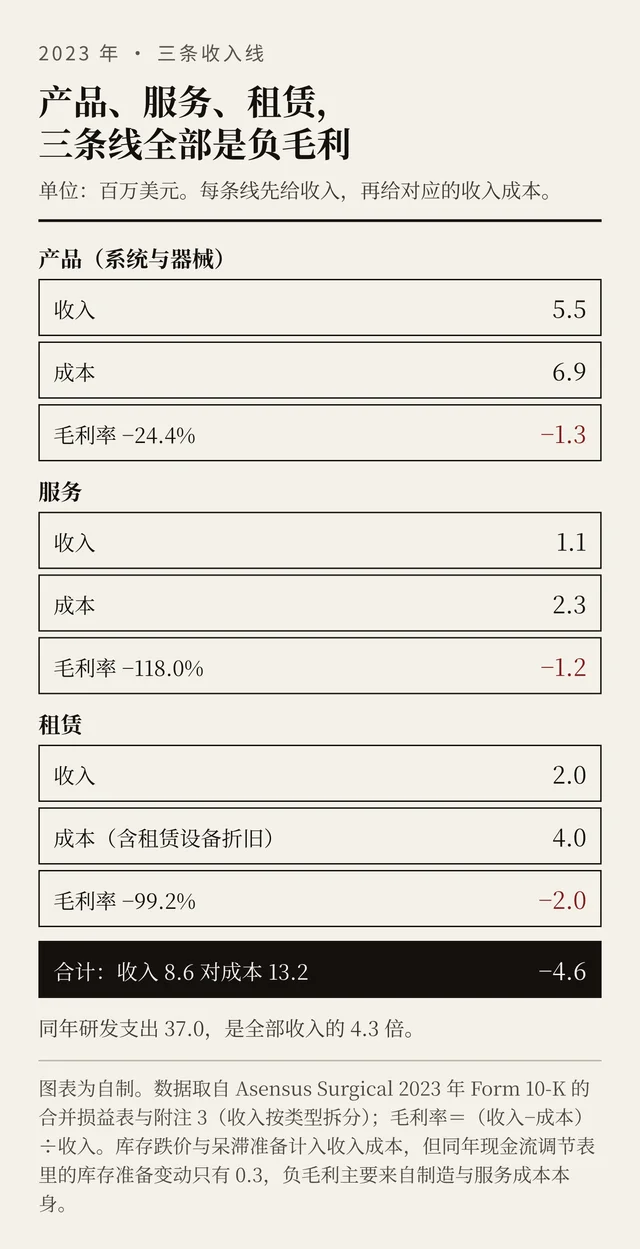
服务线的账更难看。年报的解释是,服务成本常年高于服务收入,主要因为维保里的零件更换按发生额计入费用,加上现场服务团队的薪酬。1
结论:这台机器的账,比它的手术量更早说明问题。 一个把耗材省掉的设计,替医院降低了每例成本,也把公司放回"每卖一台都要重新赚一遍"的位置;而每卖一台,公司还要倒贴。
可证伪阈值:如果一家设备公司的三条收入线全部为负毛利,扩张只会放大亏损。此时把机器租出去,等于用资本换装机数——Asensus 2023 年租赁线收 200.6 万美元,成本 399.6 万美元,租金收不回成本的一半。
E 商业模式:一台 121.5 万美元的机器,和 4.3 倍收入的研发
2023 年公司收入 857.7 万美元,收入成本 1,315.5 万美元,毛利 −457.8 万美元,毛利率 −53.4%;每一美元收入对应 1.53 美元成本。1
费用侧:研发 3,702.3 万美元,是收入的 4.3 倍;销售与市场 1,692.1 万美元;管理 1,915.5 万美元;经营亏损 7,946.8 万美元,净亏损 7,843.3 万美元。1
单台经济可以估一个数。2023 年系统收入 364.5 万美元、当年卖出 3 台,折算单台约 121.5 万美元(估算,置信度 B:系统收入可能包含分期确认与租赁买断,实际合同价未披露)。1
人效是另一面。2023 年底 209 名员工,人均年收入 4.1 万美元;同期 Intuitive 单台 da Vinci 一年的器械与耗材收入约 54.2 万美元(由其 2025 年器械耗材收入除以年末装机数得出),Asensus 全年的耗材收入约等于 3.5 台 da Vinci 的耗材。110
结论:这门生意的数学在第一天就不成立。 毛利率 −53.4%、研发是收入的 4.3 倍、现金年流出 6,363 万美元,三个数放在一起,意味着"多卖"和"多亏"是同一件事;它需要的是第二个产品,第二个销售团队救不了它。
可证伪阈值:毛利率连续两年为负、研发支出超过收入的 300%,且公司自己给出的预测里现金流转正要等到五年后,这家公司卖的其实是"第二个产品会成功"这个期权。
L 洞察提炼
第一件事:可重复使用器械是给医院的让利,也是给自己的天花板。它把每例成本压到接近腹腔镜,也把复购压到零;医院因此更愿意买第一台,公司因此更难卖出下一千台。1
第三件事:负毛利的扩张会放大亏损。租赁是这类公司最常用的装机手段,Asensus 的租赁线一年收 200.6 万美元、成本 399.6 万美元,把机器放出去的动作本身就在烧现金。1
第四件事:融资窗口比研发窗口短。2021 年第一季度融到 1.7 亿美元,2023 年 7 月的定向增发只募到 1,000 万美元、价格 0.42 美元;到 2024 年 3 月的年报,公司写的现金可用期限是"到 2024 年 6 月初"。15
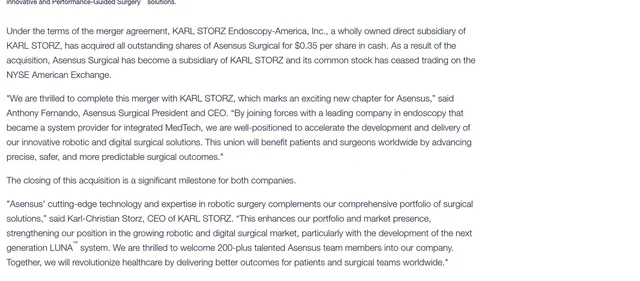
第五件事:买方的"人才与技术"承诺里,不包括这条产品线会活着。2024 年 8 月,买方在公告里把 Luna 写成整合的重点;2026 年 6 月,它终止 Luna 硬件开发、给 Senhance 安排停止服务。23
D 决策分析
2021 年第一季度,Asensus 管理层:1.7 亿美元该给谁? 当时能观察到的信号很明确:新开手术项目 10 个、手术量三千例量级、股价处在高位。把钱投给 Senhance 的训练与装机,走的是"把复购做出来"的路;投给 Luna,走的是"换一个产品"的路。公司选了后者。58
2023 年 2 月,Asensus 与 KARL STORZ:合作该谈到哪一步? 双方签了 MOU,方向是 ISU 单独售卖、器械联合开发;谈判卡在知识产权许可与归属上,2023 年 6 月 30 日公司用 8-K 披露谈判终止。同年 7 月的增发只募到 1,000 万美元,董事会随后在 9 月 29 日把重点转向出售。5
2024 年 1—3 月,三家潜在买方:为什么一个都没成? 委托书按时间记录了结果:Company C 在 2024 年 1 月 24 日通知不再推进,Company A 在 2 月底退出,Company B 在 3 月 21 日退出;只剩 KARL STORZ 一家在谈。5
只剩一家时,价格是怎么定的? KARL STORZ 3 月 19 日签署、20 日送达的意向书,报价 0.35 美元/股;3 月 26 日更新版本,财务顾问 UBS 转达这是"最优且最终"报价,尽调期 10 周不得缩短,桥贷按月 500 万美元拨付。公司提过更高的对价与更快的节奏,没有拿到。5
0.35 美元这个数,独立估值怎么看? Jefferies 的现金流折现给出的每股区间是 0.18—0.48 美元,贴现率 20.5%—23.5%,永续增长率取 −10% 到 0%;报价落在区间内。同一份委托书还记了另一个反差:3 月 22 日的分析师目标价是 2.00 美元,5 月 16 日变成 0.35 美元。5
这个价格和两年前的股价什么关系? 2022 年 12 月 30 日收盘 0.35 美元,2023 年 12 月 29 日收盘 0.32 美元。两年经营下来,退出价正好回到 2022 年底的那个数字。5
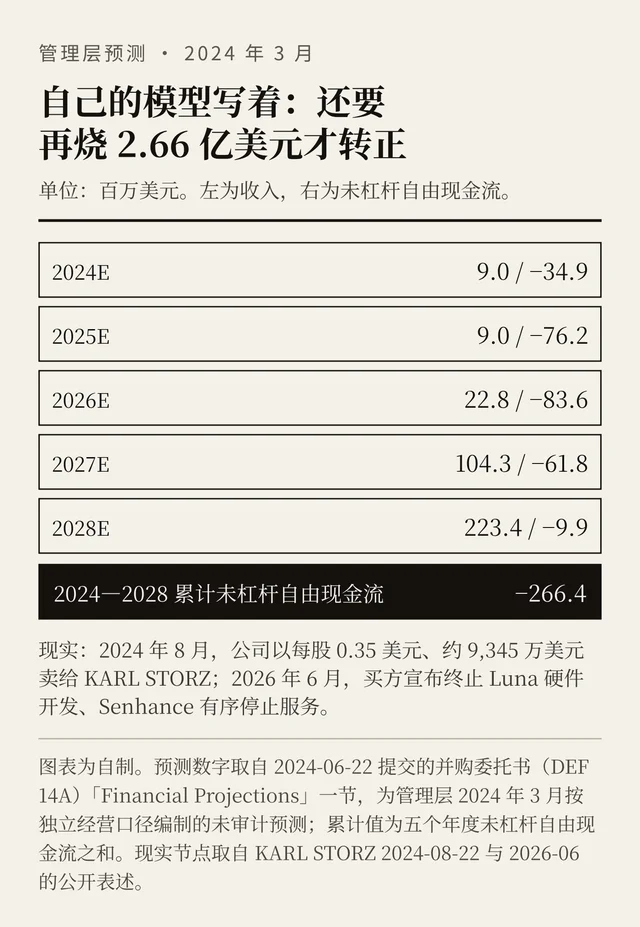
2026 年,买方:整合还是养着? KARL STORZ 选择整合:软件工程、临床数据与知识产权并入全球研发,机器人本体交给合作方,Luna 硬件开发终止,Senhance 有序停止服务,Asensus 品牌退休,北卡罗来纳州莫里斯维尔总部裁员 108 人。315
对三类读者的可操作建议:
- 做医疗硬件或机器人创业的人:把"耗材收入 ÷ 系统收入"放进季度报表第一页。连续两年低于 1,就说明你在卖设备;这时扩产、租赁、降价都在放大同一个负数,先设计复购再设计装机。1
- 看这类项目的投资人:问三个数——装机总量、每台年手术量、单台系统毛利。三个数里如果有一个拿不到,估值就该按"卖给器械巨头的价格"来算;本案这个价格是每股 0.35 美元,等于两年零增长。5
- 在大厂里做并购或整合的人:把"产品线会在收购后保留几年"写进整合计划,并把买方公告里的措辞读成意图,按意图准备退路。2024 年的公告写的是加速 Luna,2026 年的执行是把 Luna 关掉。23
结论:Asensus 的失败是一条被设计出来的因果链——省掉耗材的器械、装不快的医院、撑不起研发的 858 万美元收入、只能靠融资的现金结构,最后落到一个买家和一个 0.35 美元的报价上。 那台机器还在,做手术的能力也还在;被关掉的是它作为一门生意的资格。
References
- 1
- 2KARL STORZ:收购 Asensus Surgical 完成(2024-08-22)
karlstorz.com
- 3
- 4InsideArbitrage:KARL STORZ 以约 9,345 万美元全现金收购 Asensus(2024-06)
insidearbitrage.com
- 5
- 6
- 7
- 8
- 9
- 10Intuitive:2025 年第四季度与全年业绩(2026-01-22)
isrg.intuitive.com
- 11MedTech Dive:Vicarious Surgical 获股东批准清算(2026-07-22)
medtechdive.com
- 12KARL STORZ:以战略合作扩展机器人生态(2026-07-22)
karlstorz.com
- 13asensus.com 当前落地页(2026-10-21 访问)
asensus.com
- 14
- 15MedTech Dive:KARL STORZ 在北卡裁员(2026-06-22)
medtechdive.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.