小i机器人失败拆解:2024 年 7,031 万美元收入里近六成是卖云平台,一年后 4,578 万变成坏账
一家 2001 年就做客服机器人的公司,2024 年 7,031 万美元收入里近六成是转售别家的云平台;一年后 4,578 万美元应收变成坏账,2026 年上半年收入只剩 104 万美元,境内主体已进入清算。本期用 SEC 年报与半年报把这条链拆开,并给出六条可自算的判据。

一句话总结: 小 i 机器人(Xiao-I Corporation,纳斯达克代码 AIXI)2001 年在上海成立。1 2023 年 3 月 13 日,公司以每份 ADS 6.8 美元在纳斯达克上市,卖出 570 万份 ADS、募资约 3,876 万美元。2
2024 年收入做到 7,031 万美元,其中「云平台产品」一类占 58.1%。一年后收入剩 1,233 万美元,同年一次性计提 4,578 万美元应收账款坏账。1
增长判断: 这门生意断在收入质量上。2024 年收入比 2023 年增长 18.8%,应收账款净额从 2,833 万美元涨到 5,554 万美元,涨幅 96.1%。1 一年之后,这批应收里的 4,578 万美元被计提为坏账,相当于 2024 年全部收入的 65%。客户还在,钱没有回来。
增长因果链: 「2001 年起做客服机器人,收入来自大企业一单一单的项目;2023 年上市,把『认知智能+华藏大模型』的说法换成 3,876 万美元现金;上市后要增长,最快的路径是把第三方云平台打包卖给既有客户,云平台产品 2023 年就占到收入的 79.5%;代价是账期与应收,2024 年应收多出 3,043 万美元;2025 年大厂把基础模型免费或补贴给市场,转售与定制两头都没有毛利,公司停掉这批业务,同时一次性计提 4,578 万坏账与 1,369 万关联方欠款;收入落到 1,233 万美元,净亏损 1.018 亿美元,股东权益变成负 1.006 亿;此后现金靠折价可转债,股本从 3,195 万股扩到 2.374 亿股,境内经营主体进入清算。」13
G 增长系统:五个交付类别里,四个在缩小
公司把收入切开两次:一次按交付类别,一次按产品线(MaaS 与非 MaaS)。1 两套口径覆盖同一个总额,逐年对得上。
按交付类别看,2023 年收入 5,917 万美元。其中云平台产品 4,701 万、占 79.5%,技术开发服务 784 万、占 13.3%。1
软件产品 157 万、运维与支持 268 万、硬件 8 万,三项合计不到收入的 8%。1
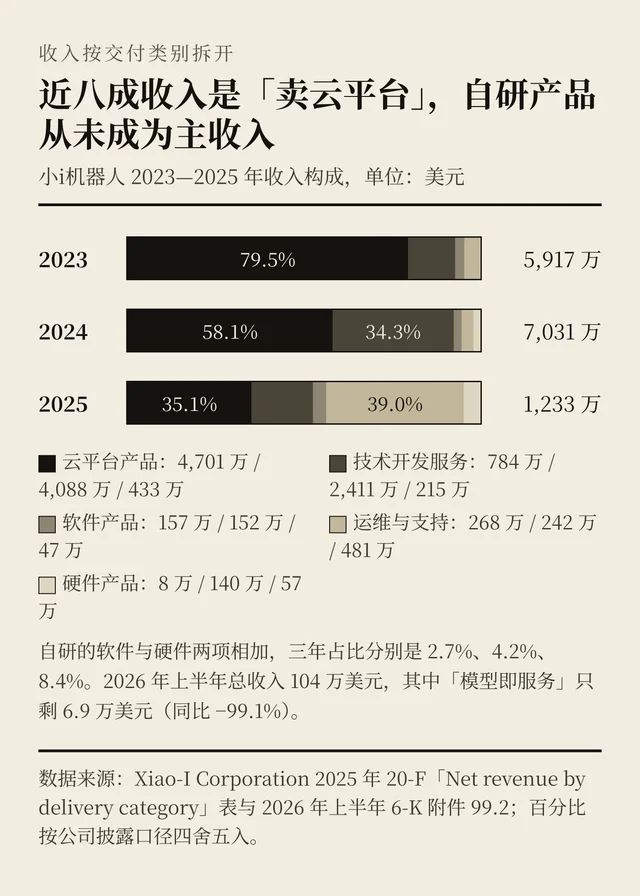
2024 年总额涨到 7,031 万美元。增量来自两处:技术开发服务从 784 万涨到 2,411 万,云平台产品仍是最大的一块,4,088 万。1
2025 年总额 1,233 万美元。云平台产品掉 89.4%,技术开发服务掉 91.1%。1
唯一增长的是运维与支持:从 242 万涨到 481 万,涨 98.8%,占收入 39.0%。1
这一行最该盯住。增长的是存量客户的维保合同,说明签约还在,产品使用没有扩张。
获客端一直靠大客户。前三大客户 2023 年占收入 52.3%,2024 年占 38.4%,2025 年占 58.5%。1
供应端同样集中。前三家供应商占采购额的比例,三年分别是 73.2%、39.6%、56.1%。1
2026 年上半年,收入剩 104 万美元。MaaS 从 779 万美元掉到 6.9 万,跌 99.1%;非 MaaS 从 372 万掉到 97 万,跌 73.9%。3
公司在同一份文件里解释了这个 99.1%:停掉的是「第三方云平台转售」,毛利显著低于核心产品线。3 这句话把整条收入线定性了:卖得最多的是别人家的云。
7 月 1 日到 8 月 31 日,两个月收入 16.4 万美元,相当于上半年收入的 15.8%。3
O 市场机会:中间层被两头挤住
公司对 2026 年上半年市场只给了一句关键描述:中国大模型行业出现「马太效应」,头部科技集团用免费或高额补贴的基础模型抢份额,压缩了中小独立 AI 供应商的定价空间。3
买方结构决定了生意形状。中国大企业买 AI 走三条路:买云厂商的基础设施与模型、买垂直 SaaS、找集成商做定制。
小 i 站的是最后一条,收入表现为项目与转售。这条路在 2023 年之前成立,因为要有人把语音、知识库、工单系统接起来。基础模型把这层集成能力变成了默认配置。
第二重压力来自硬件。公司写明,AI 硬件业务受先进半导体及相关部件出口限制影响,无法按商业合理的价格和周期拿到关键部件,这条线在报告期内被大幅收缩。3
这个市场的规模数字在本案材料里未披露,本文不给估算。
S 战略定位:三次改口,一次比一次窄
第一段定位是「认知智能平台」。公司 2001 年成立,主业是企业客服与呼叫中心的智能机器人,靠项目与维保收费。1
第二段落在 2023 年:华藏大模型完成预训练,产品线重组成 MaaS 与非 MaaS。这一年研发费用 5,239 万美元,占收入 88.5%。1
第三段在 2025 年:只做达到毛利门槛的业务。公司停掉相当部分技术开发服务、硬件销售与云平台转售,裁员并合并办公场地,研发转向微调与轻量部署。1
研发费用随之下台阶:2023 年 5,239 万、2024 年 3,466 万、2025 年 2,446 万美元。1
员工从 2023 年年报的 281 人减到 2024 年末的 162 人,2026 年 5 月 1 日是 58 人。1
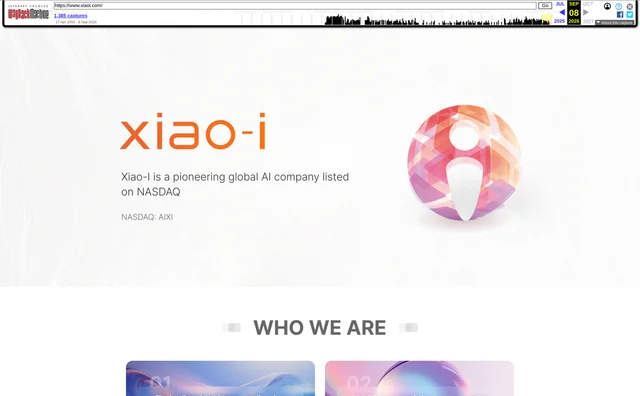
官网的对外说法停在第二段。2026 年 9 月 8 日的存档里,首屏写着「Xiao-I is a pioneering global AI company listed on NASDAQ」。5
下方三块文案分别是「The leading global AI company listed on NASDAQ」与「B2C, B2B commercialized next generation AI company」。5
第三块写「Established 22 Years」,把 2001 年的成立年份当成卖点。5
2026 年 10 月 25 日访问 [www.xiaoi.com](https://www.[xiaoi.com](https://xiaoi.com)),浏览器报证书已过期;证书到期时间是 2026 年 10 月 16 日 23:59:59 GMT。6
叙事里还有一件更值钱的东西:对苹果 Siri 的专利诉讼。公司 2020 年 8 月 3 日在上海高院起诉苹果,主张赔偿人民币 100 亿元。1
案件在 2024 年 1 月 29 日与苹果提起的不侵权之诉合并审理,到 2026 年上半年财报出具日仍未判决。1
100 亿元索赔,对上 2025 年 1,233 万美元收入,是后者约 81 倍。审计师在附注里的写法是:案件结果存在不确定性。1
2026 年 1 月 16 日,董事长兼 CEO 袁辉与 CFO 翁伟同日辞职。1 月 19 日,独立董事于云林出任董事长,年薪 30 万元人民币。7
C 竞品分析:同一笔预算的四个去处
企业今天要一个客服机器人,有四条路:买大厂云上的模型与工具、买垂直客服 SaaS、找集成商定制、用开源模型自建。
小 i 在前三条路的交叉口,第四条路直接绕开它。
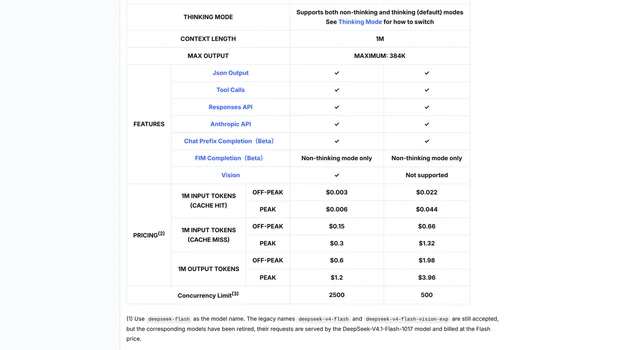
价格这一端已经透明。DeepSeek 官方价目表上,deepseek-flash 每百万输入 tokens 0.15 美元、每百万输出 tokens 0.6 美元(均为非高峰、未命中缓存)。8
deepseek-v4-pro 的对应价格是 0.66 与 1.98 美元;高峰时段翻倍。8
按这套价格,一家企业处理十万次问答的模型成本落在几百美元量级。小 i 2025 年的技术开发服务是 215 万美元、云平台产品 433 万美元,卖的是集成与打包。1
垂直客服 SaaS 的报价与毛利未在这批材料里披露,本文不给同业数字。
能比较的是毛利率的变化。云平台产品的成本从 2024 年 1,036 万美元降到 2025 年 352 万,降幅 66%。1
同期这条线收入降 89.4%,毛利从 74.7% 掉到 18.8%。1 通道型收入的成本退出得比收入慢,这是它的固定代价。
2026 年上半年的成本结构把这件事说得更直白:云托管费用占成本的比例从 42.1% 掉到 4.2%,工资成本从 22.1% 涨到 85.6%,毛利转成负 58.7%。3
P 产品设计:定价的单位与成本的单位对不上
小 i 的产品线是三块:CIAI 认知智能平台、华藏大模型,以及围绕它们的行业方案。1
专利组合里有 368 项已授权专利、662 项在审申请。近两年新申请的方向包括 AIGC 图像合成、多模态信息处理、智能体应用、车载设备控制与智能眼镜。1
问题出在售卖单位。公司把 MaaS 定义成模型开发、训练、优化、集成、API 设计、本地部署与订阅,还包含「按客户需求做的定制服务」。1
一个包含定制服务的产品线,收入按项目确认,成本按人头与云资源发生。两种单位一旦分叉,规模越大,毛利越薄。
停掉低毛利业务是正确的止血动作,代价是把收入一起停掉了:2026 年上半年收入同比少 1,048 万美元。3
停服与清算还有一层客户侧的成本。境内主体上海智臻智能已进入清算程序,公司预计 2028 财年内完成注销。4 对于还在付维保费的客户,这意味着服务提供方正在消失。
E 商业模式:一张表看清钱怎么没的
2025 年的损益表是本案的核心证据。收入 1,233 万美元、成本 685 万、毛利 548 万。1
往下三项费用是销售 107 万、管理 7,656 万、研发 2,446 万;经营亏损 9,660 万,净亏损 1.018 亿。1
管理费用是收入的 621%。其中应收账款坏账准备 4,577.6 万美元、关联方欠款坏账 1,369.0 万美元。1
另两块是长期股权投资减值 253.6 万美元、资产处置损失 167.7 万美元。1
坏账有一条清晰的时间线。应收净额 2022 年末 4,136 万美元,2023 年末 2,833 万。1
到 2024 年末涨成 5,554 万,2025 年末只剩 631 万。1 那 3,043 万美元的增量,就是 2024 年增长的实质内容。
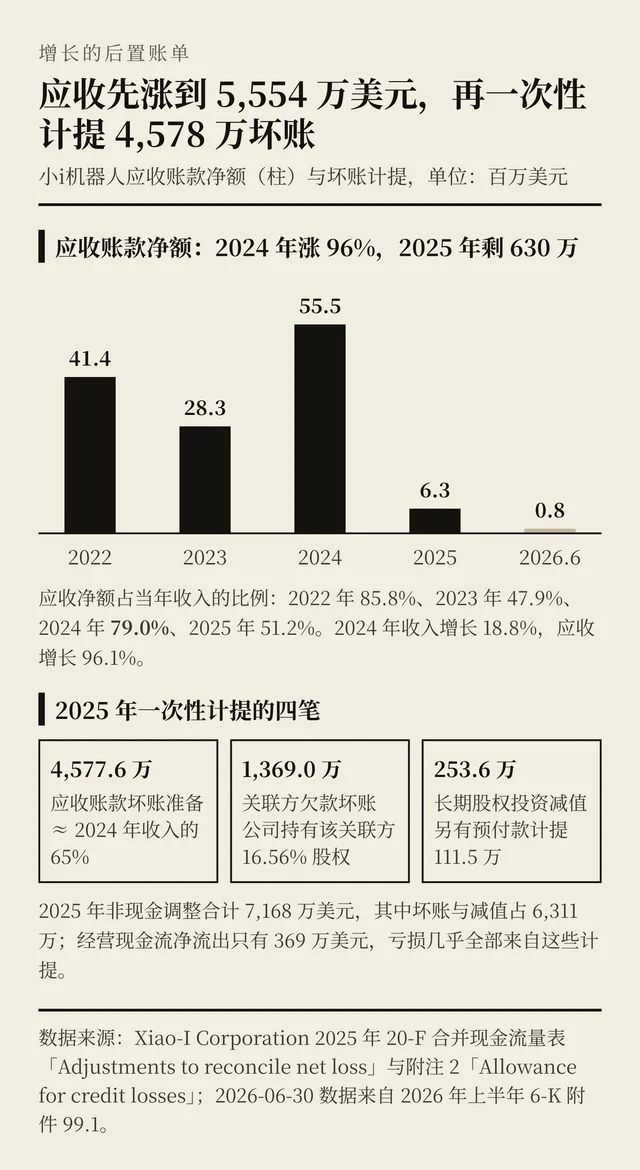
关联方那一笔值得单独看。1,369 万美元的欠款方是公司持股 16.56% 的上海晟翰,坏账在 2025 年一次性计提。1
现金流与利润的背离也在这里。2025 年经营现金净流出只有 369 万美元,同期净亏损 1.018 亿。1
差额靠 7,168 万美元的非现金调整补齐。亏损主要是会计动作,现金流出被应付账款与应计费用的增加挡住了。1
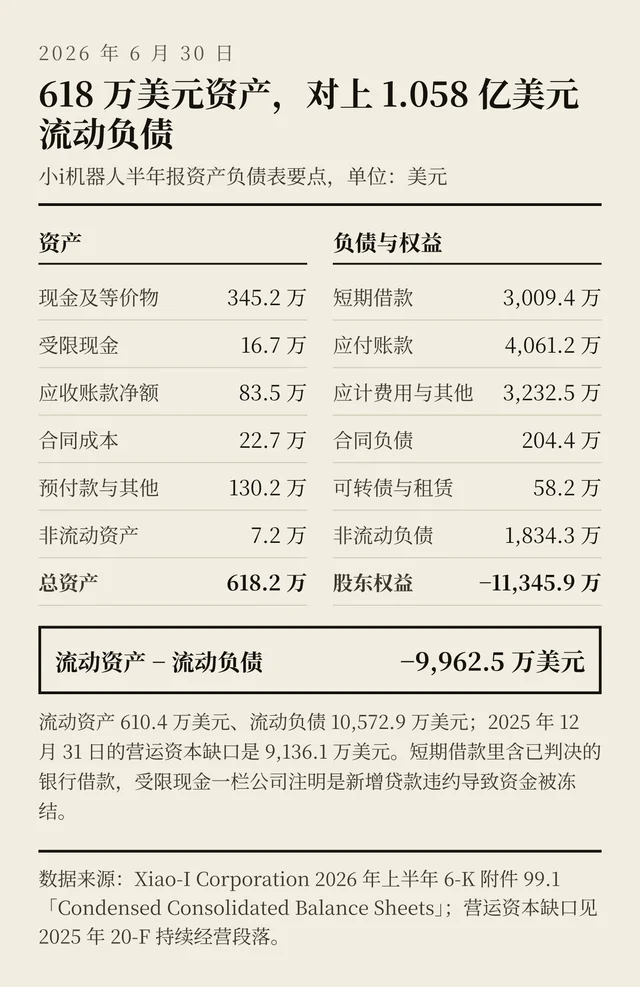
资产负债表上剩下的东西不多。2026 年 6 月 30 日,总资产 618 万美元、流动负债 1.058 亿美元、股东权益负 1.135 亿美元、现金 345 万美元。4
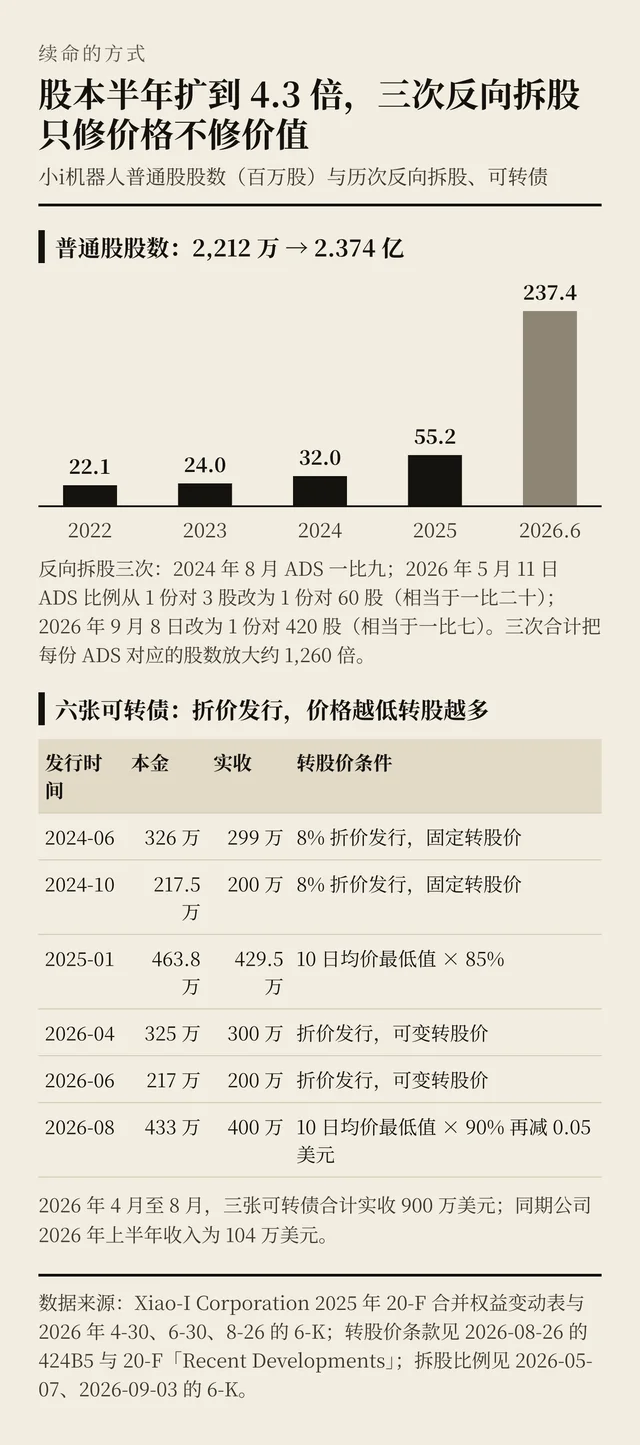
现金靠可转债进来。2024 年 6 月 326 万美元本金按 8% 折价发行、实收 299 万;2024 年 10 月本金 217.5 万、实收 200 万。9
2025 年 1 月那张本金 463.8 万、实收 429.5 万,转股价改为前十个交易日最低均价的 85%。9
8 月这张的转股价是前十个交易日最低均价的 90% 再减 0.05 美元。9 四个月里实收 900 万美元,同期上半年收入 104 万美元;按披露数字相除,融资额是收入的 8.7 倍。
转股价与市价挂钩,股本走向就定了:股价越低,同样的本金换到的股数越多。
2025 年末普通股 5,524 万股,2026 年 6 月末 2.374 亿股,另有 1,950 万股预交付股份;2022 年末是 2,212 万股。4
上市地位也靠这条线维持。2025 年 12 月 16 日与 17 日,公司收到纳斯达克两项不合规通知:最低报价与公众持股市值。13
审计意见把结论写出来了:截至 2025 年 12 月 31 日,持续经营存在重大疑虑,管理层的应对计划无法消除这一疑虑。1
还有两笔外部债务在追。建设银行上海分行起诉要求偿还本金与罚息合计 2,503.6 万元人民币,法院已判决公司支付;贵阳综保区一笔租赁纠纷 540.4 万元人民币进入二审。1
美国有两起证券集体诉讼,指控方向一致:IPO 文件对 AI 能力与客户合同的陈述存在重大误导。1 纽约州法院那起在 2025 年 4 月 24 日被驳回,南区联邦法院那起仍在审理。
客户名称、付费用户数、续约率、转售业务单独毛利率,公司均未披露。
L 洞察提炼:六条可直接拿去用的判据
一、应收占收入的比例,比增长率更早报警。 本案 2024 年应收占收入 79.0%,应收增速 96.1%,收入增速 18.8%。1 阈值:应收占收入超过 60%,且应收增速高于收入增速两倍,收入质量进入待证状态。
二、单一交付类别占收入过半时,先问它卖的是谁的产品。 云平台产品 2023 年占 79.5%、2024 年占 58.1%,2025 年被公司自己定性为「第三方云平台转售」。1 通道型收入的毛利不属于自己,退出成本也不属于自己。
三、坏账会晚一年回来,并且一次性结算。 2024 年的增长在 2025 年变成 4,578 万美元计提,等于 2024 年收入的 65%。1 判据:坏账准备超过上年收入 30%,说明上一年的收入确认有问题。
四、关联方往来是治理风险的先行指标。 1,369 万美元关联方欠款一次性计提,欠款方是公司持股 16.56% 的企业。1 判据:关联方应收占总应收超过 10%,把它从收入质量里单独扣出来看。
五、转股价挂钩市价的可转债是股本的计时器。 85% 与 90% 两档折价,配三次反向拆股,股本从 2,212 万股到 2.374 亿股。49 判据:融资实收超过年收入 50%,且转股价与市价挂钩,稀释会自己加速。
六、未决诉讼的索赔额进不了估值。 100 亿元索赔对上 1,233 万美元收入是 81 倍,案件自 2020 年起诉至今未判。1 判据:把诉讼索赔从叙事里剔掉,看收入与毛利能否支撑费用。
D 决策分析:三个岔路口,当时都能看到信号
决策一:上市后用转售把收入做大。 2023 年报表里云平台产品已占 79.5%,技术开发服务只占 13.3%。1 当时能看到的信号是这条线的毛利率与回款周期,公司在 2023 年并未单独披露转售占比。最小改动:把转售与自研拆成两条线考核,销售奖金按回款发放。
决策二:把研发从预训练转向微调。 2024 年研发费用从 5,239 万降到 3,466 万美元,理由是华藏预训练完成。1 当时能看到的信号是:模型相关收入从未在报表里单列,MaaS 里混着定制服务。最小改动:给 MaaS 设毛利门槛,低于 50% 不接单,并把定制服务拆出去单独披露。
决策三:接受 85% 最低均价的折价可转债。 2025 年 1 月那笔 463.8 万美元,签在 2024 年经营现金净流出 1,514 万美元、年末现金 85 万美元的背景下。19 最小改动:先把月度现金流出压到可覆盖的规模再谈融资,或者接受固定转股价,用融资额换股本确定性。
三个决策的共同点:每一个都在解决当期问题,每一个都把成本推给了下一期。
今天判断这家公司的走向,有三个可观察指标。第一,清算进度是否按期推进,公司预期 2028 财年完成注销。4
第二,2026 年下半年能否出现不靠可转债的经营现金流入。上半年融资净流入 174 万美元,经营现金仍在流出。3
第三,反向拆股后 ADS 报价能否连续 10 个交易日守住 1 美元。2026 年 8 月 6 日,公众持股市值已经再次低于 1,500 万美元。15
六个月后如果这三条里两条为负,这家公司的产品已经结束,剩下的是一张资产负债表在走程序。
References
- 1Xiao-I 2025 年 Form 20-F
sec.gov
- 2Form 424B4,2023-03-13
sec.gov
- 32026 年上半年 6-K 附件 99.2
sec.gov
- 42026 年上半年 6-K 附件 99.1
sec.gov
- 5xiaoi.com 2026-09-08 网页存档
web.archive.org
- 6小i机器人官网
xiaoi.com
- 72026-01-28 Form 6-K
sec.gov
- 8DeepSeek API 官方定价页
api-docs.deepseek.com
- 9Form 424B5,2026-08-26
sec.gov
- 102026-04-30 Form 6-K
sec.gov
- 112026-06-30 Form 6-K
sec.gov
- 122026-08-26 Form 6-K
sec.gov
- 132025-12-23 Form 6-K
sec.gov
- 142026-06-03 Form 6-K
sec.gov
- 152026-08-07 Form 6-K
sec.gov
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.