a16z 说下一个资产类别是美国机加工厂,两个样板公司都在它自己账上
a16z 把美国机加工层说成下一个资产类别;本篇复述它的论证链,逐条核对它引用的数字,并指出它用来举证的两家样板公司都在 a16z 自己的投资清单上。

a16z.news 在 10 月 2 日发出一篇《The Case for the American Manufacturing Asset Class》,副标题把话说得很直白:重建威慑所需要的工业基础,是下一个十年最重要的投资机会之一(原文:The Case for the American Manufacturing Asset Class,a16z 官网同日刊出同一篇)。
署名是 Connor Love 与 Collen Larson 两个人。
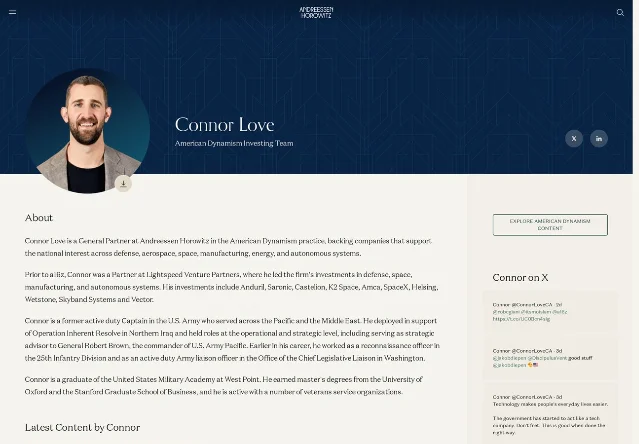
Connor Love 的身份写在 a16z 官网上:美国活力(American Dynamism)团队的普通合伙人,加入 a16z 之前在 Lightspeed 领投国防、航天、制造与自主系统方向,个人投资项目里列着 Anduril、Saronic、Castelion、K2 Space、Amca、SpaceX。1
Collen Larson 这一边能查到的很少。a16z 官网没有她的作者页,美国活力团队公开的团队名单里也没有她的名字,两个版本的文章都没有写她担任何职。读者能确认的只有署名这一件事。
按体裁看,这是一篇论点文,落点在资本配置。a16z 的投资公告通常只讲为什么值得做,金额与跟投方留给公司当天自己发的新闻稿;这一篇连公司名都没出现,要说服的是手里有钱的人。
它论证的是一条链
文章的起点是国防科技的这轮热潮。作者列了 SpaceX、Anduril、Castelion、Saronic、Covenant、K2 Space 这些公司,说它们把曾经不可能的想法做成了导弹、自主系统、飞机、船和航天器,并且用更便宜的方案替代一次性的精密平台。2
接着它把重心从融资挪到生产:拿到钱和研发合同还不算数,能规模化生产和交付才算数。这一句是全文的支点,后面所有论述都挂在这里。
作者说的缺口有三层。
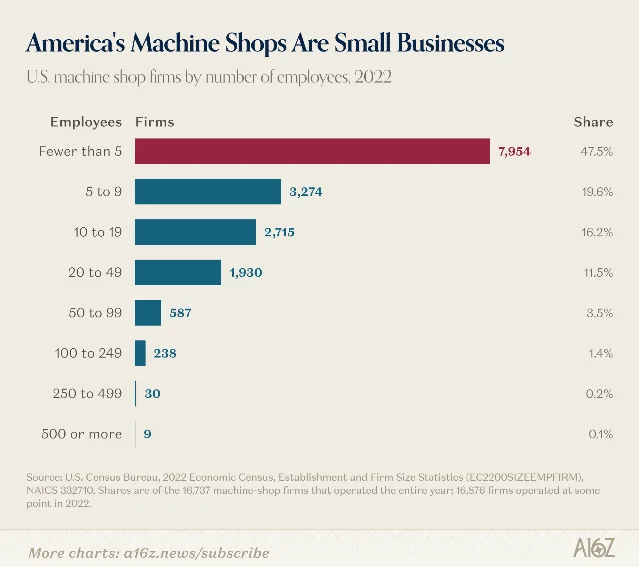
第一层是企业太小。2022 年经济普查数到 16,876 家机加工厂(machine shop)——做精密零件的车间;整年营业的那一批里,83% 雇员不到 20 人,95% 不到 50 人。全美 240,644 家制造业雇主里,约四分之三不到 20 人。3
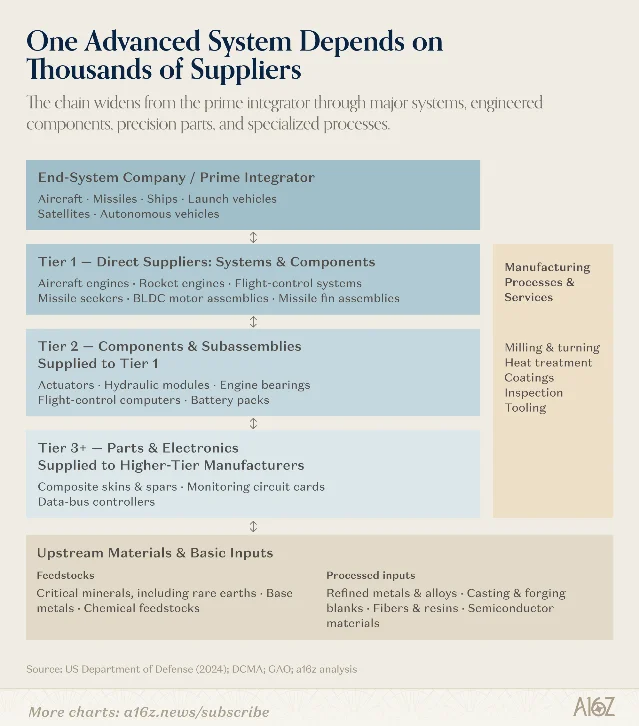
第二层是能力分散。造一套系统需要的工序散在高度专门化的车间里,这些车间很少作为一张网协同工作,有些关键工序一开始就只有一两家合格供应商。资格认证(qualification)还可能绑死在特定的工艺和厂房上,订单没法随便挪到有空位的工厂。
第三层是几十年养成的习惯:美国供应商体系是围绕少量、长期服役的精密系统建立的,供应商被奖励的是小批量做专活:订单按几十、几百发计,产能也就按这个量级配。奥纬咨询(Oliver Wyman)的问卷里,二级及以下供应商有 61% 把「工装、自动化或产线限制」列进扩张的前三大障碍,主机厂与一级供应商这一项分别是 39% 和 40%。4
然后是订单问题。作者把一节标题写成「Factories Ramp on Orders, Not Maybes」(工厂按订单扩产,不按「也许」扩产),核心意思是私人资本可以为这些公司买单,却没法为一个政府还没承诺的需求长期垫产能。Anduril 的 Ghost-X 无人机项目是一个例子:供应商把产能提上去要花时间,陆军当时说不清会买多少套。5 更大的例子是协同作战飞机(Collaborative Combat Aircraft,CCA)项目:Anduril 公开表示,在国会通过 2027 财年拨款之前,FQ-44 Fury 没法开始量产。6
作者由此提出两件事。
一件是政府采购要当「锚定客户」,用多年期订单把需求说清楚,投资人拿到可信的需求信号才敢为产能下注。
另一件落在工程方式上。现在的常见做法是照图加工(build-to-print):供应商拿到图纸、报价、把零件做出来,这个零件好不好造、量产会不会大量报废,不归它管。作者建议换成「共同工程」:从性能要求出发,让供应商连零件的材料、几何、公差、接口、件数、测试和生产方法一起重新设计,然后对系统公司说一句话——「我们能这样造这个尾翼,性能达标,而且能便宜地做两万件。」这条主张并不新,作者自己引了 1980 年代全球汽车业的研究:供应商深度参与工程,与开发时间和成本的明显优势相关。7
再往后是作者给这个赛道找的位置:主机厂下面的那层空白。SpaceX 是一个反例——它把 Falcon 9 和 Dragon 的绝大部分自己做,Starship 约 80% 在内部制造;作者承认解决一代人一次难题的公司必须这么干,多数公司却学不来。证据是 Anduril 与 Castelion 的做法:Anduril 把固体火箭发动机厂商买进来自己做,但低成本的 Barracuda-500M 仍有 70% 用商用件;Castelion 干脆按汽车电子的标准和行业尺寸来设计低成本导引头。2
最后是资本。作者的说法是制造业「资本进、能力出」:没有软件那种零边际成本的捷径,想让产线多出货,就得先有人为机器、厂房、库存、熟练工人和认证买单。于是有了那张「国防—工业飞轮」图:政府锚定需求 → 早期资本与资格认证 → 按计划成本与速率交付 → 盟友与商业需求让工厂保持忙碌 → 成长股权、私募股权与信贷为下一座工厂买单 → 下一个项目启动时产能已经在位。2
文章自己也知道这套说法有争议,专门用一段回应批评:有人说私募股权正是这样把美国制造业掏空的;作者给出的标准是看资本走后留下了什么——更强的工程能力、认证能力、设备、熟练工人、可靠产出和独立的供应来源,满足这条就是好事,买下一家老车间、加杠杆、把产能抽干,那就是在套现。
这些数字核到哪一步
下面这张表把原文的关键数字逐条对到出处。最后两列是查完之后加上的:读者自己能核到什么,以及引用时该带上什么口径。
| 原文的说法 | 原文给的出处 | 我核到什么 |
|---|---|---|
| 国防科技今年上半年融资 356 亿美元,比 2025 年增 40% | Tectonic Defense 引 PitchBook 数据 | 数字属实,口径是「国防及国防相邻」,包含航天、量子、半导体、先进制造与能源;上半年中位融资额从 1,100 万升到 2,000 万美元,Anduril 单笔 50 亿美元 H 轮占了当季三分之一 8 |
| 2022 年经济普查数到 16,876 家机加工厂,83% 雇员不到 20 人、95% 不到 50 人 | 美国普查局 2022 年经济普查 | 站得住,但两个数字的分母不同:16,876 是 2022 年曾经营业的家数,百分比的分母是整年营业的 16,737 家。按 16,737 算,不到 20 人的是 13,943 家(83.3%),不到 50 人的是 15,873 家(94.8%) 3 |
| 全美 240,644 家制造业雇主,约四分之三不到 20 人 | 同一条普查局链接 | 240,644 与公开汇编里 2022 年经济普查的制造业雇主企业数一致;但原文给这一句的链接和上一条是同一个地址,点进去看到的是机加工厂(NAICS 332710)那张表,「不到 20 人占四分之三」这个规模分布要自己换行业代码才能核 |
| 二级及以下供应商 61% 把工装、自动化或产线限制列进前三大障碍 | 奥纬咨询行业问卷 | 报告 Exhibit 7 的原表就是这一项,三档依次为主机厂 39%、一级 40%、二级及以下 61%;同一张表里二级及以下把熟练劳动力列进前三大障碍的占 79%,有主动财务韧性安排的只有 16% 4 |
| Ghost-X 项目中,供应商大约要 六个月 才能把产能加上去 | Defense One 2026 年 1 月报道 | 原文里的说法出于 Anduril 该项目负责人:把产能提上去大约三个月,让供应链跟上还要再花一倍时间。同一篇报道里,陆军 2026 财年为小型无人机申请了近 8.04 亿美元,供应商的抱怨是「很难把产能规划得刚刚好」 5 |
| 空军 11 亿美元 的 2027 财年 CCA 采购请求不到位,FQ-44 就无法投产 | Breaking Defense 2026 年 9 月报道 | 9 月 2 日的报道写空军 2027 财年为 CCA 申请 14 亿美元研发与 11 亿美元采购,目标是本十年末买 150 架以上、最终约 1,000 架;4 月的预算文件被另一家媒体报成采购 9.965 亿美元、研发约 13 亿美元。金额随时点与统计范围变化 910 |
| Hadrian 在融到 13.7 亿美元 股权一周后,拿到 3.6 亿美元 循环信贷 | 公司新闻稿(PR Newswire) | 两笔都核到了:D 轮 13.7 亿美元、估值 78.7 亿美元,2026 年 8 月 6 日宣布;循环信贷 3.6 亿美元在 8 月 14 日交割,中间隔了 8 天。公司自述现有四座工厂、合计不到 300 万平方英尺 11 |
| Amca 有 六座工厂、每月交付 5 万多件、把开发到生产的时间缩短 67% | 公司官网 | 「六座工厂」和「67%」都能在 Amca 2026 年 5 月 20 日的 B 轮新闻稿里找到,同一篇稿子的公司简介又写「全国七座工厂」;官网自己对 RAPID 的说法是「不到传统供应商一半的时间」。「每月 5 万多件」在官网上读不到数值 12 |
| Nominal 把 Anduril 五六个小时的测试复盘压到近实时 | Nominal 官网客户案例 | 数字来自供应商自己的案例文,属厂商自述:还有 40 倍的数据导入速度和 300 多名用户 13 |
读出这张表的方法,和这个频道此前几期一样:先看数字量的是什么,再看它由谁说出来。
两个样板公司,都在这家机构的账上
全文用来证明「技术和资本可以改造制造层」的公司只有两家:一家是建新厂、做机加工服务的 Hadrian,一家是买下老厂、再用软件改造的 Amca。
公开记录里,这两家都在 a16z 的名单上。
a16z 的公开投资清单收录了 Amca、Hadrian,也收录了文章开头点名的 Anduril、Castelion、Saronic、Covenant、SpaceX;被点名的公司里,K2 Space 不在清单上。14
融资记录把关系写得更具体:Amca 2026 年 5 月的 3 亿美元 B 轮,新闻稿里写明领投方是 Caffeinated Capital,「既有投资方包括 Andreessen Horowitz」;12 Hadrian 2026 年 8 月的 D 轮,参与方名单里也有 Andreessen Horowitz。11 第一作者的个人简介里,Amca 还被列在他自己的投资项目当中。1
原文正文没有写这些关系。文末保留了 a16z 的标准声明,大意是文中提到的投资与组合公司不代表其所管理基金的全部投资,完整清单见投资清单页面;正文本身没有点出这两个样板公司是自己投的。
这层关系影响的是读者该怎么读这篇文章。文章的结论是「空白在主机厂下面」——也就是去投机加工这一层。对一家正在把这条线讲成一个可投类别的机构来说,这篇文章同时是它的项目叙事:它既在解释一个产业问题,也在为这个类别争取更多资本。这两件事可以同时成立,读者需要知道的是自己读的是哪一种。
三处原文与出处对不上的地方
第一处是 Ghost-X 的「六个月」。原文写「供应商大约需要六个月才能把产能加上去」,Defense One 的原话把两件事分开了:把生产能力提上去大约三个月,让供应链跟上是这个数字的两倍。两个数字对应的东西不同,一个说车间,一个说供应链。
第二处是 CCA 的 11 亿美元。这个数字在 9 月的报道里确实出现过,4 月的预算文件被报道成采购 9.965 亿美元、研发约 13 亿美元。同一份预算请求在不同时点、不同统计范围下会给出不同数字,引用时把时点写出来比记住某一个数字更管用。同一批报道里还有两个细节值得知道:Anduril 在俄亥俄的 Arsenal-1 工厂每年最多能造 150 架 Fury;6 通用原子的高管在同一个场合说,公司「有一仓库造好的 CCA,却看不清政府拿什么钱来买」。9
第三处是 Amca 的 67%。这个数字来自公司自己的 B 轮新闻稿,同一家公司的官网页面对同一个平台的说法是「不到传统供应商一半的时间」。两组说法都出自公司,方向一致,幅度不同;另外,同一篇新闻稿里六座工厂和七座工厂各出现了一次。
它对做产品与做判断的人意味着什么
做硬件、做供应链的人能从这篇拿到三条可以直接用的判断。
第一条是客户结构。作者反复讲的那些公司,最大的风险都来自单一项目的订单不确定性——Ghost-X 如此,CCA 也如此。原文给的方向是让同一种能力服务多个项目(它举的例子是多个机型合买同一种航电),这样可以合并需求、摊薄固定成本,工厂也不必把身家压在一个项目上。
第二条是工艺知识本身可以变成资产。共同工程的意思是,供应商不只交付零件,还交付「这个零件该怎么造」的知识,并把它存进软件、用到下一条产线上。原文提到 Nominal 这类把需求、设计、测试和生产数据连起来做工具的软件公司,正好落在这个位置上。
第三条是别把自动化当成默认答案。原文给了一句可以用一辈子的检查方法:如果一个工人能在两秒钟内把零件从一台机器挪到另一台,加一台机器人多半只会增加成本;先去找真正卡住产线的东西,是切削循环、是换夹具的时间,还是零件排队等检验。2
做投资判断的人应该看到的是分工:原文承认私人资本没法为一个没有订单的需求无限垫产能,所以第一环是政府的多年期承诺;风险投资承担早期的技术与经营模式风险;生产跑通之后,成长股权、私募股权、战略资本和信贷接手扩厂;如果产品有民用与盟友市场,订单还能填满产能。这条分工链上每一个齿轮都由不同的钱驱动,任何一环断掉,后面的都不成立。
至于作者没回答的问题,至少有三个。需求不确定带来的成本最终落在谁头上——作者主张政府当锚定客户,却没有说明如果政府继续摇摆,供应商该按什么标准决定投还是不投。拨款节奏也不由资本决定,2027 财年的拨款要等到 12 月,之前的临时拨款把政府开支冻结在上一财年水平并限制新项目启动。6 还有一条是关于中国的那部分:文章说美国不跟中国比劳动力成本,要靠技术和资本市场「用工程的方式绕过去」,同时点了电池、电机、执行机构、涡轮和稀土这些环节,以及 Skydio 因为对台销售被中国制裁后电池供应受限、只能给每架无人机配一块电池的公开说明;15 这条路线的具体差距有多大,文章没有给数字。
我核到的与没核到的
站得住的有:Hadrian 的 13.7 亿美元 D 轮(2026 年 8 月 6 日,估值 78.7 亿美元)与 3.6 亿美元循环信贷(8 月 14 日交割);Amca 的 3 亿美元 B 轮(2026 年 5 月 20 日,估值超过 10 亿美元);奥纬那份问卷里 61% 的原始表格;2022 年经济普查的两个家数与那张图的脚注;Castelion 与战争部 2026 年 5 月的框架协议——每年至少 500 发、可扩展到数千发——以及 9 月 14 日海军最高 2 亿美元的生产交付订单;1617 白宫 2025 年 4 月 15 日的第 14272 号行政令,对加工关键矿物及其衍生产品启动 232 条款调查;18 以及 Clark 1989 年那篇论文。7
只有机构口径或公司口径的有:Amca 的每月 5 万多件、六座还是七座工厂、RAPID 到底省下多少时间;Nominal 对 Anduril 效率的全部数字;Hadrian 的 10 倍速、40% 效率与 98% 准时交付,这些来自它 2022 年的旧稿和合作方 RTX 的宣传稿;以及文章标题里那个「资产类别」——它目前是一个说法,还没有对应的指数、基金分类或估值口径。
没取到的有:原文引用的 NIST 那篇人机协同出版物的原始页面,nist.gov 与它旗下的发布站这轮都被反爬拦住,所以「两秒转移」这条我只当它是原文对其出处的转述;以及 240,644 家制造业雇主的规模分布本身,原文给它的链接指向的是机加工厂那张表。
接下来值得盯的三个锚点是:2027 财年国防拨款与 CCA 的量产决定;Hadrian 与 Amca 的下一轮融资、工厂数量和产能口径会不会往一起对齐;以及政府锚定资本与摩根大通这类机构资金的下一步动作,它们决定这条飞轮的第一环能不能真的转起来。
References
- 1
- 2
- 3U.S. Census Bureau, 2022 Economic Census(EC2200SIZEEMPFIRM)
data.census.gov
- 4The Defense Ramp-Up Reality Check(Oliver Wyman)
oliverwyman.com
- 5
- 6
- 7
- 8Defense Tech Funding is Breaking Records, with $35.6B Invested YTD
tectonicdefense.com
- 9Air Force Sets Up Continuous CCA Software Contest as Aircraft Production Begins
nationaldefensemagazine.org
- 10Air Force wants almost $1B to buy first CCA drones in 2027
defensescoop.com
- 11Hadrian Raises $1.37B Series D
prnewswire.com
- 12Amca Closes $300M Series B at $1B+ Valuation
prnewswire.com
- 13Anduril Case Study(Nominal)
nominal.io
- 14
- 15China's Sanctions on Skydio
skydio.com
- 16
- 17
- 18
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.